
令和7年度 第28問 設問1 解説
問題文
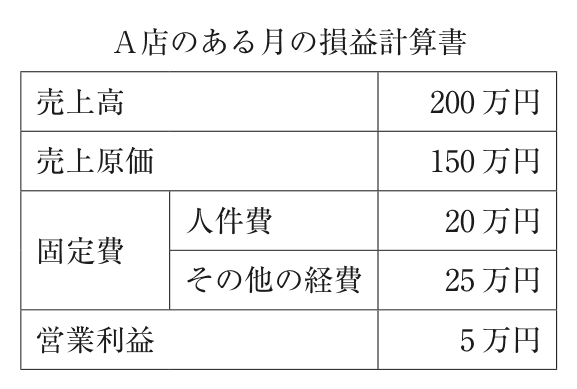
以下は、雑貨を販売するA店を経営するX氏と中小企業診断士(以下、「診断士」 という。)との間で行われた会話である。この会話と下表に基づき、下記の設問に答 えよ。 A店のある月の損益計算書 売上高 200 万円 売上原価 150 万円 固定費 人件費 20 万円 その他の経費 25 万円 営業利益 5万円 X 氏:「最近の物価高を反映して、アルバイト従業員の賃金を上げようと考えて います。うちの店の従業員はすべてアルバイトなので、時給を上げた分、 そのまま人件費の増加になります。健全な経営をするために、どのような ことを考えることが必要でしょうか。」 診断士:「営業利益が出せるように計画を立てることを考えましょう。人件費が増 加するということは、損益分岐点売上高が上がることになります。時給は どのくらい上げる予定ですか。」 X 氏:「時給は10 %上げようと考えています。店を運営する作業は変わらない のでシフトは変えないため、総労働時間数は変わらない予定です。営業赤 字にならないように、損益分岐点売上高を下回らない売上高を確保するこ とが必要なのですね。」 診断士:「はい、ただし、店舗の人時生産性を高めて損益分岐点売上高を下げるこ とも検討してください。」 ① ② 会話の中の下線部①の損益分岐点売上高について、人件費を10 %上げた際の A店の損益分岐点売上高として最も適切なものはどれか。ただし、ここでは売上 原価率、固定費のその他の経費は一定で変化しないものとする。
図は問題冊子から転載しています。画像を押すと拡大して見られます。
解説
正解の理由 損益分岐点売上高は「固定費÷限界利益率」で求める。まず限界利益率を算出すると、売上原価(変動費)率は150万円÷200万円=0.75なので、限界利益率は1−0.75=0.25となる。次に人件費を10%引き上げると、20万円×1.1=22万円となり、新たな固定費は人件費22万円+その他経費25万円=47万円である。したがって損益分岐点売上高は47万円÷0.25=188万円となり、ウが正解である。 誤答の検証 イの180万円は、人件費の上昇を反映せず元の固定費45万円のまま計算した誤り(45÷0.25=180)である。アの8万円は固定費の水準と桁が合わず論外。エ・オはいずれも限界利益率や固定費の計算を誤った数値であり、正しい手順を踏めば導かれない。 覚え方のポイント 損益分岐点売上高の問題では、①変動費率(売上原価÷売上高)を先に固定し、②固定費の変化分だけを反映させる、という手順を機械的に踏むことが重要である。特に本問のように「一部の固定費だけが変化する」設定では、変化後の固定費を正確に再計算してから公式に当てはめることが得点のカギとなる。
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限