第1章 中小企業概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「中小企業の定義」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る中小企業診断士試験でいちばん最初に出会う論点であり、そして最後まで得点源であり続けるのが「中小企業の定義」です。国の施策はすべて「どこまでが中小企業か」という線引きの上に組み立てられているので、ここが曖昧だと、第6章で学ぶ各種の支援策も「誰が使えるのか」がわからなくなってしまいます。
押さえどころは3つ。第一に、中小企業基本法は資本金と従業員数という2つのものさしを業種別に用意していること。第二に、その2つは「どちらか一方を満たせばよい」という緩やかな関係(OR条件)で結ばれていること。第三に、中小企業のさらに内側にある「小規模企業者」は、資本金をいっさい見ずに従業員数だけで線を引くこと。この3点の組み合わせを崩して出題してくるのが本試験の常套手段です。
加えて、法律の条文が定める数字の裏側にある「中小企業らしさ」──所有と経営が分かれていない、銀行借入に頼らざるを得ない、経営者個人の判断で会社が動く──といった定性的な性格も、そのまま選択肢の文章になって出てきます。数字と性格の両輪で理解しておきましょう。


簡単にいうと
まずは数字から。業種ごとに「資本金」と「従業員数」の線が引かれていて、どちらか片方でも基準以下なら中小企業。この“片方でいい”がとにかく大事だよ!
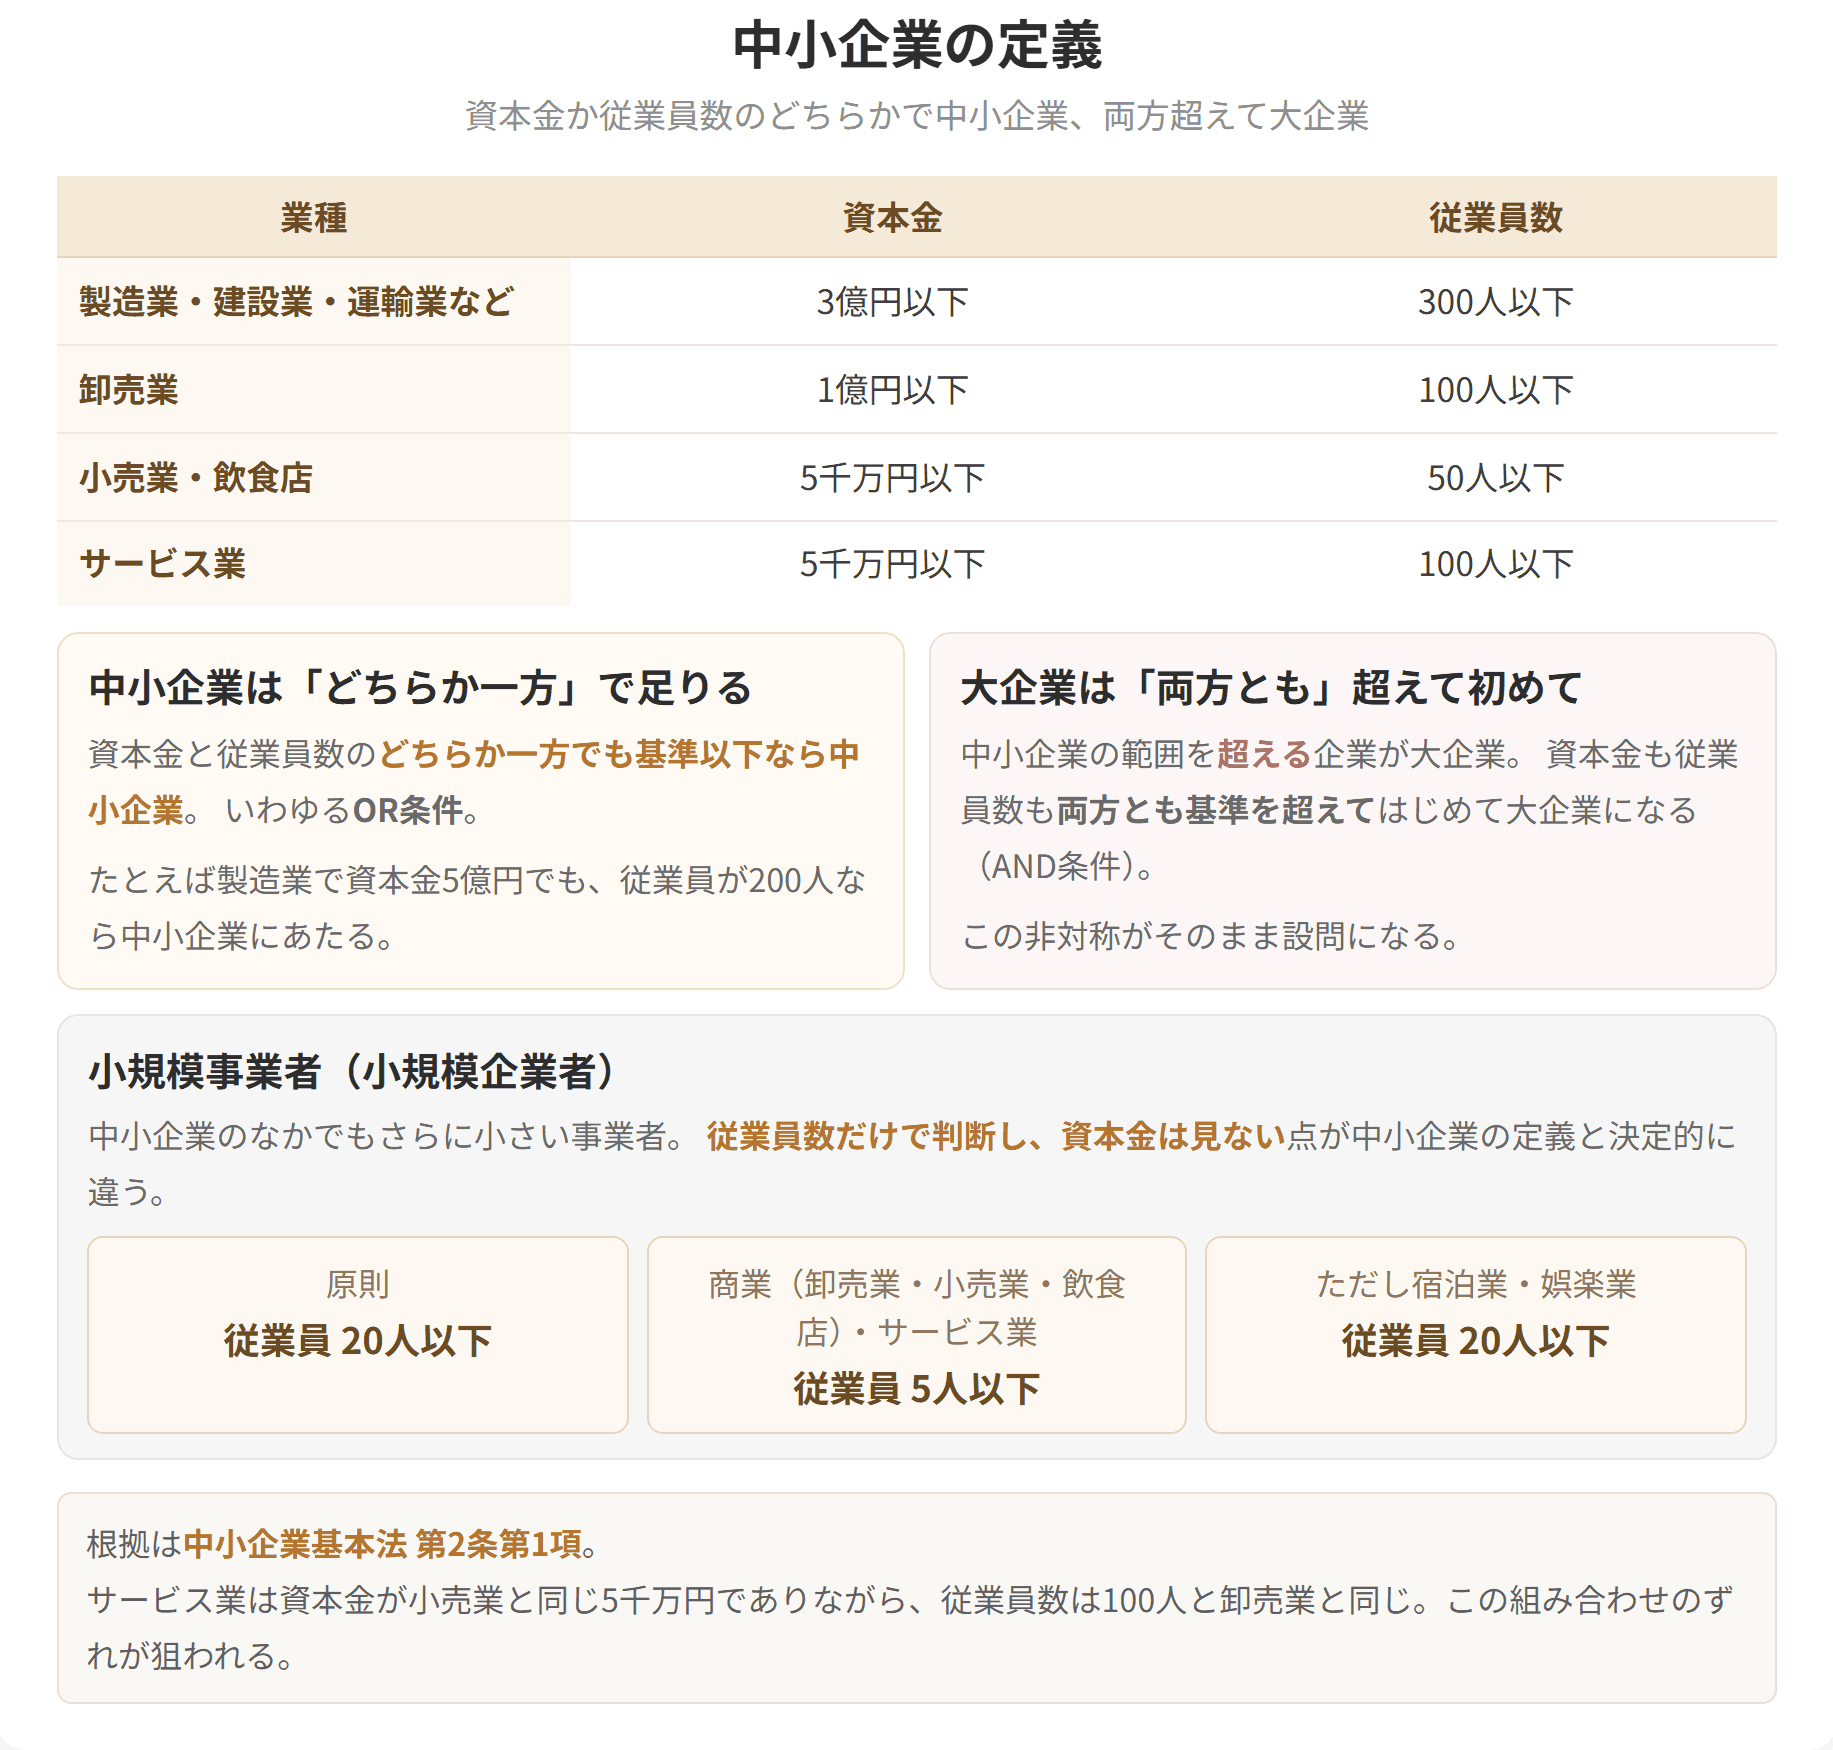
国の政策の対象となる中小企業の範囲は、中小企業基本法第2条第1項が業種別に定めています。ものさしは資本金の額(または出資の総額)と常時使用する従業員の数の2つです。
| 業種区分 | 資本金の額・出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業・建設業・運輸業その他(下記以外の業種) | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業(飲食店を含む) | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
中小企業の定義

試験のポイント

簡単にいうと
数字の線引きとは別に、中小企業には大企業と比べたときの“性格”がある。8つあるけれど、もとをたどればほとんどが「オーナーが社長」から派生しているよ。
定性的な特徴は、大企業と比べたときの相対的な傾向です。すべての中小企業に当てはまるわけではありませんが、本試験では「中小企業経営の共通の特質として適切/不適切なものはどれか」という形で繰り返し問われます。
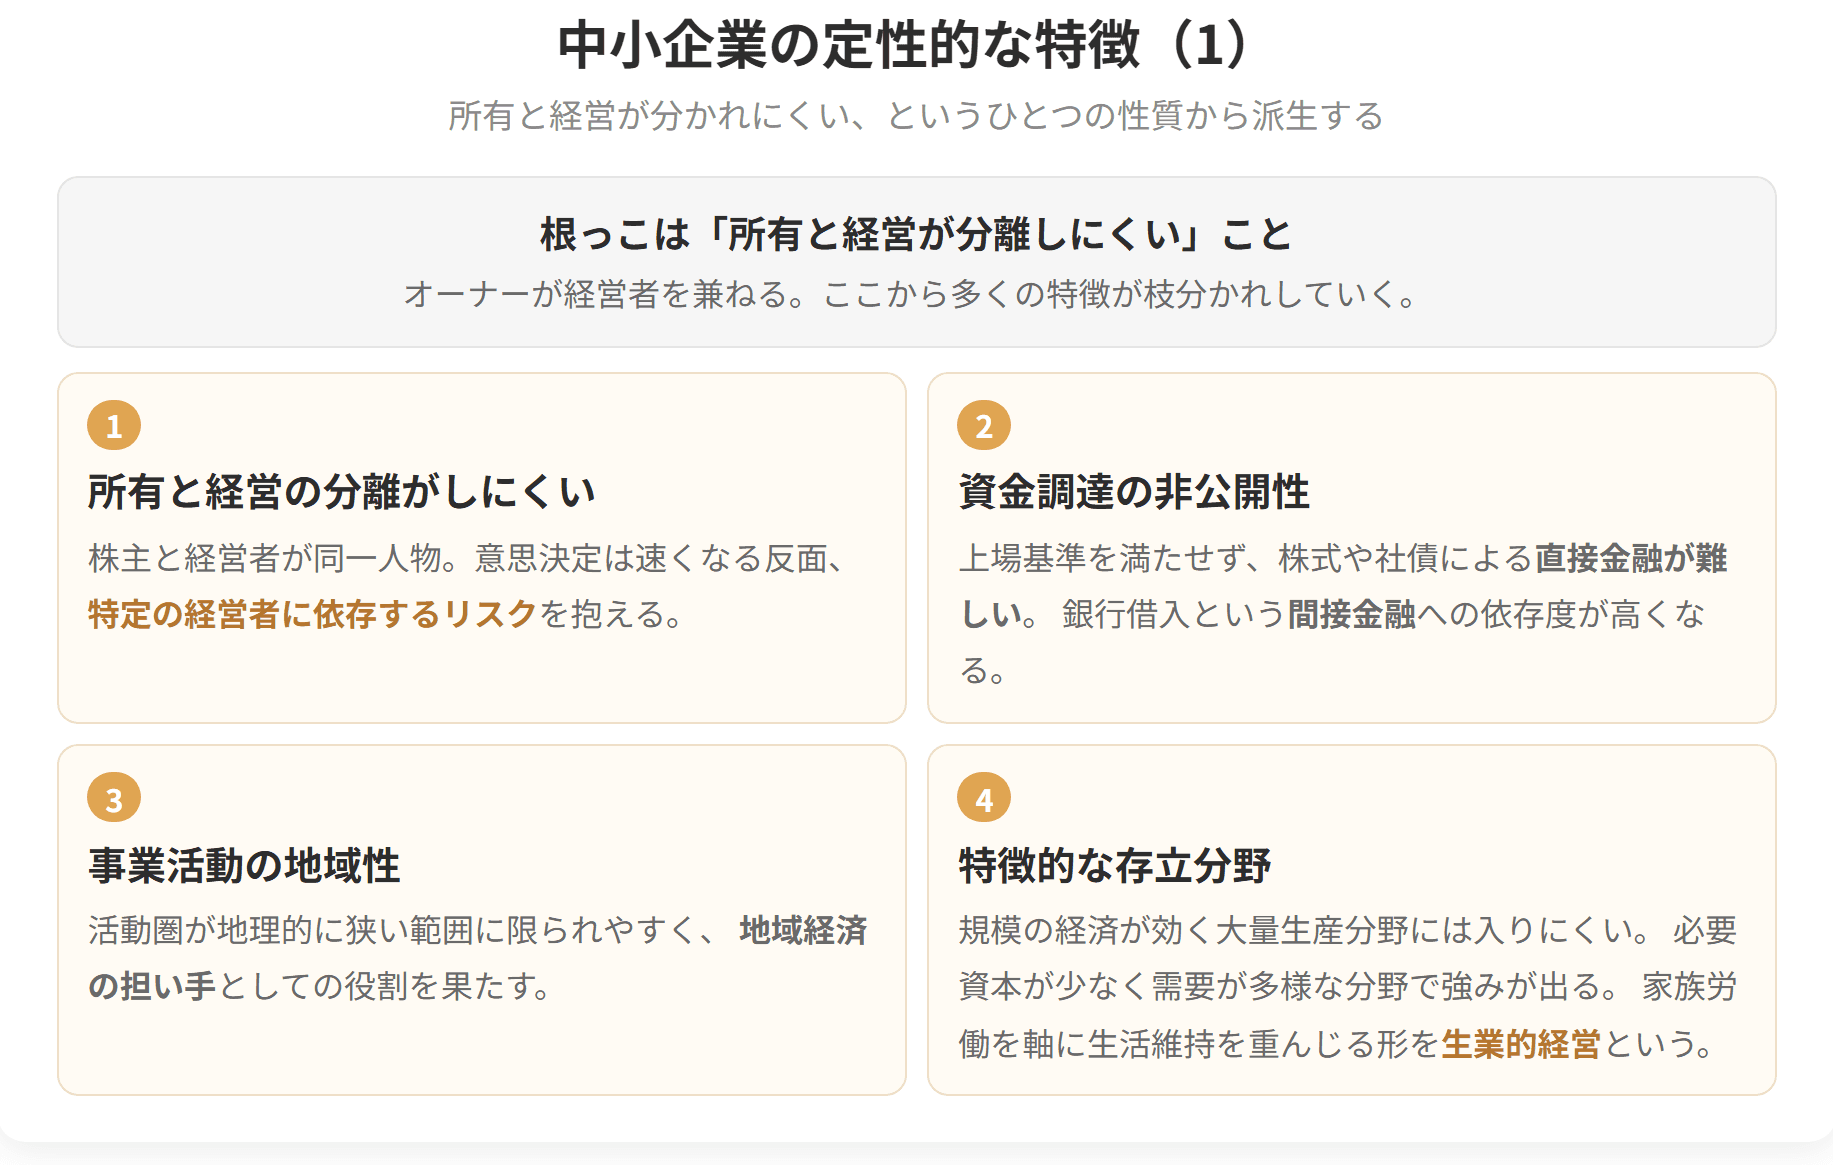
株式会社の本来の姿は、出資する人(株主)と経営する人(取締役)が分かれている「所有と経営の分離」です。ところが中小企業では、株式会社の形をとっていても株式を少数の人が握っており、しかもその株主自身が社長として経営にあたっているケースが大半を占めます。
この一致は、意思決定の速さという強みと、経営者個人への依存という弱みを同時に生みます。以下の特徴の多くは、ここから枝分かれしていると考えると整理しやすくなります。
事業規模が小さい中小企業は、証券取引所の上場基準を満たせない企業がほとんどです。そのため、株式や社債を発行して市場から直接お金を集める直接金融の面で不利になり、勢い、銀行など金融機関からの借入(間接金融)に頼ることになります。
企業の資金調達の方法を整理すると、次のようになります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
たとえば資本金10億円・従業員80人の卸売業者は、資本金では完全に基準オーバーですが、従業員が100人以下なので中小企業に該当します。逆に「資本金も従業員数も両方とも基準を超えている」企業だけが大企業になります(AND条件)。中小企業の判定はOR、大企業の判定はAND──裏表の関係として覚えておくと、本試験で文章をひっくり返されても即座に対応できます。
中小企業基本法の条文そのものは「卸売業」「サービス業」「小売業」と書くだけで、どの商売がどれに当たるかまでは決めていません。実際の線引きは、日本標準産業分類と、それを基本法の4区分に割り当てた中小企業庁の対応表で決まります。
その対応表では、飲食店は「小売業」です。資本金5,000万円以下または従業員50人以下という、いちばん厳しい線が適用されます。日常感覚だと飲食店は「サービス業」に見えるため、ここは引っかけの定番です。
同じ「宿泊業、飲食サービス業」の中で分かれるのが、いちばん間違えやすいところです。
| 日本標準産業分類 | 基本法の区分 | 資本金/従業員 |
|---|---|---|
| 中分類75 宿泊業 | サービス業 | 5,000万円以下/100人以下 |
| 中分類76 飲食店 | 小売業 | 5,000万円以下/50人以下 |
| 中分類77 持ち帰り・配達飲食サービス業 | 小売業 | 5,000万円以下/50人以下 |
旅館は100人、レストランは50人、と覚えると取り違えにくくなります。
ほかにも対応表には、感覚とずれるものが入っています。電気小売業とガス小売業は「小売業」(電気・ガス事業そのものは「その他の業種」)、駐車場業と物品賃貸業は「サービス業」、農林漁業は「その他の業種」です。パン屋のようにその場で作って売る製造小売業は「小売業」になります。
中小企業基本法は、中小企業のなかでもとりわけ規模の小さい層を小規模企業者(小規模事業者)として別枠で定義しています(同法第2条第5項)。
| 業種区分 | 常時使用する従業員の数 |
|---|---|
| 製造業その他 | 20人以下 |
| 商業(卸売業・小売業・飲食店)・サービス業 | 5人以下 |
| 宿泊業・娯楽業 | 5人以下(サービス業に含まれる) |
中小企業の定義といちばん違うのは、資本金をまったく見ないことです。資本金1億円でも従業員が3人の小売業者は、立派な小規模企業者です。「小規模=資本金も小さいはず」という思い込みを突いてくる問題が繰り返し出ています。
ここで引っかかりやすいのが宿泊業と娯楽業です。中小企業基本法では、この2業種もサービス業として5人以下です。「20人以下」と覚えてしまいがちですが、20人以下になるのは小規模企業活性化法(平成25年)による政令改正で、小規模事業者支援法・中小企業信用保険法・小規模企業共済法の3つの施行令に限られます。つまりマル経融資・特別小口保証・小規模企業共済を使えるかどうかという場面だけの話で、基本法の定義そのものは変わっていません。
ここで覚えた数字は、あくまで中小企業基本法の定義です。支援策の根拠となる個別の法律(中小企業信用保険法、中小企業投資育成株式会社法など)では、業種の実情に合わせて範囲が広げられていることがあります。また、大企業が実質的に支配している企業(いわゆるみなし大企業)は、形式上は基準内でも補助金や税制措置の対象から外されるのが通例です。「定義に当てはまる=すべての施策が使える」わけではない、という感覚を持っておくと、第6章の施策分野で混乱しません。
| 大分類 | 中分類 | 具体的な手段 | 資本の性格 |
|---|---|---|---|
| 外部金融 | 借入金 | 手形借入・証書借入・手形割引・当座借越 | 他人資本 |
| 外部金融 | 企業間信用 | 買掛金・支払手形 | 他人資本 |
| 外部金融 | 有価証券 | 社債・コマーシャルペーパー(CP) | 他人資本 |
| 外部金融 | 有価証券 | 株式 | 株主資本(自己資本) |
| 内部金融 | ― | 内部留保・減価償却費 | 自己資本 |
中小企業はこの表の上半分、なかでも「借入金」と「企業間信用」に偏った調達構造になりがちです。
仕入先も販売先も従業員も地元、という中小企業は珍しくありません。大企業と比べて活動範囲(商圏)が狭い地域に限定される傾向があり、裏を返せば地域経済の担い手としての役割を負っているということでもあります。
中小規模であるがゆえに、規模の経済性が大きく働く分野への参入はきわめて困難です。逆にいえば、次のような条件がそろう分野では、規模の経済が効きにくいため中小企業が存立できます。
実際に中小企業が多く存立しているのは、大企業の下請や部品加工を担う電子部品・機械・金属関連、地場産業に多い食料品・衣料・家具などの分野です。
なかでも、家族労働を中心として、事業主とその家族の生活基盤の維持に重点を置く経営を生業的経営と呼びます。用語として問われることがあるので、字面ごと押さえておきましょう。
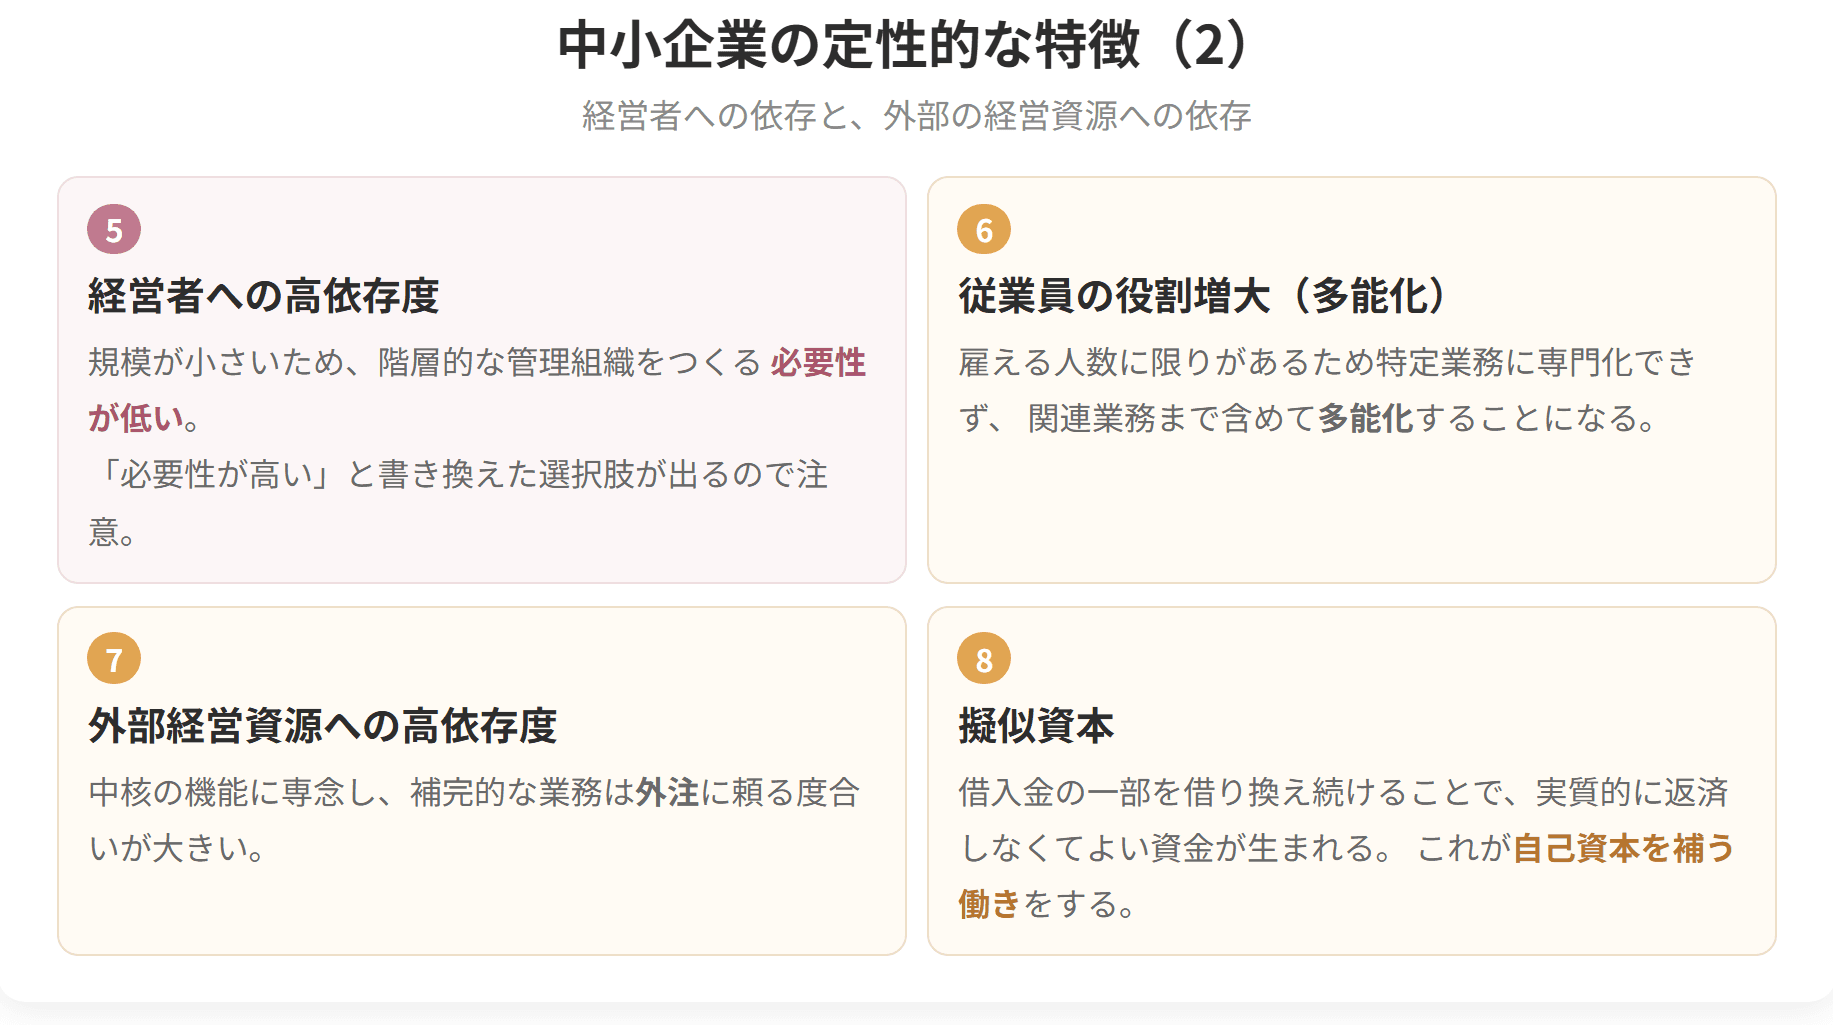
企業としての規模が小さいため、階層的な管理組織をつくる必要性が低いという特徴があります。そして階層的な組織ではないからこそ、経営者の裁量の余地が大きく、環境変化への対応の意思決定を経営者に大きく依存することになります。
本試験では「人的資源の不足を補うため、階層的な管理組織を形成する必要性が高い」という、向きを逆にした選択肢が出題されました(平成21年度第11問)。必要性は低いが正しい理解です。
使える資本が少ないので、雇える従業員の数にもおのずと限界があります。そのため中小企業で働く従業者は、特定の業務だけに専門化することができず、周辺的・関連的な業務も含めて多能化することになります。「専門化が進む」ではなく「多能化する」が正しい向きです。
規模が小さい中小企業は中核的な機能に専門化し、補完的な業務を社内に抱え込むことが難しいため、外部経営資源への依存度が高くなります。
ただしこれは一方的な弱点ではありません。経済環境の変化が激しい分野では、補完業務を内部化するよりも外部に依存したほうがむしろ有利になるという指摘があります。「外部依存=悪」と決めつけた選択肢には注意してください。
わが国の中小企業金融の特徴として、擬似資本が多いことが挙げられます。擬似資本とは、金融機関からの借入金の一部が借換え等によって実質的に返済資金を用意する必要がなくなり、中小企業にとって資本的な性格を持つようになった資金のことです。形式上は負債(他人資本)でありながら、実質的には自己資本を補完していると言われます。
中小企業の定性的な特徴(1)
中小企業の定性的な特徴(2)
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
