
令和6年度 第7問 解説
問題文
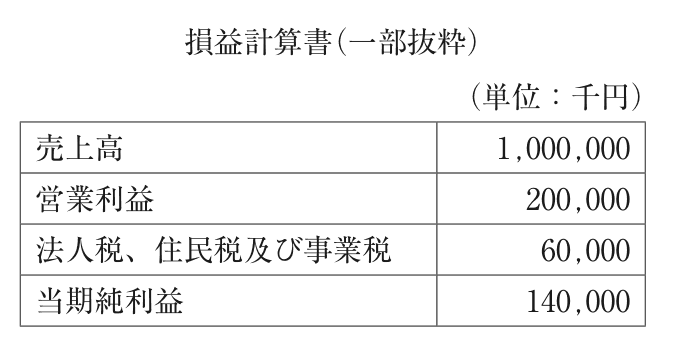
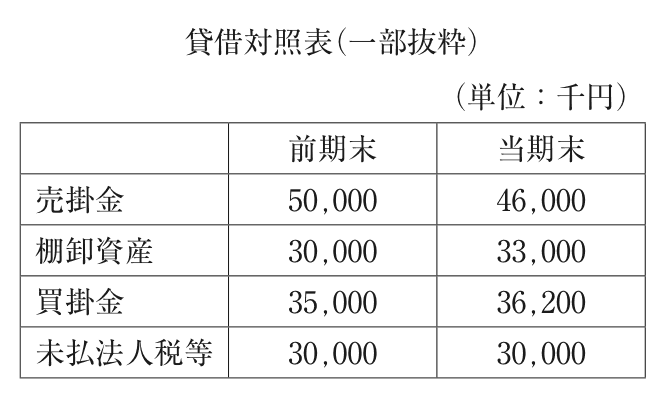
以下の資料に基づき、営業活動によるキャッシュ・フローの計算として、最も適 切なものを下記の解答群から選べ。 【資料】 ⑴ 当期の損益計算書(一部抜粋)は次のとおりである。なお、当期の減価償却費 は30,000 千円であり、当期の営業外収益・営業外費用、特別利益・特別損失 はゼロとする。 ⑵ 前期末および当期末の貸借対照表(一部抜粋)は次のとおりである。
図は問題冊子から転載しています。画像を押すと拡大して見られます。
解説
営業活動によるキャッシュ・フローは間接法で計算します。当期純利益140,000千円に非資金費用である減価償却費30,000千円を加算し、さらに運転資本の増減を調整します。売掛金は50,000千円から46,000千円へ4,000千円減少しており、資金の増加要因としてプラス調整します。棚卸資産は30,000千円から33,000千円へ3,000千円増加しているため資金の減少要因としてマイナス調整します。買掛金は35,000千円から36,200千円へ1,200千円増加しており、資金の増加要因としてプラス調整します。未払法人税等は前期末・当期末とも30,000千円で変化がないため調整不要です。計算すると140,000+30,000+4,000-3,000+1,200=172,200千円となり、エが正解です。ア・イ・ウは、資産・負債の増減による加減算の符号を取り違えたり、未払法人税等の増減を誤って加減算したりした場合に生じる誤答と考えられます。判断のコツとして、資産の増加はキャッシュのマイナス、資産の減少はプラス、負債の増加はプラス、負債の減少はマイナスという対応関係を「資産はキャッシュと逆、負債はキャッシュと同じ」と覚えておくと、符号のミスを防げます。
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限