企業行動の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業がいくら儲かるかは、売上から費用を引いた残りで決まります。つまり利潤を最大にする行動を追いかけるには、その前提として「生産量が増えると費用がどう動くのか」を式とグラフの形で押さえておく必要があります。この節では、費用を可変費用と固定費用に仕分けるところから始め、サンクコストという意思決定上やっかいな費用の扱い、そして固定費用曲線・可変費用曲線・総費用曲線それぞれの形を順に見ていきます。最後に、財務・会計で学ぶ損益分岐図表と並べて、ミクロ経済学がなぜ費用曲線をあの独特な形に想定するのかを確かめます。


簡単にいうと
まずは費用を「生産量が増えると増える費用」と「増えても変わらない費用」に分けるところから!この2つに分けるクセをつけると、あとの計算がびっくりするほどラクになるよ。それと、もう1つ厄介者のサンクコストも顔を出すから、ここで正体を見ておこう!
① 費用関数とは何か
費用関数とは、生産量と、その生産量をつくるのにかかる費用との対応関係を表した式のことです。ある値 を決めると、それに対してただ1つの値 が決まる、という関係を数学では関数と呼び、 と書きます。費用関数はこの に生産量を、
具体例
小さなベーカリーの1か月の支出を、可変費用と固定費用に仕分けてみましょう。
| 支出項目 | 金額 | 区分 | 理由 |
|---|---|---|---|
| 小麦粉・バター・砂糖 | 40万円 | 可変費用 | 焼く量が増えれば仕入れも増える |
| アルバイトの時給(繁忙に応じて増減) | 30万円 | 可変費用 | 生産量に連動してシフトを増やす |
| 店舗の家賃 | 25万円 | 固定費用 | 何個焼いても家賃は変わらない |
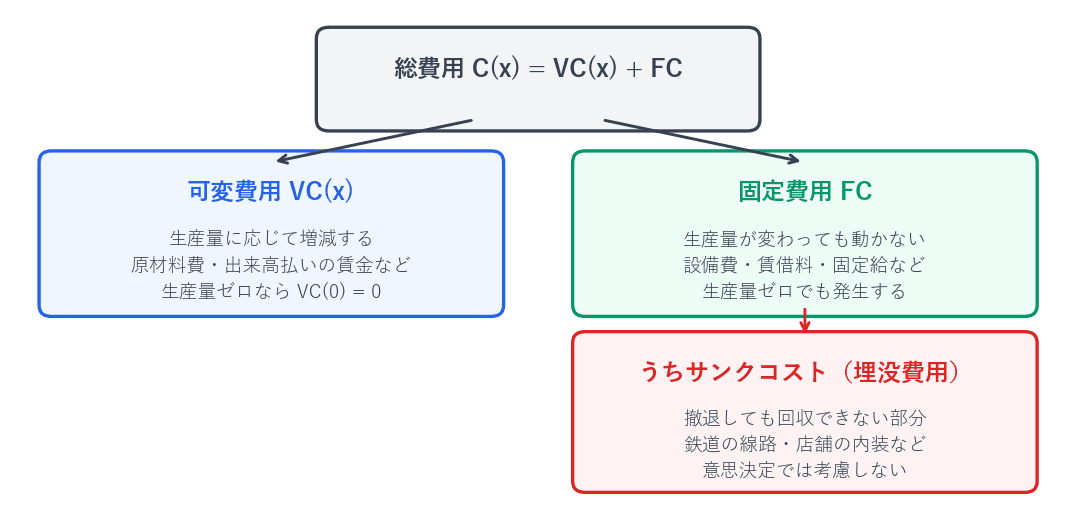
費用の分類(可変費用・固定費用・サンクコスト)

試験のポイント

簡単にいうと
ここからはグラフの出番!固定費用は「まっすぐ横」、可変費用は「くねっと逆S字」。この2つの形をまず手で描けるようにしよう。なんで逆S字なの?という理由まで理解しておくと、応用問題でも迷わないよ!
① 固定費用曲線は水平な直線
固定費用は生産量に依存しない費用ですから、横軸に生産量 、縦軸に費用をとったグラフの上では、高さ の位置に引かれた水平な直線になります。生産量がゼロでも
簡単にいうと
固定費用曲線と可変費用曲線が描けたら、総費用曲線はもう完成したも同然!可変費用曲線を、固定費用の分だけ上にヒョイと持ち上げるだけだよ。縦軸の切片が になるのがいちばんのポイント!
① 総費用曲線は可変費用曲線の上方シフト
総費用は
簡単にいうと
ここは財務・会計とのつながりのお話!簿記で見た損益分岐図表は総費用が「まっすぐな右上がりの直線」だったよね。でもミクロでは逆S字。この違いがあるからこそ「一番儲かる生産量」が決まるんだ。2つの図を並べて見比べると、腑に落ちるはずだよ!
① 財務・会計で学ぶ損益分岐図表
費用関数のイメージがつかみにくいときは、財務・会計で学習する損益分岐図表を思い浮かべると足場ができます。損益分岐図表とは、固定費と、売上高に対して一定の変動費率をもつ企業について、売上高・固定費・変動費・総原価の関係をグラフにしたものです。
この図表では、変動費が生産量に比例して増えると仮定されています。比例するということは傾きが一定だということですから、総費用線は右上がりの直線になります。図の要素は次のように読み取ります。
| 項目 | 図での位置 |
|---|---|
| 固定費 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
企業の目的は利潤を最大にすることですが、
利潤 = 収入 − 費用
という定義からわかるとおり、利潤を語るには収入と費用の両方を式にしておかなければ話が進みません。収入のほうは「価格 × 販売量」で比較的すぐに書けます。やっかいなのは費用のほうで、だからこそ企業行動の分析は費用関数の整理から始まるのです。
なお、費用関数をグラフに描いたものを費用曲線といいます。試験では式で問われることもグラフで問われることもあるので、両方を行き来できるようにしておくと強くなります。総費用を で表すとき、費用関数は
のような3次関数の形で与えられるのが定番です。なぜ3次関数なのかは、このあとの曲線の形の話でわかります。
② 可変費用と固定費用
財やサービスをつくるのにかかる総費用 は、生産量との関係によって次の2つに仕分けられます。
| 区分 | 記号 | 性質 | 具体例 |
|---|---|---|---|
| 可変費用 | 生産量 に応じて増減する費用 | 原材料費、出来高払いの賃金、製品を運ぶ運送費 | |
| 固定費用 | 生産量が変わっても動かない費用 | 機械や設備の費用、事務所の賃借料、基本料金部分の光熱費 |
記号の書き方に注目してください。可変費用だけが と を伴っています。これは「生産量の関数である」ことを示すためで、固定費用が単に と書かれるのは、生産量に左右されないただの定数だからです。この書き分けは形式的なようでいて、後の計算でどちらを微分するのかを間違えないための目印になります。
したがって、総費用は次のように分解できます。
③ サンクコスト(埋没費用)
固定費用のうち、いったん支払ってしまうともう取り戻せない部分をサンクコスト(埋没費用)と呼びます。日本語では埋没費用と訳され、事業に投じた資金のうち、生産を縮小したり事業から撤退したりしても回収できない金額を指します。
たとえば鉄道事業を考えてみましょう。線路やトンネル、駅舎には巨額の初期投資が必要ですが、これらを他の用途に転用したり売却したりすることはほとんどできません。「やめるから線路を返品して代金を返してほしい」とはいかないわけです。このように初期投資が大きく、しかも設備の使い道が限られている事業では、サンクコストが大きくなります。
一方、汎用的なトラックや一般的なオフィス用のパソコンであれば、事業をたたむときに中古市場で売却できます。この場合、支払った固定費用のすべてがサンクコストになるわけではありません。
④ サンクコストは意思決定から外す
サンクコストが試験で問われるのは、「これから何をするか」を決めるときにサンクコストを考慮してはいけないという点です。すでに支払ってしまい取り返せない金額は、これから先どの選択肢を選んでも同じだけ失われています。同じだけ失われるものは、選択肢を比べるときの判断材料になりません。
にもかかわらず「ここまで投資したのだから今さらやめられない」と考えてしまうことを、行動経済学ではサンクコストの誤謬(コンコルド効果)と呼びます。診断士の実務でも、赤字の事業から撤退できない企業を説得する場面で顔を出す考え方です。
| 15万円 |
| 固定費用 |
| 稼働率に関係なく毎月定額 |
| 店長の固定給 | 30万円 | 固定費用 | 生産量と無関係に支払う |
この月の集計は次のとおりです。
サンクコストはどこにあるか
この店が開業時に、店舗の内装工事に600万円をかけていたとします。内装は取り外して売ることができないため、この600万円は丸ごとサンクコストです。
いま「来月で店を閉めるべきか」を検討しているとしましょう。判断に使ってよい情報は、来月以降に発生する収入と費用だけです。
内装の600万円は、閉めても続けても戻ってきません。したがって「600万円も注ぎ込んだのだから」という理由で赤字事業を続けるのは誤りであり、逆に「600万円を回収できていないから閉めよう」というのも誤りです。来月の差引が 万円で黒字である以上、続けるほうが合理的だ、というのがミクロ経済学の答えになります。
ここで用語について一言。経済学では、直線で描かれるものも含めてすべて「曲線」と呼ぶ習慣があります。したがって上記の水平な直線も、正式には固定費用曲線と呼びます。以降に出てくる需要曲線や供給曲線が直線で描かれていても違和感を持たないよう、この言い方に慣れておいてください。
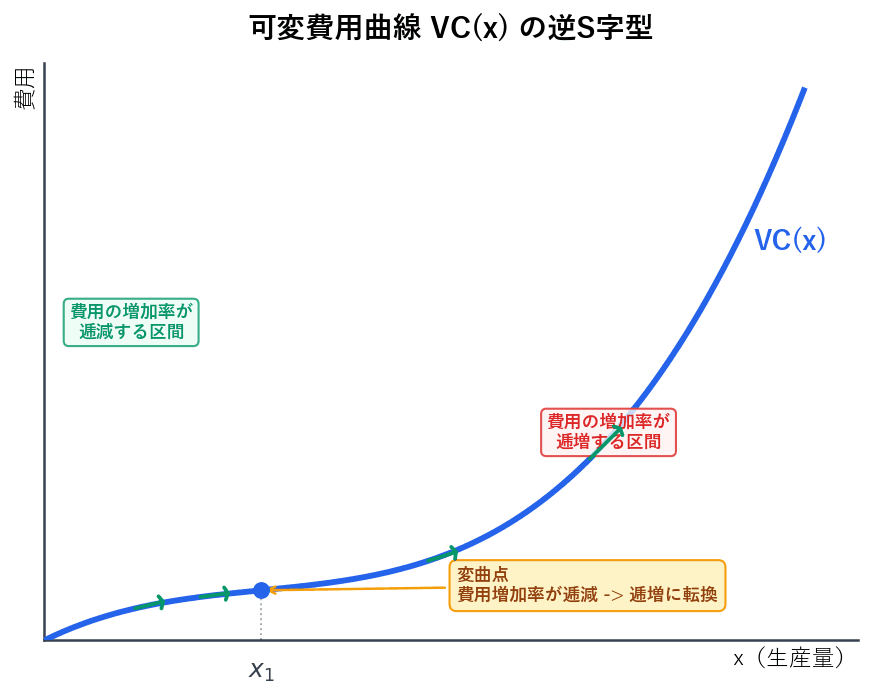
② 可変費用曲線は逆S字型
可変費用曲線 は、原点から出発して右上がりに伸びていきます。生産量がゼロなら原材料も人手も要らないので、 です。ここが固定費用曲線との決定的な違いです。
問題はその伸び方で、ミクロ経済学では次のような仮定を置きます。
| 生産量の水準 | 追加1単位あたりの費用 | 曲線の曲がり方 |
|---|---|---|
| 少ない(変曲点 より左) | だんだん小さくなる | 上に凸(伸びが緩やかになっていく) |
| 多い(変曲点 より右) | だんだん大きくなる | 下に凸(伸びが急になっていく) |
この結果、可変費用曲線は最初は勢いよく立ち上がってから寝て、途中の点 を境にまた立ち上がる、という逆S字型を描きます。アルファベットのSを左右に反転させた形だと思ってください。
③ なぜ逆S字になるのか
この形は天下り的に与えられる仮定ですが、背後にある物語を知っておくと記憶に残ります。
生産量が少ない段階(習熟の効果) 操業を始めたばかりの時期は、従業員がまだ作業に慣れておらず、高価な機械も性能を出し切れていません。ところが生産を続けるうちに作業の手順が身につき、機械の扱いにも習熟していきます。その結果、1単位余分につくるために追加で必要な費用は、だんだん少なくて済むようになります。だから曲線の傾きは緩やかになっていきます。
生産量が多い段階(設備の限界) ある水準を超えると、従業員の腕は十分に上がり、機械もフル稼働の状態に入ります。ここからさらに生産を増やそうとすると、人を追加で雇っても機械が空くのを待つ時間が生まれ、残業代の割増や設備の無理な稼働による故障も出てきます。生産量の伸び率よりも費用の伸び率のほうが大きくなり、曲線の傾きは急になっていきます。
④ 変曲点 の意味
曲線の曲がり方が「上に凸」から「下に凸」へ切り替わる点が変曲点 です。この点は、追加1単位あたりの費用(後の節で学ぶ限界費用)が最も小さくなる生産量にあたります。いまは「限界費用が底を打つ場所」とだけ覚えておけば十分です。次節で限界費用曲線がU字型になる理由が、まさにこの変曲点から導かれます。
なお、生産量と費用の組合せは無数に存在すると考えるため、点ではなく連続した線として描かれます。生産量は1個2個と数えるものでも、理論上は切れ目なく変化するものとして扱うのが経済学の作法です。
具体例
可変費用関数を として、逆S字になっている様子を数値で確かめましょう。
ステップ1: 各生産量での可変費用を計算する
| 生産量 | ||||
|---|---|---|---|---|
| 0 | 0 | 0 | 0 | 0 |
| 1 | 1 | 2 | 1 | |
| 2 | 8 | 4 | 4 | |
ステップ2: 1単位増やすごとの追加費用を見る
前の行との差をとると、追加1単位あたりの費用の動きがわかります。
可変費用曲線VC(x)の逆S字型
試験のポイント
ここから次の3つの特徴が読み取れます。
| 特徴 | 内容 |
|---|---|
| 縦軸の切片 | 生産量ゼロでも だけ費用がかかるので、切片は |
| 形 | 可変費用曲線と同じ逆S字型(平行移動しても形は変わらない) |
| 2本の曲線の縦の間隔 | どの生産量でも常に で一定 |
グラフ上で「 と の縦の距離は常に等しい」という性質は、図から数値を読み取らせる問題でそのまま使えます。
② 数値例で確かめる
可変費用関数を 、固定費用を とすると、費用関数は
となります。冒頭で示した3次関数の正体はこれでした。3次関数が使われるのは、逆S字型という形を数式で表現するのにちょうどよい最も簡単な形だからです。
この式に を代入すると、
となり、生産量が2のときの総費用は12であることがわかります。
③ 式から固定費用を読み取る
費用関数が与えられたとき、固定費用は定数項を見ればすぐわかります。 なら
理由も単純で、 を代入すると を含む項がすべて消え、定数項だけが残るからです。
「生産量ゼロのときの費用が固定費用」という定義が、そのまま計算手順になっているわけです。試験でも、与えられた費用関数から固定費用と可変費用を切り分けさせる問題は頻出します。
④ 総費用曲線から先に何が見えるか
総費用曲線が描ければ、次節以降で学ぶ主要な費用概念はすべてこの1本の曲線から読み取れます。
| 概念 | 総費用曲線上での読み取り方 |
|---|---|
| 平均費用 | 原点と曲線上の点を結んだ直線の傾き |
| 平均可変費用 | 縦軸切片 と曲線上の点を結んだ直線の傾き |
| 限界費用 | 曲線上の点における接線の傾き |
いまはまだ細かく理解する必要はありませんが、「1本の総費用曲線に、直線の傾きという形ですべての情報が埋め込まれている」という見通しを持っておくと、次節がぐっと楽になります。
具体例
について、総費用の内訳を表にまとめてみましょう。
ステップ1: 固定費用と可変費用を切り分ける
定数項が8なので 、残りが
ステップ2: 生産量ごとの数値を並べる
| 生産量 | 可変費用 | 固定費用 | 総費用 |
|---|---|---|---|
ステップ3: グラフの形を確かめる
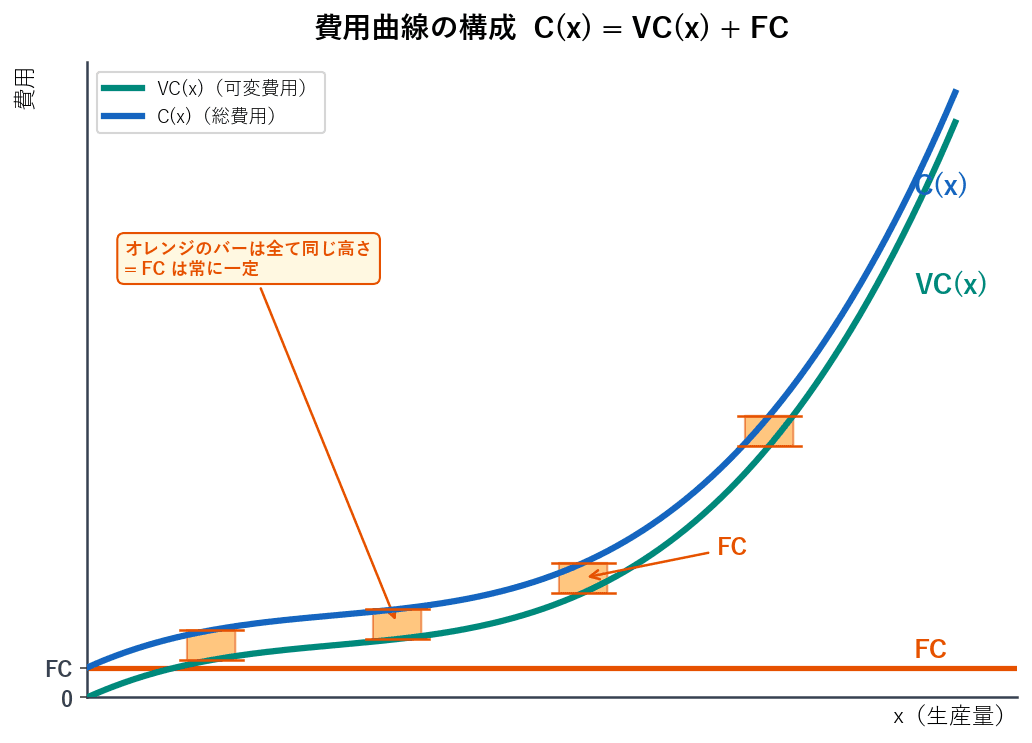
費用曲線の構成(FC・VC・C)
試験のポイント
| 総費用線の縦軸切片、および水平な固定費線 |
| 変動費 | (総費用線と固定費線の縦の差) |
| 売上高 | 原点から伸びる売上高線の高さ |
| 利益 | 売上高線と総費用線の縦の差 |
| 損益分岐点 | 売上高線と総費用線の交点 |
生産量が のときを例にとれば、売上高は 、総費用は 、変動費は 、利益は にあたります。
② ミクロ経済学が置く仮定との違い
ミクロ経済学では、可変費用曲線の形状を逆S字型と仮定します。損益分岐図表が直線だったのに対して、こちらは曲線です。収入 のほうは価格が一定であれば原点を通る直線で、これは両者で共通しています。
つまり2つの図の違いは、収入の側ではなく費用の仮定の置き方から生まれています。この違いは単なる描き方の好みの問題ではなく、企業行動の結論そのものを変えてしまいます。
③ 「最適な生産量が決まるか」という決定的な差
総費用線が右上がりの直線の場合を考えましょう。損益分岐点を超えたあとは、生産量を増やせば増やすほど売上高線と総費用線の差は開き続けます。つまり利益は青天井に増えていきます。この仮定のもとでは、利潤最大化の答えは「生産量をできる限り大きくする」となり、どこかで止まる理由がありません。
これに対して総費用曲線が逆S字型の場合はどうでしょうか。生産量が少ないうちは総費用の伸びが緩やかなので、収入線が総費用曲線を追い越して利益が出ます。ところが生産量がある水準を超えると費用が加速度的にふくらみ、 を超えたところで総費用曲線が収入線を再び上回ってしまいます。つまりつくりすぎると赤字になるのです。
その結果、収入線と総費用曲線の縦の差が最も大きくなる生産量がただ1点だけ存在します。企業はそこを狙って生産量を決めることになり、「利潤を最大にする適正な生産量を決定する」という分析が成り立ちます。
④ 2つの図の使い分け
| 損益分岐図表(財務・会計) | 費用曲線(ミクロ経済学) | |
|---|---|---|
| 変動費の仮定 | 生産量に比例(変動費率一定) | 逆S字型(追加費用が減ってから増える) |
| 総費用のグラフ | 右上がりの直線 | 逆S字型の曲線 |
| 利益が最大になる生産量 | 特定できない(多いほどよい) | ただ1点に決まる |
| 主な用途 | 目標利益に必要な売上高の算定 | 供給曲線の導出、市場分析 |
どちらが正しいということではなく、目的に応じた仮定の置き方の違いです。短期の予算管理では比例仮定で十分実用に耐えますし、市場全体の均衡を論じるには逆S字型のほうが現実の生産技術をよく写し取ります。診断士試験では両方を学ぶので、混同しないよう「財務は直線、ミクロは逆S字」と頭のなかで札を貼っておきましょう。
具体例
同じ企業を、2つの仮定で分析するとどう結論が変わるかを比べてみましょう。価格は1単位あたり10、固定費用は8とします。
ケースA: 変動費が比例する(損益分岐図表の仮定)
変動費率を1単位あたり4とすると、、収入は です。
| 生産量 | 収入 | 総費用 | 利益 |
|---|---|---|---|
| 1 | 10 | 12 | |
| 2 | 20 | 16 | |
| 4 | 40 | 24 | |
損益分岐点は より です。それを超えると利益は増え続け、どこにも上限がありません。「できるだけたくさんつくる」が答えになってしまいます。
| 生産量 | 収入 | 総費用 | 利益 |
|---|---|---|---|
| 1 | 10 | 9 |
今度は様子がまったく違います。利益は 付近で頭打ちになり、 では赤字に転落しています。つくりすぎが罰せられる構造になっているのです。
結論の違いを確認する
ミクロ経済学が逆S字型を採用するのは、この「ただ1点に決まる」という性質がほしいからです。そしてこの1点を数式で特定する条件が、第3節で学ぶ「価格 = 限界費用」にほかなりません。
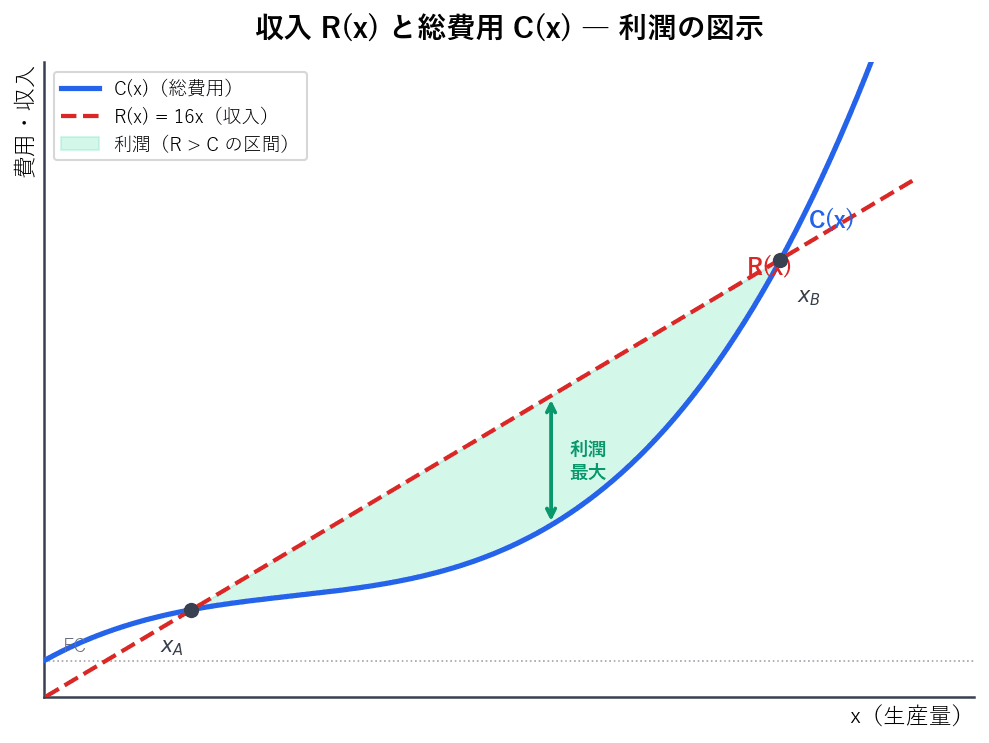
収入R(x)と総費用C(x)の関係
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 27 |
| 6 |
| 15 |
| 4 | 64 | 8 | 40 |
ステップ3: 変曲点を確認する
この数値例では追加費用がすでに増え続けていますが、これは変曲点が小さい生産量のところにあるためです。実際に傾きの変化を調べると、、 ですから、 となるのは
です。つまり より左では曲線は上に凸、右では下に凸になっており、確かに逆S字の形をしています。追加費用が最も小さいのも のときで、そこでの値は
となります。以降は生産量を増やすほど追加費用がふくらんでいく、という段階に入っているわけです。
| 0 |
| 8 |
| 8 |
| 1 | 1 | 8 | 9 |
| 2 | 4 | 8 | 12 |
| 3 | 15 | 8 | 23 |
| 4 | 40 | 8 | 48 |
ステップ4: 生産量を止めたときの費用を考える
の行に注目してください。生産をまったく行わなくても8の費用がかかります。これが「操業を止めても固定費用からは逃げられない」ということの数値的な意味です。この事実は、第3節で学ぶ操業停止点の議論で決定的な役割を果たします。赤字であっても操業を続けたほうがよい場合があるのは、まさにこの8を少しでも埋めたいからなのです。
| 80 |
| 40 |
ケースB: 逆S字型(ミクロ経済学の仮定)
、収入は同じく とします。
| 2 | 20 | 12 |
| 3 | 30 | 23 |
| 4 | 40 | 48 |
