企業行動の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る前節で描いた総費用曲線は、それ自体では「いくらかかるか」しか教えてくれません。企業が生産量を決めるには、1個あたりいくらかかっているのか、あと1個つくるといくら余計にかかるのか、という尺度が必要になります。そこで登場するのが平均費用・平均可変費用・限界費用の3つです。この3つはいずれも総費用曲線の上に引いた直線の傾きとして読み取れる、というのがこの節のいちばんおもしろいところです。原点から引くのか、縦軸切片から引くのか、それとも接線を引くのか。引き方を変えるだけで違う費用概念が姿を現します。さらに、3本の曲線がなぜあの位置関係に並ぶのかまで理解できれば、次節の利潤最大化と操業停止点の話は一気に見通しがよくなります。


簡単にいうと
平均費用は「1個あたりいくらかかってる?」という、いちばん身近な費用の見方!そしてこの節の最大のコツは、平均費用が総費用曲線のグラフの上では「原点と結んだ直線の傾き」として見えるということ。この見方をマスターすると、図の問題が一気に解けるようになるよ!
① 平均費用の定義
平均費用(average cost、記号は )とは、生産物1単位あたりにかかっている費用のことです。総費用を生産量で割れば求められます。
具体例
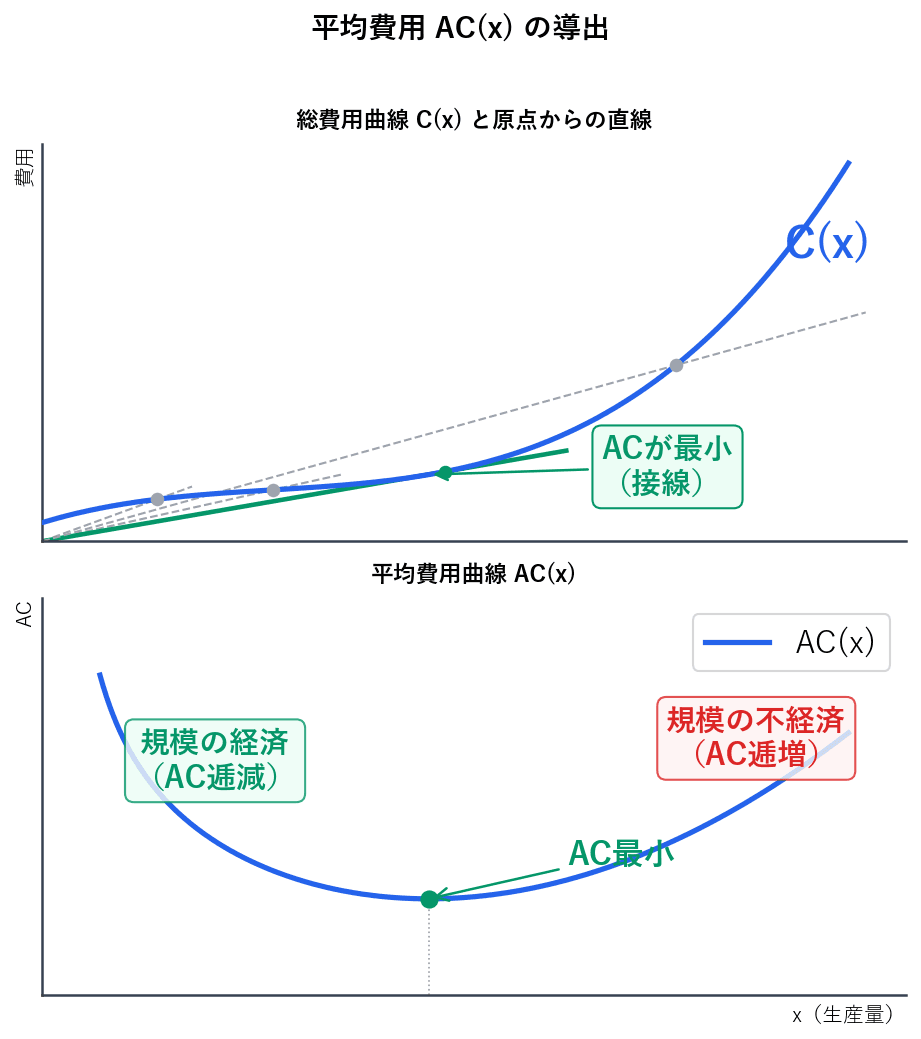
総費用曲線の上に4つの点をとり、原点と結んだ直線の傾きから平均費用を読み取ってみましょう。
ステップ1: 曲線上の点の座標を並べる
| 点 | 生産量 | 総費用 |
|---|---|---|
| A | 10 | 100 |
| B | 20 |
平均費用AC(x)の導出

試験のポイント

簡単にいうと
平均費用曲線がU字だということは、右下がりの区間と右上がりの区間があるってこと。この2つの区間には、それぞれ「規模の経済」「規模の不経済」という名前がついているよ。企業経営理論でも出てくる言葉だから、ここでしっかり定義を押さえておこう!
① 2つの区間に名前をつける
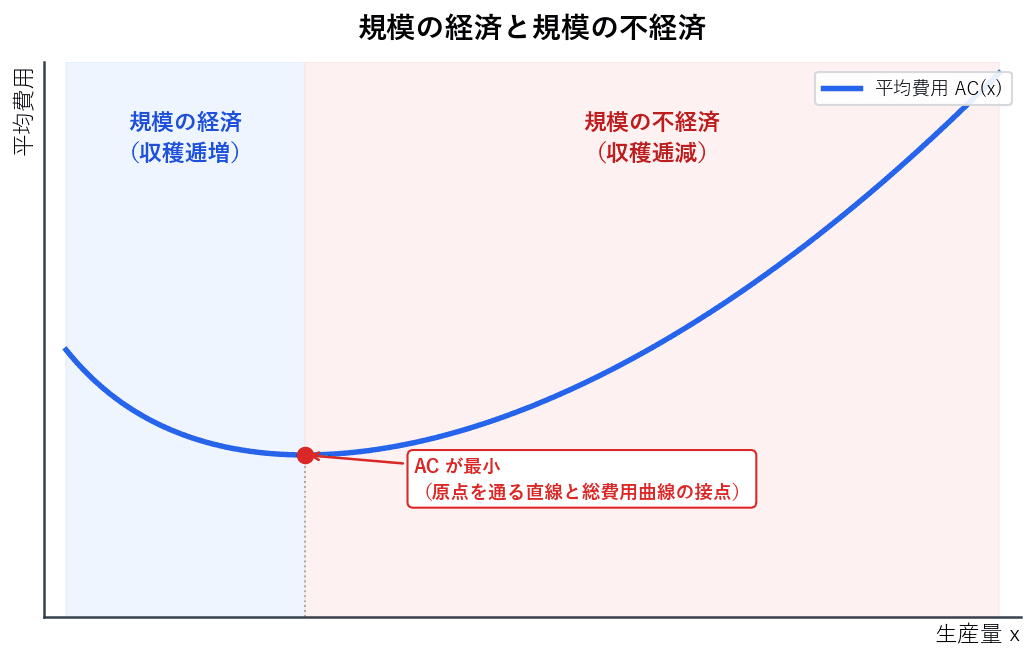
平均費用曲線はU字型なので、底を境に左右で性質が変わります。それぞれに次の名前がついています。
| 平均費用の動き | 曲線の形 | 呼び名 | 生産技術の呼び名 |
|---|---|---|---|
| 生産量の増加に伴って減少 | 右下がり | 規模の経済が働いている |
簡単にいうと
次は平均可変費用。固定費用を抜いた、可変費用だけの1個あたりコストだよ。図の上では「原点」ではなく「縦軸の切片FC」から直線を引くのがポイント!ACとAVCの位置関係も、そのまま試験に出るところだから要チェック!
① 平均可変費用の定義
平均可変費用(average variable cost、記号は )は、生産物1単位あたりの可変費用です。可変費用を生産量で割って求めます。
簡単にいうと
限界費用は「あと1個つくると、いくら余計にかかる?」という費用。経済学でいちばん出番の多い考え方だよ。図の上では接線の傾き、式の上では微分。この2つが同じものだとわかれば怖いものなし!「限界」という言葉の意味もここで整理しておこうね。
① 限界費用の定義
限界費用(marginal cost、記号は )とは、生産量を1単位増やしたときに追加的に発生する費用、つまり費用の増加分のことです。
たとえば
簡単にいうと
いよいよ3本の曲線を1枚のグラフに並べるよ!覚えることはたった1つ、「MC曲線はAC曲線とAVC曲線の最小点を必ず通る」。しかも理由まで説明できるようになると、図の正誤問題がぜんぶ解けるようになるよ!
① 結論を先に
平均費用曲線・平均可変費用曲線・限界費用曲線をひとつのグラフに描くと、3本ともU字型をしています。そして次の関係が必ず成り立ちます。
限界費用曲線は、平均費用曲線と平均可変費用曲線の最小点を通る
この1文を図と一緒に頭に入れておけば、この節の図の問題はほぼ処理できます。
② なぜ の最小点を

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
ここで を代入すると、平均費用はさらに2つに分解できます。
右辺の第1項が平均可変費用、第2項が平均固定費用です。つまり平均費用は「1個あたりの可変費用」と「1個あたりの固定費用」を足したものだということになります。この分解は後で何度も使うので、いまここで押さえておいてください。
② 数値例で確認する
費用関数を とすると、平均費用は各項を で割って
と表せます。最後の が平均固定費用にあたり、生産量が増えるほど小さくなっていく項です。固定費用を多くの製品で分け合うほど、1個あたりの負担が軽くなる、という現実そのままの形になっています。
③ 平均費用は原点と結んだ直線の傾き
ここからがこの節の要点です。総費用曲線を描いたグラフの上で、ある生産量 に対応する曲線上の点を A とします。このとき、原点 O と点 A を結んだ直線の傾きが、そのまま における平均費用になります。
なぜでしょうか。直線の傾きは「タテの変化 ÷ ヨコの変化」で求められます。原点から点 A まで進むとき、ヨコには だけ、タテには だけ進みます。したがって
となり、平均費用の定義式そのものになるわけです。
④ 平均費用曲線(U字型)の導出
この作業をすべての生産量について繰り返し、得られた の値を別のグラフに描き移していくと、平均費用曲線が得られます。総費用曲線が逆S字型のとき、平均費用曲線はU字型になります。
なぜU字になるかは、原点から引いた直線の傾きが生産量とともにどう変わるかを追えばわかります。生産量が小さいうちは、固定費用を少ない個数で分け合うため1個あたりの負担が重く、直線は急な角度で立っています。生産量が増えるにつれて直線はだんだん寝ていき、傾きは小さくなります。ところがある生産量を過ぎると、今度は費用そのものが急激にふくらむため、直線は再び立ち上がります。この「下がってから上がる」という動きがU字型を生み出します。
⑤ 平均費用が最小になる点
直線の傾きが最も小さくなるのは、原点を通る直線が総費用曲線に接するところです。接する位置より手前でも先でも、直線は必ずそれより急になります。したがって、
原点を通る直線と総費用曲線との接点において、平均費用は最小になる
という性質が成り立ちます。この接点は後の節で損益分岐点と呼ばれる点になりますので、いまのうちに図の上で場所を覚えておくと得をします。
| C | 25 | 140 |
| D | 30 | 180 |
ステップ2: 原点と結んだ直線の傾き(=平均費用)を計算する
| 点 | 計算 | 平均費用 |
|---|---|---|
| A | 10 | |
| B | 6 | |
| C | 5.6 | |
| D | 6 |
ステップ3: U字型になっていることを確かめる
平均費用は と変化しています。(点 C)でいったん底を打ち、そこから再び上昇に転じているのがわかります。この動きをグラフに描けば、まさにU字型の曲線が現れます。
そして点 C では、原点から引いた直線が総費用曲線にちょうど接しています。平均費用が最小になるのは接点である、という性質が数値からも確認できました。
ステップ4: 総費用の大小と平均費用の大小は一致しない
見落としやすいのは、点 D の総費用(180)は点 A の総費用(100)より大きいのに、平均費用は点 D(6)のほうが点 A(10)より小さいという点です。総費用の大小と平均費用の大小はまったく別の話です。
「たくさんつくれば総費用は増えるが、1個あたりの費用は下がることがある」という感覚は、規模の経済の議論にそのままつながっていきます。
| 生産量の増加に伴って増加 | 右上がり | 規模の不経済が働いている | 収穫逓減 |
つまり、平均費用曲線の底より左側では規模の経済が、右側では規模の不経済が働いていることになります。
② 規模の経済はなぜ生じるのか
生産量が少ない領域で平均費用が下がっていく理由は、主に次の2つです。
固定費用の分散 平均費用の分解式 を思い出してください。第2項の平均固定費用 は、生産量 が大きくなるほど小さくなります。同じ工場、同じ機械を使って生産量を倍にすれば、製品1個が負担する設備費は半分になります。これが平均費用を押し下げる最も大きな力です。
習熟と分業 前節で見たとおり、生産量が増える過程では作業への習熟が進み、工程を分担することで効率も上がります。可変費用の側からも平均費用を押し下げる力が働くわけです。
③ 規模の不経済はなぜ生じるのか
一方、生産量が大きくなりすぎると平均費用は上昇に転じます。設備が能力の上限に達し、無理な稼働による故障や残業代の割増が生じるためです。組織が大きくなりすぎて意思疎通に時間がかかるようになる、という管理上の非効率も規模の不経済の例としてよく挙げられます。
平均固定費用 はこの領域でも下がり続けていますが、それを上回る勢いで平均可変費用 が上昇するため、合計である平均費用が上向くのです。
④ 傾きの読み方を確かめておく
ここまで「傾き」という言葉を繰り返し使ってきたので、いったん整理しておきましょう。 という1次関数において、 を傾き、 を切片と呼びます。傾きは次の式で求められます。
傾きが表しているのは「ヨコ方向に1進んだとき、タテ方向にどれだけ進むか」です。たとえばヨコに20進む間にタテに18進む直線であれば、傾きは です。この直線では、ヨコに1進むたびにタテに0.9進みます。
平均費用も「総費用 ÷ 生産量」というタテ割るヨコの形をしているからこそ、直線の傾きとして図に現れるのです。この対応を一度腑に落としておけば、平均可変費用も限界費用も同じ要領で読めるようになります。
具体例
総費用線を直線として単純化し、生産量が変わると平均費用がどう動くかを見てみましょう。
設定 縦軸に総費用(万円)、横軸に生産量(個)をとります。総費用線は縦軸の10万円から出発し、右上がりに伸びているとします。
| 生産量 | 総費用 | 原点と結んだ直線の傾き(平均費用) |
|---|---|---|
| 10個 | 15万円 | 万円 |
| 20個 | 18万円 | 万円 |
ステップ1: 平均費用が下がっていることを確認する
生産量が10個から20個へ倍増する間に、1個あたりの費用は1.5万円から0.9万円へと大きく下がりました。この区間では規模の経済が働いています。
ステップ2: なぜ下がったのかを分解する
固定費用は10万円で一定です。平均固定費用を計算してみましょう。
規模の経済と規模の不経済
試験のポイント
平均費用との違いは、固定費用を含むかどうかの一点だけです。固定費用は操業を止めても発生してしまう費用なので、「操業を続けるかどうか」を判断する場面では、あえて固定費用を除いた を見る必要があります。この使い分けが第3節の操業停止点につながります。
② 数値例で確認する
可変費用を とすると、各項を で割って
となります。平均費用 と見比べてください。違いは の項だけです。
③ 平均可変費用は「FCから引いた直線」の傾き
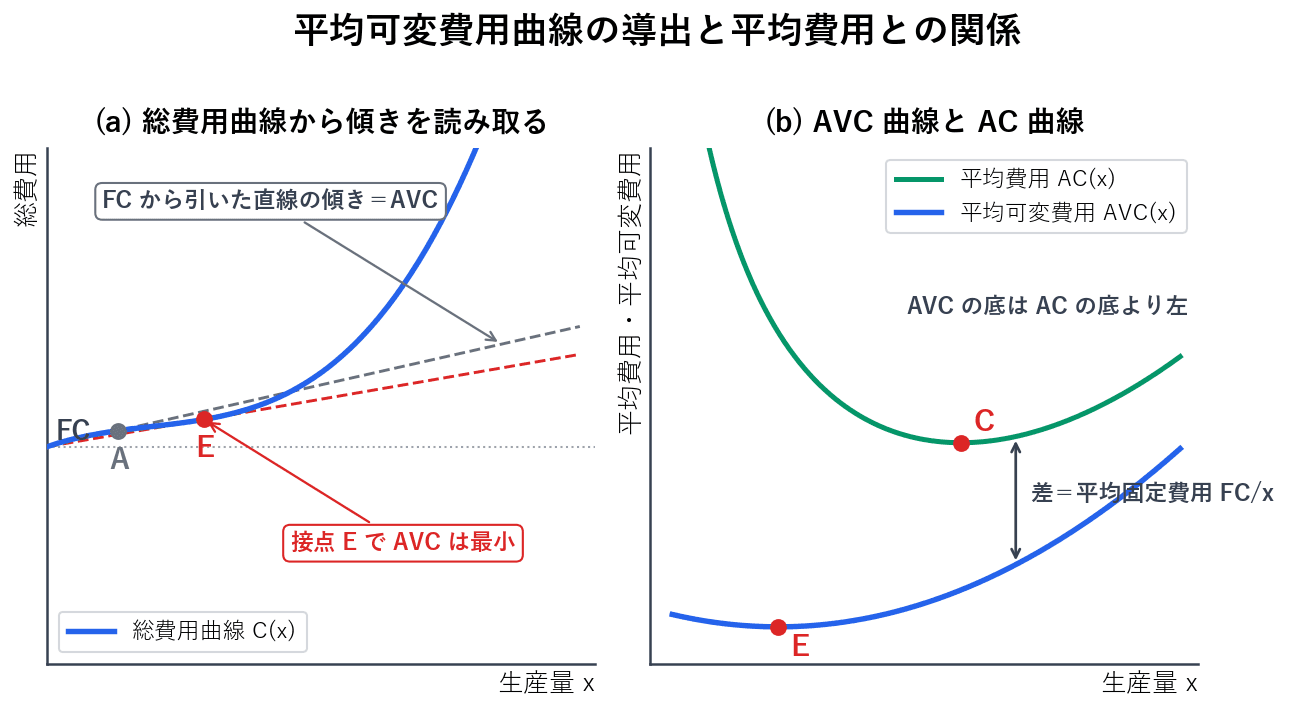
平均可変費用曲線の描き方は、平均費用曲線とほとんど同じです。違いは、原点ではなく縦軸切片 を起点にするという一点だけです。
思い出してください。総費用曲線は可変費用曲線を だけ上にずらしたものでした。ということは、縦軸切片 の位置を原点だと思って総費用曲線を眺めれば、それはそのまま可変費用曲線に見えるわけです。
したがって、生産量 における平均可変費用は、点 と総費用曲線上の点 A を結んだ直線の傾きとして読み取れます。実際に計算すれば
となり、定義式に一致します。
そして平均費用のときと同じ論法で、 を通る直線と総費用曲線との接点において、平均可変費用は最小になることがわかります。総費用曲線が逆S字型であれば、平均可変費用曲線もU字型になります。
④ 平均費用と平均可変費用の関係(その1: 大小関係)
と の間には、必ず次の関係が成り立ちます。
理由は単純です。平均費用は総費用(可変費用 + 固定費用)を生産量で割ったもの、平均可変費用は可変費用だけを生産量で割ったものです。固定費用が存在する限り総費用は可変費用より必ず大きいので、割った後も大小関係は変わりません。
しかも、2本の曲線の縦の差は平均固定費用にあたります。
生産量が増えるほど は小さくなるので、 曲線と 曲線は右へ行くほど近づいていきます。ただし がゼロになることはないので、2本が交わることは決してありません。
⑤ 平均費用と平均可変費用の関係(その2: 最小点の位置)
もう1つ重要な関係があります。
が最小となる生産量 が最小となる生産量
つまり、 の底のほうが の底より右側にあるということです。
理由は、それぞれの最小点がどこで決まるかを考えればわかります。 の最小は原点を通る直線と総費用曲線の接点、 の最小は を通る直線と総費用曲線の接点で決まります。起点が原点より上(高さ の位置)にあるぶん、 から引いた直線のほうが早く曲線に接します。したがって接点は必ず左側、つまり小さい生産量のところに来るのです。
具体例
実際の試験問題の形式で、平均可変費用関数を求めてみましょう。
問題 完全競争のもとで操業する企業の費用関数が次のように示されている。 は総費用、 は生産量を表す。この企業の平均可変費用関数を求めよ。
(平成25年度 第16問 改題)
ステップ1: 可変費用を取り出す
可変費用とは、費用のうち生産量 に依存する部分のことでした。逆に言えば、定数項は固定費用です。この式の定数項は224ですから、
ステップ2: 生産量で割る
平均可変費用は1単位あたりの可変費用なので、 を で割ります。
答え
ステップ3: ついでに平均費用も求めておく
2つを見比べると、差は 、つまり平均固定費用です。関係式
ステップ4: 平均可変費用が最小になる生産量を求めておく
は下に凸の2次関数です。平方完成すると
なので、 のとき最小値5をとります。この「 の最小値5」という数字は、第3節で操業停止点の価格を判定するときにそのまま使える値です。定数項を落とすところさえ間違えなければ、あとは機械的に処理できます。
平均可変費用曲線の導出と平均費用との関係
試験のポイント
② 限界費用は可変費用の増加分
もう少し踏み込むと、限界費用の正体は可変費用の増加分です。数値で確かめてみましょう。
| 5個のとき | 6個のとき | |
|---|---|---|
| 総費用 | 5万円 | 7万円 |
| 固定費用 | 3万円 | 3万円 |
| 可変費用 | 2万円 | 4万円 |
総費用は5万円から7万円へ2万円増えました。したがって生産量が5個のときの限界費用は2万円です。ではなぜ2万円増えたのでしょうか。表を見れば明らかで、固定費用は3万円のまま動かず、可変費用だけが2万円から4万円へ2万円増えています。固定費用は生産量が変わっても動かないのですから、費用の増加分はすべて可変費用から生じるほかありません。
この関係を逆向きに読むと、もう1つ重要な事実が得られます。ある生産量における可変費用は、生産量が1単位増えるたびに生じる限界費用を合計したものである、ということです。1個目の限界費用、2個目の限界費用、3個目の限界費用……をすべて足し上げれば、その生産量までの可変費用になります。
③ 図による表現: 限界費用は接線の傾き
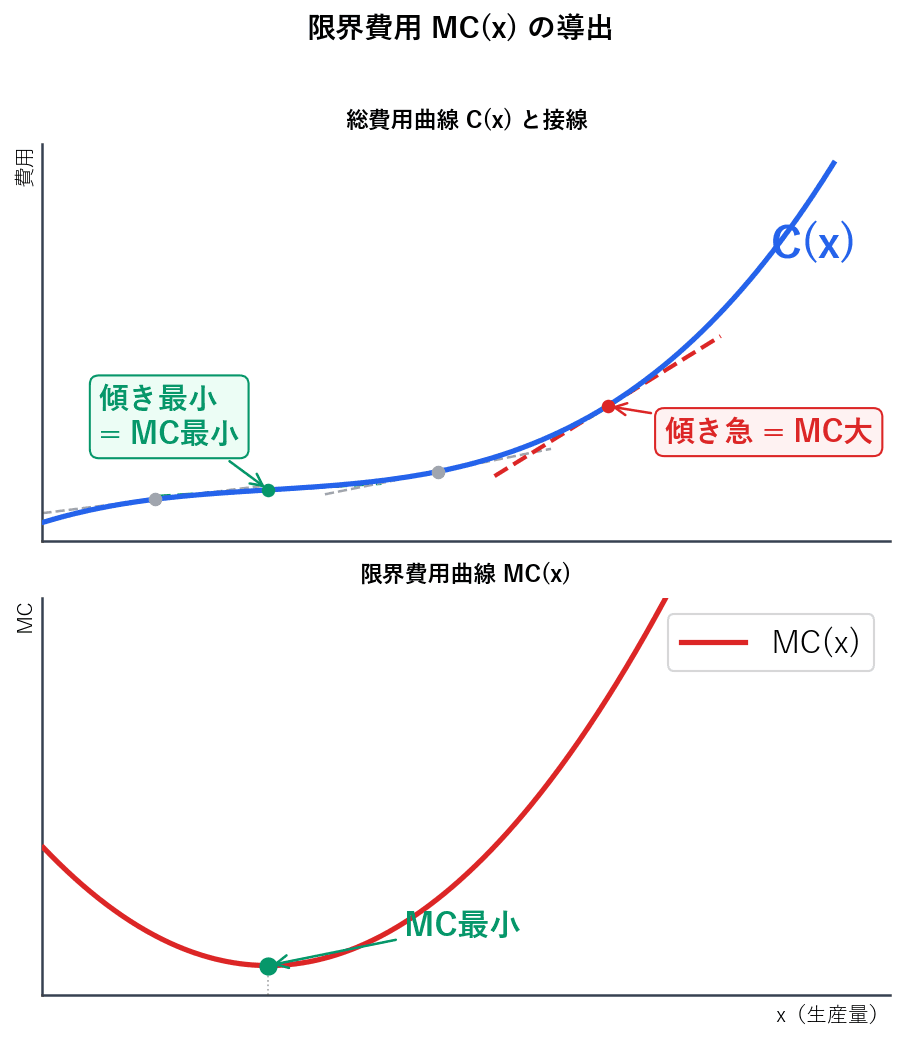
限界費用は「コスト上昇分 ÷ 生産量1単位の増加」という割り算で表されます。これはタテ割るヨコ、つまり傾きの形をしています。
そして生産量の増加分を限りなく小さくしていくと、この傾きは総費用曲線上のその点における接線の傾きに一致します。
イメージをつかんでおきましょう。総費用曲線上の点 A から、生産量が50個増えて点 B に移り、その間に総費用が100万円増えたとします。この50個ぶんの平均的な限界費用は 万円です。しかし本来の限界費用は1単位ごとに考えるもので、しかも費用の増加分は生産量とともに刻々と変化しています。そこで点 A の周辺だけを拡大して、ヨコ1単位ぶんの小さな三角形を描いてみます。この小さな三角形の傾きは、点 A における曲線の接線の傾きにほぼ等しくなります。ほぼ等しいというより、1単位を限りなく小さくすれば完全に一致します。
この考え方は費用に限りません。経済学では一般に
限界○○ = ○○曲線(関数)の接線の傾き
という対応が成り立ちます。
④ 微分による表現
接線の傾きを求める演算が微分です。したがって限界費用は、費用関数を生産量で微分したものに等しくなります。
微分に必要な公式は次の2つだけです。
2つ目の公式は「定数を微分するとゼロ」という意味です。費用関数の定数項は固定費用でしたから、微分すると固定費用は消えることになります。限界費用が可変費用の増加分だという話と、きれいに符合しています。
数値例 を微分してみましょう。
たとえば のときの限界費用は
です。
⑤ 「限界」という言葉について
経済学には限界費用のほかにも、限界生産物・限界効用・限界収入など「限界」のつく用語が次々に登場します。この「限界」は英語の marginal の訳語で、「ある変数が追加的に1単位増えたとき、別の変数がどれだけ変化するか」を表します。図でいえば、ヨコ軸の値が1増えたときにタテ軸の値がどれくらい動くか、ということです。
日常語の「限界=これ以上は無理」という意味(英語の limit)とはまったく別物なので、ここで切り替えておいてください。主な限界概念を並べておきます。
| 用語 | 意味 |
|---|---|
| 限界費用 | 生産量を1単位増やしたときの費用の増加分 |
| 限界生産物 | 生産要素の投入量を1単位増やしたときの生産量の増加分 |
| 限界効用 | 消費量を1単位増やしたときの効用の増加分 |
| 限界収入 | 生産・販売量が1単位増えたときの収入の増加分(完全競争市場では市場価格に等しい) |
⑥ 限界費用曲線(U字型)の導出
各生産量について接線を引き、その傾きをプロットしていけば限界費用曲線が描けます。
総費用曲線が逆S字型のとき、接線の傾きは次のように変化します。変曲点までは生産量が増えるにつれて接線が寝ていく(限界費用は小さくなる)、変曲点を超えると接線が急になっていく(限界費用は大きくなる)。したがって限界費用曲線もU字型になり、その底は総費用曲線の変曲点に対応します。
前節で「変曲点は限界費用が最小になる生産量」と書いたのは、このことでした。
具体例
問題 完全競争のもとで操業する企業の費用関数が次のように示されている。 は総費用、 は生産量を表す。この企業の限界費用関数を求めよ。
(平成19年度 第13問(設問2) 改題)
ステップ1: 微分の方針を確認する
限界費用関数は、費用関数を生産量 について微分すれば求められます。公式
ステップ2: 項ごとに微分する
| 項 | 微分後 | 計算 |
|---|---|---|
ステップ3: まとめる
答え
限界費用MC(x)の導出
試験のポイント
理由は、総費用曲線の上で起きていることを見ればわかります。
平均費用が最小になるのは、原点を通る直線が総費用曲線に接する点 C でした。ここで「接する」という言葉に注目してください。接しているということは、この直線は接線でもあるということです。
一方、接線の傾きは限界費用を表していました。つまり点 C において、原点から引いたこの1本の直線は、
という2つの顔を同時に持っています。1本の直線の傾きは1つですから、平均費用の最小値とその点の限界費用は一致することになります。
③ なぜ の最小点も が通るのか
まったく同じ論法です。平均可変費用が最小になるのは、縦軸切片 を通る直線が総費用曲線に接する点 E でした。この直線も接線なので、その傾きは限界費用でもあります。
したがって、平均可変費用の最小値とその点の限界費用は一致するわけです。
④ 3本の曲線の並び方
以上をまとめると、3本の曲線は次のように配置されます。
| 生産量の区間 | 位置関係 |
|---|---|
| の底 | 最も左(総費用曲線の変曲点に対応) |
| の底 | 次( を通る直線の接点 E に対応) |
| の底 | 最も右(原点を通る直線の接点 C に対応) |
| 全域 | (差は平均固定費用 ) |
| の区間 | は右下がり(平均を引き下げる) |
| の区間 | は右上がり(平均を引き上げる) |
最後の2行は、平均と限界の一般的な関係です。いま得点している点数(限界)が、これまでの平均を下回っていれば平均は下がり、上回っていれば平均は上がる、という試験の平均点と同じ理屈だと考えるとわかりやすいでしょう。だからこそ、限界がちょうど平均に等しくなるところで平均は底を打つのです。
⑤ 引っかかりやすい言い換え
この論点は、文章をわずかに入れ替えた誤りの選択肢として頻繁に出題されます。
限界費用が最小になるのは3本のうち最も左の位置であり、そこで とぶつかることはありません。「どちらが最小になる点の話なのか」を必ず確認してください。
⑥ 平均固定費用の動きにも注意
もう1つ、図の問題で狙われるのが平均固定費用 です。これはU字ではなく、生産量が増えるほど一方的に減少していく曲線です。したがって「ここで平均固定費用が最小になる」という記述は原則として誤りになります。固定費用を分け合う相手が増え続ける以上、下がり続けるだけで底は打たないからです。
具体例
問題 下図は企業の短期費用曲線を示し、縦軸の が固定費用を表している。総費用曲線 上の接線のうち、①その傾きが最小となる点を X、②A を起点とした直線と接する点を Y、③O を起点とした直線と接する点を Z とする。この図から読み取れる記述として、最も適切な組み合わせを選べ。
(令和5年度 第14問)
〔解答群〕ア a と b / イ a と c / ウ a と d / エ b と c / オ b と d
ステップ1: 3つの点が何を意味するか整理する
| 点 | 定義 | 意味 |
|---|---|---|
| X | 接線の傾きが最小 | 限界費用が最小になる点(変曲点) |
| Y | A(=)を起点とする直線との接点 | 平均可変費用が最小になる点 |
| Z | O(原点)を起点とする直線との接点 | 平均費用が最小になる点 |
ステップ2: 選択肢を1つずつ判定する
a は誤り 平均固定費用は、A から引いた水平線の上の点と原点を結んだ直線の傾きで表されます。生産量が多いほど平均固定費用は減少し続けるので、点 X で最小になるわけではありません。
b は正しい 点 Y は を起点とする直線と総費用曲線の接点ですから、定義どおり平均可変費用が最小になる点です。
c は正しい 点 Z は原点を起点とする直線と総費用曲線の接点ですから、平均費用(平均総費用)が最小になる点です。
d は誤り 点 X は限界費用が最小になる点、つまり限界費用曲線の底です。そこから右へ進む点 Z までの区間では、接線の傾きは急になっていきます。したがって限界費用は逓減ではなく逓増しています。
ステップ3: 答えを選ぶ
正しいのは b と c なので、答えはエです。
ステップ4: 位置関係を再確認する
図の上で3点は左から X → Y → Z の順に並びます。これは「
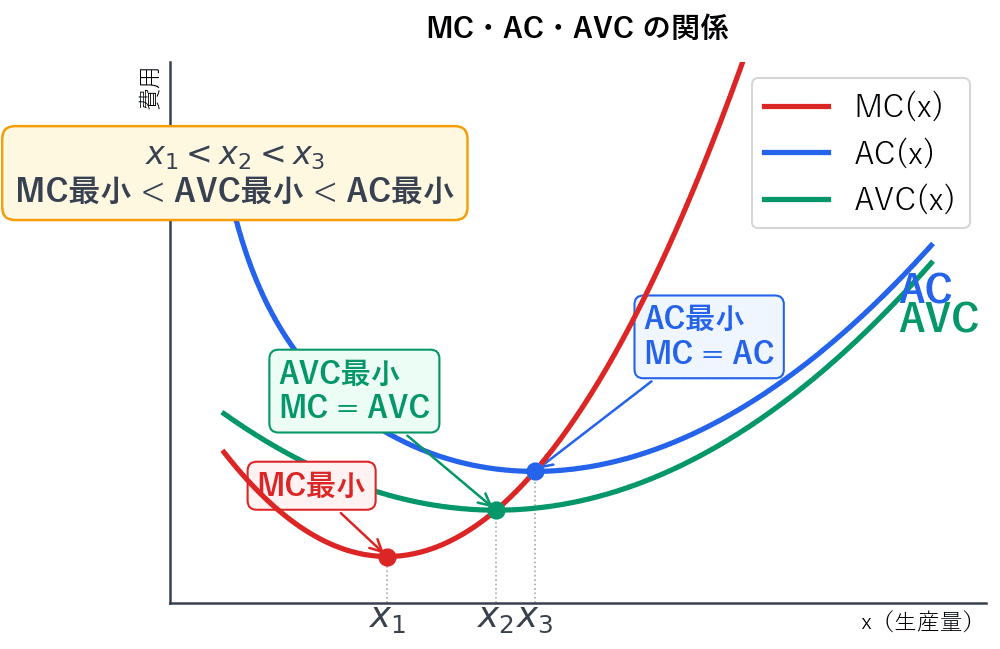
MC・AC・AVCの関係
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
平均固定費用だけで0.5万円も下がっています。平均費用の低下(1.5 → 0.9、つまり0.6万円の低下)の大部分が、固定費用を分け合った効果で説明できることがわかります。
ステップ3: 可変費用の側も確認する
平均可変費用も0.5万円から0.4万円へ下がっており、習熟の効果が表れています。
ステップ4: このあとどうなるか
この企業がさらに生産量を増やし続ければ、やがて設備が限界に達して平均可変費用が上昇に転じます。その上昇分が平均固定費用の低下分を上回った瞬間から、平均費用は上向きます。そこが規模の経済と規模の不経済の境目、すなわち平均費用曲線の底です。
| 定数の微分はゼロ |
ステップ4: 値を確かめる
念のため、定義に立ち返って検算してみましょう。 のときの限界費用は公式から
です。一方、実際に生産量を2から3へ増やしたときの総費用の変化を見ると、
15と10で少しずれていますが、これは1単位という刻みが粗いためです。微分は刻みを限りなく小さくしたときの値なので、 ちょうどでの接線の傾き10のほうが正確な限界費用です。両者がずれるのは曲線が曲がっている証拠であり、むしろ自然な結果だと理解してください。
ステップ5: 限界費用が最小になる生産量を求める
を平方完成すると
なので、 のとき限界費用は最小値 をとります。この生産量が、総費用曲線の変曲点に対応する位置です。
