会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る資産除去債務の処理は、4つの段取りで進みます。
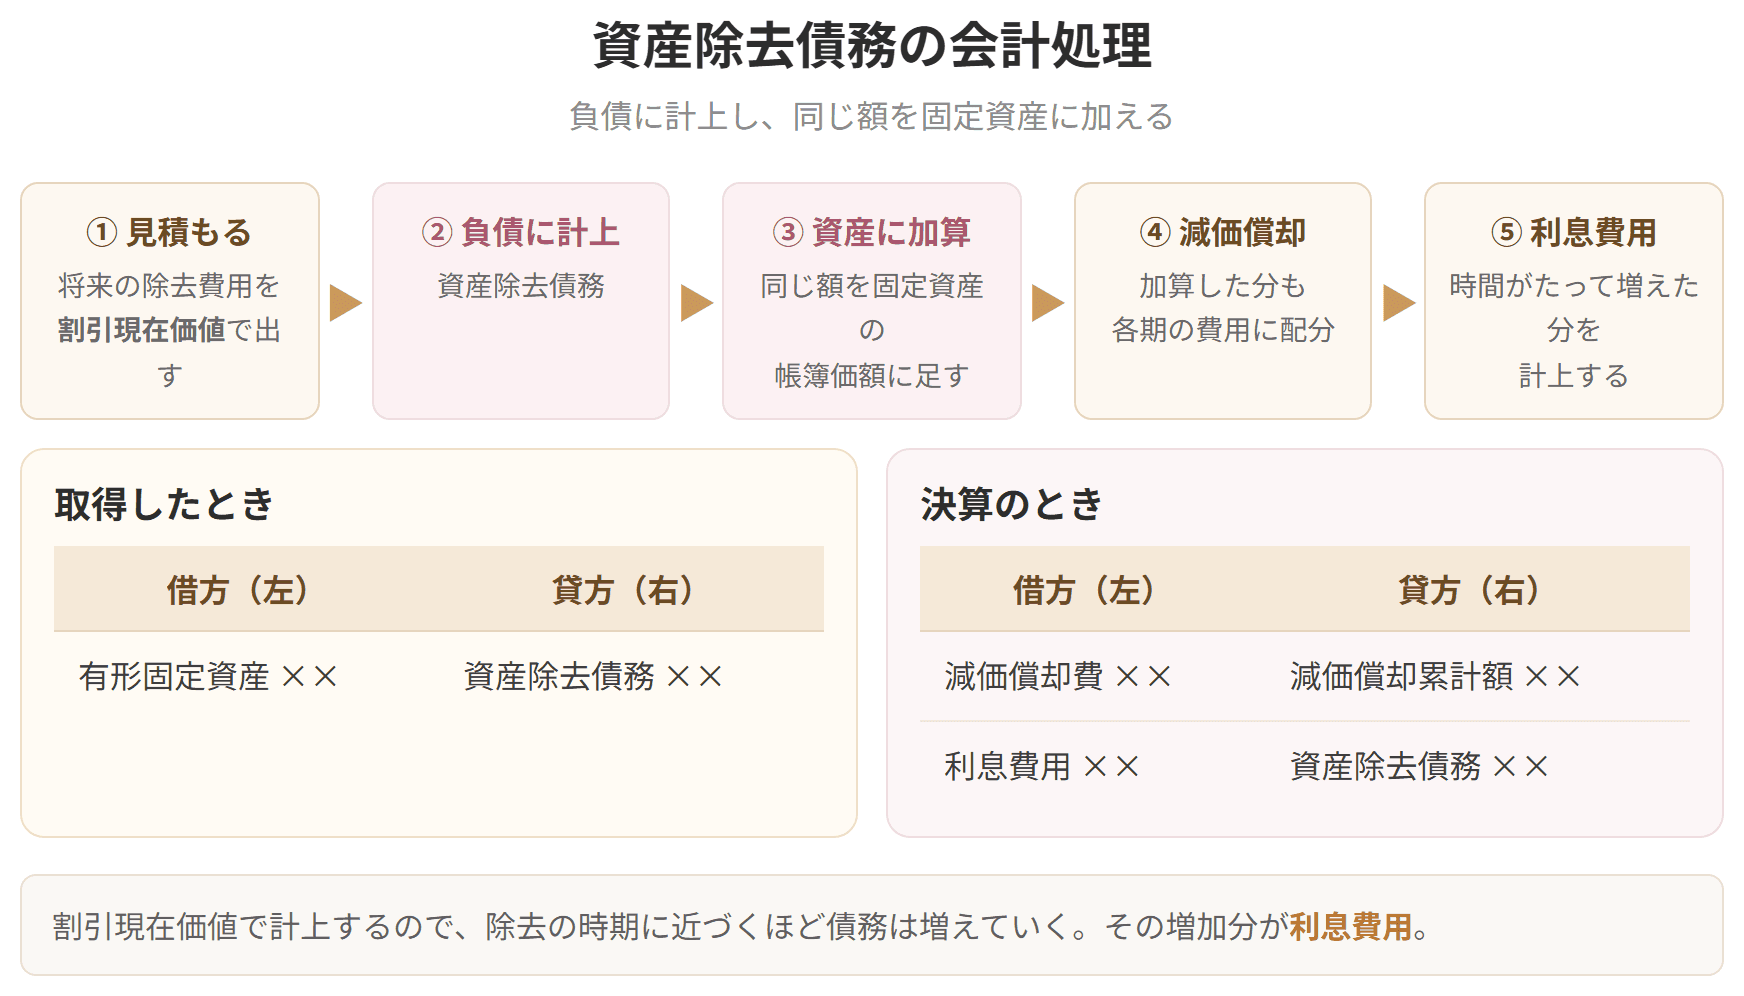
①いくらになるかを見積もる → ②負債に立て、同額を資産に乗せる → ③乗せた分を償却する → ④時の経過ぶんを足していく
計算の勘どころは、将来かかる取り壊し費用を、いまの価値に割り戻すところです。第5章で扱った現在価値が、ここでも顔を出します。
そして時が進むにつれて利息費用を足し、最後には割り引く前の見積額へ戻していく。この動きが、この節のいちばん面白いところです。


簡単にいうと
将来の除去費用を現在価値に割り引いて負債に。同じ額を資産にも足して、耐用年数で償却するよ!
取り壊しにかかる費用(割引前の将来キャッシュフロー)を見積もり、それをいまの価値に割り戻した金額で計上します。
例
| 項目 | 内容 |
|---|---|
| 除去に要する費用(割引前将来CF見積額) | 1,000千円 |
| 割引率 | 3.0% |
| 除去の時期 | 資産取得から5年後 |
資産除去債務の会計処理

試験のポイント

簡単にいうと
割り引いて小さくした負債を、毎年ふくらませて元の見積額に戻していく。その増加分が利息費用だよ!
最初に立てた負債は、将来の金額を割り戻して小さくしたものでした。除去の日が近づくにつれて、割り引いた分を戻していかなければなりません。この毎年の戻し分を時の経過による調整額(利息費用)といいます。
例

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
求めた金額を負債として計上し、それと同じ額をその固定資産の取得原価に足し込みます。
例
| 項目 | 金額 |
|---|---|
| 資産除去債務 | 863千円 |
| 資産の取得原価 | 10,000千円 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 有形固定資産 | 10,863 | 現金預金 | 10,000 |
| 資産除去債務 | 863 |
※なぜ取得原価に乗せるのか。その資産を据えて動かす以上、いつか片づける負担はついて回ります。据え付けにかかる運賃や設置費と同じ性格のものだと見て、まとめて取得原価に含める、という考え方です。
取得原価に足し込んだ除去費用は、その資産の残りの耐用年数にわたって、減価償却の形で毎期の費用に割っていきます。
例
| 項目 | 内容 |
|---|---|
| 資産の耐用年数 | 5年 |
| 残存価額 | 0 |
| 償却方法 | 定額法 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 2,000 | 減価償却累計額 | 2,000 |
| 減価償却費 | 173 | 減価償却累計額 | 173 |
※分かりやすさのため仕訳を2本に分けています。実際にはまとめて2,173千円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 利息費用 | 26 | 資産除去債務 | 26 |
※この利息費用は、対応する有形固定資産の減価償却費と同じ区分に並べます。
| 時点 | 資産除去債務 | 調整額 |
|---|---|---|
| 取得時 | 863 | − |
| 1年後 | 889 | +26 |
| 2年後 | 916 | +27 |
| 3年後 | 943 | +27 |
| 4年後 | 971 | +28 |
| 5年後 | 1,000 | +29 |
※この表は動きを見せるためのもので、計算そのものを覚える必要はありません。
毎年少しずつ積み増していった結果、5年後にはちょうど、割り引く前の見積額1,000にたどり着きます。
小さくしておいたものを、時間をかけて元へ戻す。現在価値の計算が、そのまま逆再生されている格好です。
具体例
除去したときの処理
①見積もりどおりだった場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 資産除去債務 | 1,000 | 現金預金 | 1,000 |
負債がきれいに消え、損も得も出ません。読みが当たっていたということです。
②見積もりを超えた場合(実際には1,200かかった)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 資産除去債務 | 1,000 | 現金預金 | 1,200 |
| 資産除去費用 | 200 |
※資産除去費用は、原則としてその資産の用途に応じた区分で損益計算書に載せます。
はみ出た200が、取り壊した年の費用として姿を現します。逆に安く済めば、その差は利益になります。
流れをまとめると
| 段階 | 処理 |
|---|---|
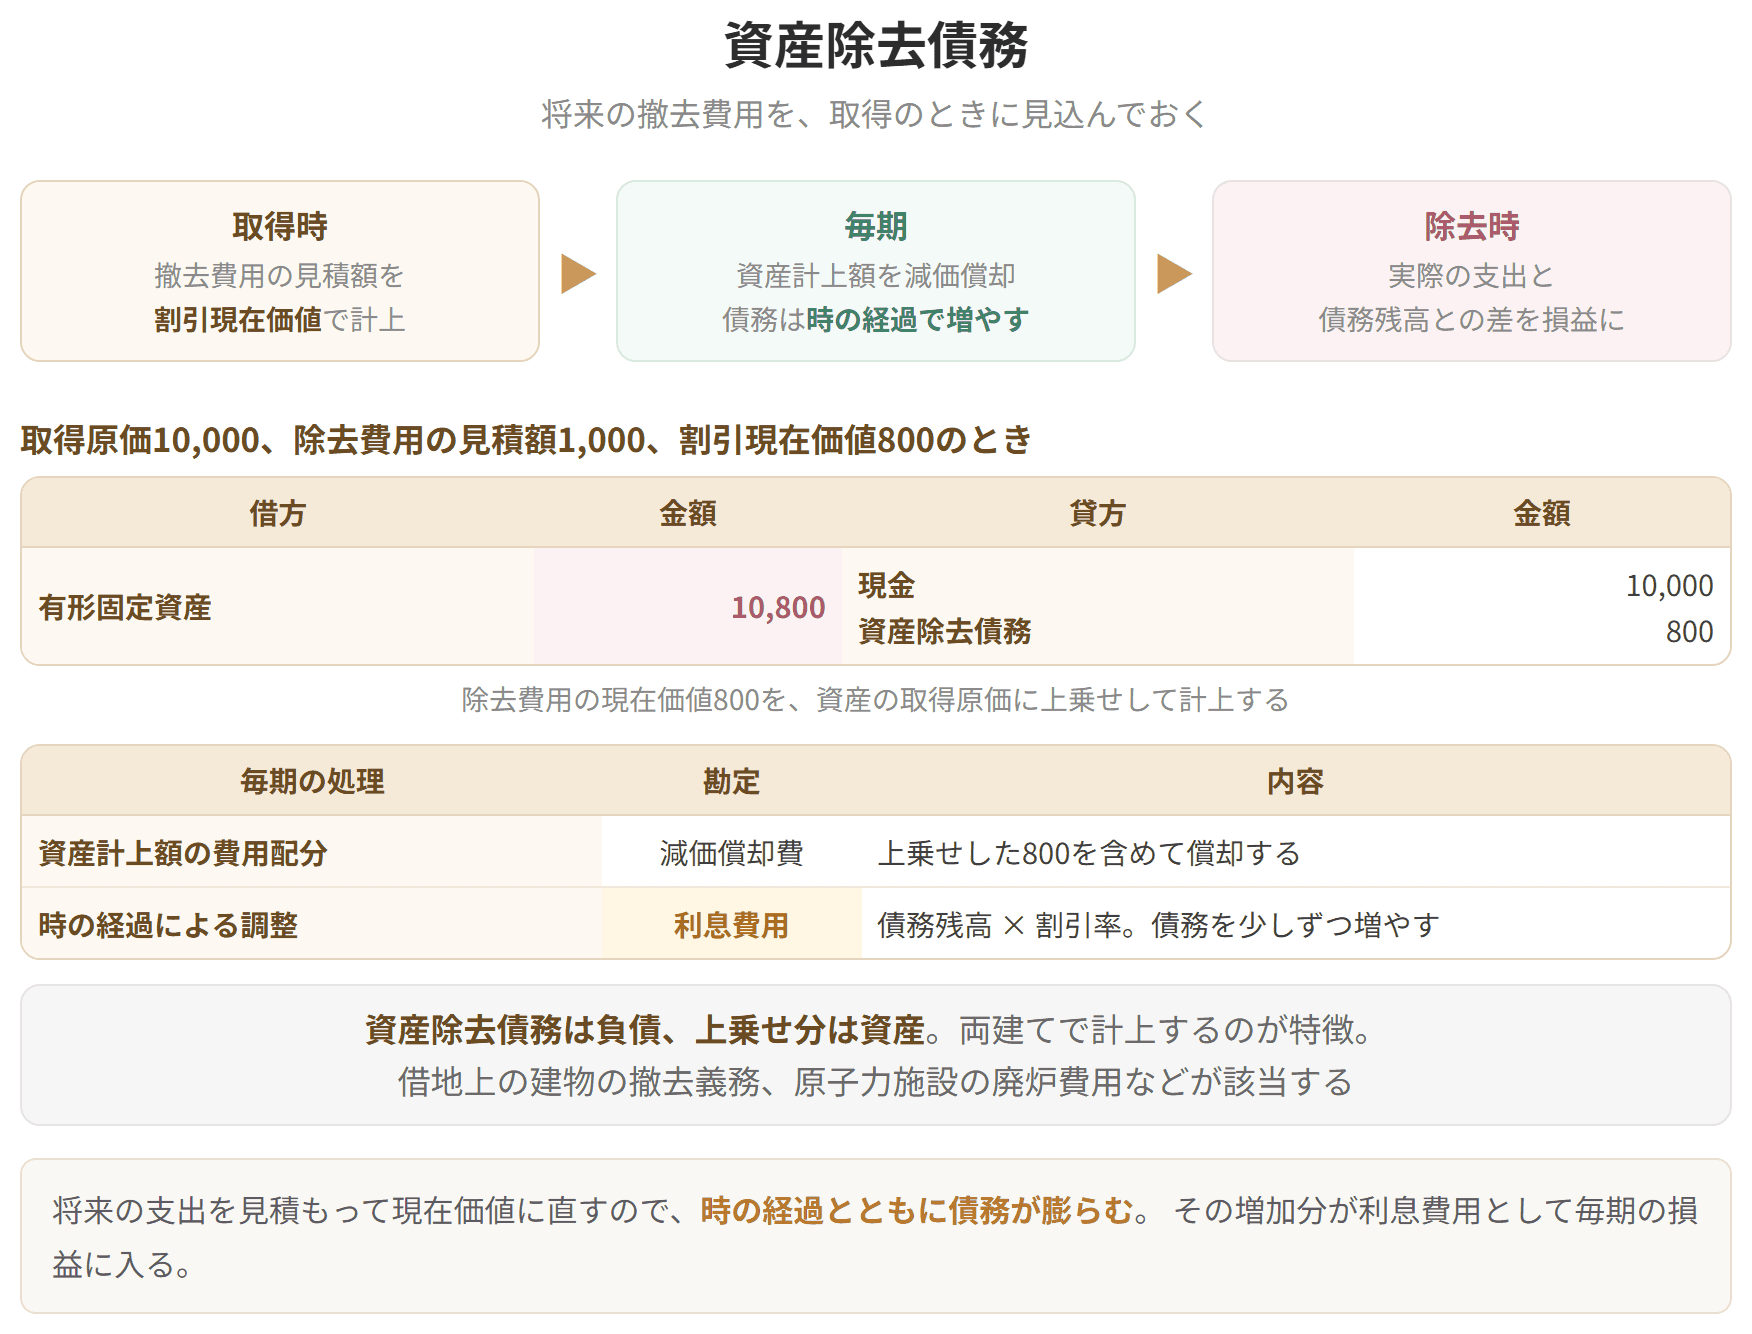
| 取得時 | 将来の除去費用を割引現在価値で負債計上。同額を資産に加算 |
| 各期(償却) | 資産に加算した除去費用を減価償却 |
| 各期(調整) | 期首の資産除去債務 × 割引率を利息費用として負債に加算 |
| 除去時 | 負債を取り崩し、実際の支出との差額を損益に計上 |
買った時点で将来の負担を表に出し、使う期間に割っていく。この会計の狙いは、この一言に尽きます。
資産除去債務
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
