会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る建物は、いつか壊します。借りた土地に工場を建てれば、返すときに更地へ戻す約束がついてきます。その取り壊しの費用を、いつの費用として扱うかが、ここでの論点です。
日本にはもともと、この負担をまとめて扱う決まりがありませんでした。電力会社が発電設備の解体費用を引当金として積むといった個別の例はあったものの、海外の基準にあるような資産除去債務の処理は取り入れられていなかったのです。そこで基準が設けられ、将来の取り壊し負担を財務諸表の上に見えるようにして、投資判断の材料にしてもらうことがねらいとされました。
この節では、何が資産除去債務にあたるのか、「除去」はどこまでを指すのか、どう記帳するのかを押さえます。


簡単にいうと
「壊すときにお金がかかる」なら、買ったときにその分を負債にしておこう、という考え方だよ!
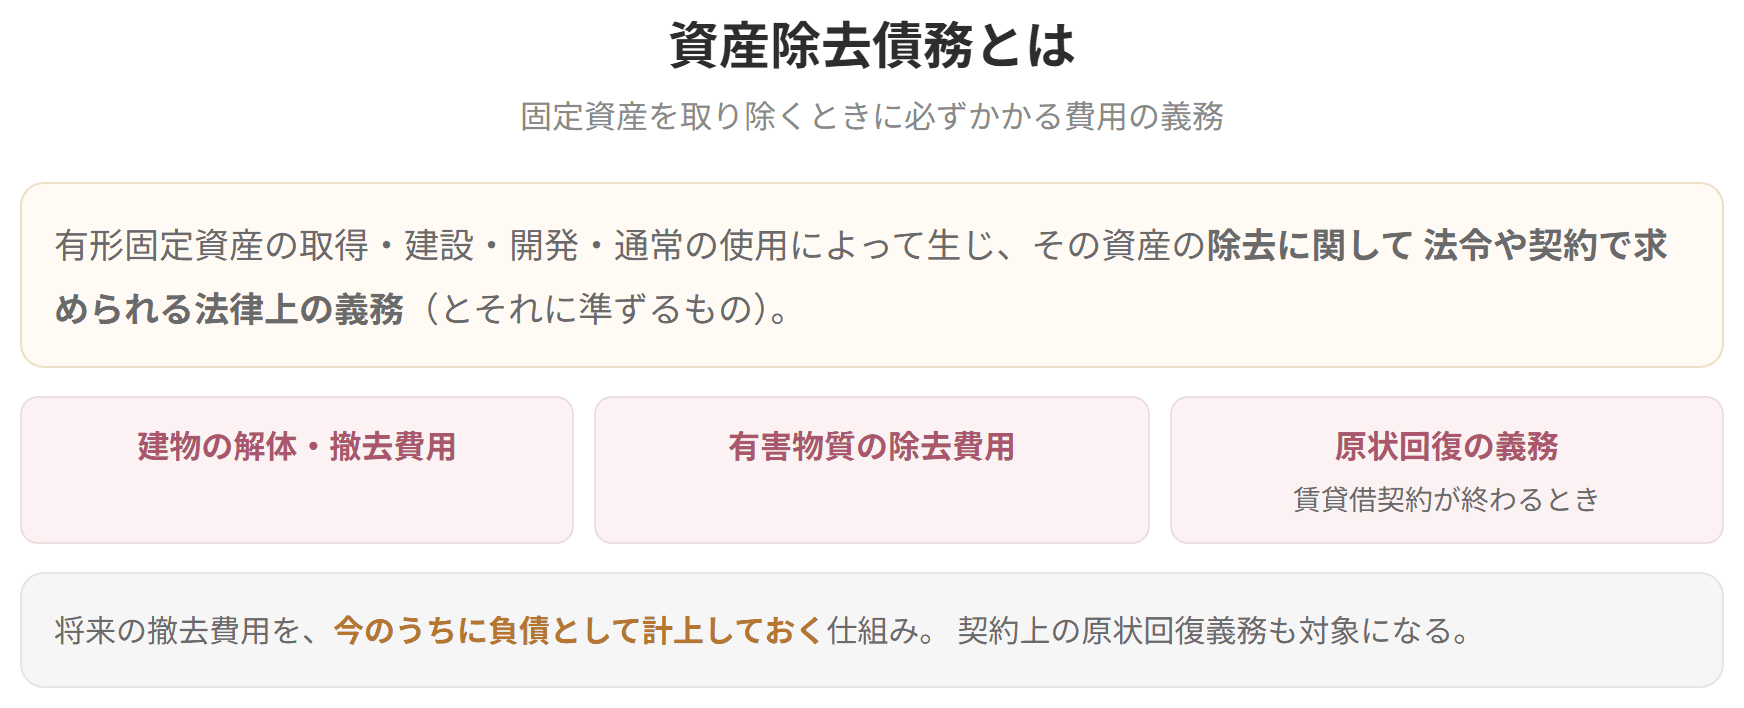
資産除去債務は、会計基準の上では「有形固定資産の取得、建設、開発または通常の使用によって生じ、当該有形固定資産の除去に関して法令または契約で要求される法律上の義務およびそれに準じるもの」と定められています(資産除去債務に関する会計基準)。
かみくだけば、その資産を手に入れて使ったために生じた、法令や契約で決まっている後始末の義務です。
有形固定資産を手放すときには、解体の作業費や廃材の処分費といった除去費用がかかることがあります。法令や契約でその片づけが義務づけられている場合、見積もった金額を資産除去債務として負債に立てます。そして同じ金額をその固定資産の取得原価に上乗せし、耐用年数にわたって費用に配っていきます。負債と資産の両方に同時に載るのが、この処理の特徴です。
発電設備のように、法律で解体が義務づけられている資産が典型例です。
取得したとき → 将来の除去費用を負債として立てる → 使用期間にわたって費用配分 → 除去
なぜ取得時なのか。取り壊しの費用は、その資産を使う以上いつか必ず出ていく負担です。壊した年だけの費用にしてしまうと、使っていた年の利益がその分だけ大きく見えてしまいます。手に入れた時点で義務として認識し、使った期間に割り振るほうが実態に合う、という考え方です。
ここでいう除去とは、その資産を用役の提供から外すことを指します。ただし一時的に外しただけのものは含みません。
| 除去にあたる | 除去にあたらない |
|---|
資産除去債務とは

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 売却 | 転用 |
| 廃棄 | 用途変更 |
| リサイクル | 遊休状態になる場合 |
分かれ目は、その資産を使うのをやめて手放したかどうかです。転用や用途変更は、役目を変えながらまだ使い続けているので除去にはあたりません。遊休も、しばらく動かしていないだけで手放したわけではないため、該当しません。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
