財務・会計とは
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
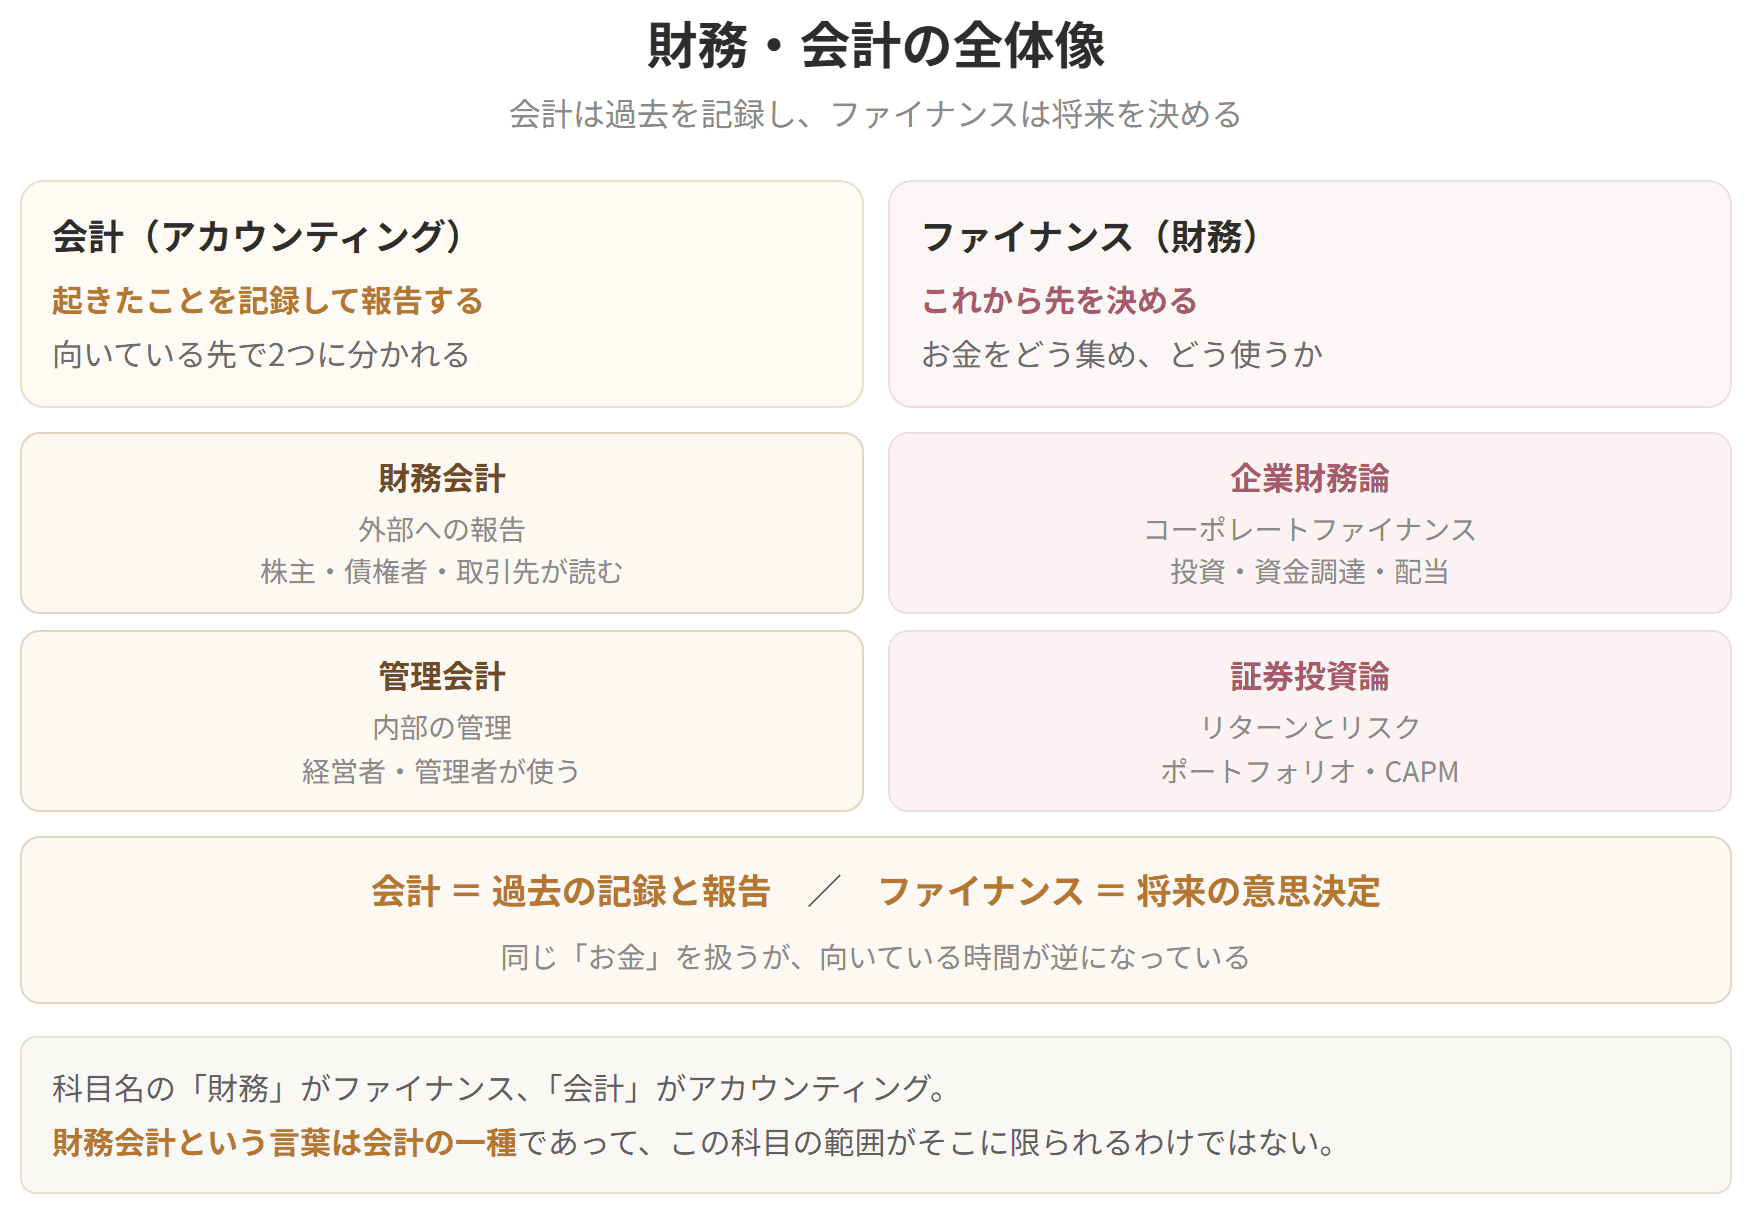
プレミアムで見る「財務・会計」は、企業の活動をお金という共通の物差しで読み解く科目です。科目名は2つの言葉からできていて、財務はファイナンス、会計はアカウンティングを指します。つまりこの1科目の中に、性格の違う2つの世界が同居しているわけです。
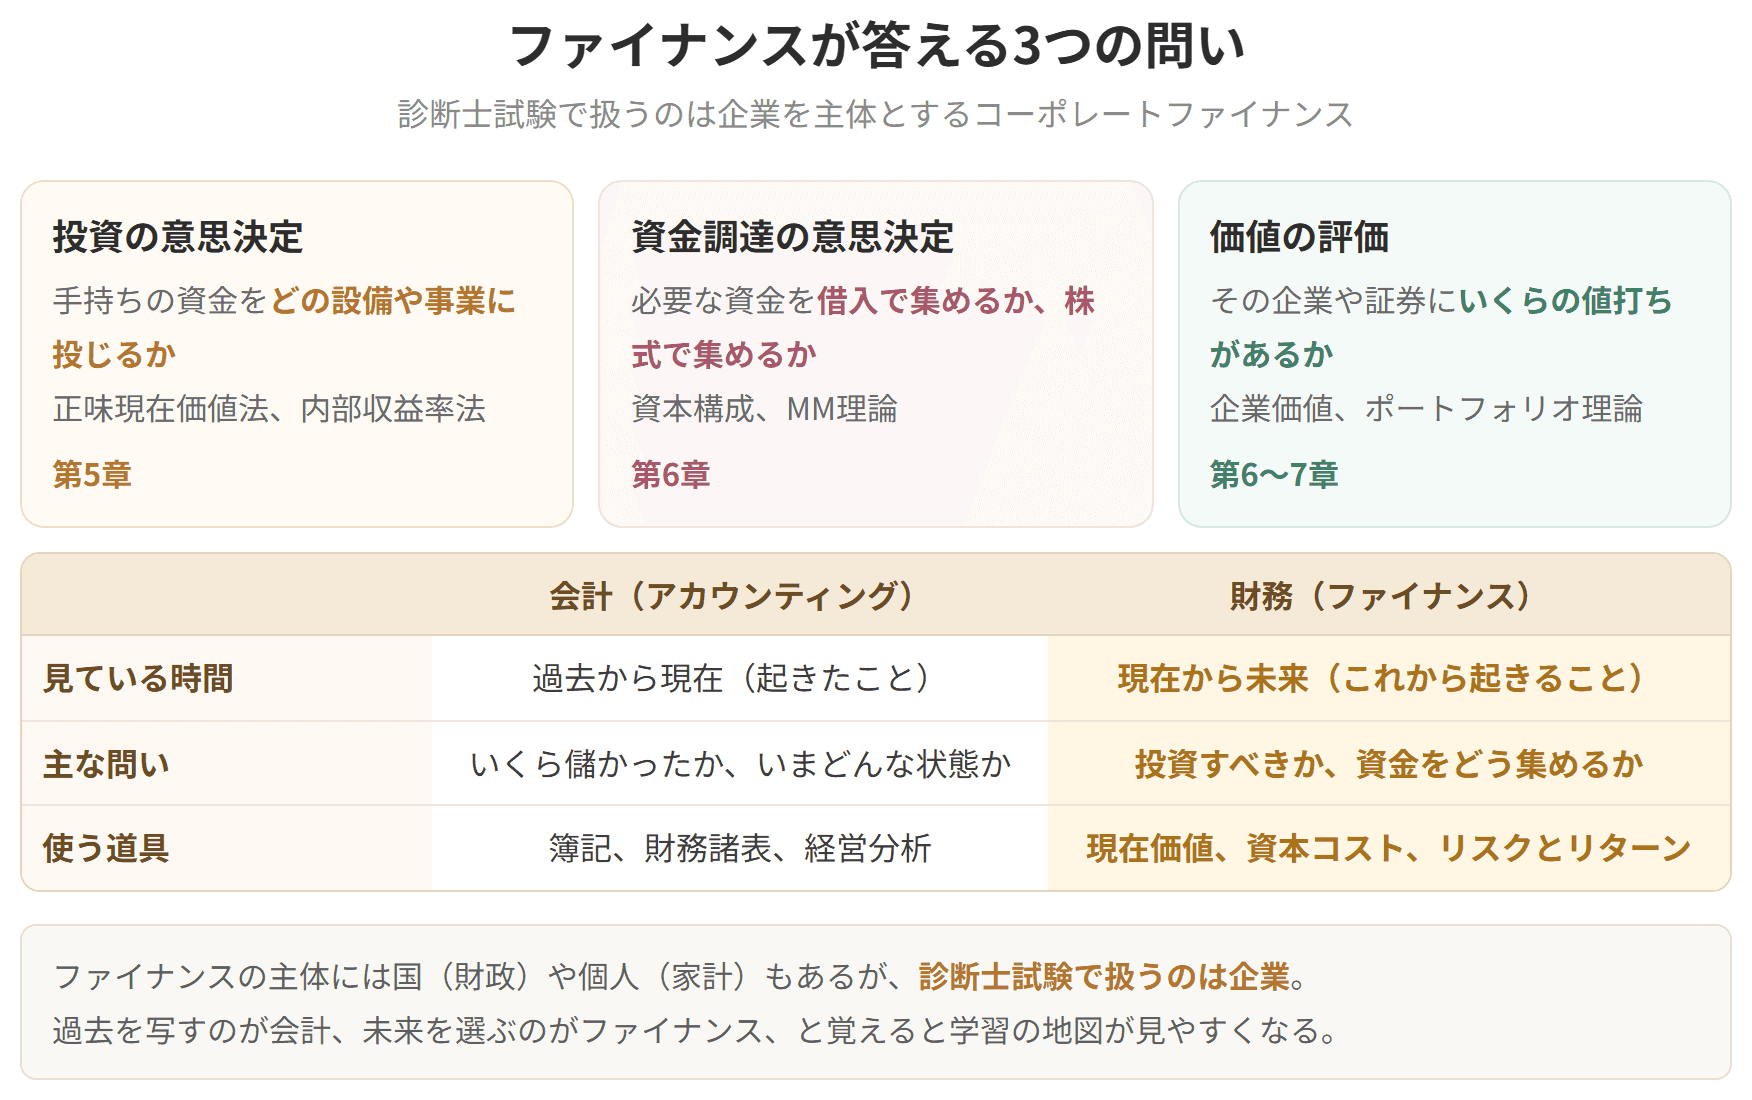
会計は「起きたことを記録し、数字にまとめて報告する」仕事です。決算書を作り、外の人にも中の人にも会社の姿を見せます。一方のファイナンスは「これからどうするかを数字で決める」仕事です。投資すべきか、資金をどう集めるか、その会社はいくらの価値があるのかを考えます。過去を写すのが会計、未来を選ぶのがファイナンスと覚えると、学習の地図が一気に見やすくなります。
この節では、2つの世界のそれぞれの中身と、両者が企業の実際のビジネスとどうつながっているのかを押さえます。ここが腹に落ちていると、第2章以降の細かい論点が「いま自分はどのあたりを勉強しているのか」とセットで頭に入ります。


簡単にいうと
「財務・会計」は1つの科目だけど、中身は財務(ファイナンス)と会計(アカウンティング)の2本立て。まずはこの地図を持っておこう!
科目名である「財務・会計」のうち、財務はファイナンス、会計はアカウンティングを指します。中小企業診断士試験では、この両方が出題範囲です。
ここで1つ注意があります。会計の中には「財務会計」という用語も登場しますが、これは会計(アカウンティング)の一種であって、科目名の「財務」とは別物です。科目の出題範囲が財務会計だけに限定されているわけではありません。名前が似ているだけで指しているものが違うので、最初に区別しておきましょう。
2つの世界は、扱う時間の向きが違います。
| 会計(アカウンティング) | 財務(ファイナンス) | |
|---|---|---|
| 見ている時間 | 過去から現在(すでに起きたこと) | 現在から未来(これから起きること) |
| 主な問い | いくら儲かったか、いまどんな状態か | 投資すべきか、資金をどう集めるか |
| 使う道具 | 簿記、財務諸表、経営分析 | 現在価値、資本コスト、リスクとリターン |
| 学習する章 |
財務・会計の全体像

試験のポイント

簡単にいうと
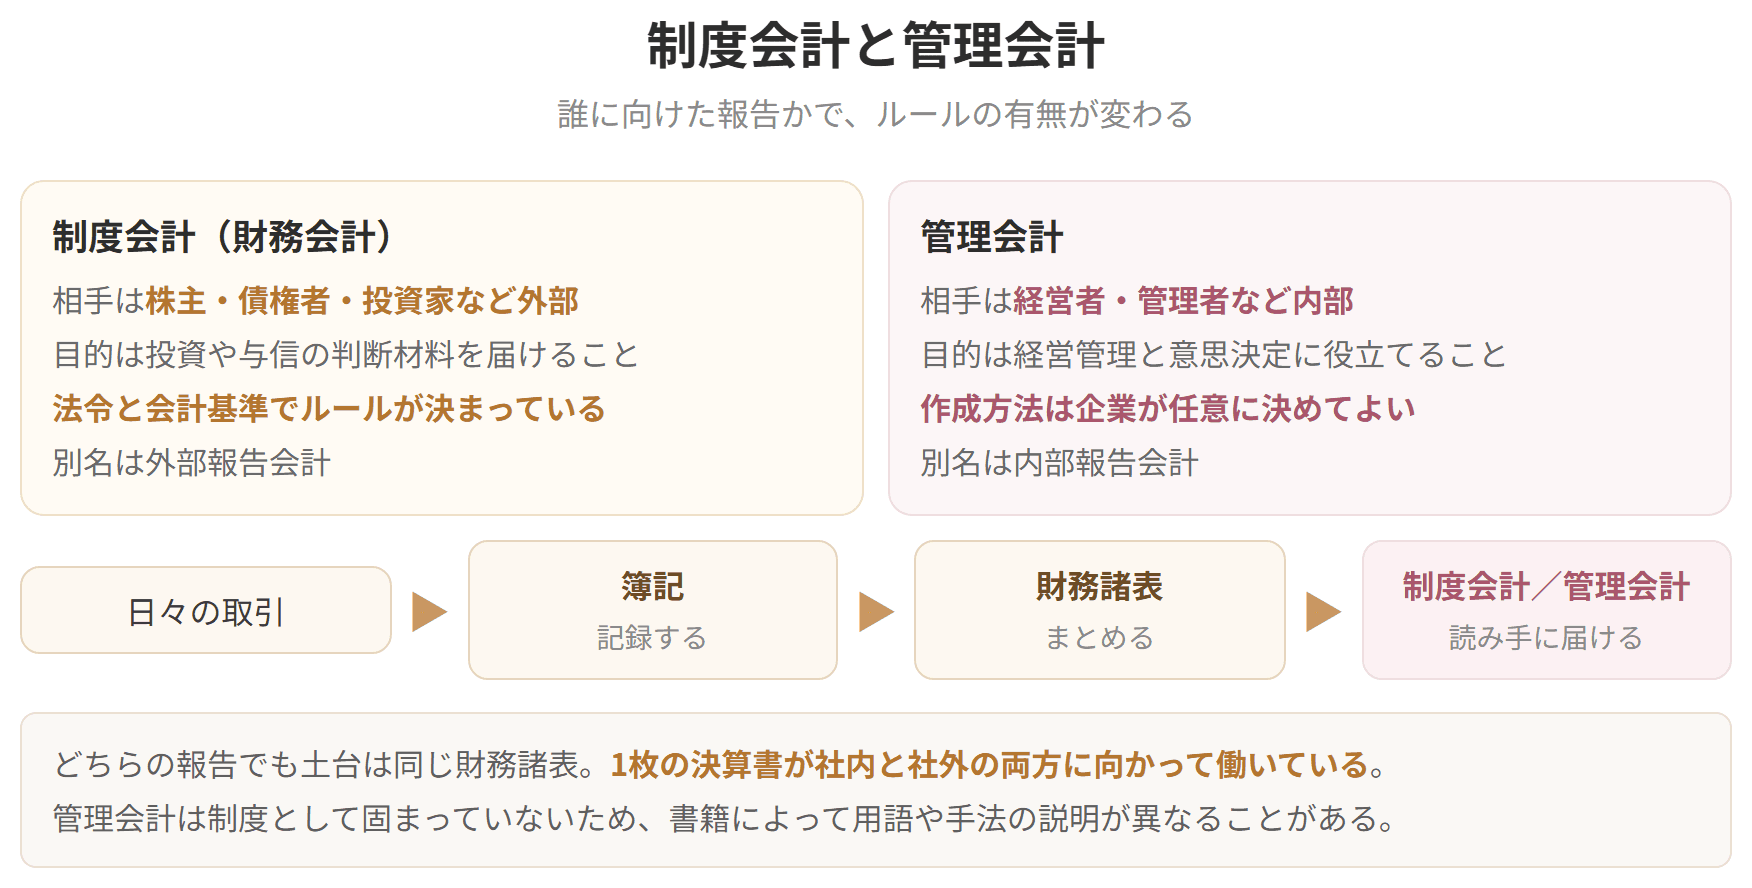
会計は「誰に見せるか」で2つに分かれるよ。外の人に見せるのが制度会計、社内で使うのが管理会計!
会計とは、企業の財政状態や利益を計算するための方法・技法の総称です。会計は誰に向けた報告かという物差しで、次の2つに分かれます。
債権者(金融機関や取引先など)や株主といった、企業の外部関係者への報告を目的とする会計です。外部の人は会社の中を直接のぞけませんから、報告される数字が企業の真実の姿を映していなければ判断を誤ります。そこで、企業が好き勝手なルールで財務諸表を作ることは認められておらず、法令や会計基準によって作成ルールが定められています。財務会計が「外部報告会計」とも呼ばれるのはこのためです。
経営者や管理者といった、企業の内部関係者に対して、経営管理や意思決定のための情報を届けることを目的とする会計です。社内で使うものですから、作成方法や判断基準は企業が任意に決めてかまいません。同じ指標でも会社によって集計の仕方が微妙に違う、ということが起こり得るのはこのためです。書き手によって手法の呼び方や表現が異なるのも、管理会計が制度として固まっていないからです。
どちらの報告でも、土台となるのは財務諸表です。学習の基本となる財務諸表は貸借対照表・損益計算書・キャッシュフロー計算書
簡単にいうと
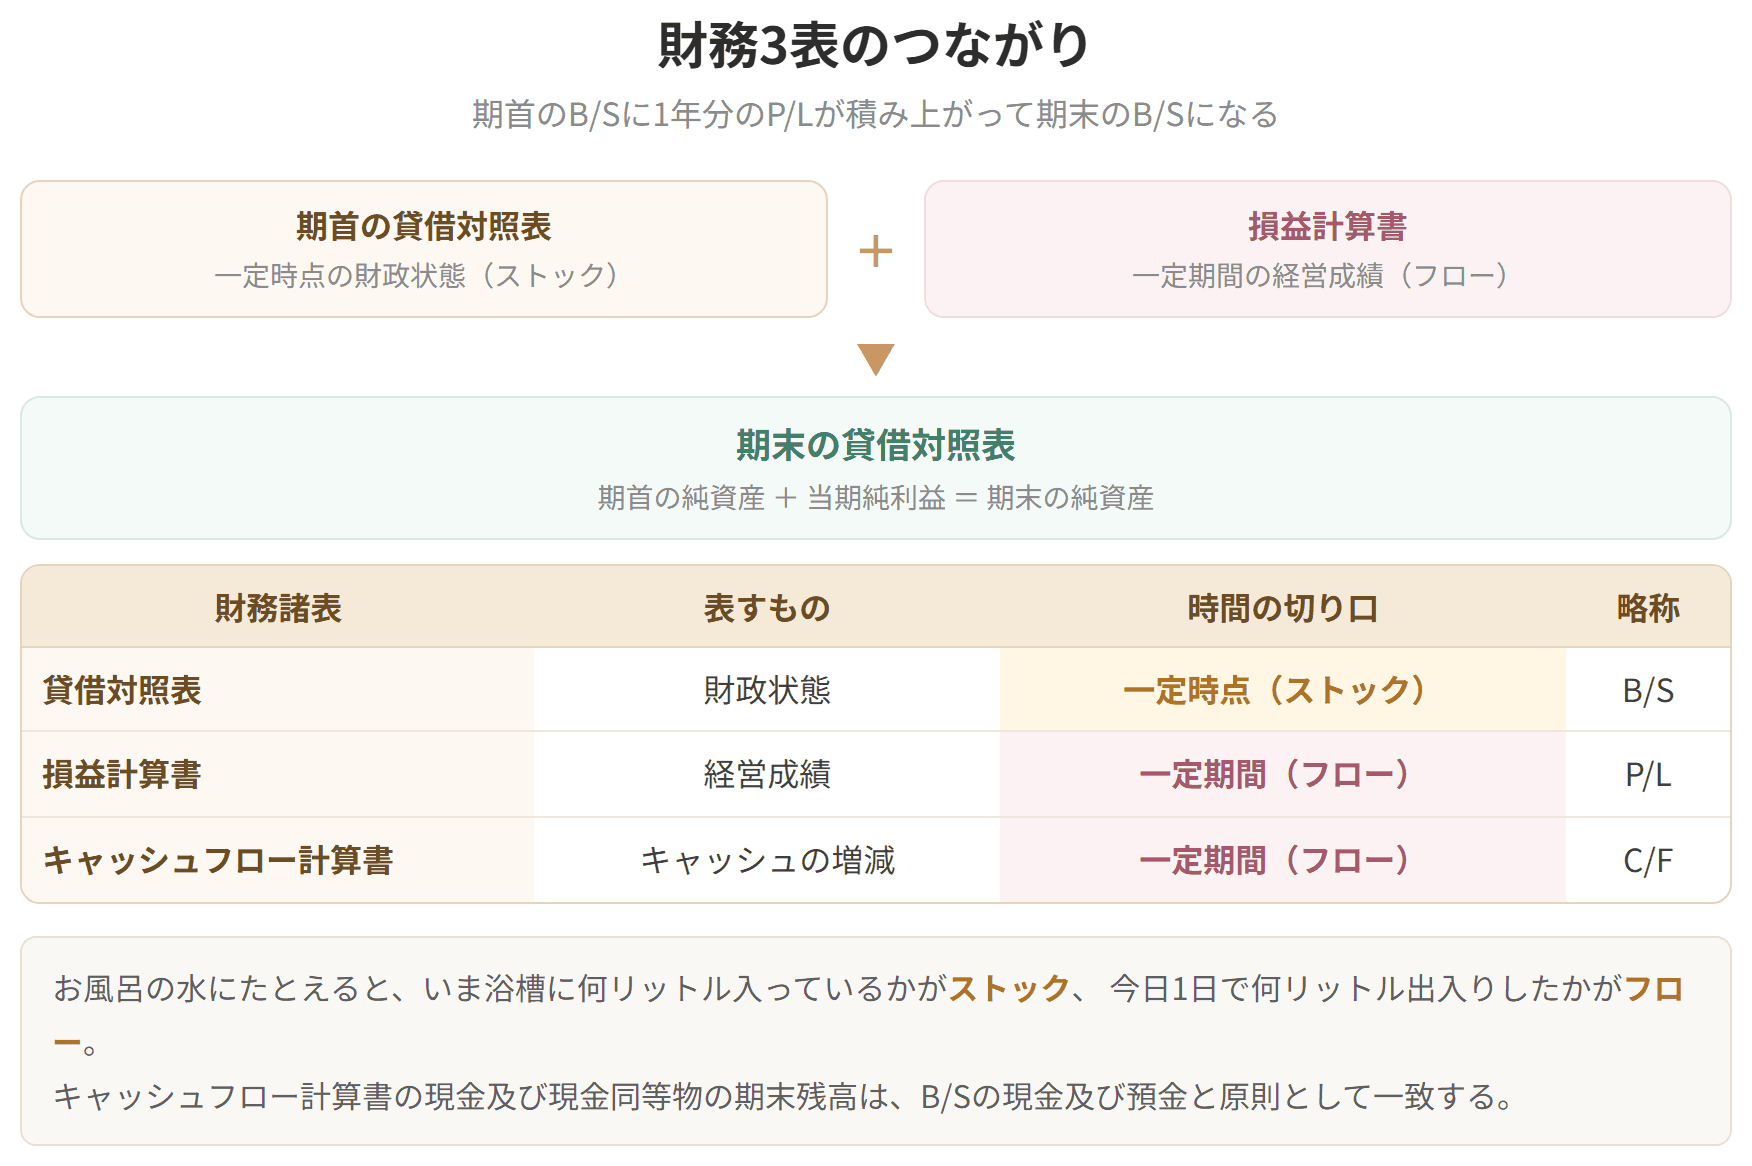
B/Sは「ある日の写真」、P/Lは「1年間の動画」。この対比をつかむと財務3表が急にわかりやすくなるよ!
一定時点(通常は事業年度末)における企業の財政状態(ストック)を明らかにする財務諸表です。英語では Balance Sheet といい、B/Sと略されます。企業が保有する現金や建物、土地がどれだけあるか、銀行からどれだけ借金をしているかを利害関係者に示します。
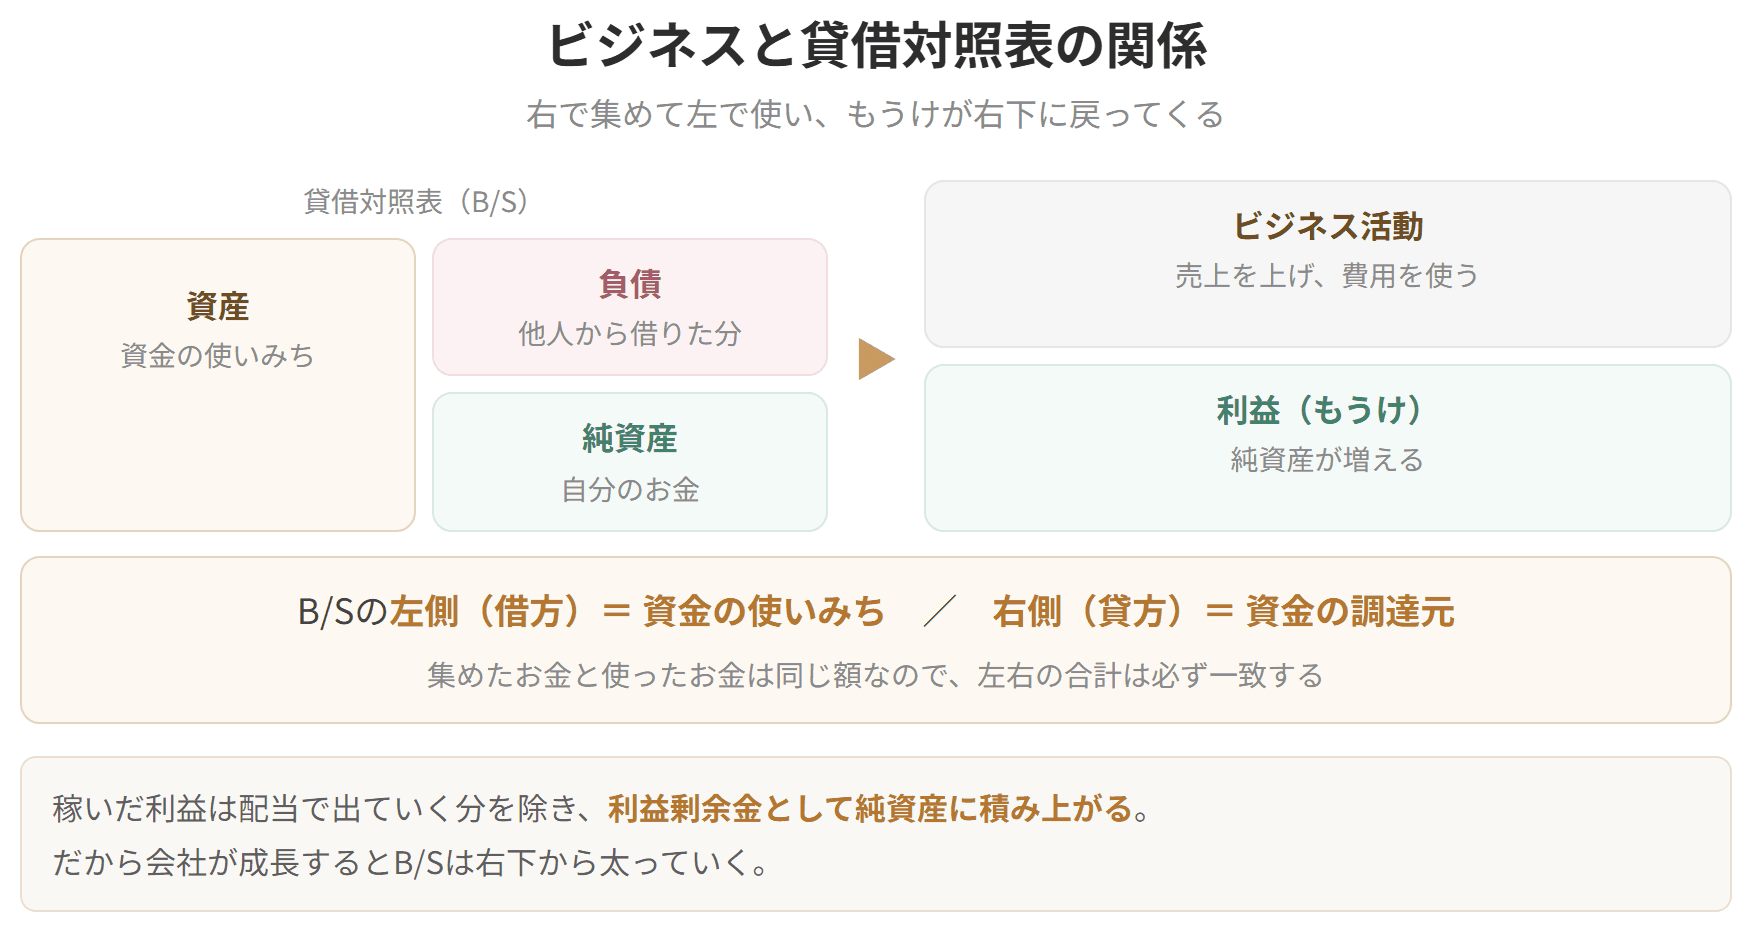
ここでいう財政状態とは、資金の出どころ(調達源泉)とその使いみち(運用形態)のことです。貸借対照表では、左側(資産)を借方、右側(負債・純資産)を貸方と呼びます。
一定期間(通常は1事業年度)における企業の経営成績(フロー)を明らかにする財務諸表です。英語では Profit and Loss Statement といい、P/Lと略されます。その企業がどれだけ儲かったのか、あるいは損をしたのかを示します。
経営成績とは、企業が営業活動を行った結果として得た成果(収益)と、それに費やした努力(
簡単にいうと
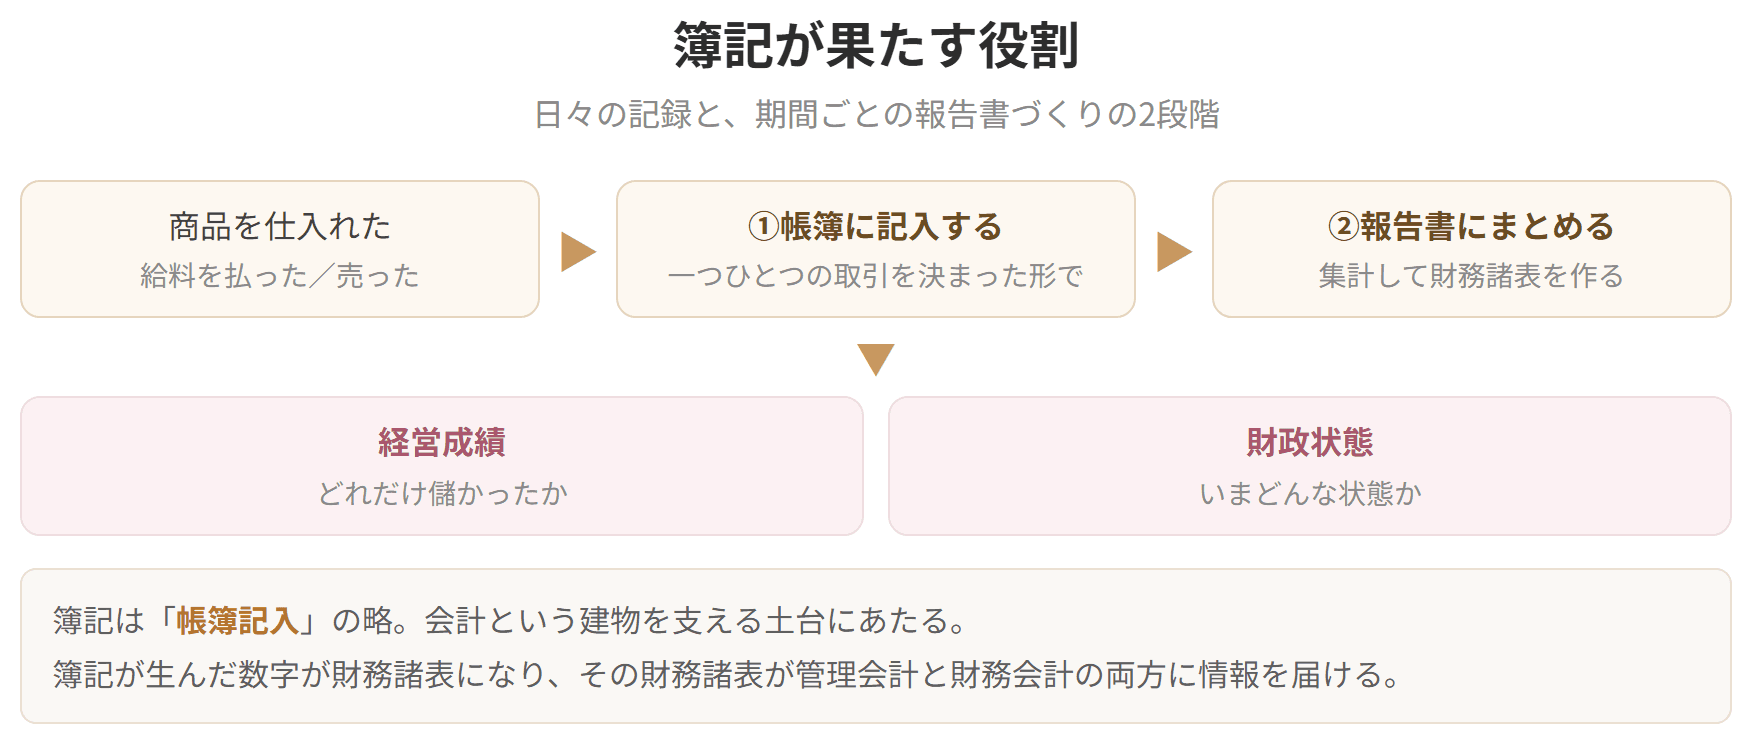
簿記は「帳簿記入」の略。日々の取引を記録して、最後に財務諸表という形にまとめる裏方の技術だよ!
財務諸表を作成するための処理方法・処理手順が簿記です。簿記は「帳簿記入」の略といわれています。
簿記の仕事は、大きく次の2段階に分かれます。
つまり簿記は、会計という建物を支える土台です。簿記が生み出した数字が財務諸表になり、その財務諸表が管理会計と財務会計の両方に有用な情報を提供します。簿記の具体的な手続きは第8章以降で学習しますが、ここでは「記録の技術が会計の入口にある」という位置関係をつかんでおけば十分です。
簿記が果たす役割
簡単にいうと
ファイナンスは「カネの流れ」を扱う分野。診断士試験では、主役は国でも個人でもなく企業だよ!
ファイナンスは、日本語では財務、財政、金融などと訳されます。これらの訳語からわかるように、ファイナンスは資金の流れに関する活動を広く意味する言葉です。
ファイナンスには国家を主体とするもの(財政)や個人を主体とするもの(家計)もありますが、中小企業診断士試験で扱うファイナンスの主体は企業です。企業を主体とするファイナンスをとくにコーポレートファイナンス(企業財務)といい、財務管理と呼ぶこともあります。
コーポレートファイナンスが答えようとしているのは、おおむね次の3つの問いです。
いずれも「これからどうするか」を数字で判断する話です。会計が過去の記録であるのに対し、ファイナンスが未来の予測と意思決定を扱うといわれるのはこのためです。ファイナンスについては第5〜7章で学習します。
簡単にいうと
ビジネスは「元手を集める→使う→もうける→また使う」の繰り返し。この流れを数字にしたのがB/SとP/Lだよ!
企業の経営資源には、大きく分けてヒト・モノ・カネ・情報の4つがあります。企業はこれらを活用して経営戦略を実行します。財務・会計は、このうちカネに大きく焦点を当てて企業経営を学ぶ科目です。
新たにビジネスを始める場面を思い浮かべてみましょう。製造業なら、製品を作るための原材料や部品を買わなければなりませんし、工場も建てる必要があります。工場で働く作業員も雇わなければなりません。小売業なら、消費者に売るための商品を仕入れ、店舗も用意することになります。どちらにしても、ビジネスを始めるには元手となるカネが必要です。元手は自分で準備できればよいのですが、足りなければ他人から借りて用意することになります。
そして企業は、製品やサービスを売ってもうけを得ます。もうけたカネを再び原材料や仕入れに投じ、また製品やサービスを売る。平たくいえば、ビジネスとはこの繰り返しです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 第5〜7章 |
制度会計と管理会計
試験のポイント
一定期間におけるキャッシュ(現金及び現金同等物)の増減を表す財務諸表です。貸借対照表と損益計算書のもとになる取引は、必ずしも現金で行われるとは限りません。たとえば商品を販売しても、現金ではなく掛売りのことがあります。こうした取引をすべて現金ベースに直したものがキャッシュフロー計算書です。
具体例
ストックとフローの違いを、お風呂の水にたとえてみましょう。
浴槽の水量(ストック)は、前日の水量に今日の増減(フロー)を足したものになります。同じように、期末の貸借対照表は、期首の貸借対照表に1年分の損益計算書の結果を反映させたものです。この「つながり」が財務3表を読むときの背骨になります。
財務3表のつながり
試験のポイント
ファイナンスが答える3つの問い
試験のポイント
なお収益とは、出資・増資などの資本取引以外の経営活動によって利益をもたらすもの(要因)をいいます。この段階では、売上高ととらえておけば十分です。
具体例
貸借対照表と損益計算書のつながりを、数字で確かめてみましょう。(平成14年度第1問の改題)
次の資料から、空欄Aの金額を求めます。
| 区分 | 資産 | 負債 | 純資産 |
|---|---|---|---|
| 期首 | A | 450 | ? |
| 期末 | 950 | 600 | ? |
当期の収益は970、費用は920でした。
手順1 当期の利益を出す
970 − 920 = 50
手順2 期末の純資産を出す
950 − 600 = 350
手順3 期首の純資産を逆算する
期末の純資産350は、期首の純資産に当期の利益50が積み上がった結果です。
350 − 50 = 300
手順4 期首の資産を出す
資産 = 負債 + 純資産 なので、450 + 300 = 750
したがってAは750です。P/Lで計算された利益が、B/Sの純資産を押し上げる。この一本の線が見えていれば、この手の問題は公式を暗記しなくても解けます。
ビジネスと貸借対照表の関係
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
