貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る期中に起きる取引は数えきれませんが、ここでは試験で押さえておきたいものに絞ります。
事業年度は会社が自分で決められます(日本では4月1日から翌年3月31日までとする会社が多数派です)。その1年のあいだ、日々つかまえて記帳していくものが期中取引です。減価償却費のように、日々ではなく期末にまとめて処理するものは含みません。
この節で扱うのは商品売買。柱は4本、掛け取引・前渡金と前受金・返品と値引・現金割引です。とりわけ「割引」が営業外の損益になるという点は、形を変えて何度も問われています。


簡単にいうと
後払いの約束で売り買いするのが掛け取引。売掛金は資産、買掛金は負債だよ!
その場で代金をやりとりせず、相手を信用して「いついつまでに払います」と約束したうえで売り買いすることを「掛けによる売買」といいます。
取引の数が多くなれば、いちいち現金を数えているわけにはいきません。信用の置ける相手とは掛けで進めるのがふつうで、こうしたやり方を「信用取引」とよびます。なお、仕入れる相手を「仕入先」、売る相手を「得意先」といいます。
掛けの話に入る前に、商品の売り買いを帳簿にどう書くかを決めておかなければなりません。やり方は大きく2つあります。
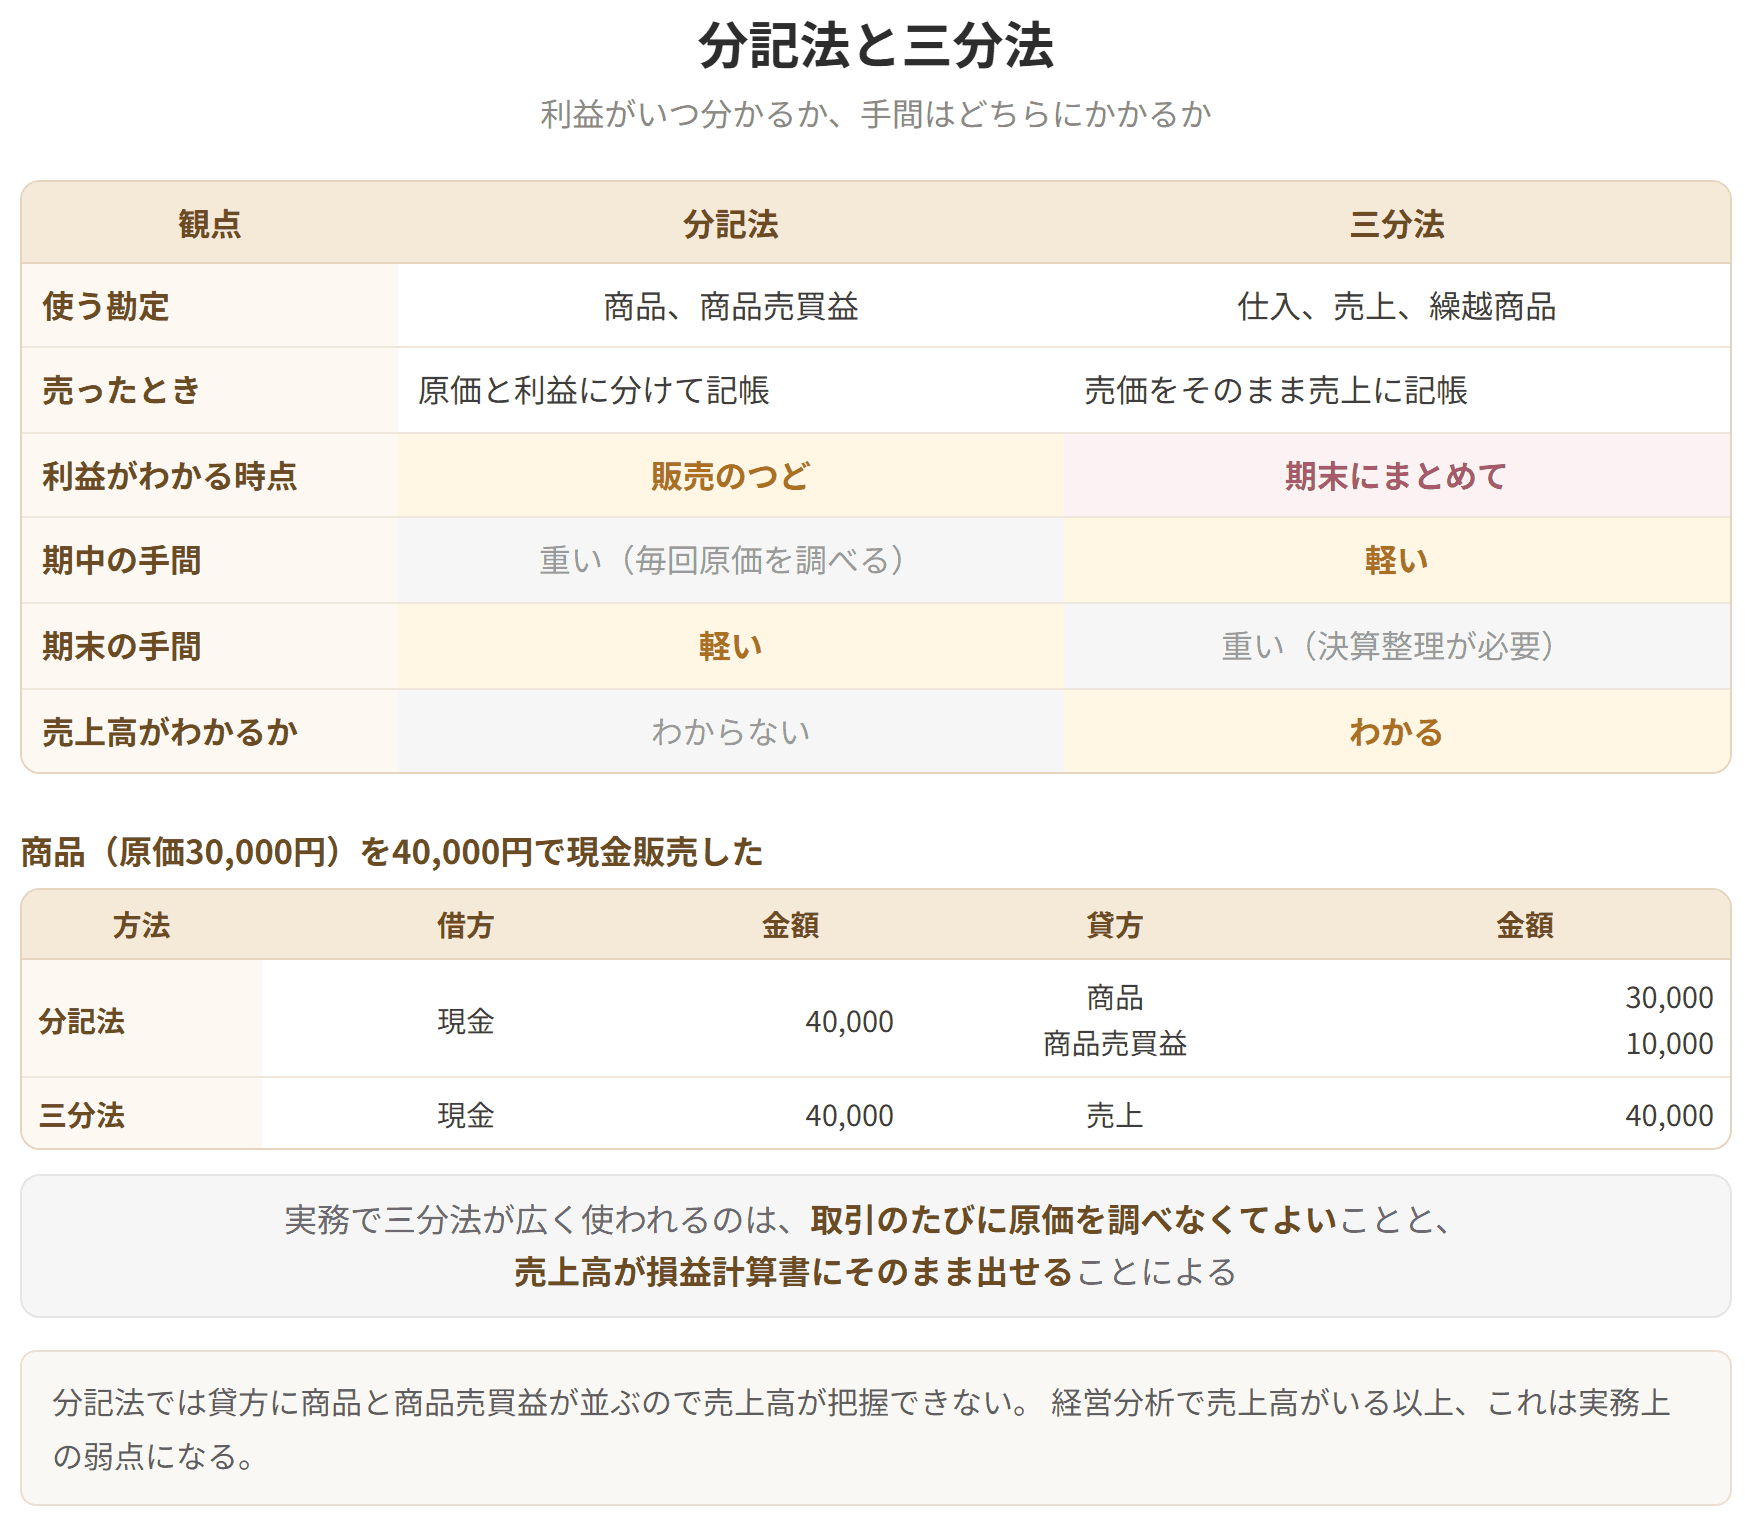
売るたびに儲けをその場で確定させるやり方です。商品を売ったら、原価の分だけ「商品」を減らし、上乗せ分を「商品売買益」として立てます。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 原価800の商品を1,000の現金で売った | 現金 1,000 | 商品 800 / 商品売買益 200 |
1件ごとに利益が見えるのが利点です。ただし売るたびにその商品の原価を調べる必要があるので、品数の多い会社には重すぎます。
具体例
具体的な処理
あとで払う義務が生まれるので、負債が増えます。「買掛金の増加」として記帳します。
仕入先から商品500円を掛けで仕入れた
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 500 | 買掛金 | 500 |
義務が消えるので、負債が減ります。「買掛金の減少」です。
仕入先へ買掛金のうち300円を現金で支払った
三分法の仕訳
分記法と三分法

試験のポイント

簡単にいうと
内金を払ったらまだ仕入じゃない。実際にモノが動いたときに費用や収益になるよ!
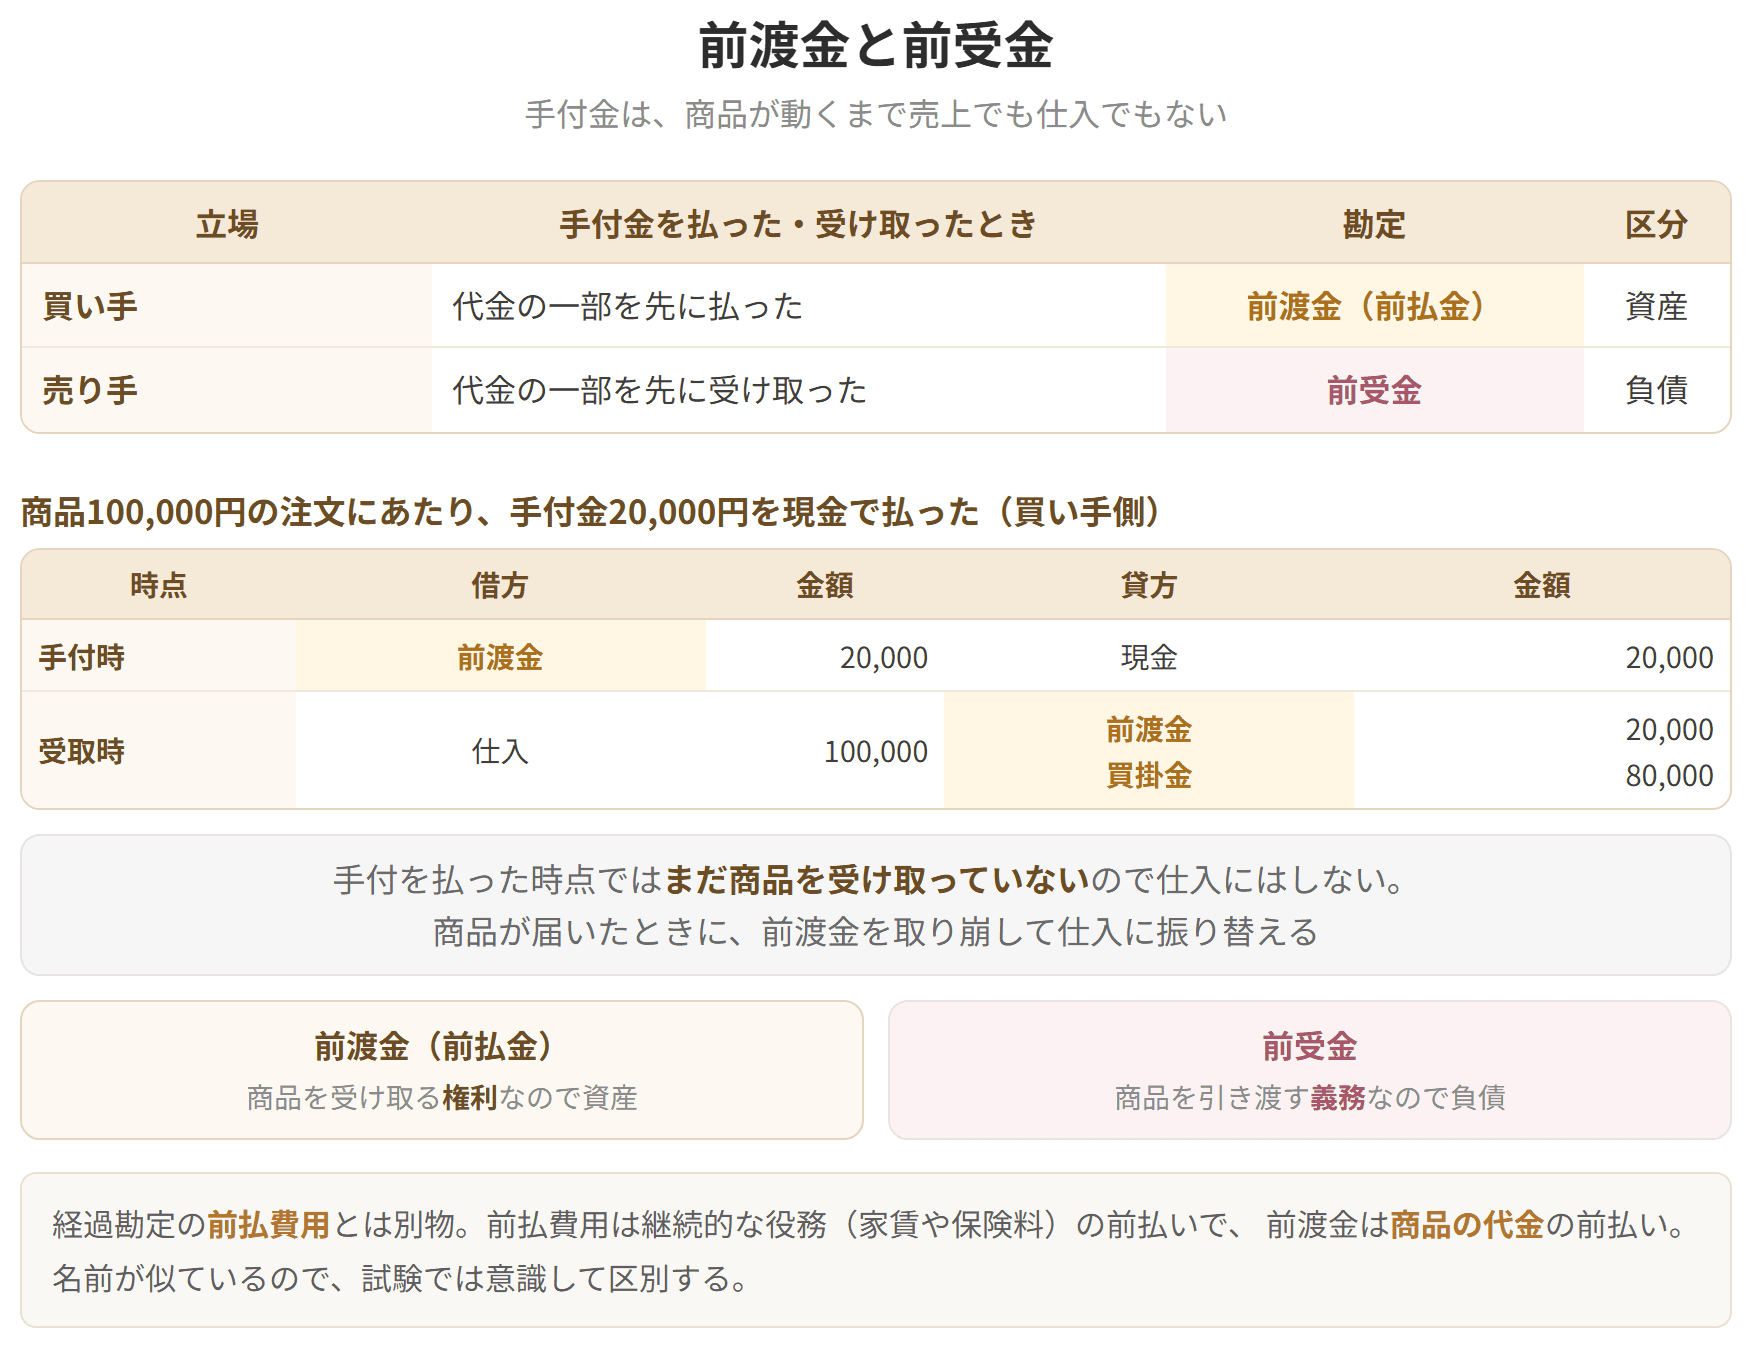
商品の売買を約束した段階で、代金の一部を内金や手付金としてやりとりすることがあります。先に払ったほうが「前渡金(前払金)」、先に受け取ったほうが「前受金」です。
品物を受け取る前に代金の一部を渡したなら、こちらにはあとで商品を受け取る権利が残ります。だから「前渡金(前払金)」勘定、区分は資産です。
逆に、品物を渡す前に代金の一部を受け取ったなら、こちらにはあとで商品を引き渡す義務が残ります。だから「前受金」勘定、区分は負債になります。
払ったほうが資産で、受け取ったほうが負債。お金の向きと逆になるので、残っているのが権利か義務かで考えると迷いません。
具体例
簡単にいうと
返品はモノが戻る、値引はモノは動かず値段だけ下がる。どちらも仕入や売上を減らすよ!
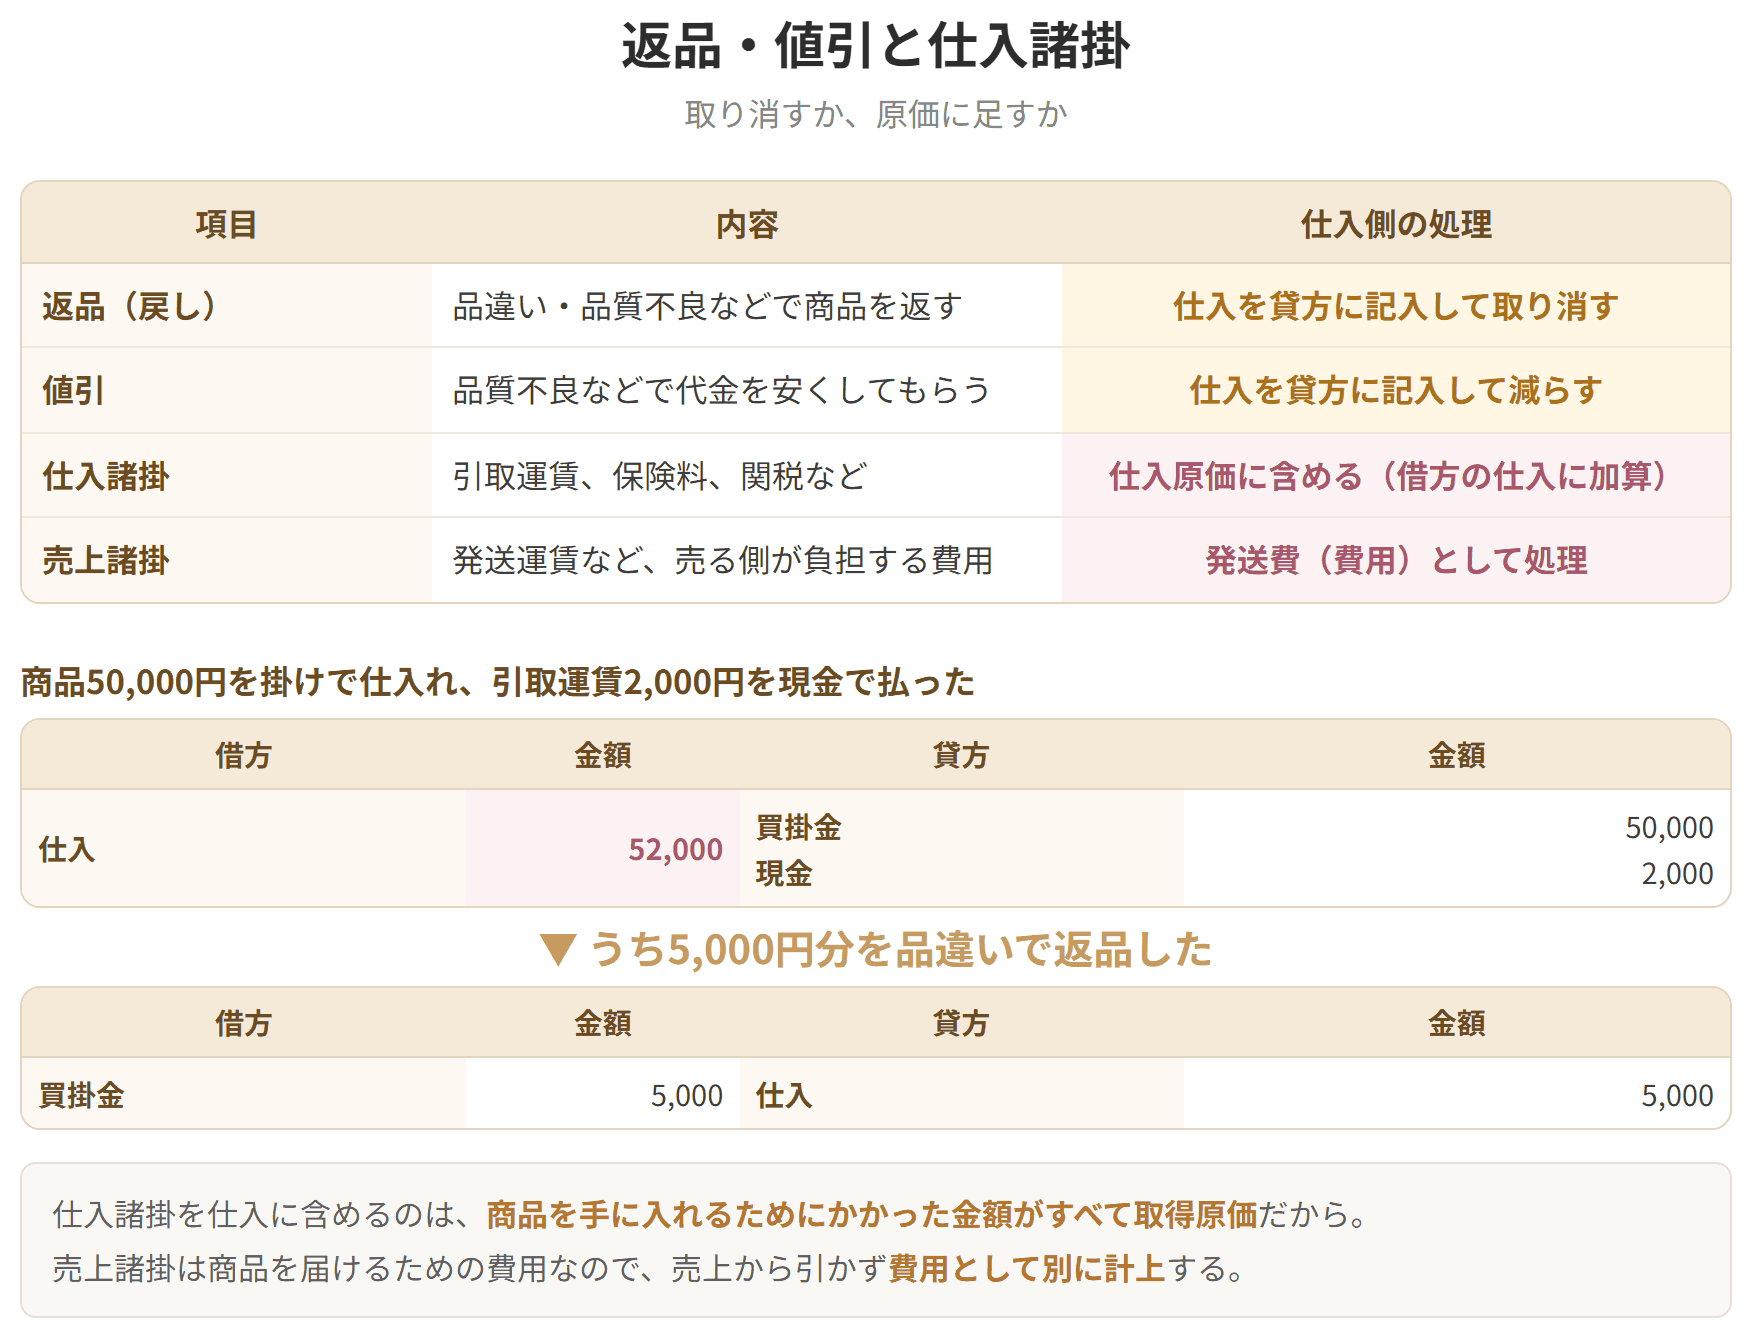
品違い、質の悪さ、傷や汚れ、破損といった理由で、品物そのものを送り返すのが返品です。仕入れたものを送り返せば「仕入戻し」、売ったものが送り返されれば「売上戻り」といいます。
返ってしまえば、その取引はなかったのと同じです。ですから、仕入時や売上時に切った仕訳をそっくり裏返した仕訳(逆仕訳)を入れて、「仕入」や「売上」を減らします。なお、断りがなければ掛けでのやりとりが前提なので、あわせて「買掛金」や「売掛金」も減らします。
量が足りない、質がよくない、傷や汚れ、破損といった理由で、代金だけを安くしてもらうのが値引です。仕入側から見れば「仕入値引」、売る側から見れば「売上値引」。返品と違い、品物はどこへも動きません
簡単にいうと
早く払ってくれたらおまけします、というのが割引。利息の性格だから営業外だよ!
掛けで売る場合、決済の日までの猶予を与えるぶん、現金取引より値段がいくらか高く設定されているのがふつうです。だとすれば、期日より早く払ってもらえたなら、その早まった日数ぶんの金利にあたる額を差し引いてあげてよい理屈になります。これが「現金割引」です。
つまり現金割引の正体は利息です。商品の売り買いそのものとは別の話なので、営業外の損益として扱います。
買掛金を期日より早く払ったことで、仕入先がいくらか免除してくれた場合。こちらは払う額が減るので得をしています。だから「仕入割引」勘定、区分は収益で、損益計算書では「営業外収益」に並びます。「仕入」と付いていますが、費用ではなく収益です。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
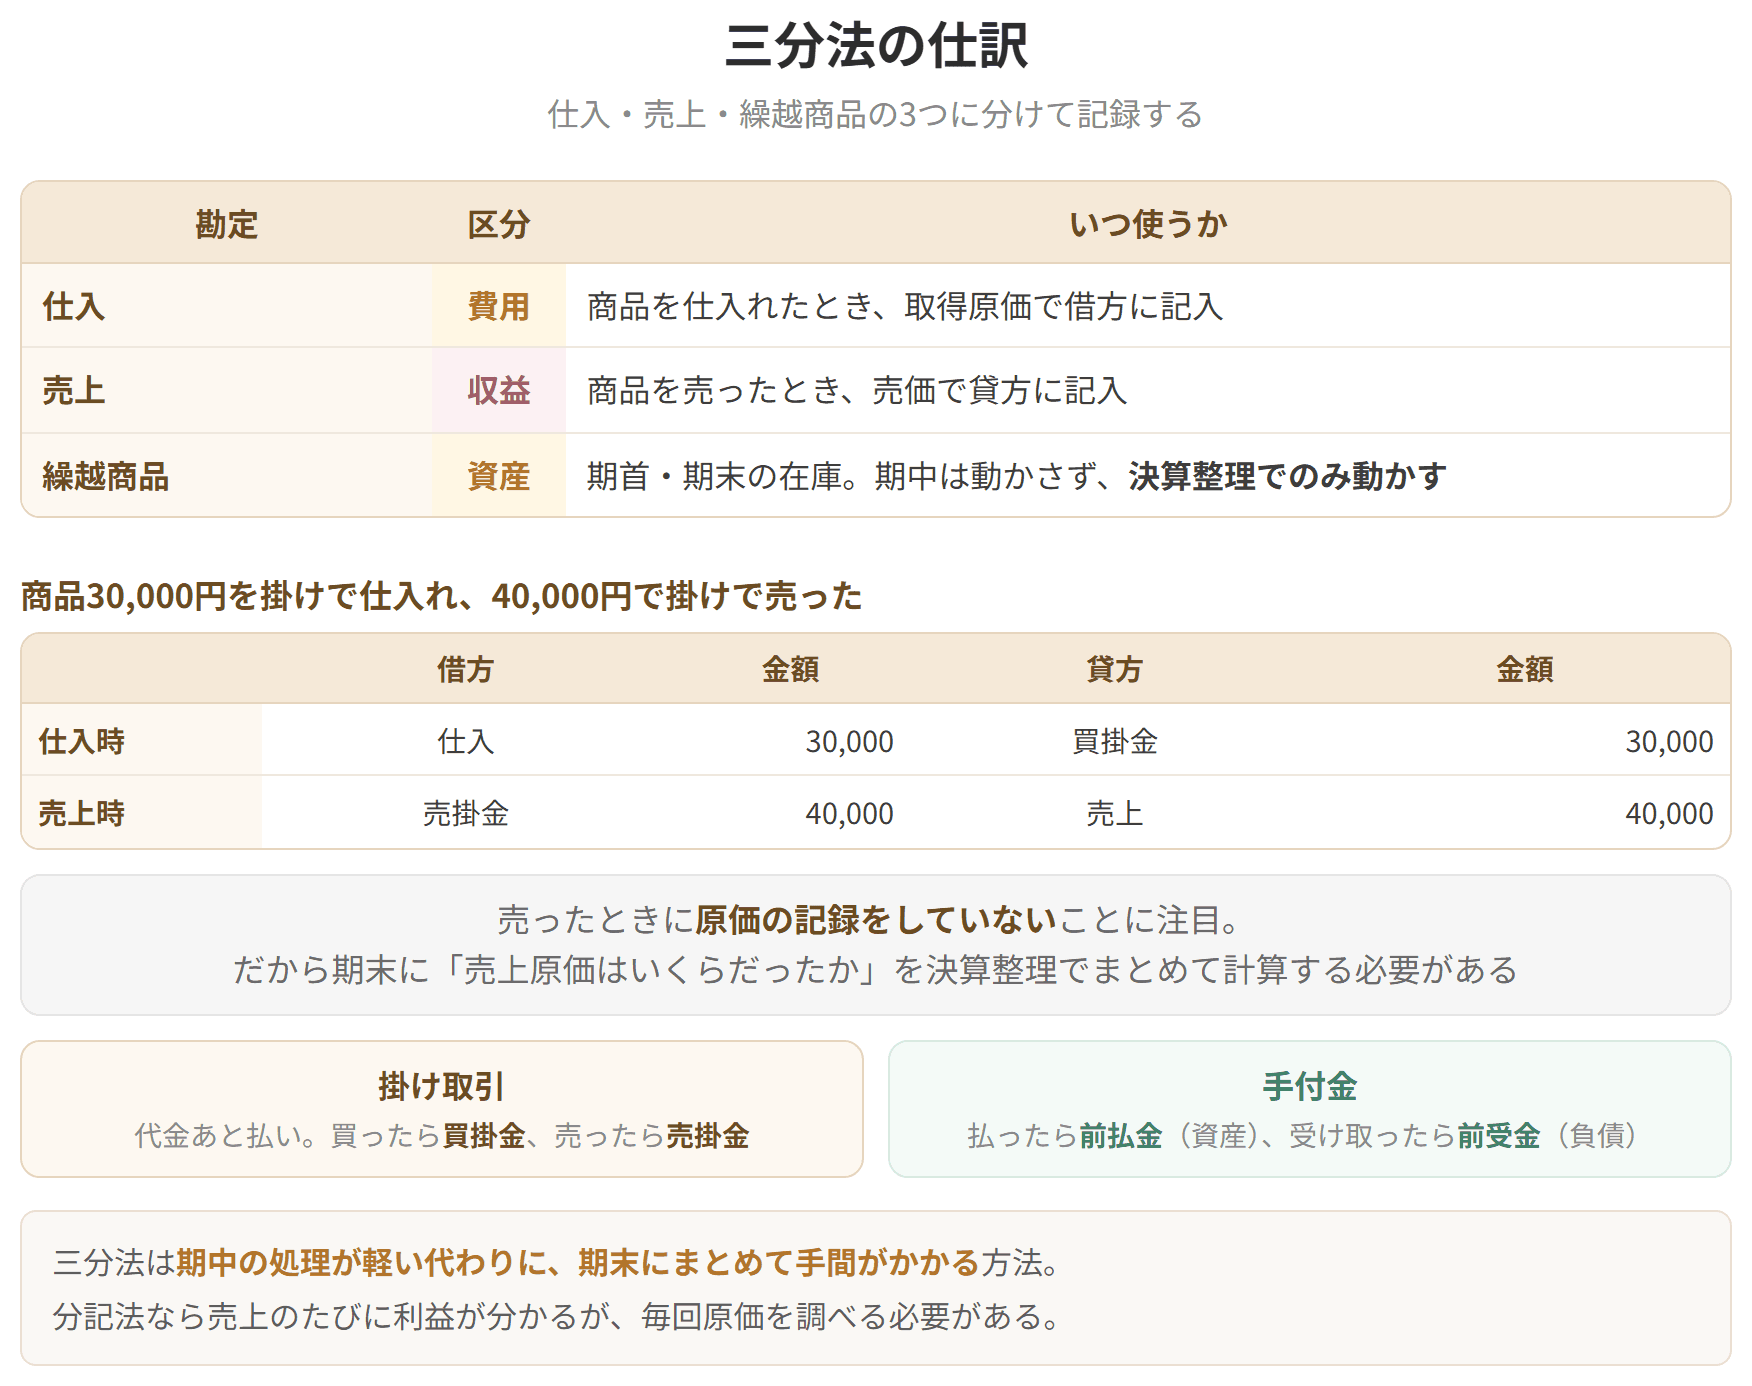
「仕入」「売上」「繰越商品」の3科目に分けて記録するやり方です。仕入れたら「仕入」、売ったら「売上」とだけ書き、儲けは決算でまとめて計算します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 原価800の商品を掛けで仕入れた | 仕入 800 | 買掛金 800 |
| その商品を1,000で掛け売りした | 売掛金 1,000 | 売上 1,000 |
期中の手間が軽いので、実務でも試験でもこちらが基本です。以降の説明もすべて三分法で進めます。
そのかわり、三分法では期中に売上原価が分かりません。そこで決算で「売上原価の算定」というひと手間が要ります(第15節で扱います)。
| 分記法 | 三分法 | |
|---|---|---|
| 使う科目 | 商品・商品売買益 | 仕入・売上・繰越商品 |
| 利益が分かる時点 | 売るたび | 決算時 |
| 期中の手間 | 重い | 軽い |
| 決算の手間 | 軽い | 売上原価の算定が要る |
掛けで売り買いすると、相手とのあいだに「代金をあとで受け取る権利」と「代金をあとで払う義務」が生まれます。前者が「売掛金」、後者が「買掛金」です。
仕入先 →(仕入/買掛金)→ 当社 →(売上/売掛金)→ 得意先
売掛金は受け取る側の話なので「債権」、区分としては「資産」。買掛金は払う側の話なので「債務」、区分は「負債」になります。
さらに、売掛金は商品を売ったことから生まれた債権なので「売上債権」、買掛金は商品を仕入れたことから生まれた債務なので「仕入債務(買入債務)」ともよばれます。経営分析の章で出てきた言葉と、ここでつながります。
| 借方 | 金額 | 貸方 | 金額 |
|---|
| 買掛金 | 300 | 現金 | 300 |
あとで受け取る権利が生まれるので、資産が増えます。「売掛金の増加」です。
商品を得意先へ700円で掛売上した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 700 | 売上 | 700 |
権利が現金に変わるので、売掛金は減ります。
得意先から売掛金のうち400円を現金で受け取った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 400 | 売掛金 | 400 |
| 売掛金 | 買掛金 | ||
|---|---|---|---|
| 掛売上高 700 | 回収高 400 | 支払高 300 | 掛仕入高 500 |
| 未回収残高 300 | 未払残高 200 |
売掛金は資産、買掛金は負債。だから売掛金が増えれば左、買掛金が増えれば右に載ります。転記のときは、この定位置を思い出してください。
具体的な処理
A社はB社に商品を注文し、内金として200円を支払った(当座預金で処理)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前渡金 | 200 | 当座預金 | 200 |
A社はB社から商品500円を仕入れ、うち200円は注文時の内金と相殺し、残りは掛けとした。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 500 | 前渡金 | 200 |
| 買掛金 | 300 |
B社はA社から注文を受け、内金として200円を受け取った(現金で処理)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 200 | 前受金 | 200 |
B社はA社に商品500円を売り上げ、うち200円は注文時の内金と相殺し、残りは掛けとした。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前受金 | 200 | 売上 | 500 |
| 売掛金 | 300 |
ここがこのテーマの勘どころです。内金をやりとりした時点では、仕入も売上も立ちません。立つのは前渡金か前受金だけ。
仕入や売上が姿を現すのは、実際に商品が動いたときです。そのとき、先に立てておいた前渡金や前受金が相殺されて消えます。
お金が動いた日ではなく、モノが動いた日に費用・収益になる。発生主義とは、つまりこういうことです。
前渡金と前受金
試験のポイント
値引が入れば、はじめから安く売り買いしたのと同じことになるので、やはり「仕入」や「売上」を減らします。
返品や値引があったら、その分を差し引いたものが取得原価です。
損益計算書には、返品・値引を差し引いたあとの純売上を「売上高」として載せ、純仕入をもとに「売上原価」を計算します。
具体例
具体的な処理
仕入先から掛けで仕入れた商品500円を、品違いのため返した。
| 借方 | 金額 | 貸方 | 金額 | |
|---|---|---|---|---|
| 仕入時 | 仕入 | 500 | 買掛金 | 500 |
| 返品時 | 買掛金 | 500 | 仕入 | 500 |
得意先へ700円で掛けで売った商品が、品違いのため返ってきた。
| 借方 | 金額 | 貸方 | 金額 | |
|---|---|---|---|---|
| 売上時 | 売掛金 | 700 | 売上 | 700 |
| 返品時 | 売上 | 700 | 売掛金 | 700 |
上下を見比べると、借方と貸方がそのまま入れ替わっているのが分かります。これが逆仕訳です。
掛けで仕入れた商品500円について、汚れがあったため50円まけてもらった。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 50 | 仕入 | 50 |
700円で掛けで売った商品について、汚れがあったため70円まけた。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上 | 70 | 売掛金 | 70 |
| 仕入 | 売上 | ||
|---|---|---|---|
| 総仕入高 | 仕入戻し高 | 売上戻り高 | 総売上高 |
| 仕入値引高 | 売上値引高 | ||
| 純仕入高 | 純売上高 |
仕入は費用、売上は収益。費用が増えれば左、収益が増えれば右。転記のときはこの定位置に戻って確かめましょう。
返品・値引と仕入諸掛
試験のポイント
売掛金を期日より早く払ってくれた得意先に対して、こちらがいくらか免除した場合。受け取る額が減るので損をしています。だから「売上割引」勘定、区分は費用で、「営業外費用」に並びます。「売上」と付いていますが、収益ではなく費用です。
| 割引 | 自社にとって | 計上場所 |
|---|---|---|
| 仕入割引 | 払う額が減る(得) | 営業外収益 |
| 売上割引 | 受け取る額が減る(損) | 営業外費用 |
名前と中身がねじれているので、ここは要注意です。名前ではなく、自社の懐が増えるのか減るのかで判断すれば取り違えません。
具体例
計算例
A社はB社に対する買掛金15,000円を期日より早く決済し、3%の割引を受けた。残額は小切手を振り出して支払った。
消える買掛金と、実際に払った額との差を「仕入割引」にします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 15,000 | 当座預金 | 14,550 |
| 仕入割引 | 450 |
※15,000 × 3% = 450
消える売掛金と、実際に受け取った額との差を「売上割引」にします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 14,550 | 売掛金 | 15,000 |
| 売上割引 | 450 |
得意先へ商品を売るとき、10日以内に払えば2%を免除するという条件を付けた。その売掛金200,000円を、販売から9日目に条件どおりの金額で小切手により回収した。この取引を仕訳するとき、空欄に入る語句は?
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 196,000 | 売掛金 | 200,000 |
| 売上【 】 | 4,000 |
ア 控除 イ 値引 ウ 割引 エ 割戻
正解はウです。期日前に払ってくれた得意先に対して代金の一部を免除したのですから、「売上割引」になります。品質に問題があったわけではないので「値引」ではありません。
返品・値引・割引は、売上総利益を計算させる問題でまとめて問われがちです。総売上高や総仕入高から、返品と値引を差し引いたものが純売上高・純仕入高でした。
「総売上高1,000、売上値引20」といった形で資料が並んでも、落ち着いて差し引けば済みます。
そしてここが引っかけどころ。資料には仕入割引や売上割引も混ぜて置かれることがありますが、これらは営業外の損益なので、売上総利益には1円も響きません。名前に釣られて差し引かないよう気をつけてください。
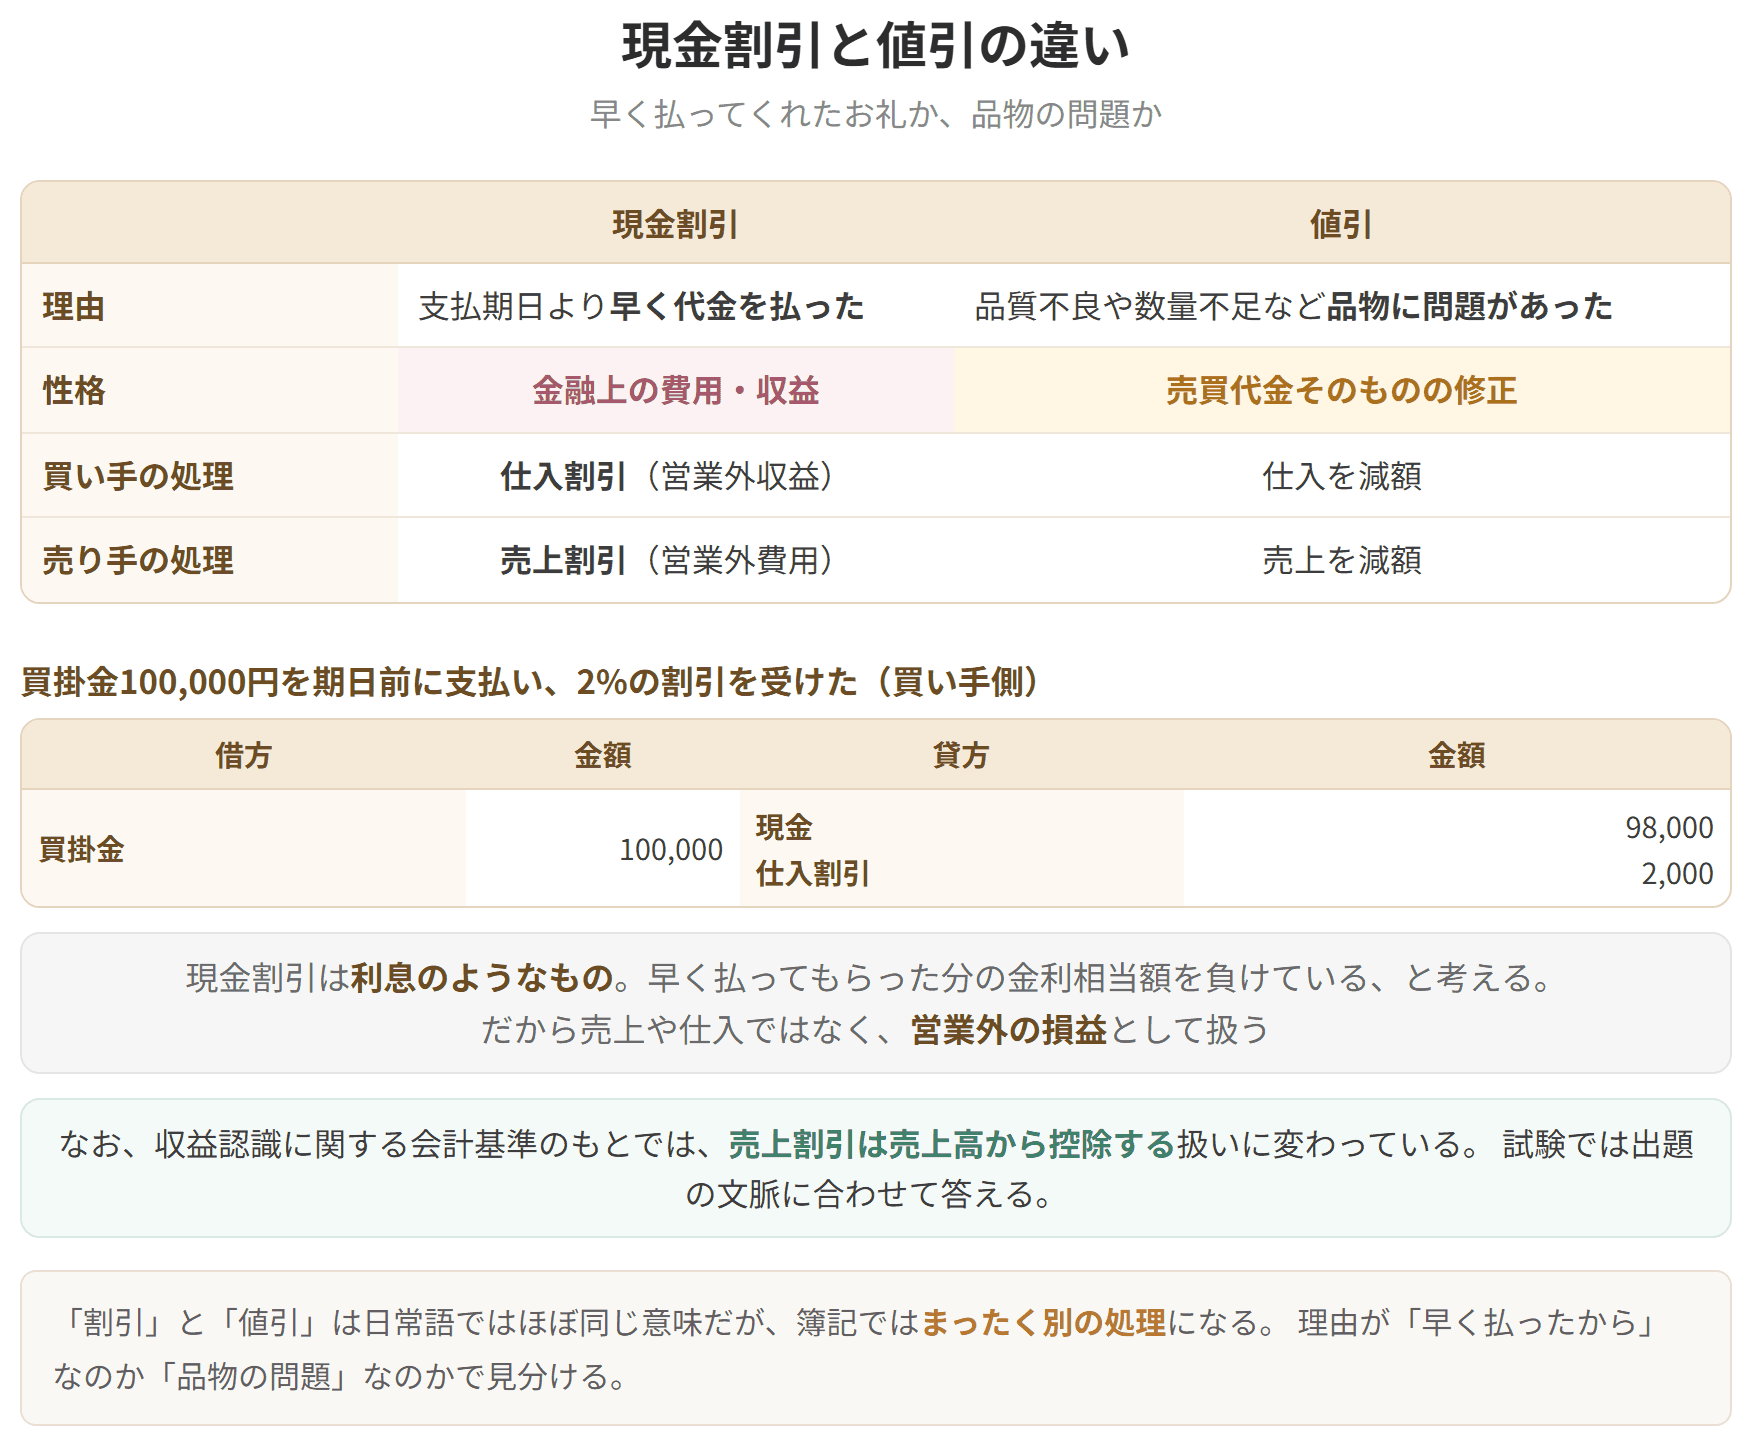
現金割引と値引の違い
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
