貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る勘定の下書きには、T字の形(Tフォーム)を使うのがふつうです。
横線を1本引き、その下に縦線を1本。左が借方、右が貸方。たったそれだけの形ですが、これがあるとないとでは、学習の楽さがまるで違います。
この節では、Tフォームへの書き入れ方と、勘定が動く向きの一覧を押さえます。


簡単にいうと
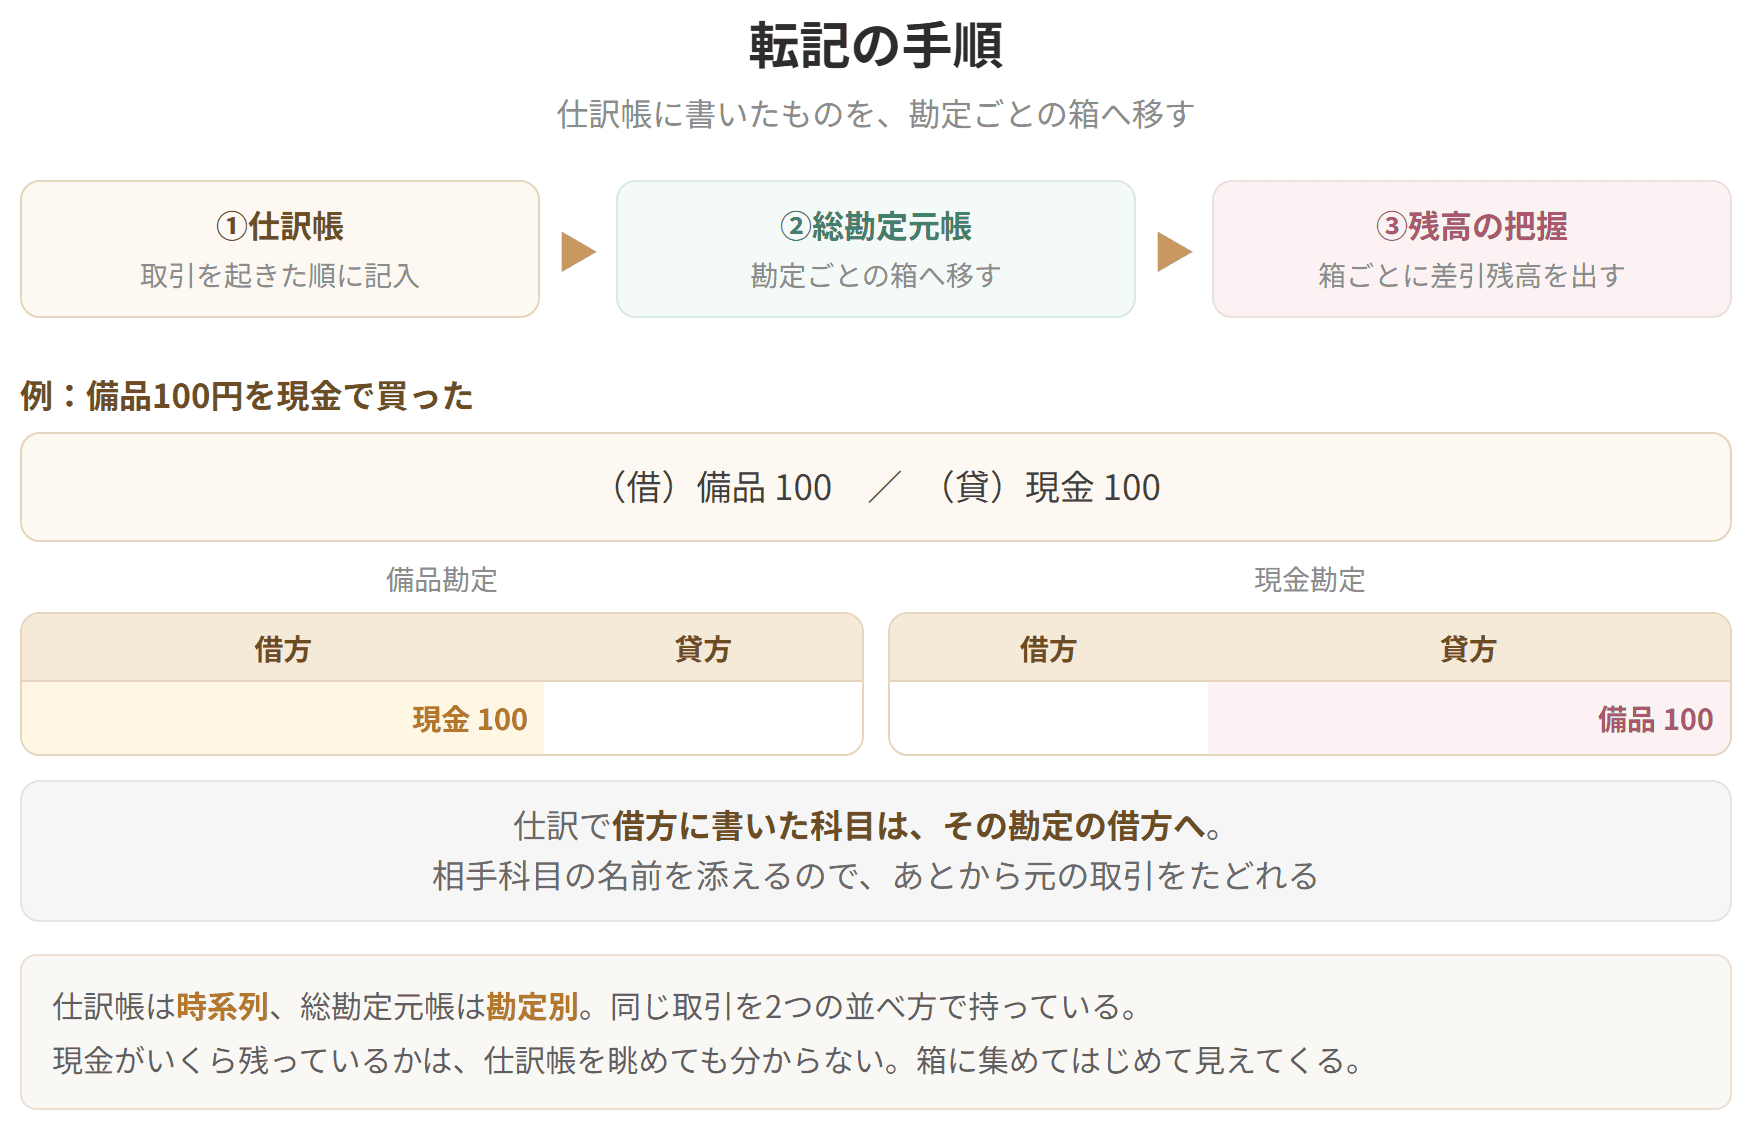
仕訳の借方にある科目は、その勘定の借方へ。ただ同じ側に写すだけだよ!
下書き用の勘定は、こんな形をしています。
| 勘定科目(現金など) | |
|---|---|
| (摘要)(金額) | (摘要)(金額) |
左が借方、右が貸方です。
前の節で見た仕訳の手順に、転記をつなげてみましょう。
取引:現金100円で建物を購入した
| 建物 | 現金 | |||
|---|---|---|---|---|
| (摘要)(金額) |
転記の手順

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| (摘要)(金額) |
| 現金 100 | 建物 100 |
仕訳の借方に建物があったので、建物勘定の借方に書く。仕訳の貸方に現金があったので、現金勘定の貸方に書く。左のものは左へ、右のものは右へ。それだけです。
摘要の欄に書くのは相手方の科目名です。あとから見返したときに、どんな取引だったのかが分かるようにするためです。
きまりはこの2つしかありません。同じ側へ写すこと、摘要には相手科目を書くこと。
取引が起きると5要素が動き、仕訳を経て勘定へ写されます。どの要素がどちら側で増えるかを一覧にすると、こうなります。
| 勘定 | 借方 | 貸方 |
|---|---|---|
| 資産 | 増加 | 減少 |
| 負債 | 減少 | 増加 |
| 純資産(資本) | 減少 | 増加 |
| 費用 | 増加 | 減少 |
| 収益 | 減少 | 増加 |
見覚えがあるはずです。仕訳のきまりとまったく同じ表だからです。仕訳が書けるなら、転記もできるということになります。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
