貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
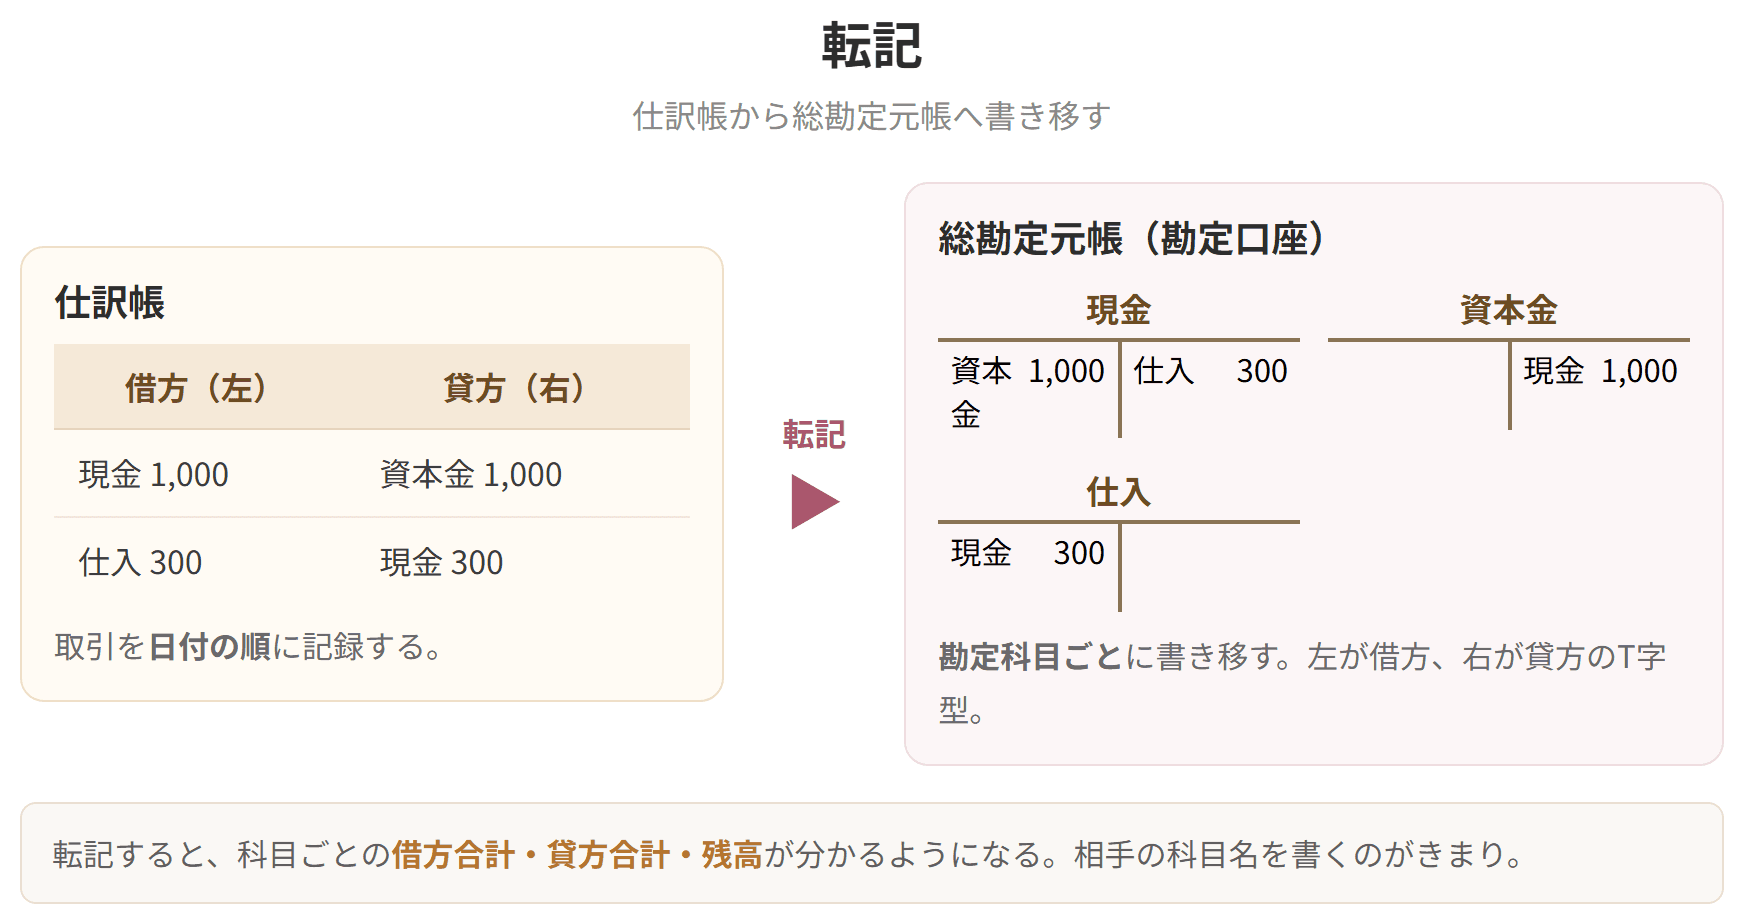
プレミアムで見る仕訳した取引をひとまとめにする作業が転記です。
仕訳帳には、起きた順に取引が並んでいるだけです。それを上から眺めても「で、現金はいくら残っているのか」は出てきません。科目ごとに拾い集めて、はじめて残高が見えます。この拾い集める作業が転記です。
この節では、なぜその手間をかけるのかを押さえます。


簡単にいうと
仕訳は発生順、転記は科目別。バラバラの記録を科目ごとに集めるのが転記だよ!
取引が起きるたびに仕訳を切っていくと、会社の規模や商売の中身にもよりますが、とてつもない本数になります。
そのままでは使い物になりません。同じ科目のものを1か所へ寄せる必要があります。現金が動く取引がいくつもあれば、「現金」という科目は何度も顔を出しますが、それらをまとめて現金勘定へ写していくわけです。貸借対照表に載るのは、そうやって写し終えたあとの最終的な残高(預金と合わせたもの)です。
前の節で扱った7つの取引では、「現金」が7回も登場していました。
| 取引 | 現金の動き |
|---|---|
| ①出資を受けた | +10,000 |
| ②借り入れた | +20,000 |
| ③備品を買った | −6,000 |
| ④商品を仕入れた | −18,000 |
| ⑤商品を売った | +24,000 |
転記

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| ⑥借入金を返した |
| −7,000 |
| ⑦給料を払った | −3,000 |
| 残高 | 20,000 |
仕訳帳を1行ずつ目で追っても、この20,000という数字はどこにも書かれていません。ひとつの箱に集めてはじめて姿を現すのです。
この「箱」が勘定であり、箱へ入れていく作業が転記です。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
