
財務・会計令和6年度第10問
令和6年度 第10問 解説
問題文
以下の資料に基づき、原価に関する記述として、最も適切なものを下記の解答群 から選べ。 【資料】
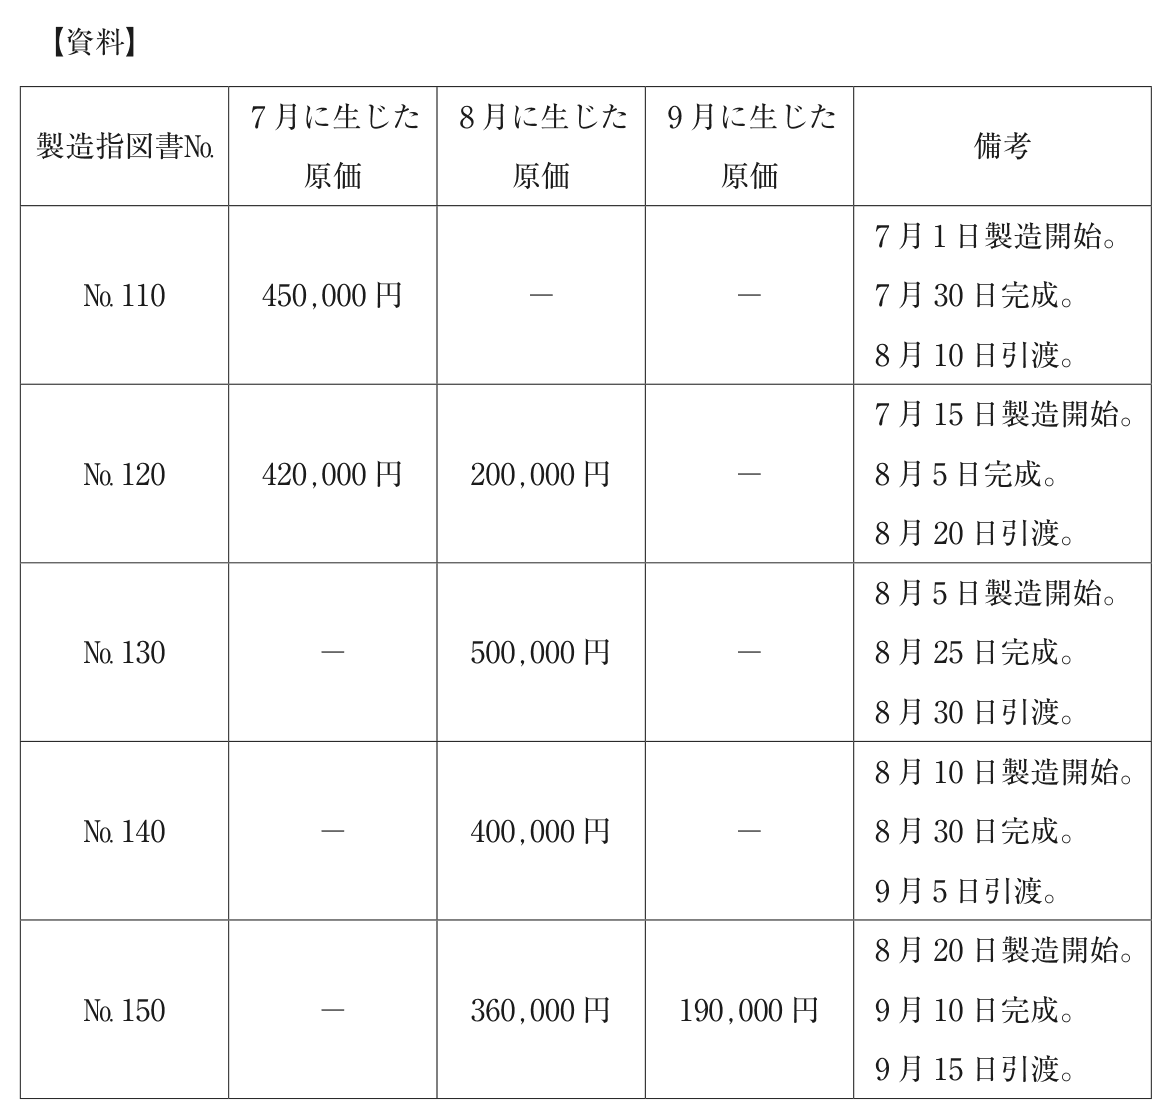
図は問題冊子から転載しています。画像を押すと拡大して見られます。
ア8月に増加した売上原価は1,070,000 円である。
イ8月末の仕掛品は760,000 円である。
ウ8月末の製品は400,000 円である。正解
エ9月に増加した売上原価は550,000 円である。 製造指図書№ 7月に生じた 原価 8月に生じた 原価 9月に生じた 原価 備考 №110 450,000 円 - - 7月1日製造開始。 7月30 日完成。 8月10 日引渡。 №120 420,000 円 200,000 円 - 7月15 日製造開始。 8月5日完成。 8月20 日引渡。 №130 - 500,000 円 - 8月5日製造開始。 8月25 日完成。 8月30 日引渡。 №140 - 400,000 円 - 8月10 日製造開始。 8月30 日完成。 9月5日引渡。 №150 - 360,000 円 190,000 円 8月20 日製造開始。 9月10 日完成。 9月15 日引渡。
解説
正解の理由(ウ) 個別原価計算では、各製造指図書の原価を「完成・未完成」「引渡済み・未引渡」で区分し、仕掛品・製品・売上原価に振り分ける。8月末時点で完成しているが未引渡の指図書は№140のみで、8月に発生した原価400,000円がそのまま製品原価となる。したがって8月末の製品は400,000円であり、ウは正しい。 誤りの選択肢の検討 アは、8月に引渡された№110(450,000円)、№120(620,000円)、№130(500,000円)の合計1,570,000円が正しい売上原価であり、1,070,000円は誤り。イは8月末時点で未完成な指図書は№150のみで、8月末までに発生した原価360,000円が仕掛品原価となるため、760,000円は誤り。エは9月に引渡された№140(400,000円)と№150(完成原価550,000円)の合計950,000円が正しく、550,000円は誤り。 判断の手順のコツ 指図書ごとに「完成日」と「引渡日」を月末基準で仕分け、未完成なら仕掛品、完成済み未引渡なら製品、引渡済みなら売上原価と機械的に分類すると混乱しない。
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限