
財務・会計令和7年度第18問
令和7年度 第18問 解説
問題文
現在、Z社は新製品の投資案を検討している。初期投資額は150,000千円であ る。減価償却は、耐用年数5年、残存価額を取得原価の10%とする定額法で行い、 耐用年数終了時に残存価額で売却できるものとする。 この投資案の実行により生産される製品は販売価格が40千円で、5年間にわた り毎年4,000個販売できると予測される。製品の製造に当たり、変動費が単位当た り15千円、現金流出を伴う業務費用が年間で40,000千円生じる。 この新規投資案の正味現在価値として、最も適切なものを下記の解答群から選 べ。なお、法人税等の実効税率は30%とする。また、資本コストは5%であり、 正味現在価値の計算には以下の現価係数表を使用すること。 資本コストが5%のときの現価係数表 年 複利現価係数 年金現価係数 5 0.78 4.32
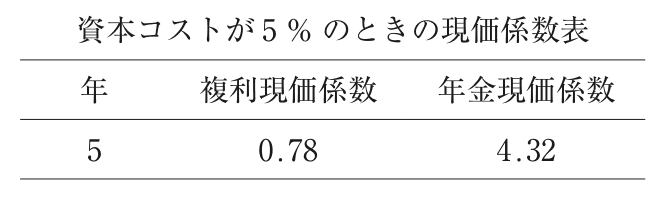
図は問題冊子から転載しています。画像を押すと拡大して見られます。
ア-38,508千円
イ21,108千円
ウ66,432千円
エ78,132千円正解
解説
年間売上:4,000個×40千円=160,000千円。変動費:4,000×15千円=60,000千円。業務費用40,000千円。減価償却費:(150,000−15,000)÷5=27,000千円。税引前利益=160,000−60,000−40,000−27,000=33,000千円。税後利益=23,100千円。CF=23,100+27,000=50,100千円/年。現在価値=50,100×4.32=216,432千円。残存価値=15,000×0.78=11,700千円。NPV=216,432+11,700−150,000=78,132千円(エが正解)。
この問題を実際に解いてみる
プレミアム会員は年度別・科目別演習が無制限