相続
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
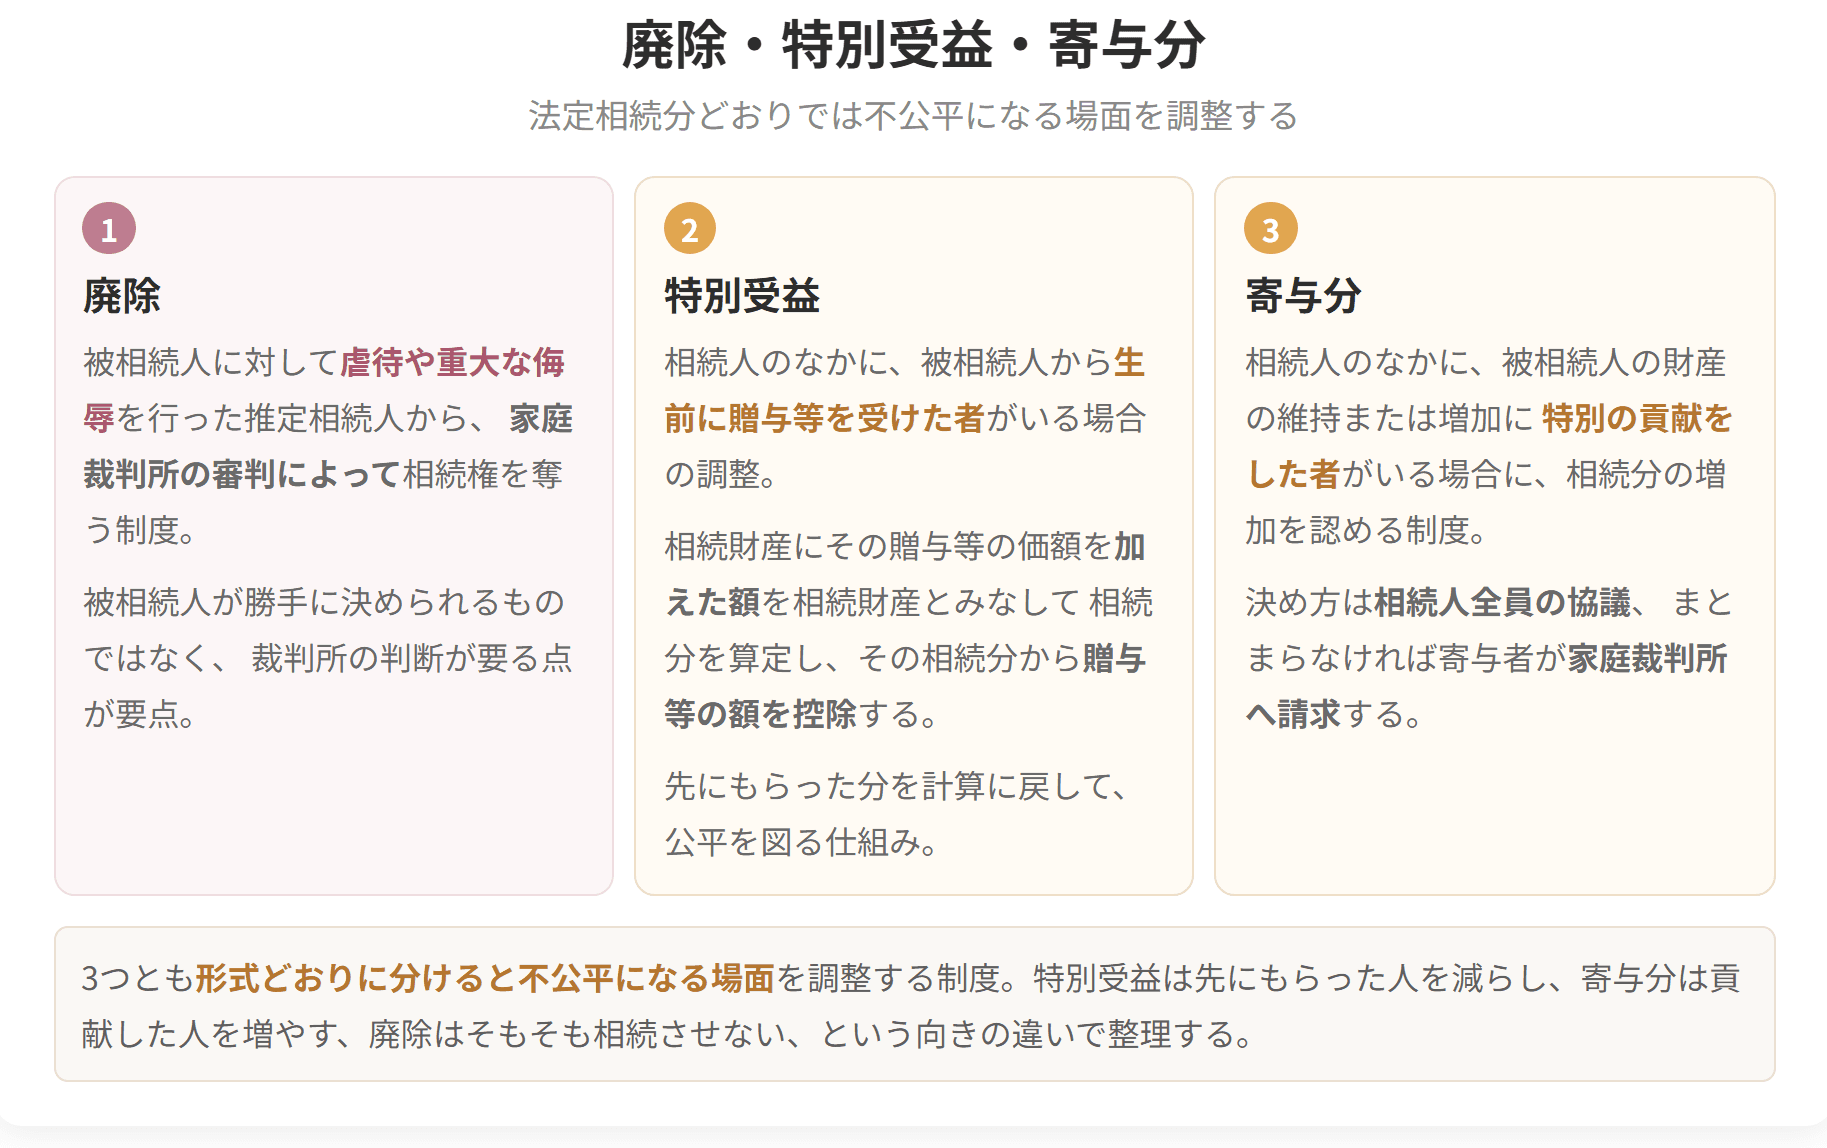
プレミアムで見る法定相続分どおりに分ければ公平、とはかぎりません。ひどい仕打ちを受けたのにその人に相続させるのか。生前に多額の援助を受けた人と受けていない人を同じに扱ってよいのか。介護を一身に背負った人に報いなくてよいのか。この3つのゆがみを直すための調整弁が、廃除・特別受益・寄与分です。


簡単にいうと
ざっくりいうと、ひどい仕打ちをした相続人から、被相続人の申立てで相続権を取り上げる仕組みです。
廃除とは、遺留分をもつ推定相続人(相続が始まれば相続人になるはずの人)が、被相続人に虐待を加えたり、重大な侮辱を与えたりしたとき、あるいはそのほかに著しい非行があったときに、被相続人が家庭裁判所に請求して、その人の相続権を取り上げる仕組みです。
対象が「遺留分をもつ推定相続人」に絞られているところが要点です。遺留分のない兄弟姉妹であれば、遺言に「相続させない」と書けばそれで足ります。わざわざこの仕組みを持ち出す必要がないので、外してあるわけです。
具体例
長年にわたり親に暴力をふるってきた子について、親が生きているうちに家庭裁判所へ廃除を請求し、認められれば、その子は相続人ではなくなります。遺言に「相続させない」と書くだけでは遺留分が残ってしまうので、そこまでしたいときにこの仕組みが要ります。
廃除・特別受益・寄与分

試験のポイント

簡単にいうと
ざっくりいうと、先にもらった分は差し引き、余計に尽くした分は上乗せする、という調整です。
特別受益(民法第903条)
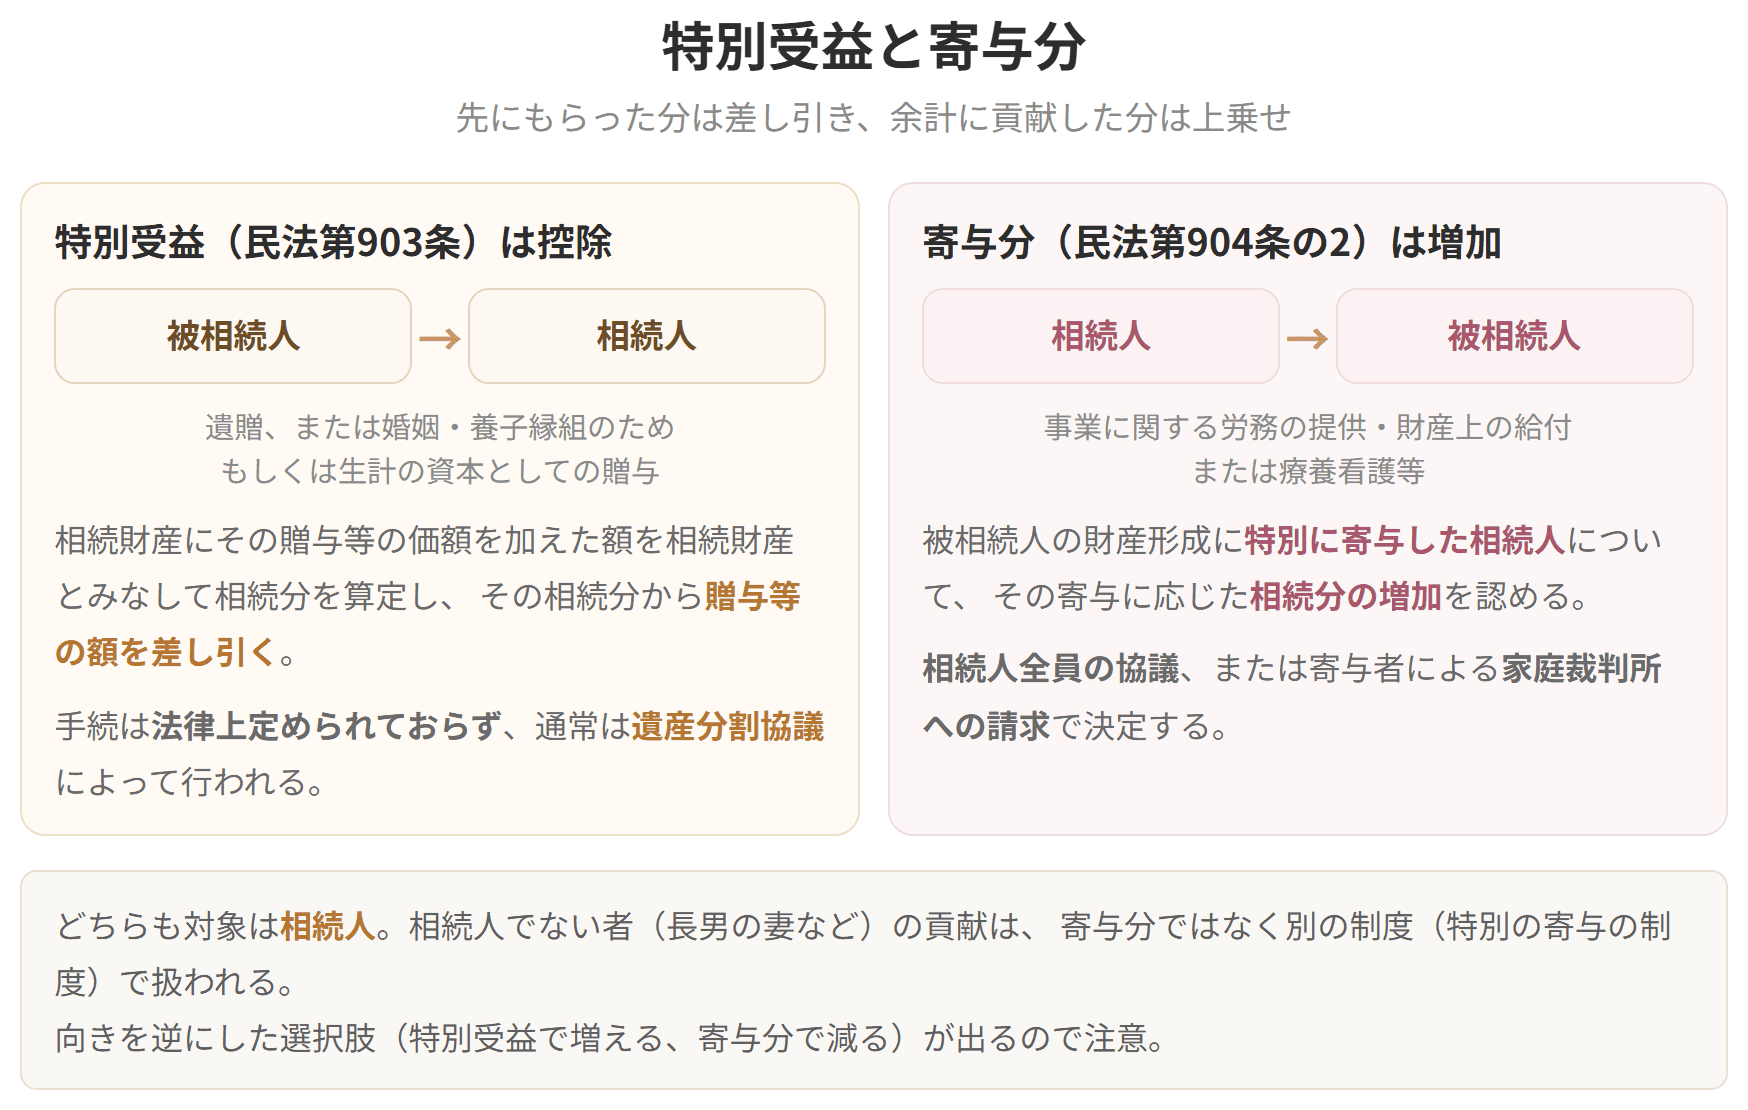
被相続人から相続人への遺贈、あるいは婚姻や養子縁組のため、または生計の元手としてなされた贈与のことです。
これは相続分から差し引かれます。手順としては、相続財産にその贈与などの価額をいったん足し戻した額を相続財産とみなして各自の相続分を計算し、そこから受け取っていた額を引く、という流れになります。
特別受益について法律上の手続は定められていません。ふつうは遺産分割協議の場で話し合って決めます。
寄与分(民法第904条の2)
被相続人の事業に労務や財産を提供した、あるいは療養看護にあたったなどして、被相続人の財産づくりに特別に尽くした相続人について、その働きに応じて相続分を増やす仕組みです。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
どちらも対象は「相続人」です。相続人でない人、たとえば長男の妻がどれだけ尽くしても寄与分では拾えません。その場合は別に用意された特別の寄与の仕組みで扱います。
具体例
3人きょうだいのうち1人だけが住宅の購入資金として2,000万円を生前に援助されていたなら、その分は特別受益として取り分から差し引かれます。反対に、1人だけが10年にわたって親の介護を担っていたなら、寄与分として取り分が上積みされます。どちらも「同じ割合では収まらない事情」を数字に反映させる仕組みです。
特別受益と寄与分
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
