株式会社
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る株式会社を動かしているのは、株主総会、取締役、取締役会、監査役といった機関です。それぞれに「誰が選ぶか」「任期は何年か」「何を決められるか」が決まっており、その数字と組合せがそのまま問われます。とりわけ株主総会の決議要件と役員の任期は繰り返し出るので、表と行き来しながら覚えてしまうのが近道です。


簡単にいうと
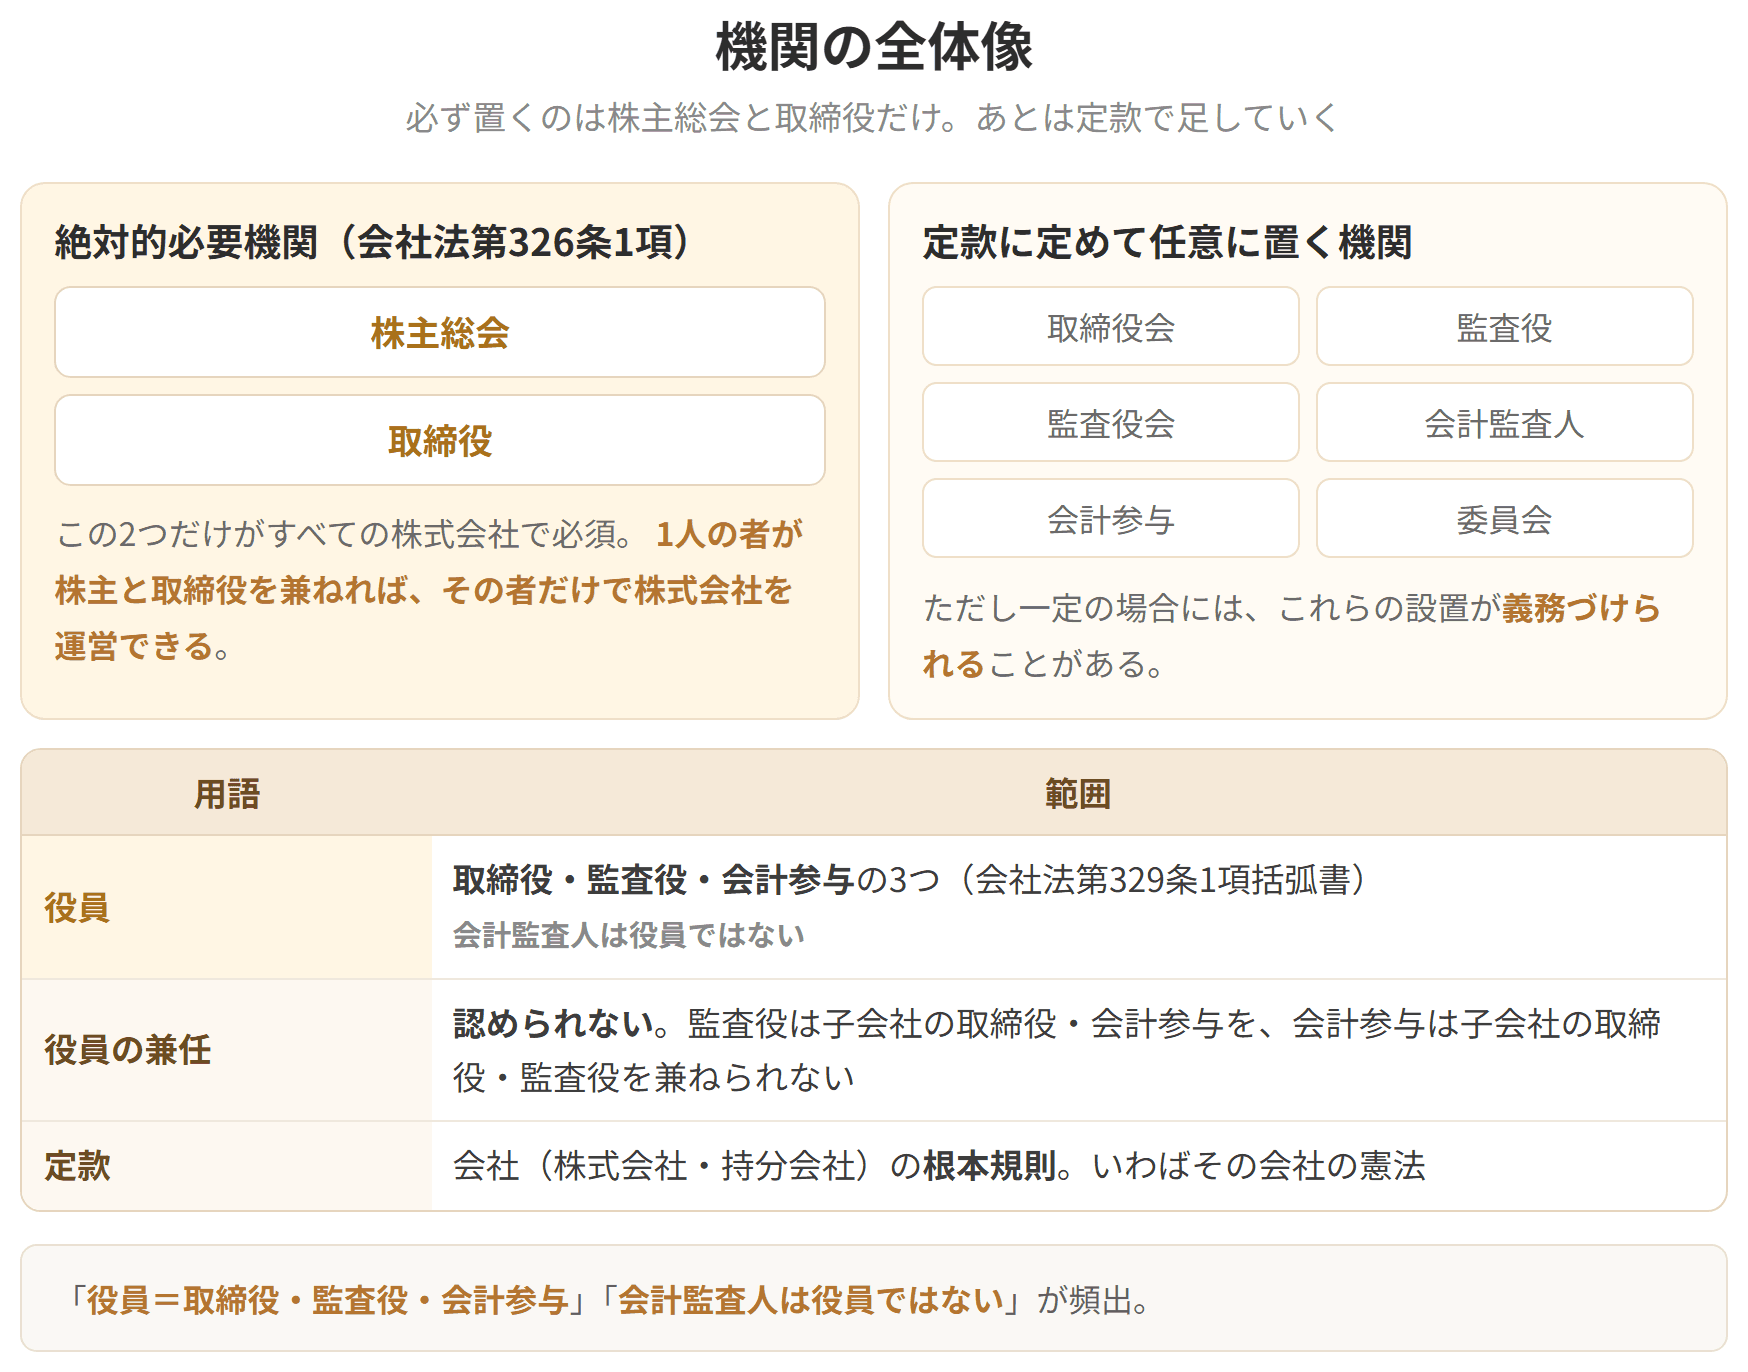
ざっくりいうと、必ず置かなければならないのは株主総会と取締役の2つだけです。あとは定款で決めて足していきます。
必ず置く機関はどれか
会社法が必ず置けと求めているのは、株主総会と取締役の2つだけです(会社法第326条1項)。これを絶対的必要機関といいます。そのうえで株式会社は、定款に定めることで取締役会などを任意に足せます(第326条2項)。ただし会社の形によっては、置くことが義務づけられる場合もあります。
役員という言葉が指す範囲
取締役、監査役、会計参与の3つをまとめて役員と呼びます(第329条1項かっこ書き)。会計監査人はここに入りません。会計の専門家として関わっていても役員ではない、というのが引っかけどころです。
また役員どうしの兼任は認められません(第335条2項、333条3項1号)。加えて、監査役は子会社の取締役や会計参与を、会計参与は子会社の取締役や監査役を、それぞれ兼ねられません。見張る側と見張られる側が同じ人では意味がないからです。
定款とは
定款は、会社(株式会社、合名会社、合資会社、合同会社)のいちばん上にある取り決めです。その会社の憲法にあたるもの、と考えると位置づけがつかめます。
具体例
小さな会社なら「株主総会と取締役1人」だけで成り立ちます。そこへ事業が育つにつれて、取締役会、監査役、会計監査人と足していく。これが機関設計の考え方です。最初から重い器を作る必要はありません。
機関の全体像

試験のポイント

簡単にいうと
ざっくりいうと、株主が集まって会社の大事なことを決める場です。取締役会を置くかどうかで、決められる範囲が大きく変わります。
株主総会は株式会社のいちばん上の意思決定機関で、どの株式会社にも必ず置かれます。
何を決められるか(会社法第295条)
決められる範囲は、取締役会を置いているかどうかで変わります。
取締役会を置けば日々の判断はそちらに任せられるので、株主総会の守備範囲が絞られる、という関係です。なお、会社法が株主総会の決議を求めている事項について、ほかの機関が決められると定款に書いても、その定めは効きません。
簡単にいうと
ざっくりいうと、株主の権利には「お金を受け取る権利」と「経営に口を出す権利」があります。後ろのほうは、一定の株数を持たないと使えないものがあります。
自益権と共益権
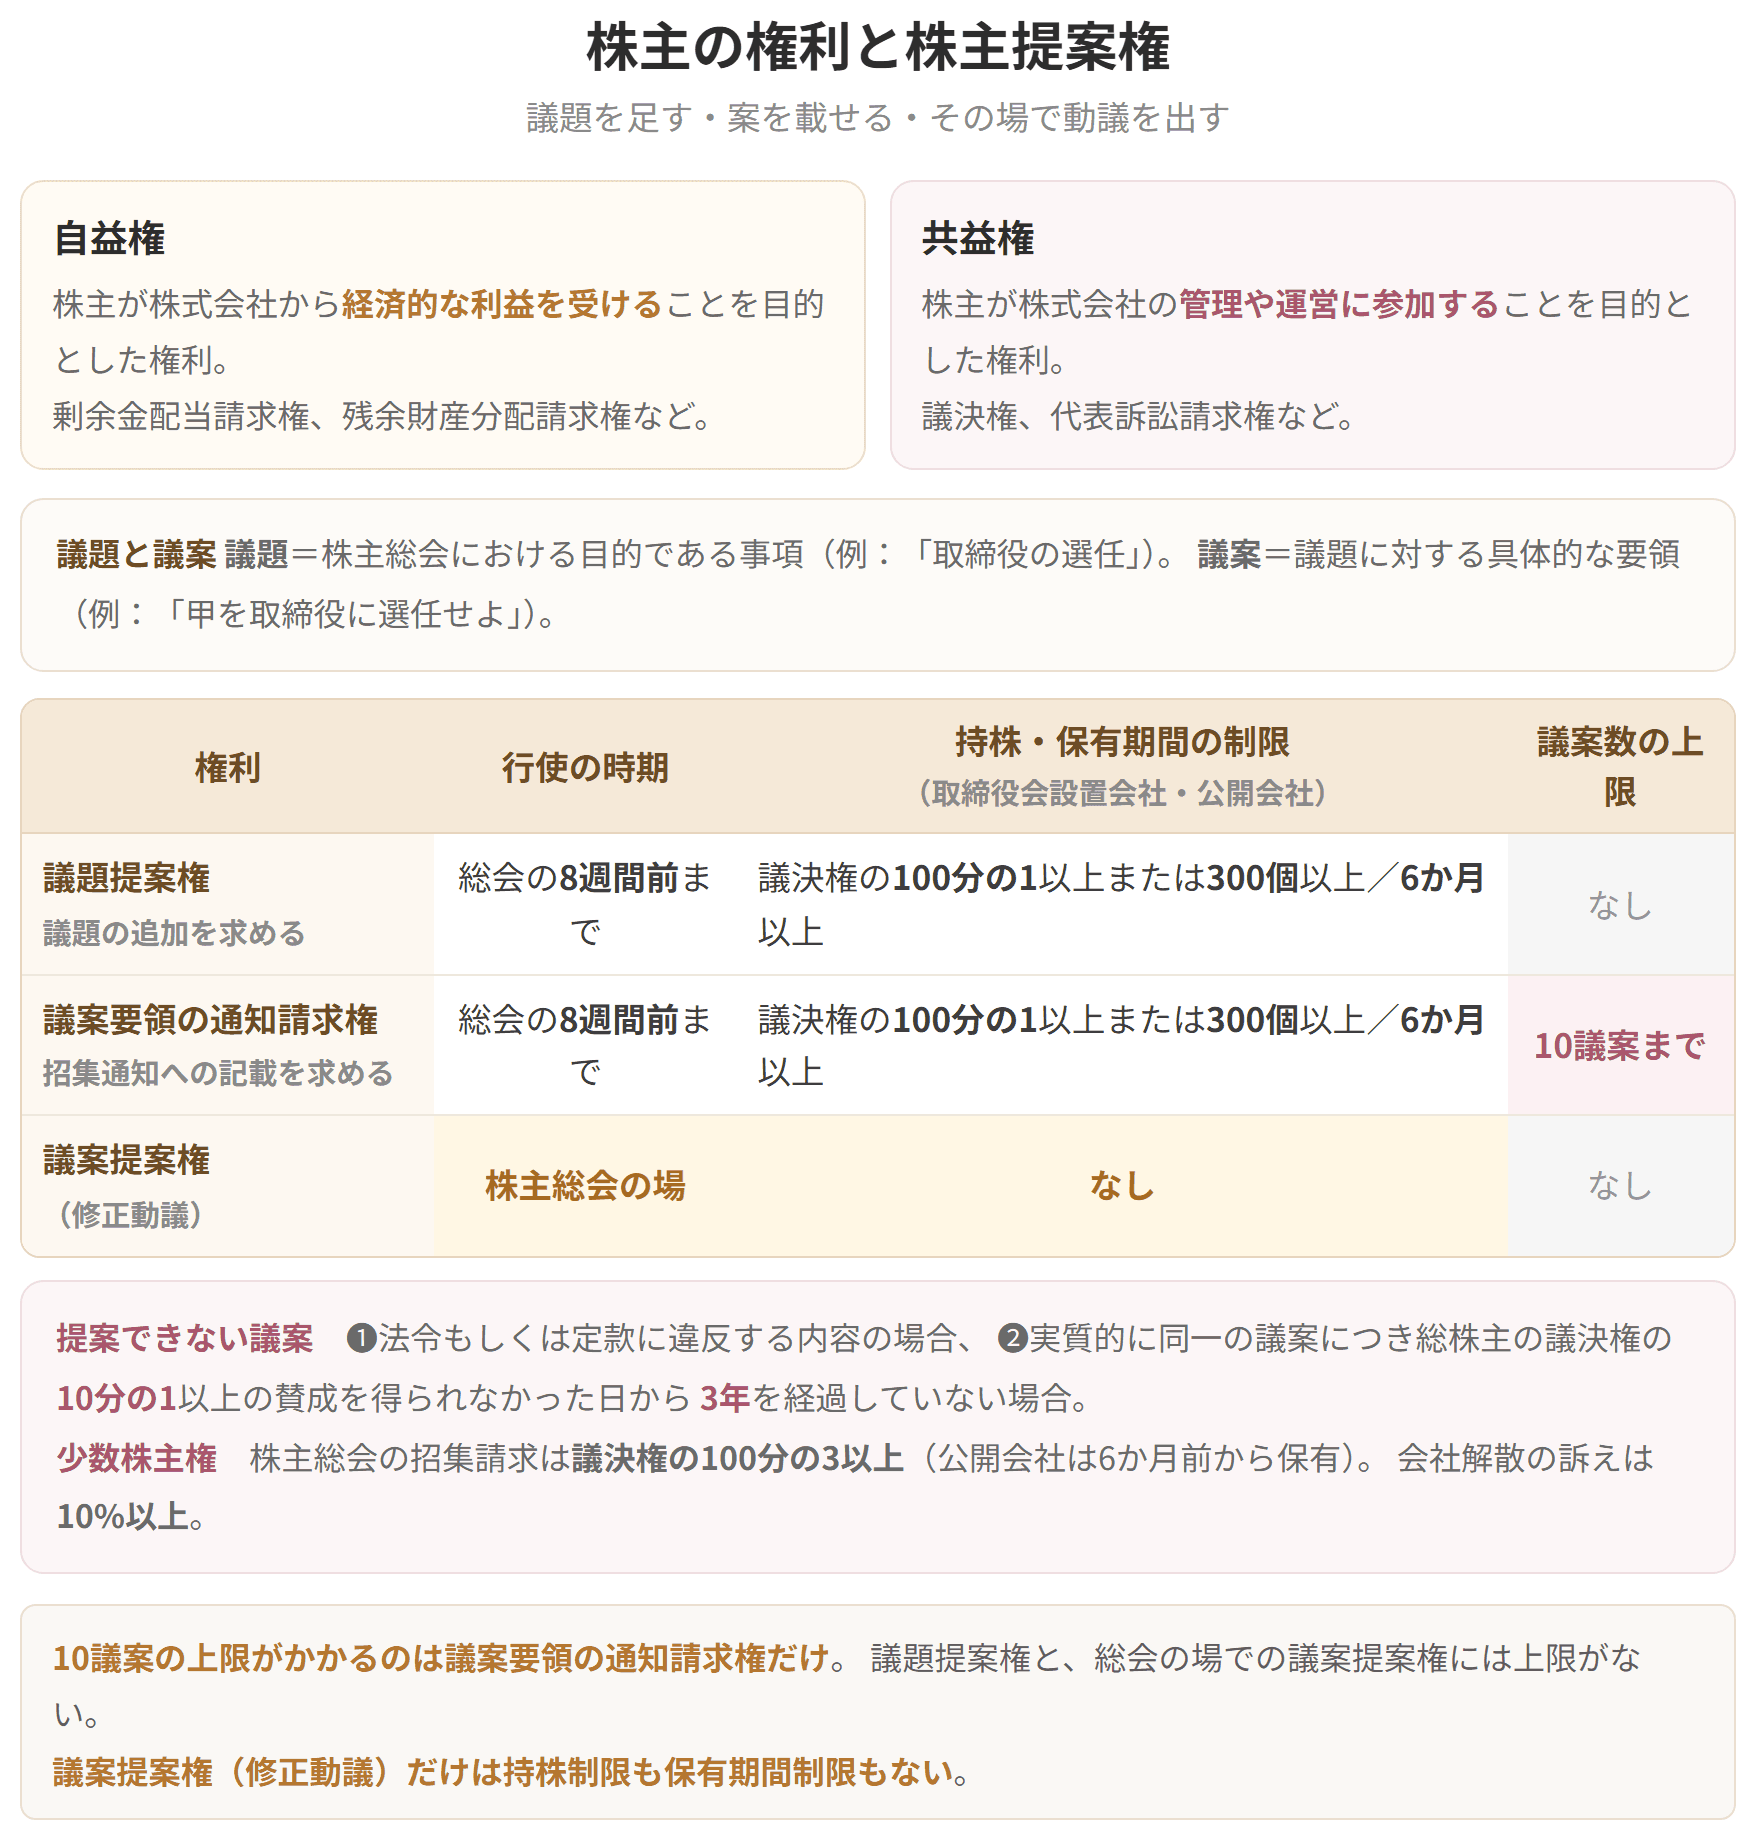
自分の懐に入るものが自益権、会社の運営に働きかけるものが共益権、と押さえると迷いません。
少数株主権
総株主の議決権の100分の3(定款で引き下げ可)以上をもつ株主は、取締役に対して株主総会の招集を請求できます。公開会社ではこれに加えて、6か月(定款で短縮可)前から引き続き持っていることが要ります(第297条1項・2項)。
簡単にいうと
ざっくりいうと、会社の仕事を実際に回す機関です。任期は2年が原則で、会社との関係は雇用ではなく委任です。
取締役は、定款に別段の定めがある場合を除いて、会社の業務執行を担う機関です(第348条1項)。どの株式会社にも必ず置かれ、取締役会を置く会社ではその構成員になります。人数は原則として1人いれば足ります。
会社との関係(第330条)
取締役と会社の間にあるのは委任関係です。雇用関係ではありません。だからこそ次に見る善管注意義務が出てきます。
選任と解任(第329条・339条)
原則として株主総会の普通決議で選ばれ、同じく普通決議で解かれます。ただし任期を残して解任された場合、その解任に正当な理由がなければ、取締役(ほかの役員や会計監査人も同じです)は会社に対して損害の賠償を求められます。賠償される額は、解任されなければ在任中と任期満了時に得られたはずの利益の分です。
簡単にいうと
ざっくりいうと、取締役を見張る機関です。任期は4年で、取締役と違って短くできません。解任にも特別決議が要ります。
監査役は、取締役や会計参与が職務をきちんと行っているかを見る業務監査(第381条1項)と、計算書類などを見る会計監査(第436条1項)を行う機関です。
置くかどうかは原則として任意です。監査役を置く株式会社(監査の範囲を会計に関するものだけに絞る定款の定めがあるものを除きます)、または会社法が置けと求める株式会社を監査役設置会社といいます(第2条9号)。
監査の範囲を会計だけに絞られた監査役を、会計監査限定監査役(小監査役)と呼ぶことがあります。
取締役と同じところ、違うところ
会社との関係(第330条)、選任(第329条)、欠格事由(第335条)は取締役と同じです。違うのは解任で、取締役と異なり株主総会の特別決議が要ります(第309条2項7号、343条4項)。見張る立場の人を、多数決で簡単に外せてはならないからです。
簡単にいうと
ざっくりいうと、会計監査人は外から計算書類を確かめる人、会計参与は取締役と一緒に計算書類を作る人です。作る側か、確かめる側かで分かれます。
会計監査人
主に規模の大きな株式会社で計算書類の監査などを行う機関です。置くかどうかは原則として任意で、置いた会社、または会社法が置けと求める会社を会計監査人設置会社といいます(第2条11号)。原則として、会計監査人を置く会社は監査役も置かなければなりません(第327条3項)。
会計監査人は会社の役員ではありませんが、会社との関係(第330条)、選任と解任(第329条、339条)は取締役と同じです。
簡単にいうと
ざっくりいうと、身内でない人を役員に入れて、経営を外から見てもらう仕組みです。どこまでが「外」なのかを、細かい要件で線引きしています。
要件は細かいので、太字にした部分を軸に押さえれば足ります。なお社外でない役員を「社内取締役」「社内監査役」と呼ぶことがありますが、これは通称で、会社法にある言葉ではありません。
社外取締役の要件(すべて満たす必要があります)
その会社の取締役であって、
1. その会社(またはその子会社)の業務執行取締役等でないこと
2. その会社の親会社等(自然人に限る)、または親会社等の取締役、執行役、支配人その他の使用人でないこと
3. その会社の兄弟会社の業務執行取締役等でないこと ⇒ 裏を返せば、兄弟会社の非業務執行取締役なら社外取締役になれます
4. その会社の取締役、執行役、支配人その他の重要な使用人、親会社等(自然人に限る)の配偶者または2親等以内の親族でないこと

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
このほか、一定の種類の株主だけで開く種類株主総会もあります。
誰が招集するか(会社法第296条3項)
招集するのは原則として取締役ですが、一定の要件を満たした株主も招集を請求できます。なお、開く場所に制限はありません。
どう決めるか(会社法第308条・309条)
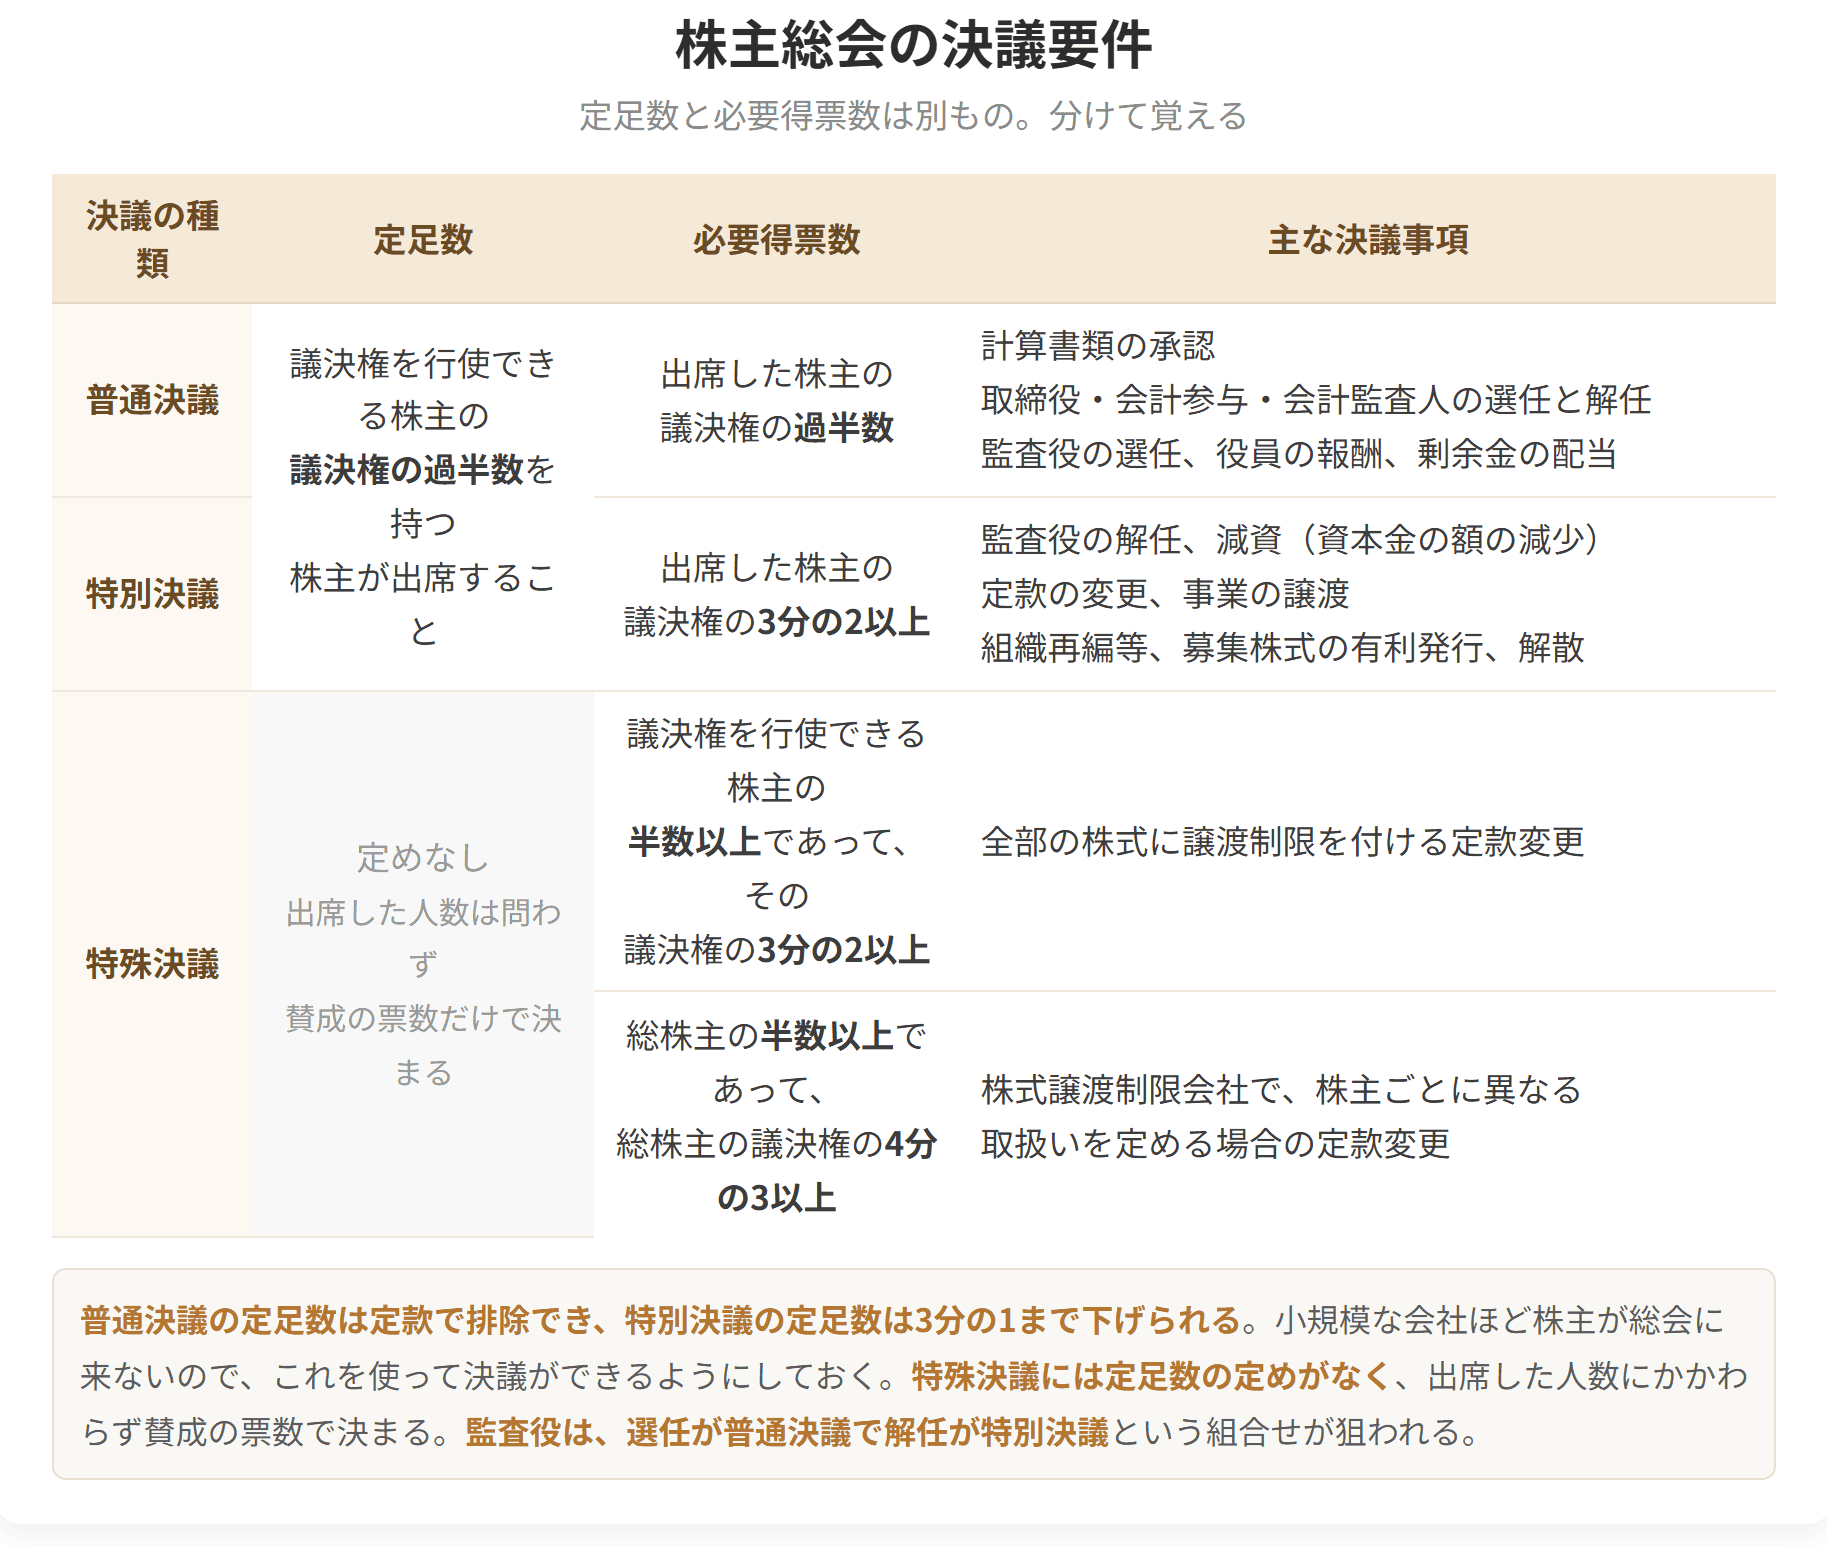
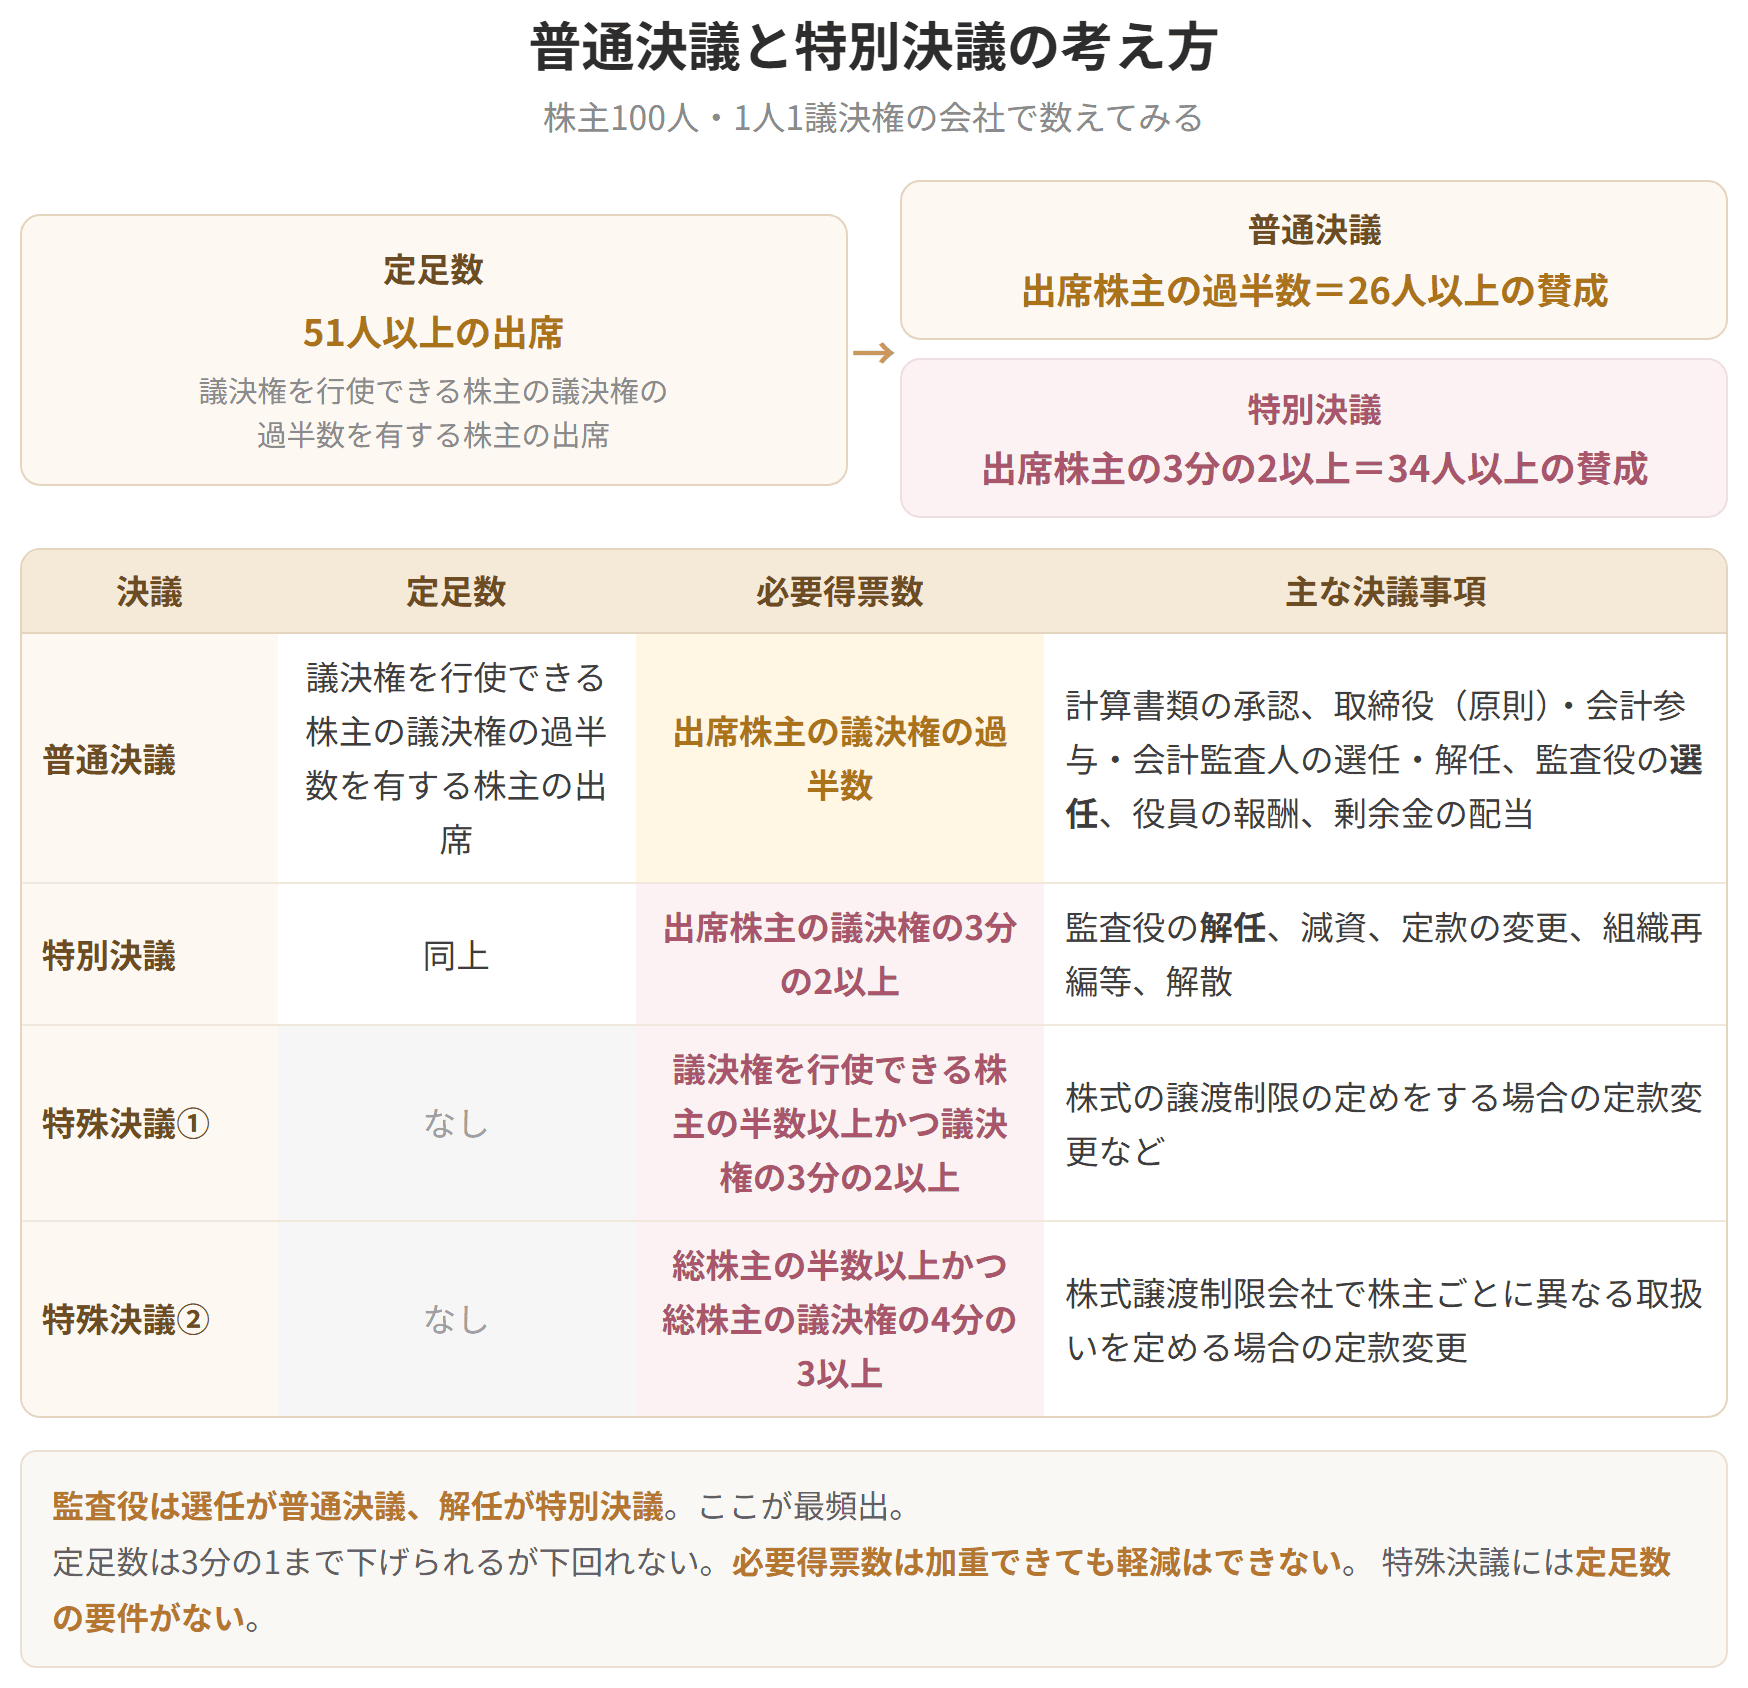
決議は多数決によります。株主の議決権は原則として1株につき1つです。必要な要件は議案によって変わり、普通決議・特別決議・特殊決議の3段構えになっています。
決議の要件は、定款で重くすることも軽くすることもできます(第309条2項、341条)。ただし歯止めがあります。
議事録(会社法第318条)
議事録は、その総会の日から10年間、本店に備え置きます。写しは原則として5年間、支店に備え置きます。なお株主全員の同意があるときなど、総会の開催そのものを省ける場合がありますが、その場合でも議事録は作って備え置く必要があります。
出資比率がそのまま議決権比率になる
議決権制限のついていない普通株式だけを発行している会社では、出資比率がそのまま議決権比率になります。複数の会社でお金を出し合って合弁会社をつくるときに、出資比率をどうするかで揉めるのはこのためです。
定款に特別の定めを置かない場合、押さえておく境目は2つです。
なお過半数を持てば普通決議を単独で可決できますが、定款の変更などには届きません。
株主間契約とデッドロック
出資比率を大きくすれば発言力は増しますが、そのぶん出すお金も、事業がうまくいかなかったときの痛手も大きくなります。そこで、出資比率は抑えたまま重要な決定に自社の意向を反映させる道として、株主間契約が使われます。株主どうしで「重要な事項は株主全員の合意で決める」と取り決めておく契約です。定款で株主総会や取締役会の定足数・決議要件を加重する方法もあります。
ただしこれには裏があります。全員の合意を条件にすると、意見が割れたときに何も決められなくなるのです。この行き詰まりをデッドロックといいます。合弁会社で出資比率を50対50にした場合などに起きやすく、事業そのものが止まってしまいます。
そこで、あらかじめデッドロック条項を契約に置いておきます。一定期間協議しても決まらないときは、相手の持分を買い取る、第三者に判断を委ねる、合弁を解消するといった手順を決めておくものです。行き詰まること自体は避けられないので、行き詰まったときの出口を先に作っておく、という考え方です。
具体例
株主が100人、全員が1株(1議決権)の会社を考えます。51人が出席すれば定足数(過半数)を満たして総会が成立します。普通決議なら出席株主の過半数、つまり26人の賛成で通ります。特別決議なら出席株主の3分の2、34人以上が要ります。特殊決議には定足数の決まりがないので、出席した人数ではなく賛成票の数だけで判断します。
株主総会の決議要件
普通決議と特別決議
試験のポイント
株主提案権
まず言葉を分けます。株主総会で扱う事項そのものを議題といいます(例:取締役の選任)。その議題についての具体的な中身を議案といいます(例:甲を取締役に選任せよ)。
議案には出せないものがあります。法令や定款に違反する中身の場合と、実質的に同じ議案について総株主の議決権の10分の1(定款で引き下げ可)以上の賛成を得られなかった日から3年を経ていない場合です。
議題提案権と議案要領の通知請求権
どちらも取締役会設置会社では、総株主の議決権の100分の1(定款で引き下げ可)以上、または300個(定款で引き下げ可)以上の議決権をもつ株主に限られます。公開会社ではさらに6か月(定款で短縮可)以上の保有期間が要ります。そして請求は株主総会の日の8週間(定款で短縮可)前までに行う必要があります。
また取締役会設置会社では、株主が出せる議案の数は10までとされています(第305条4項・5項)。ただし、役員等(取締役、会計参与、監査役、会計監査人)の選任・解任に関する議案、会計監査人を再任しないことに関する議案、定款の変更に関する2以上の議案で、それぞれ別々に決議されると中身が食い違ってしまう可能性があるものは、いくつあっても1つの議案として数えます。
この10という上限がかかるのは、議案要領の通知請求権を使って同じ総会に出す議案の数だけです。議題提案権で出す議題の数にも、総会の場で出す議案の数にも、上限はかかりません。
議案提案権(第304条)
株主総会の場で、議題について議案を出せる権利です(修正動議とも呼ばれます)。上の2つと違い、議決権の保有数にも保有期間にも制限がありません。その場で手を挙げられる、というところが値打ちです。
具体例
「取締役の選任を議題に加えてほしい」と求めるのが議題提案権です。「その議題について、甲さんを選ぶ案を招集通知に載せてほしい」と求めるのが議案要領の通知請求権です。そして総会の当日に「乙さんではどうか」と手を挙げるのが議案提案権です。この最後の1つだけは、持株数も保有期間も問われません。
株主の権利と株主提案権
試験のポイント
法人、および会社法など一定の法律に基づいて刑に処せられた者のうち一定の者は、取締役になれません。
なお制限行為能力者のうち、成年被後見人と被保佐人が取締役(および監査役)に就くには手続きが要ります(第331条の2、335条)。
任期(第332条1項)
原則として選任後2年以内に終わる事業年度のうち最後のものに関する定時株主総会が終わるまでです。ただし定款または株主総会の普通決議によって短くできます。伸ばせるかどうかは会社の形によって変わります。
報酬など(第361条)
報酬や賞与は、原則として定款または株主総会の普通決議で決めます。お手盛りを防ぐため、取締役だけでは決められません。
取締役が負う義務
1. 善管注意義務(第330条、民法第644条)…委任を受けた者として、会社に対し善良な管理者としての注意を払う義務です
2. 忠実義務(第355条)…法令、定款、株主総会の決議に従い、会社のために忠実に職務を行う義務です
3. 競業避止義務(第356条1項1号)…株主総会の普通決議による承認(取締役会設置会社では取締役会の承認)がなければ、会社の事業と競い合う取引をしてはなりません
4. 利益相反取引の規制(第356条1項2号・3号)…同じく承認がなければ、会社と取引できません。会社が取締役の債務を保証する場合など、会社と取締役の利益がぶつかるときも同じです
5. 会社に対する損害賠償責任(第423条)…職務を怠って会社に損害を与えれば賠償責任を負います(任務懈怠責任)。原則は過失責任ですが、取締役が自分のために利益相反取引の直接取引をしたときの賠償責任は無過失責任になります(第428条1項)。またこの責任には、債務不履行(債権)の消滅時効の期間が使われます
取締役会
取締役会を置くかどうかは原則として任意で、置いた会社を取締役会設置会社といいます(第2条7号)。取締役会は3人以上の取締役で組織し(第331条5項)、代表取締役を選ぶことをはじめ、重要な業務について意思を決めます。
具体例
3月決算の会社で、X1年4月1日に選ばれた取締役を考えます。選任後2年以内に終わる事業年度はX2年度(終わりはX3年3月31日)なので、その事業年度に関する定時株主総会、つまりX3年6月30日の総会が終わるまで在任します。「選任から丸2年」ではなく、その先の定時株主総会まで伸びるところが取り違えやすい点です。
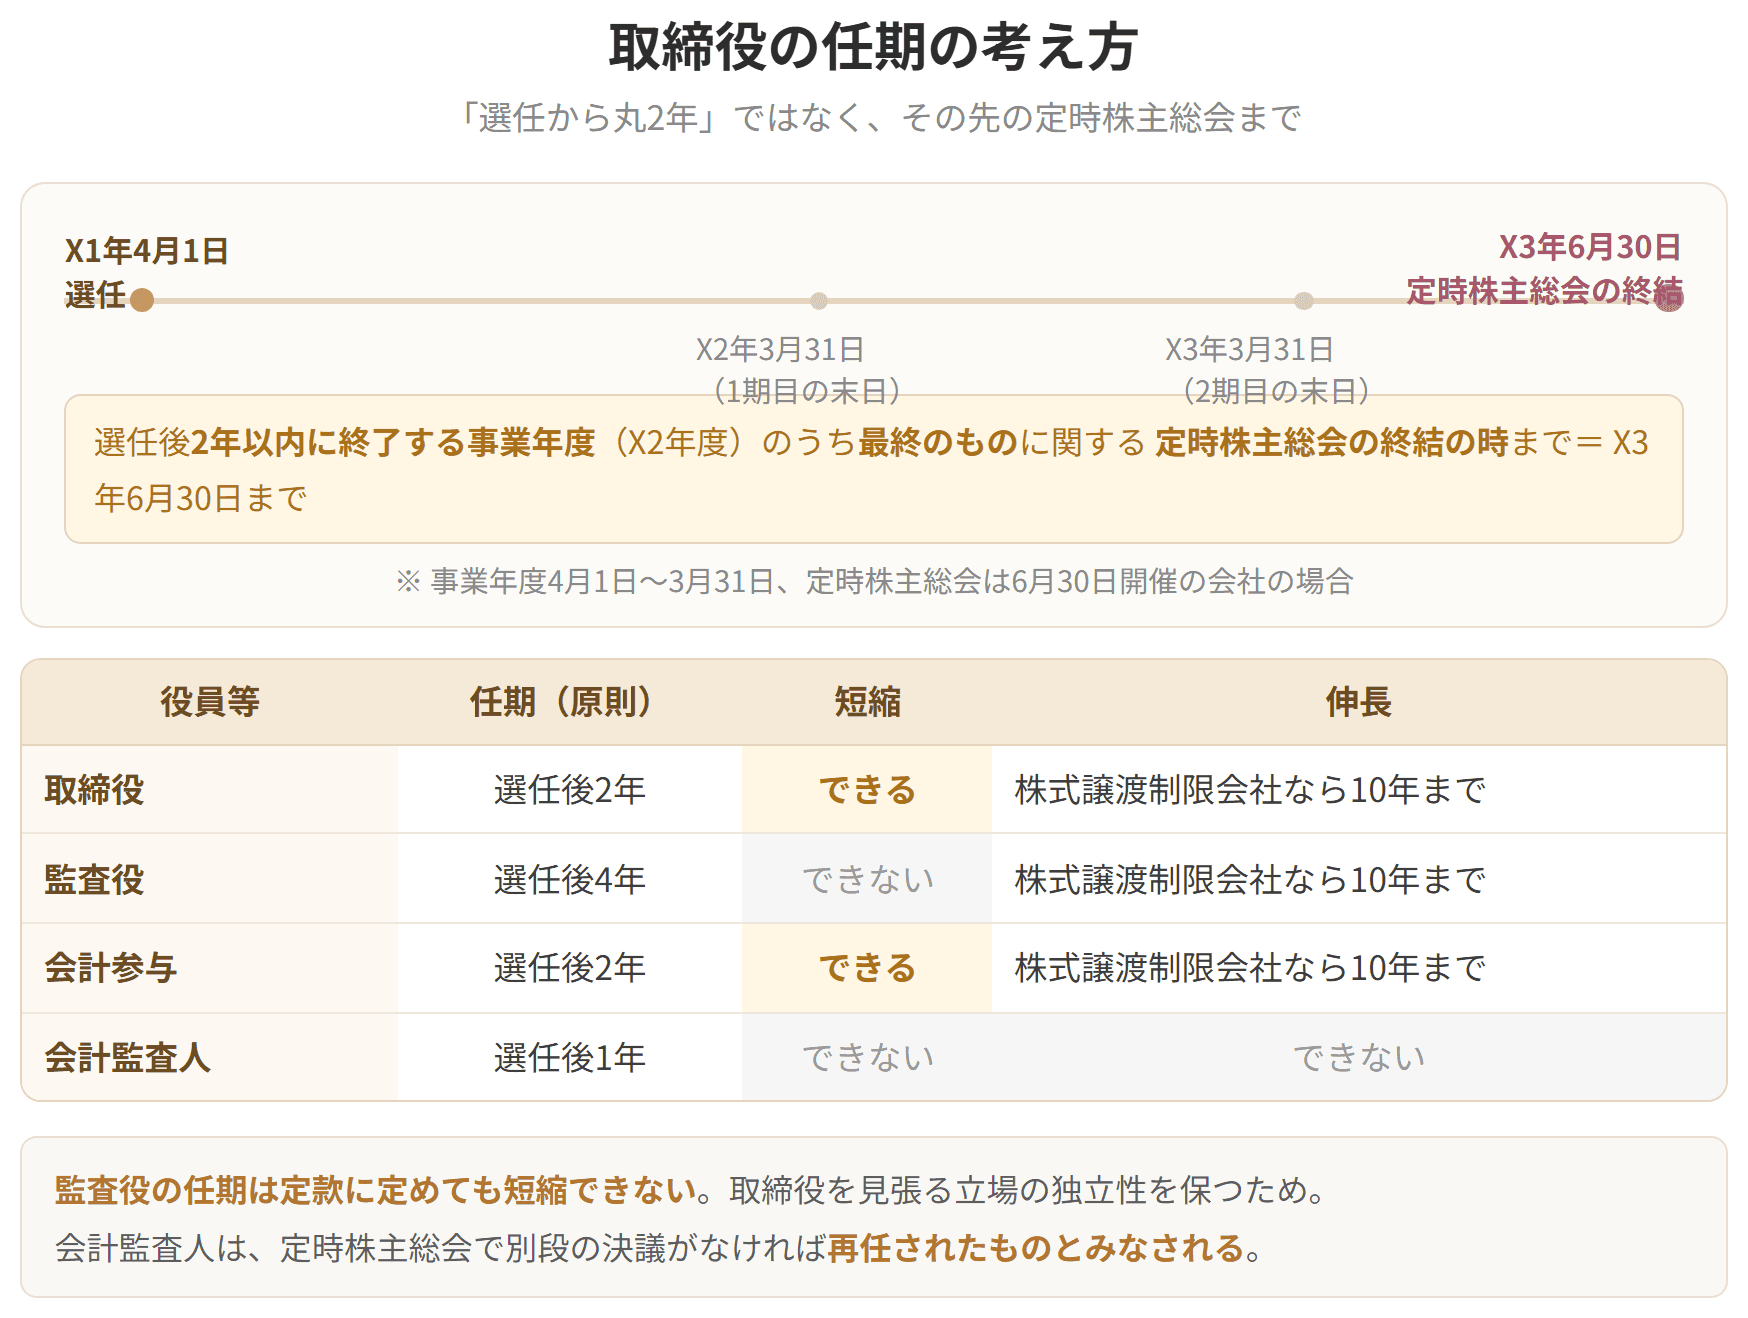
取締役の任期
試験のポイント
任期(第336条1項)
原則として選任後4年以内に終わる事業年度のうち最後のものに関する定時株主総会が終わるまでです。取締役と違い、短くできません。定款に書いても短縮は効かない、というところが問われます。
報酬など(第387条)
取締役と同じく、定款または株主総会の普通決議で決めます。監査役が2人以上いて、それぞれの取り分について定款の定めも株主総会の決議もない場合は、監査役どうしの協議で決めます。
権限(第381条ほか)
取締役(および会計参与)の職務の執行を監査し、計算書類などを監査します。取締役(および会計参与)などに事業の報告を求めることも、会社の業務や財産の状況を調べることもできます。
義務(第382条〜384条ほか)
1. 善管注意義務
2. 監査報告を作る義務
3. 取締役が不正をした場合などに、取締役(取締役会設置会社では取締役会)へ報告する義務
4. 取締役会に出席する義務と、必要と認めるときに意見を述べる義務
5. 株主総会に出す議案や書類を調べ、法令や定款への違反(そのおそれを含みます)があった場合に株主総会へ報告する義務
職務を怠って会社に損害を与えた場合は賠償責任を負います(第423条)。これは過失責任です。
監査役会
3人以上の監査役で組織し、そのうち半数以上が社外監査役でなければなりません(第335条3項)。監査報告の作成などを行います(第390条)。置くかどうかは原則として任意で、置いた会社、または会社法が置けと求める会社を監査役会設置会社といいます(第2条10号)。
具体例
監査役の任期を「2年にしたい」と定款に書いても、その定めは効きません。取締役なら短くできるのに監査役だけ認められないのは、短い任期で入れ替えられるようでは取締役を見張る立場が保てないからです。任期の長さが、そのまま独立性の裏づけになっています。
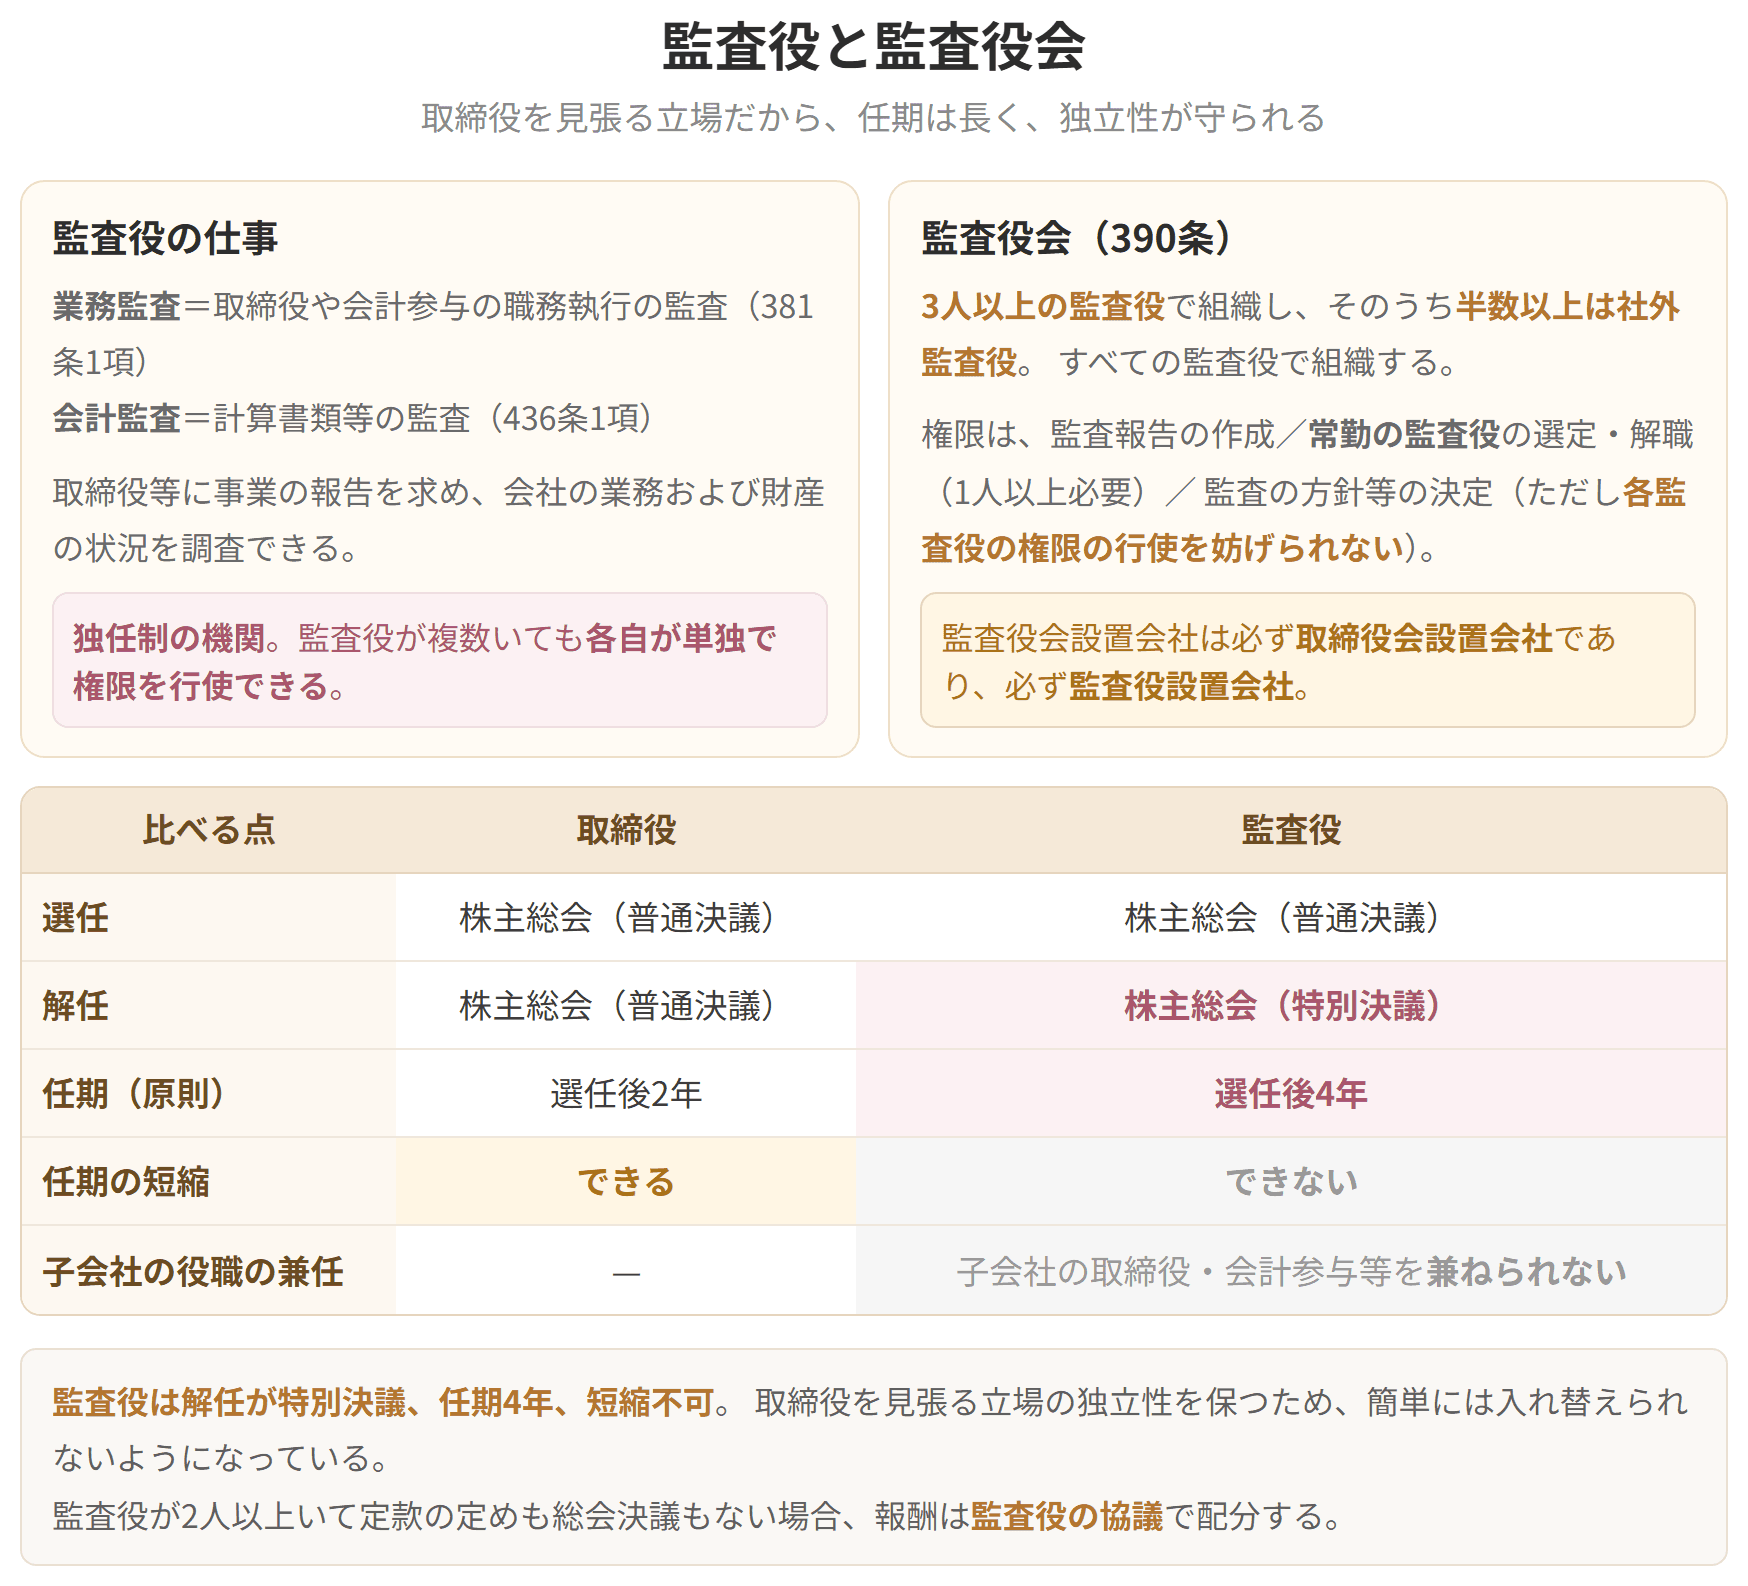
監査役と監査役会
試験のポイント
会計参与
中小規模の株式会社が財務の健全さを保てるように置かれた機関で、資格は会計の専門家である公認会計士(監査法人)または税理士(税理士法人)に限られます。置くかどうかは任意で、置いた会社を会計参与設置会社といいます(第2条8号)。
会計参与は会社の役員です。会社との関係(第330条)、選任と解任(第329条、339条)は取締役と同じです。
なお会計参与は、会社やその子会社の取締役、監査役、執行役、支配人その他の使用人を兼ねられません。
具体例
会計参与には税理士や公認会計士が就きますが、立場は会社の役員で、取締役と机を並べて計算書類を作ります。いっぽう会計監査人は外の立場から、できあがった計算書類を確かめます。同じ会計の専門家でも、作る側なのか確かめる側なのかで役割がはっきり分かれています。
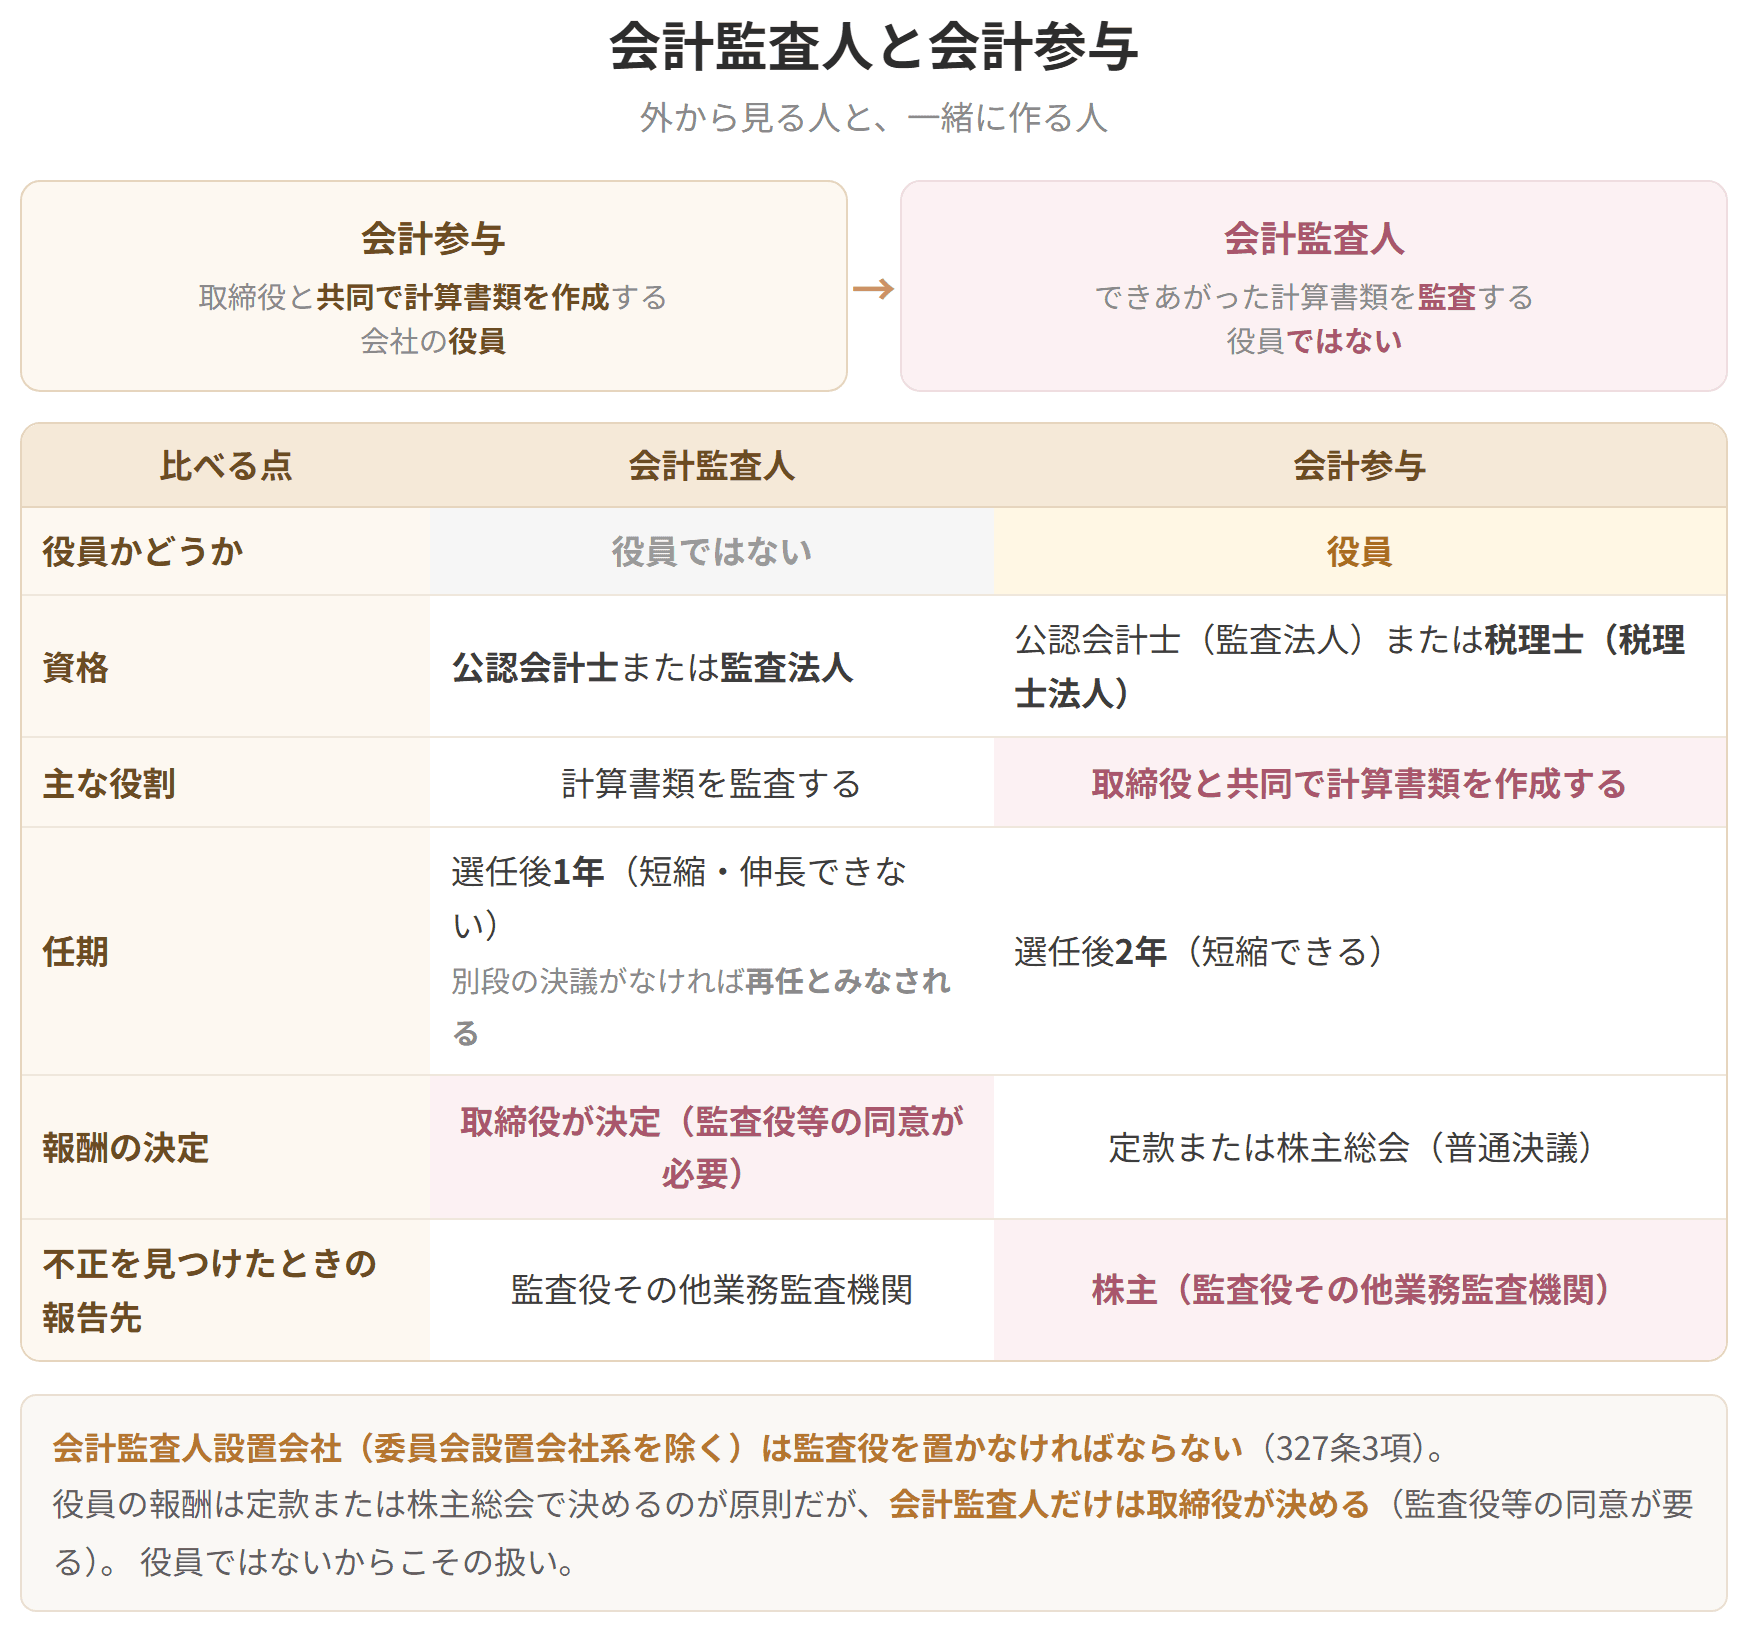
会計監査人と会計参与
試験のポイント
社外監査役の要件(すべて満たす必要があります)
その会社の監査役であって、
1. その会社の親会社等(自然人に限る)、または親会社等の取締役、監査役、執行役、支配人その他の使用人でないこと
2. その会社の兄弟会社の業務執行取締役等でないこと ⇒ 兄弟会社の監査役なら社外監査役になれます
3. その会社の取締役、支配人その他の重要な使用人、親会社等(自然人に限る)の配偶者または2親等以内の親族でないこと
4. 就任の前10年間、その会社(またはその子会社)の取締役、会計参与、執行役、支配人その他の使用人であったことがないこと など
言葉の補足
具体例
15年前まで自社に勤めていた人は、過去をさかのぼる要件が10年なので社外取締役になれます。いっぽう親会社の取締役は、業務執行権があってもなくてもなれません。また業務執行取締役の甥は3親等なのでなれますが、兄弟姉妹は2親等なのでなれません。数字で線が引かれているので、そこを覚えれば判断できます。
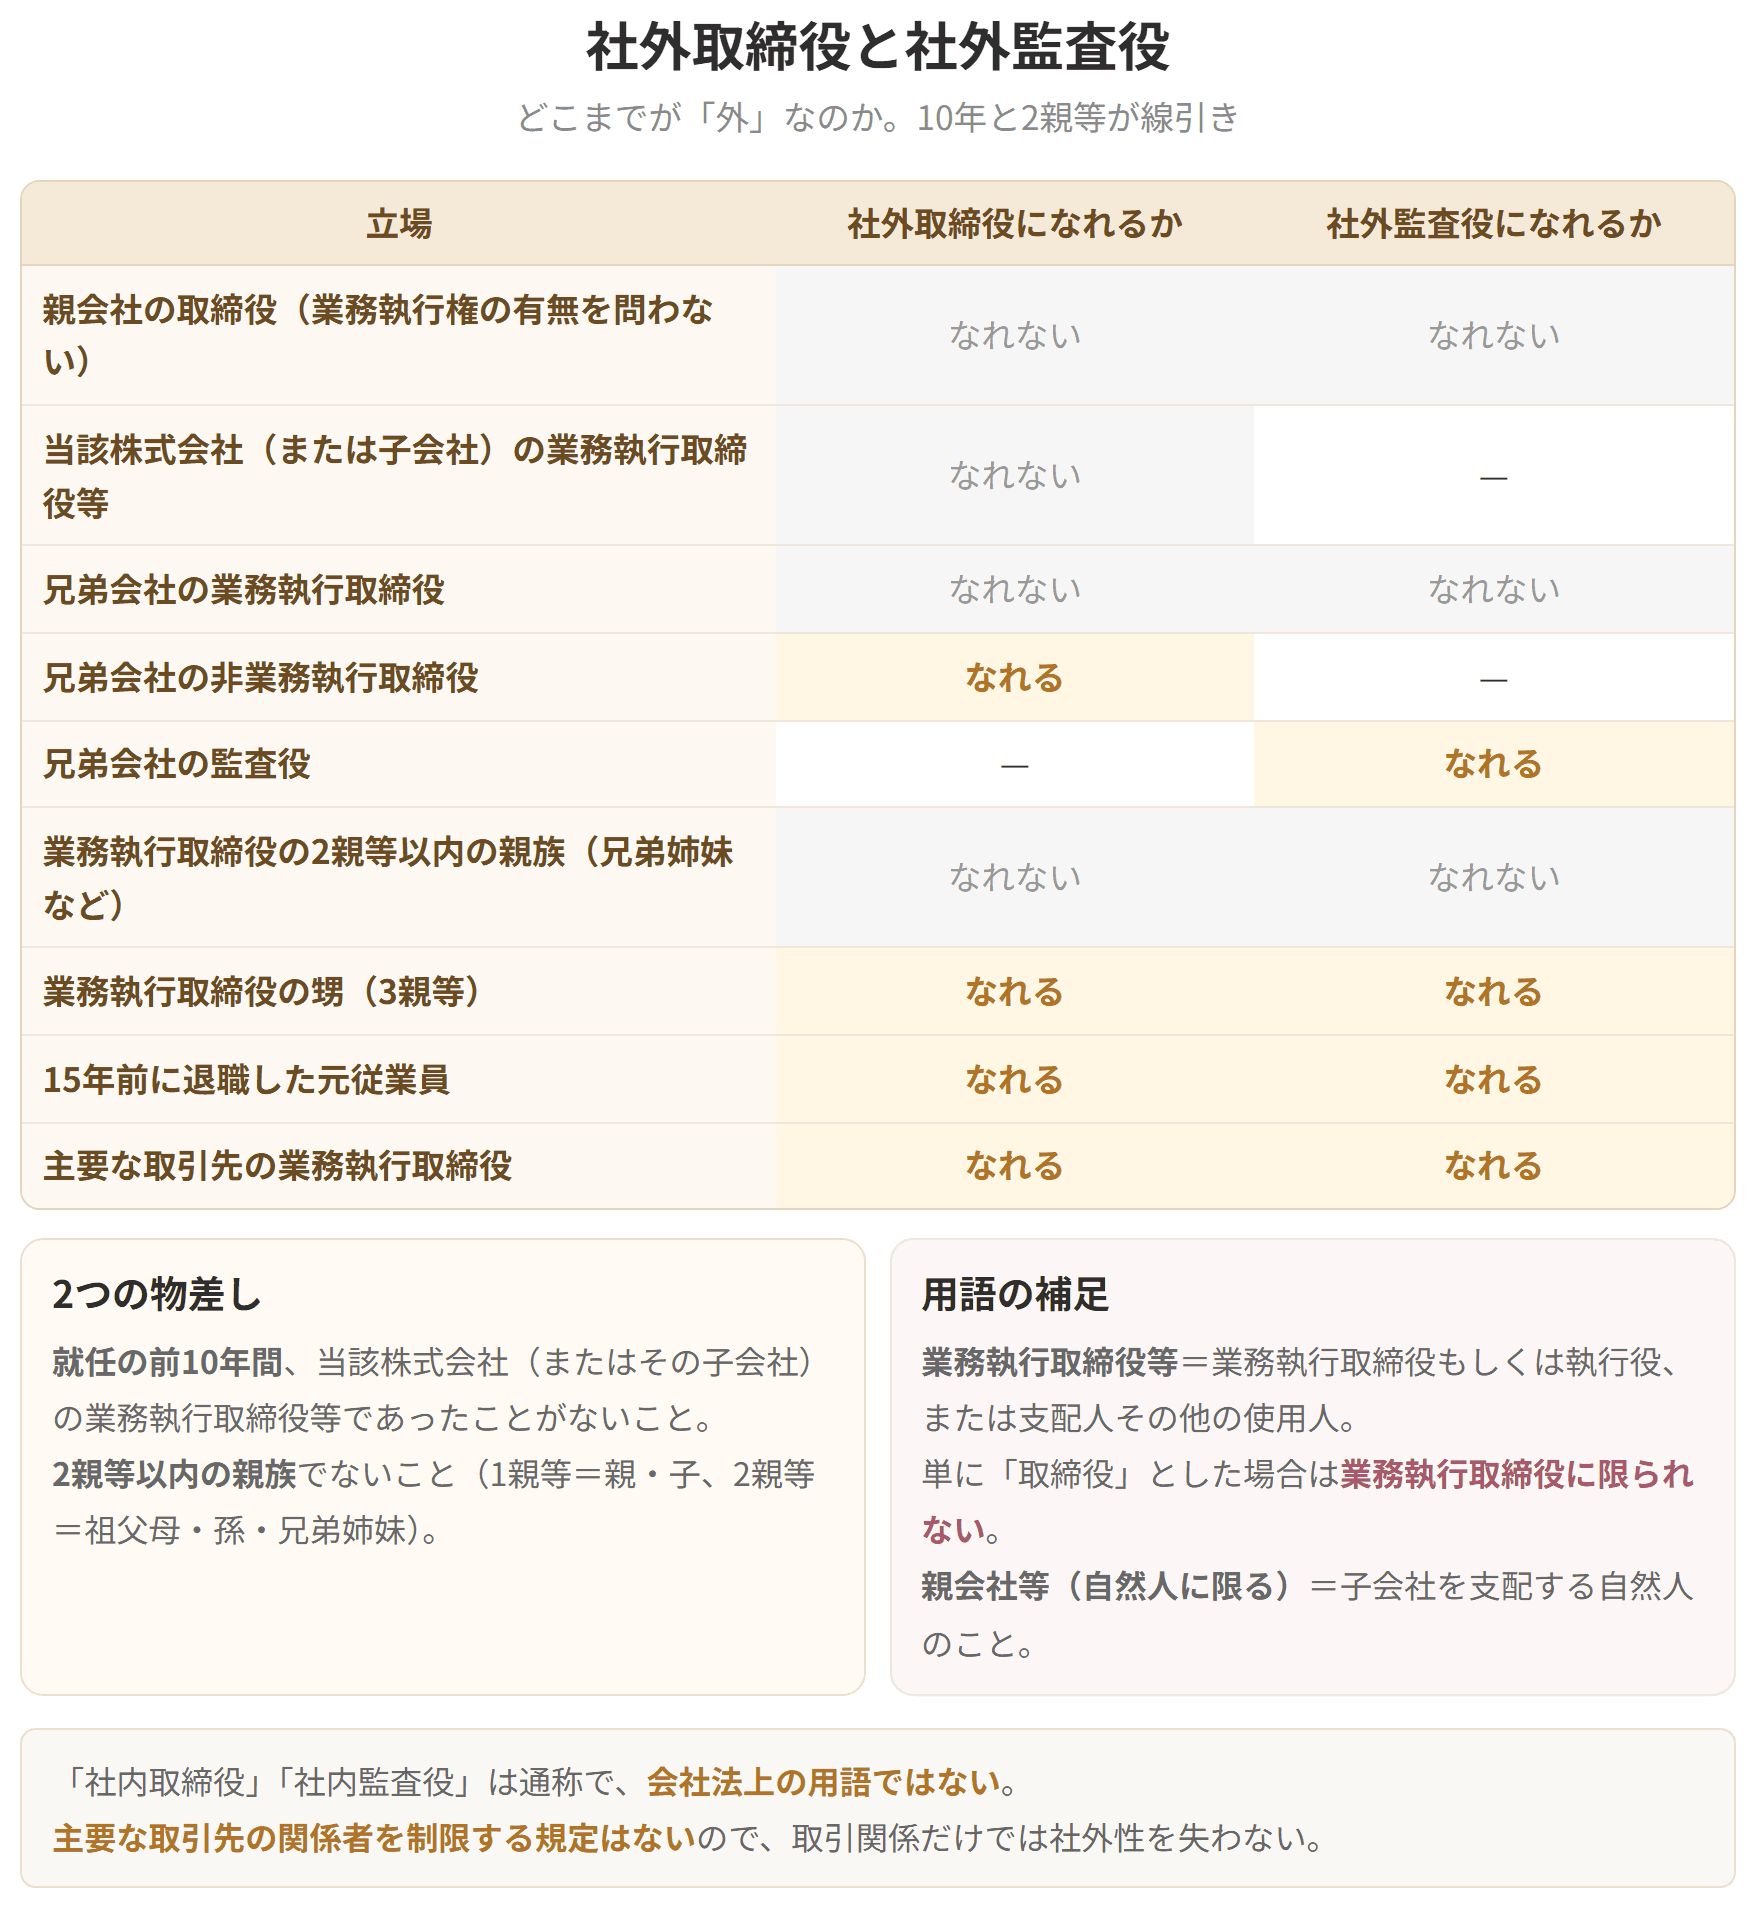
社外取締役と社外監査役
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
