株式会社
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るひと口に株式会社といっても、会社法はいくつもの型を用意しています。分ける物差しは3つです。株式に譲渡制限を付けているか、取締役会を置いているか、そして大会社にあたるか。この3つの掛け合わせで、どの機関を置かなければならないかが決まります。前の2つは会社が自分で選べますが、最後の1つは数字で自動的に決まってしまう点が違います。


簡単にいうと
ざっくりいうと、株を自由に売り買いできるかどうかで会社を2つに分けます。ここでいう公開は、証券取引所への上場とは別の話です。
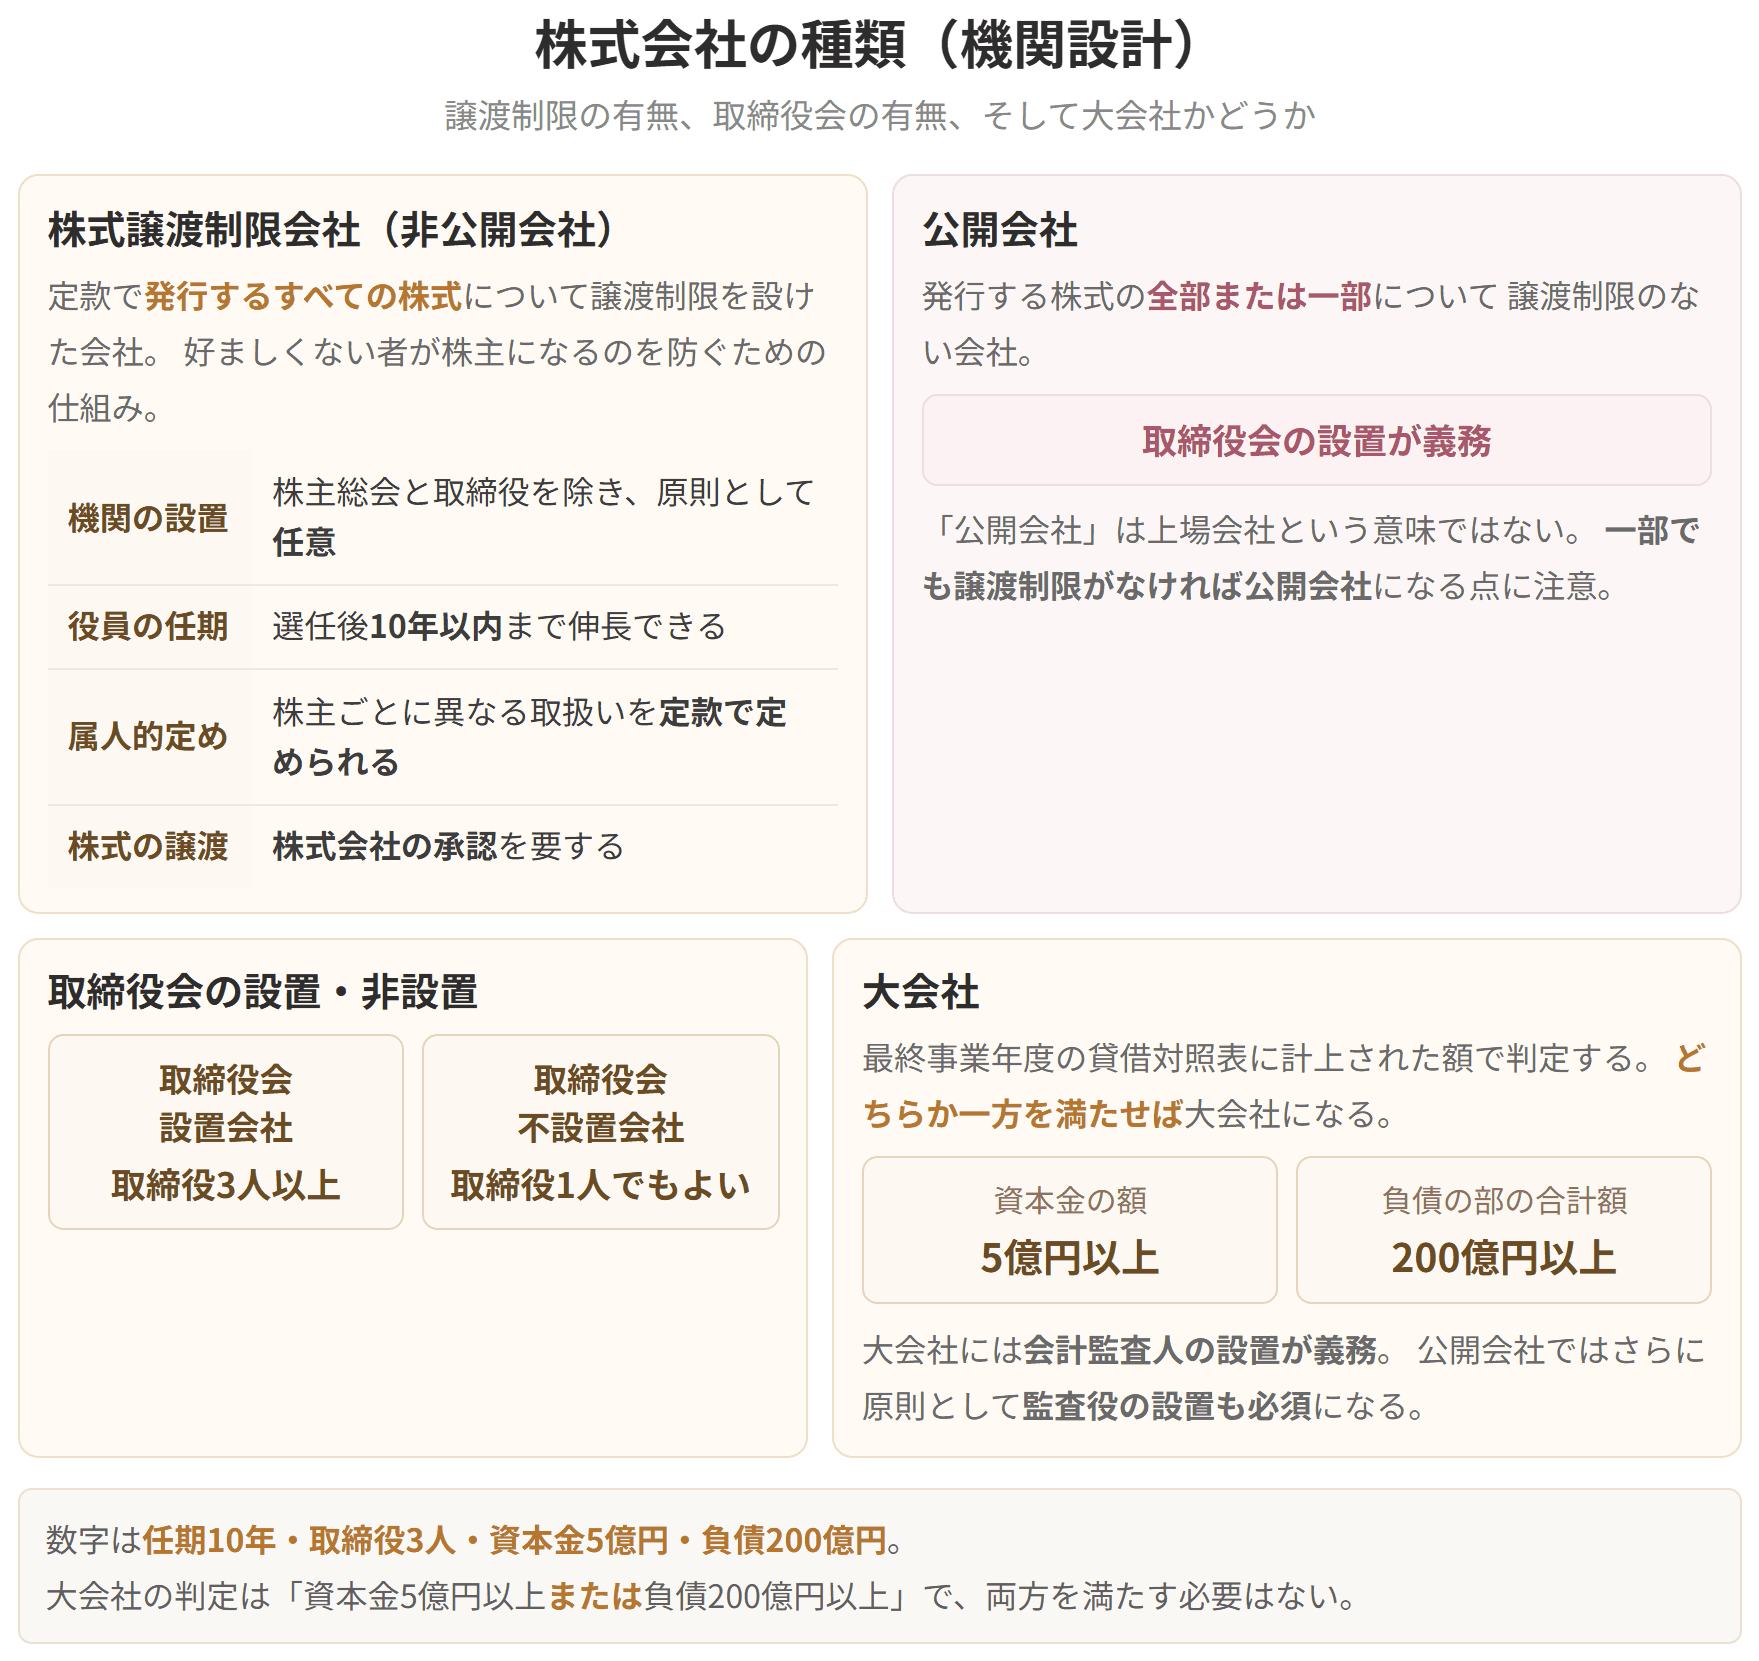
株式会社の形は、大きく「株式譲渡制限の有無」「取締役会の設置・非設置」「大会社か、それ以外か」の3本の軸で分かれます。ここでは1本目の軸を見ます。
株式譲渡制限会社(会社法第2条5号の反対解釈)
株主は、持っている株式を譲る(売るなど)ことができます(第127条)。これを株式譲渡自由の原則といいます。株式は原則として払い戻してもらえないので、出したお金を回収するには他人に譲るしかありません。だから自由でなければ困るわけです。
とはいえ例外もあります。株式会社には小規模で閉じた同族会社もあり、譲渡自由をそのまま当てはめると、会社にとって好ましくない者が株主になってしまいかねません。そこで定款に「株式の譲渡による取得について当社の承認を要する」と定められるようにしました。発行する株式の全部について譲渡制限を置いている会社を株式譲渡制限会社といいます。
株式譲渡制限会社では、株主総会と取締役を除くすべての機関の設置が原則として任意です。押さえどころは2つあります。
1. 一定の場合を除き、定款で定めることによって役員の任期を選任後10年以内に行われる最終の決算に関する定時株主総会の終結時まで伸ばせます(第332条2項、336条2項、334条1項)
2. 株主平等の原則の例外として、株主ごとに異なる扱いができます(第109条2項)
株主平等の原則(会社法第109条)
原則として、株主は持っている株式の内容と数に応じて平等に扱われます。その例外として、株式譲渡制限会社では定款で定めることによって、剰余金の配当、残余財産の分配、株主総会の議決権について株主ごとに違う扱いができます。1人1議決権にしたり、株主全員に同額の配当を出したりできるわけです。ただしこの定めを置く定款変更には、株主総会の特殊決議が要ります(第309条4項。ふつうの定款変更は特別決議です)。
具体例
同族で営む会社が、相続をきっかけに縁もゆかりもない人へ株が渡るのを防ぎたいとします。定款に譲渡制限を置けば、会社の承認なしには株主になれません。ただし承認しないと決めたのなら、会社は自分か指定買取人にその株を買い取らせる必要があります。締め出すなら受け皿も用意せよ、という組み立てです。
株式会社の種類(機関設計)

試験のポイント

簡単にいうと
ざっくりいうと、会社の型によって「いつまでに」「どうやって」招集通知を出すかが変わります。数字を表で押さえるのが早道です。
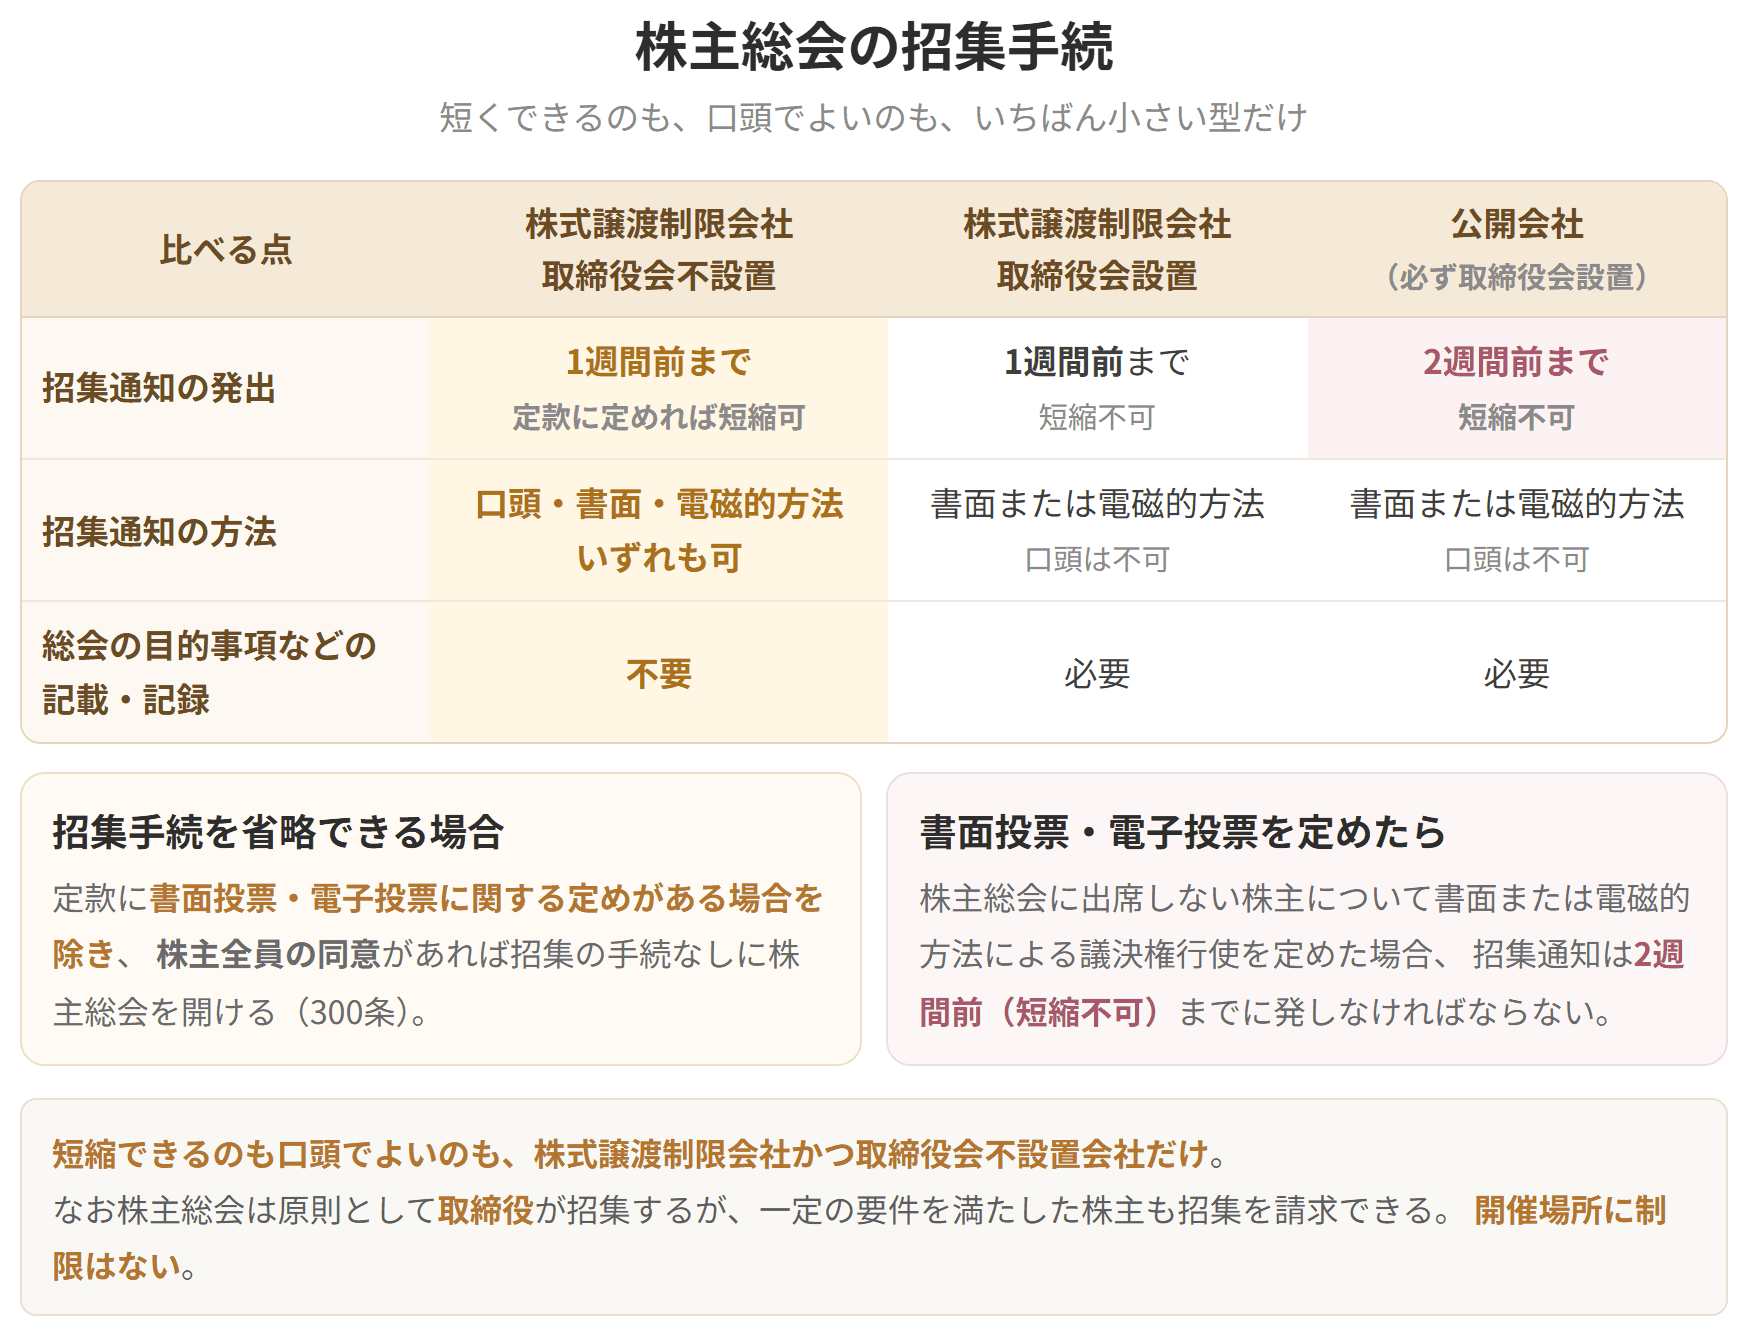
招集の手続きは、株式譲渡制限会社か公開会社か、そして株式譲渡制限会社であれば取締役会を置いているかどうかで変わります(公開会社は必ず取締役会を置きます)。
まず省略できる場合です。定款に書面による議決権行使や電磁的方法による議決権行使の定めがある場合を除き、株主全員の同意があれば、招集の手続きを踏まずに株主総会を開けます(第300条)。全員が「開こう」と言っているなら、呼び出しの手間は要らないからです。
次に注意点です。総会に出席しない株主のために、書面による議決権行使(書面投票)や電磁的方法による議決権行使(電子投票)を定めた場合は、招集通知を2週間前までに発しなければならず、短縮もできません。株主が中身を読んで判断する時間を確保する必要があるからです。
具体例
簡単にいうと
ざっくりいうと、取締役が3人以上集まって重要なことを決める会議体です。大事なことは社長に丸投げできません。
取締役会を置く株式会社、または会社法が置けと求める株式会社を取締役会設置会社といいます(第2条7号)。公開会社は取締役会の設置が義務なので必ずこれにあたり、株式譲渡制限会社では任意です。
構成(第331条5項、362条1項)
取締役会には3人以上の取締役が要ります。ですから取締役が2人以下の会社は取締役会設置会社になれません。また取締役会はすべての取締役で組織します。一部だけを集めた会議は取締役会ではありません。
権限(第362条2項)
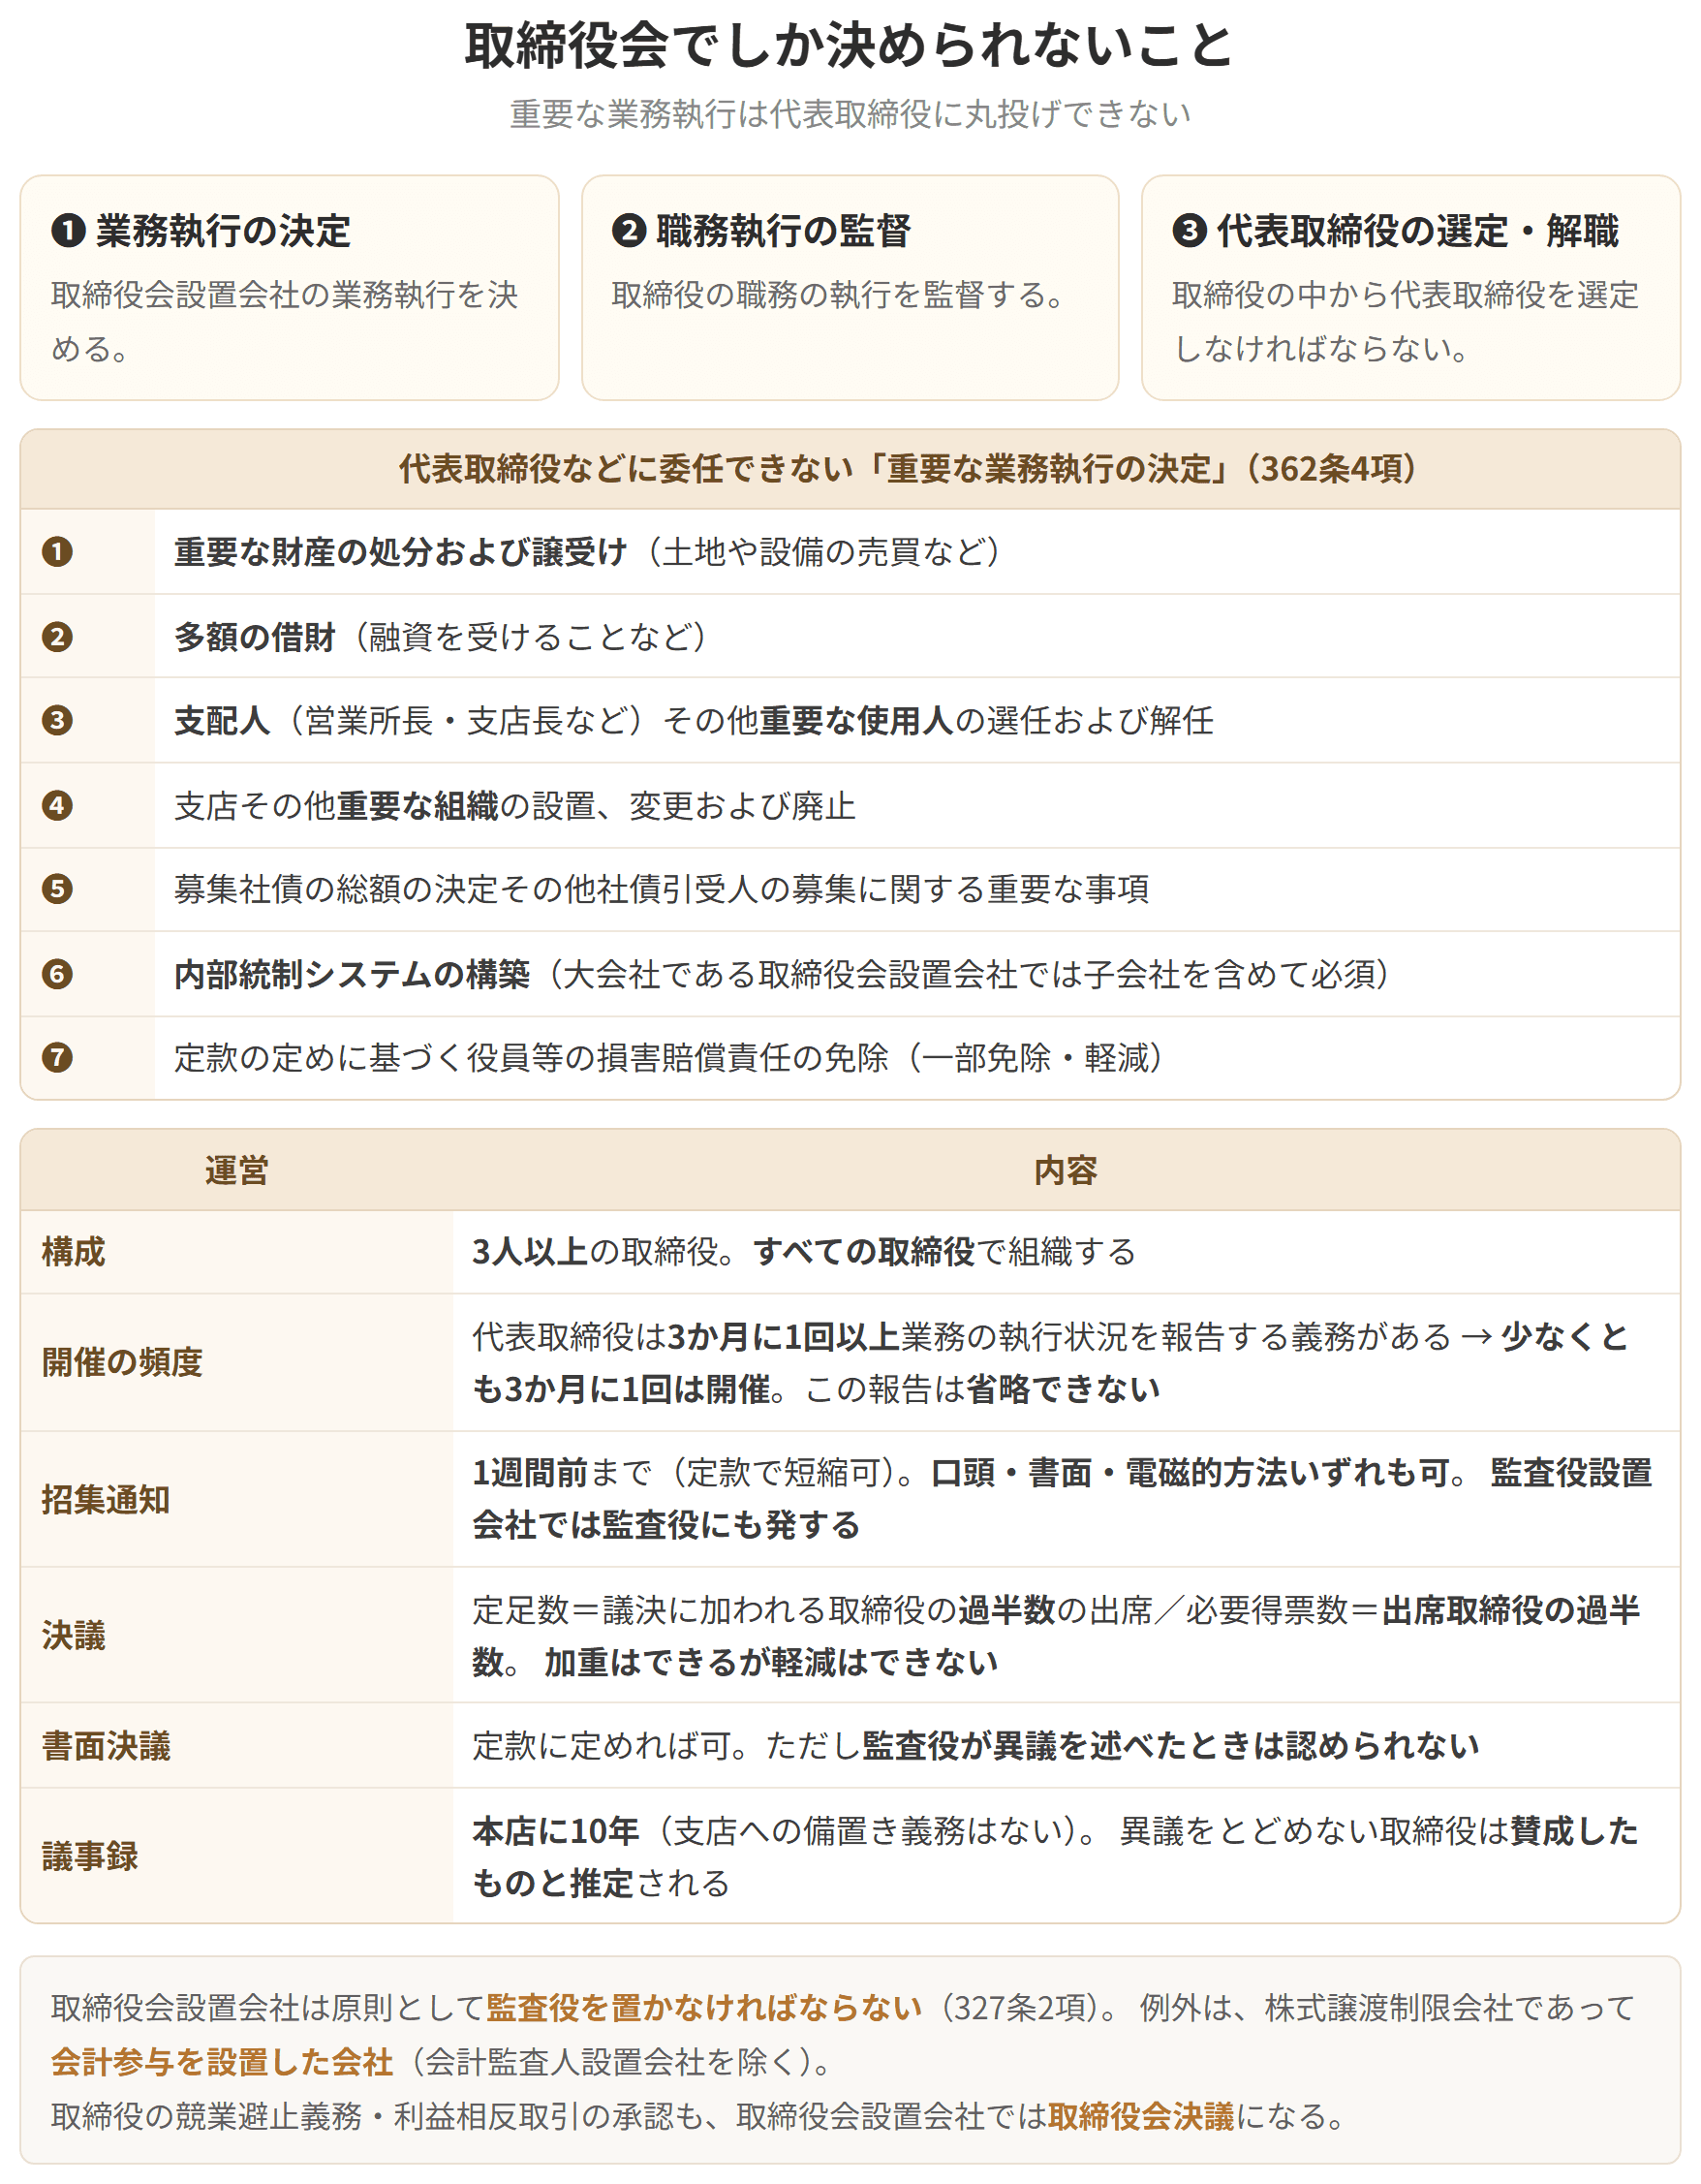
1. 会社の業務執行の決定
2. 取締役の職務の執行の監督
3. 代表取締役の選定と解職
簡単にいうと
ざっくりいうと、資本金5億円以上か、負債200億円以上なら自動的に大会社です。自分では選べず、当てはまった時点で機関の設置が義務になります。
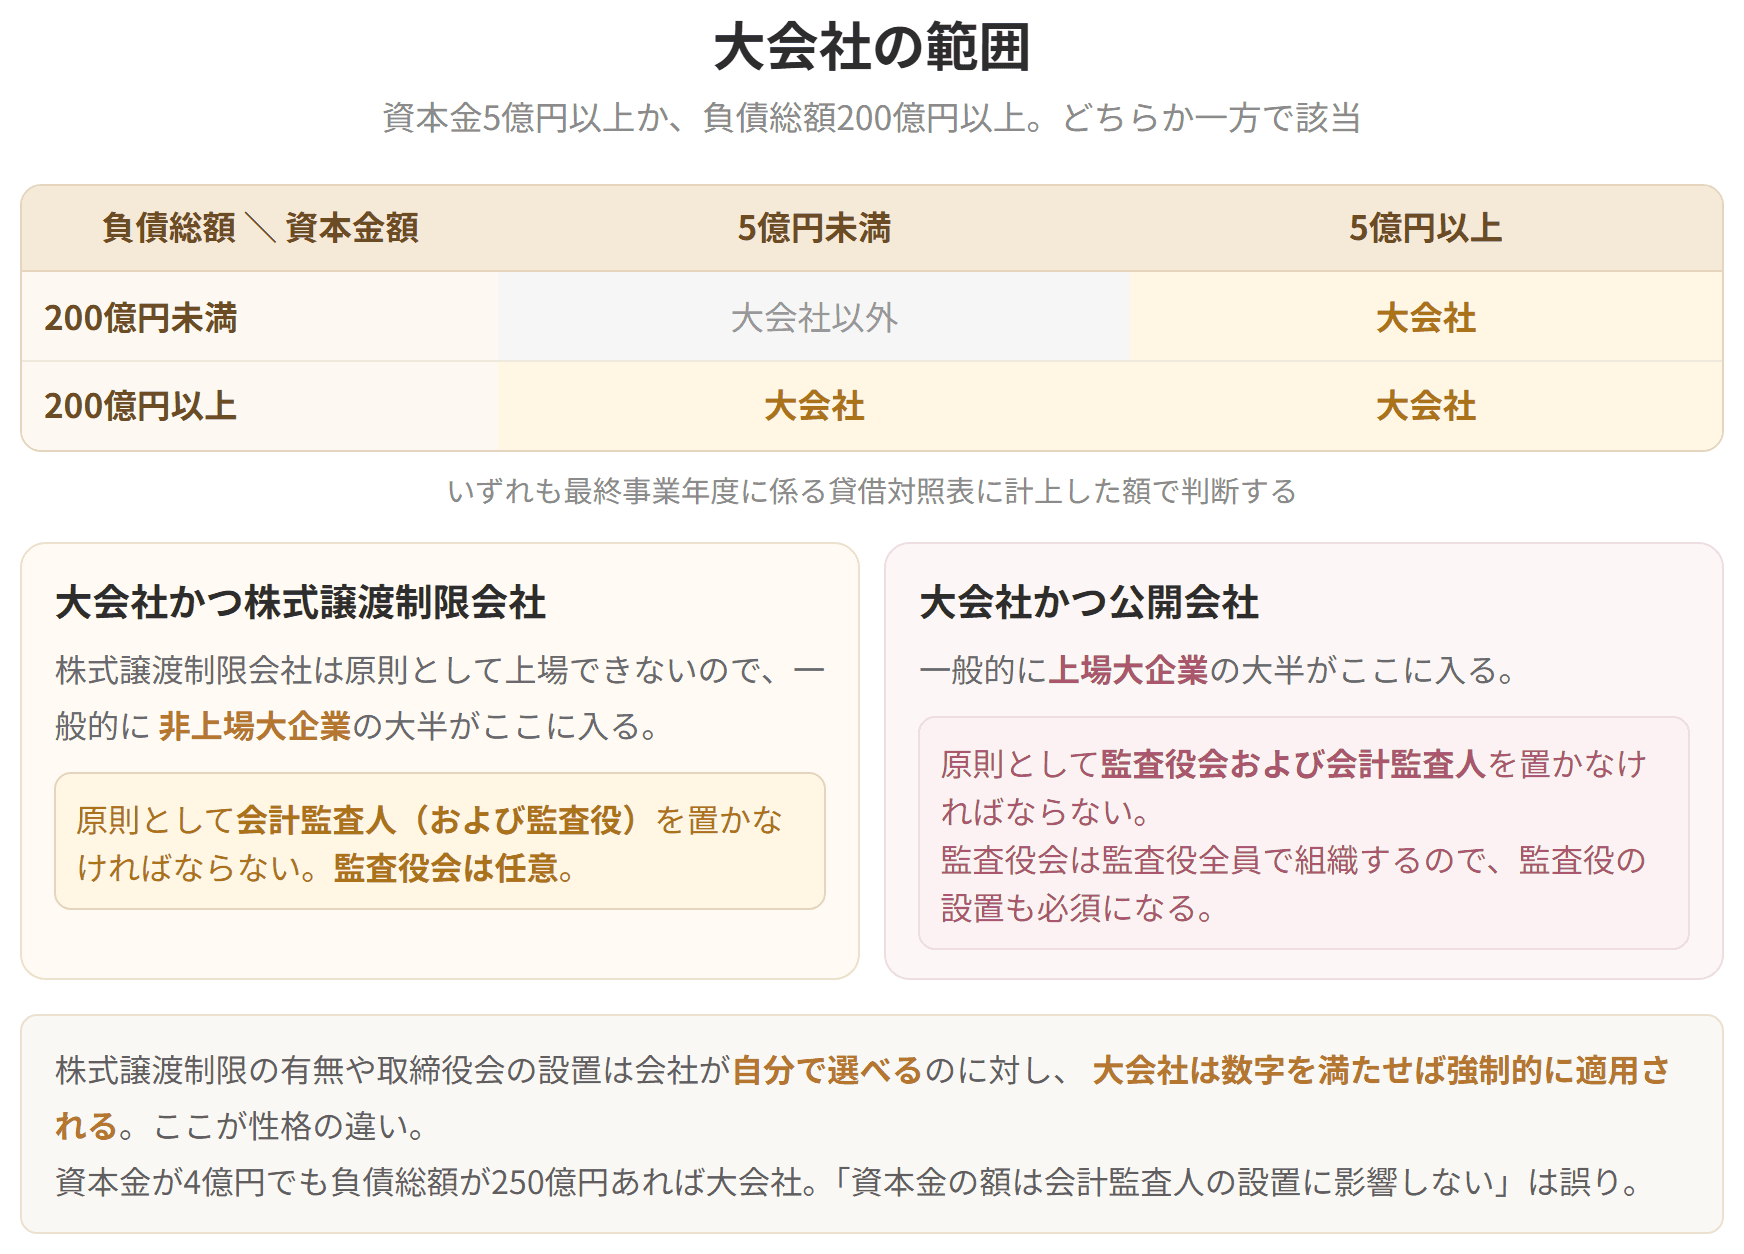
大会社とは、資本金5億円以上または負債総額200億円以上の株式会社です(第2条6号)。どちらも最終事業年度に係る貸借対照表に計上した額で判断し、片方を満たすだけで大会社になります。
ここまで見てきた「株式譲渡制限の有無」と「取締役会の設置・非設置」は、原則として会社が自分で選べるものでした。これに対し大会社は、数字が要件に届いた時点で否応なく適用を受けます。規模が大きければ関わる人も多く、任意に委ねるわけにいかないからです。
大会社かつ株式譲渡制限会社
株式譲渡制限会社は原則として上場できません。ですから非上場の大企業の多くが、このかたまりに入ります。
この場合、原則として会計監査人(および監査役)を置かなければなりません(第328条2項)。
大会社かつ公開会社

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
公開会社(会社法第2条5号)
公開会社とは株式譲渡制限会社以外の株式会社をいいます。具体的には、発行する株式の全部または一部について譲渡による取得に会社の承認を要すると定款に定めていない会社です。
ここでいう「公開」は、株式に譲渡制限を置いていないことに目を向けた言葉です。証券取引所への上場(株式公開)とは別の話なので、混同しないでください。試験では「非公開会社」「公開会社でない株式会社」「全部の種類の株式に譲渡制限が付されている」といった言い方でも出てきます。
譲渡制限株式の譲渡による取得の承認(会社法第139条ほか)
譲渡による取得について会社の承認を要する株式を譲渡制限株式といいます(第108条1項4号)。
株主総会の招集手続
試験のポイント
1. 重要な財産の処分および譲受け(土地や設備の売買など)
2. 多額の借財(融資を受けることなど)
3. 支配人(営業所長、支店長など)その他重要な使用人の選任および解任
4. 支店その他重要な組織の設置、変更および廃止
5. 募集社債の総額の決定その他、社債を引き受ける者の募集に関する重要な事項
6. 内部統制システムの構築(取締役の業務執行が法令と定款に沿うことを確かめるための体制の整備。大会社である取締役会設置会社では、子会社を含めた整備が必須です)
7. 定款の定めに基づく、役員等の会社に対する損害賠償責任の免除(一部免除、軽減)
代表取締役の選定(第362条3項、349条)
取締役会は、取締役の中から代表取締役を選ばなければなりません。代表取締役は会社の業務を執行し(第363条1項1号)、会社の業務に関する一切の裁判上または裁判外の行為をする権限をもちます(第349条4項)。
代表取締役(または業務執行取締役)は、3か月に1回以上、業務の執行の状況を取締役会に報告しなければなりません(第363条2項)。ここから、取締役会は少なくとも3か月に1回は開く必要が出てきます。なおこの報告を省くことはできません。
取締役会を置いていない会社では、定款、定款の定めに基づく取締役の互選、株主総会の普通決議によって、取締役の中から代表取締役を定めることができます。定めていない場合は、取締役(2人以上いるときは各自)が会社を代表します(第349条1項・2項)。
運営
1. 招集権(第366条ほか)…招集する権限は原則として各取締役にあります。ただし定款や取締役会の定めで、特定の取締役に絞ることもできます。なお監査役設置会社と委員会設置会社系を除き、取締役会設置会社の株主は、取締役が目的の範囲外の行為や法令・定款に違反する行為をしたとき(そのおそれがあると認めるときを含みます)に招集を請求できます(第367条1項)。また監査役は、必要があると認めるときに招集を請求でき、招集されなければ自分で招集できます(第383条2項・3項)
2. 招集手続(第368条)…招集する者は、取締役会の日の1週間前(定款で短縮可)までに、各取締役(監査役設置会社では監査役にも)招集通知を発します。通知は口頭、書面、電磁的方法のいずれでもかまいません。取締役全員の同意(監査役設置会社では監査役の同意も)があれば、招集手続きを省けます
3. 決議(第369条)…議決に加われる取締役の過半数(定足数)が出席し、出席した取締役の過半数(必要得票数)で決めます。定足数も必要得票数も、定款で重くはできますが軽くはできません。なお決議に参加した取締役で、議事録に異議をとどめなかった者は、その決議に賛成したものと推定されます(第369条5項)
4. 書面決議(第370条)…定款に定めれば、議決に加われる取締役の全員が書面または電磁的方法で同意の意思を示した提案について、可決する決議があったものとみなせます。ただし監査役設置会社で、監査役がその提案に異議を述べたときは認められません
5. 議事録(第371条1項)…取締役会の議事録などは、その日から10年間、本店に備え置きます。株主総会と違い、支店に置く義務はありません
そのほか押さえておくこと
1. 取締役会設置会社は原則として監査役を置かなければなりません(第327条2項本文)
2. その例外として、株式譲渡制限会社であって会計参与を置いた会社(会計監査人設置会社を除く)では、監査役を置かなくてかまいません(第327条2項ただし書)
3. 取締役の競業取引と利益相反取引について、取締役会設置会社では取締役会の決議になります(第365条1項)
具体例
土地を売るとき、社長の一存で決めることはできません。「重要な財産の処分」にあたるので取締役会の決議が要ります。また取締役会は3か月に1回以上開かなければならず、その報告を省くこともできません。会議を開かない取締役会設置会社は、制度の上では成り立たないわけです。
取締役会でしか決められないこと
試験のポイント
上場している大企業の多くがここに入ります。
この場合、原則として監査役会および会計監査人を置かなければなりません(第328条1項)。監査役会は監査役全員で組織するので、結果として監査役の設置も必須になります。
具体例
資本金が4億円でも、負債総額が250億円あれば大会社です。逆に負債が少なくても、資本金が5億円に届いた時点で大会社となり、会計監査人を置く義務が生まれます。「資本金の額は会計監査人の設置に関係しない」という選択肢は誤りです。
大会社の範囲
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
