株式会社
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
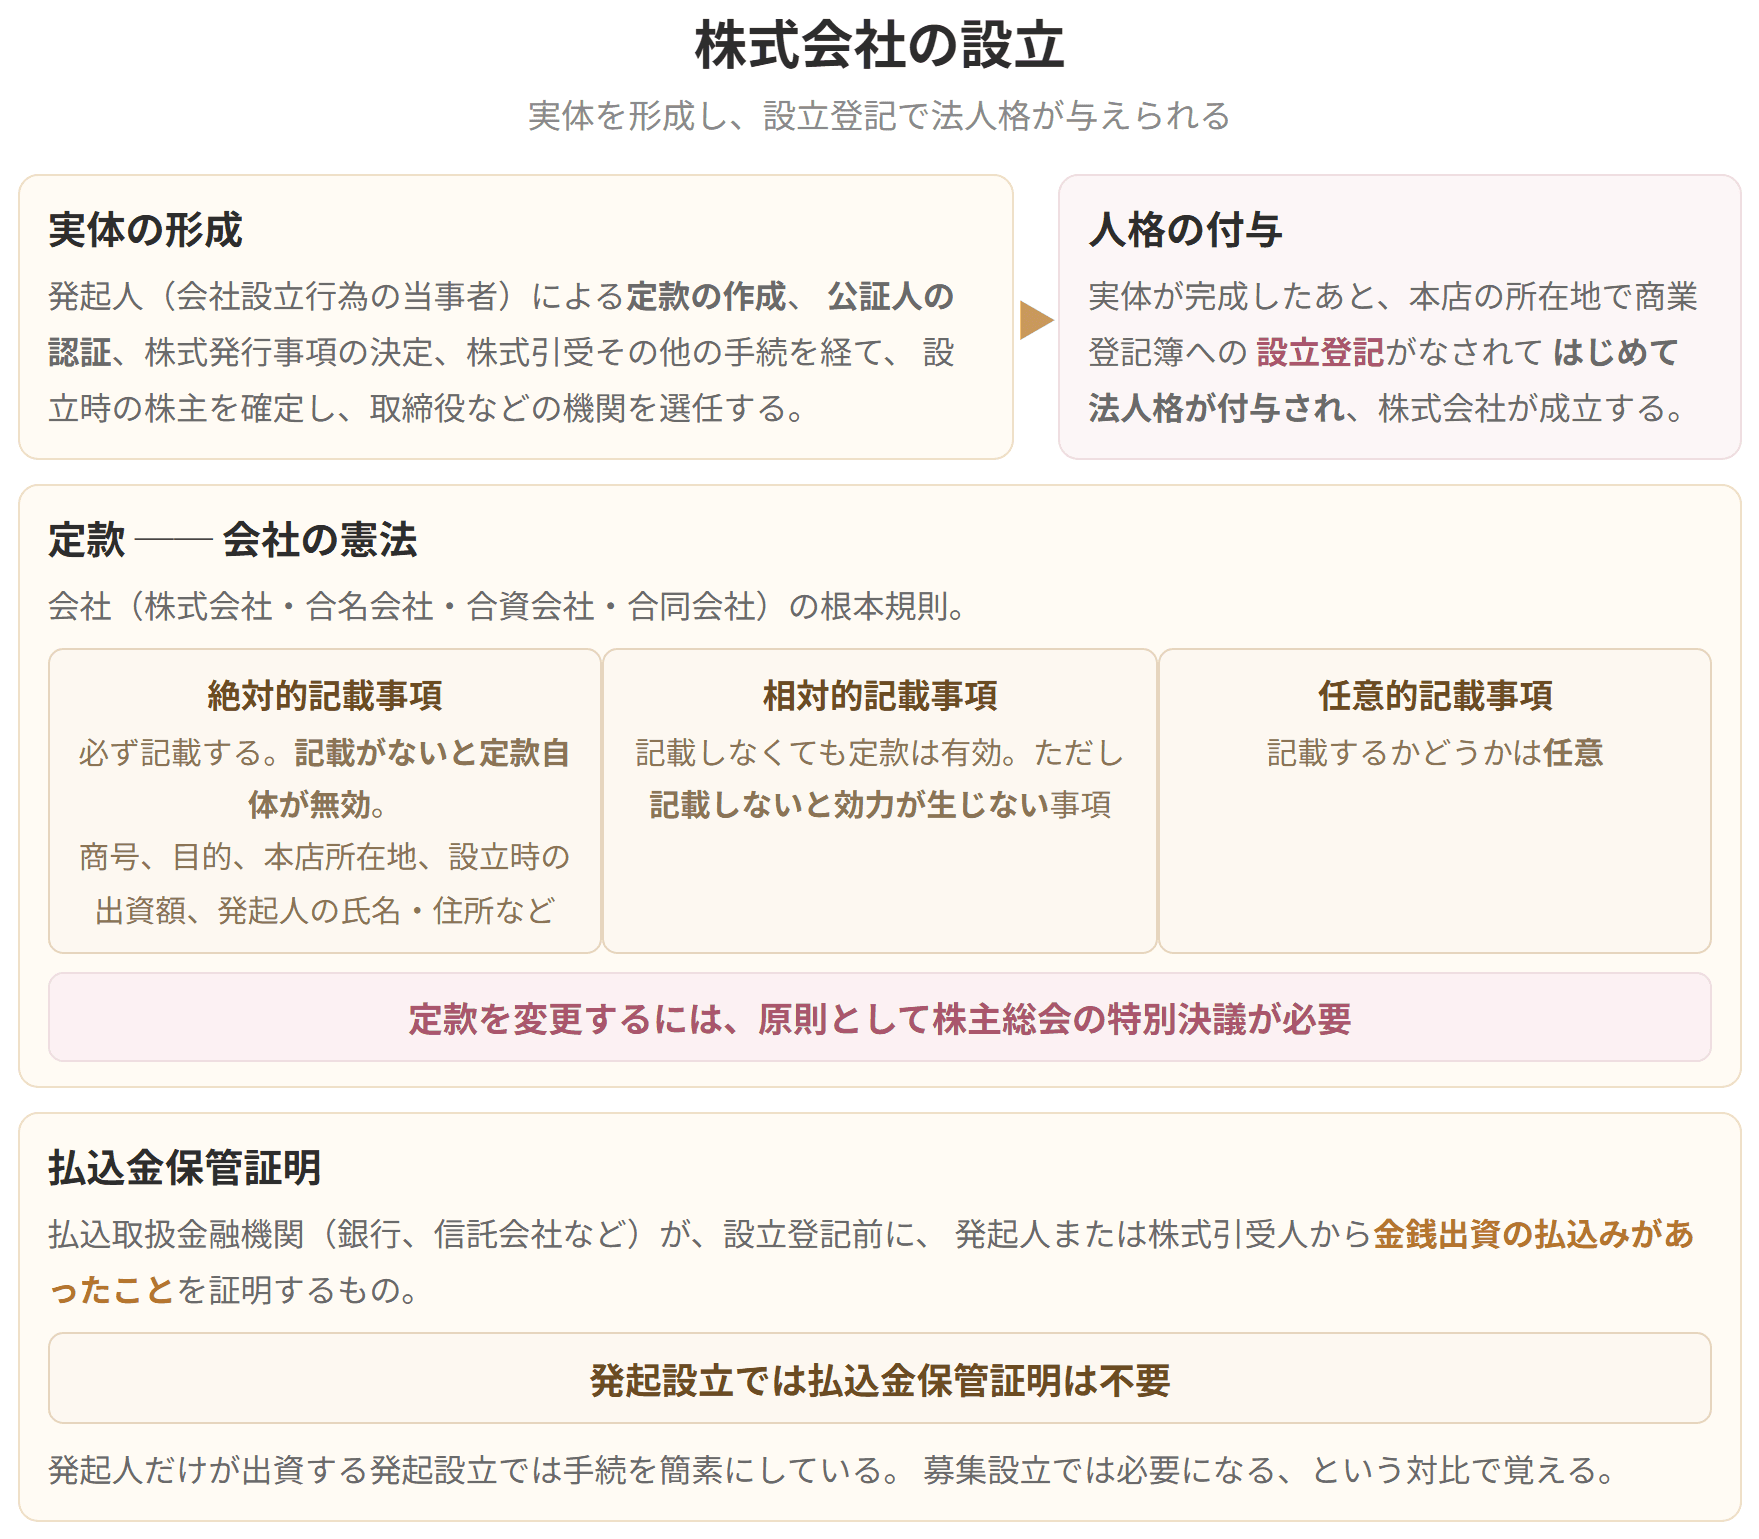
プレミアムで見る会社をつくる作業は2つに分かれます。中身をそろえること(実体の形成)と、そこに法律上の人格を与えること(人格の付与)です。中身とは、根本規則である定款、出資者、財産、そして機関。それがそろったうえで設立登記をして、はじめて会社が世に出ます。発起設立と募集設立という2つの道の違い、そして定款に何を書かなければならないかが、出題の中心になります。


簡単にいうと
ざっくりいうと、設立は「中身をそろえる」と「登記で人格をもらう」の2段構えです。発起人はその全部を仕切る人で、必ず1株以上引き受けます。
2段構えで会社は生まれる
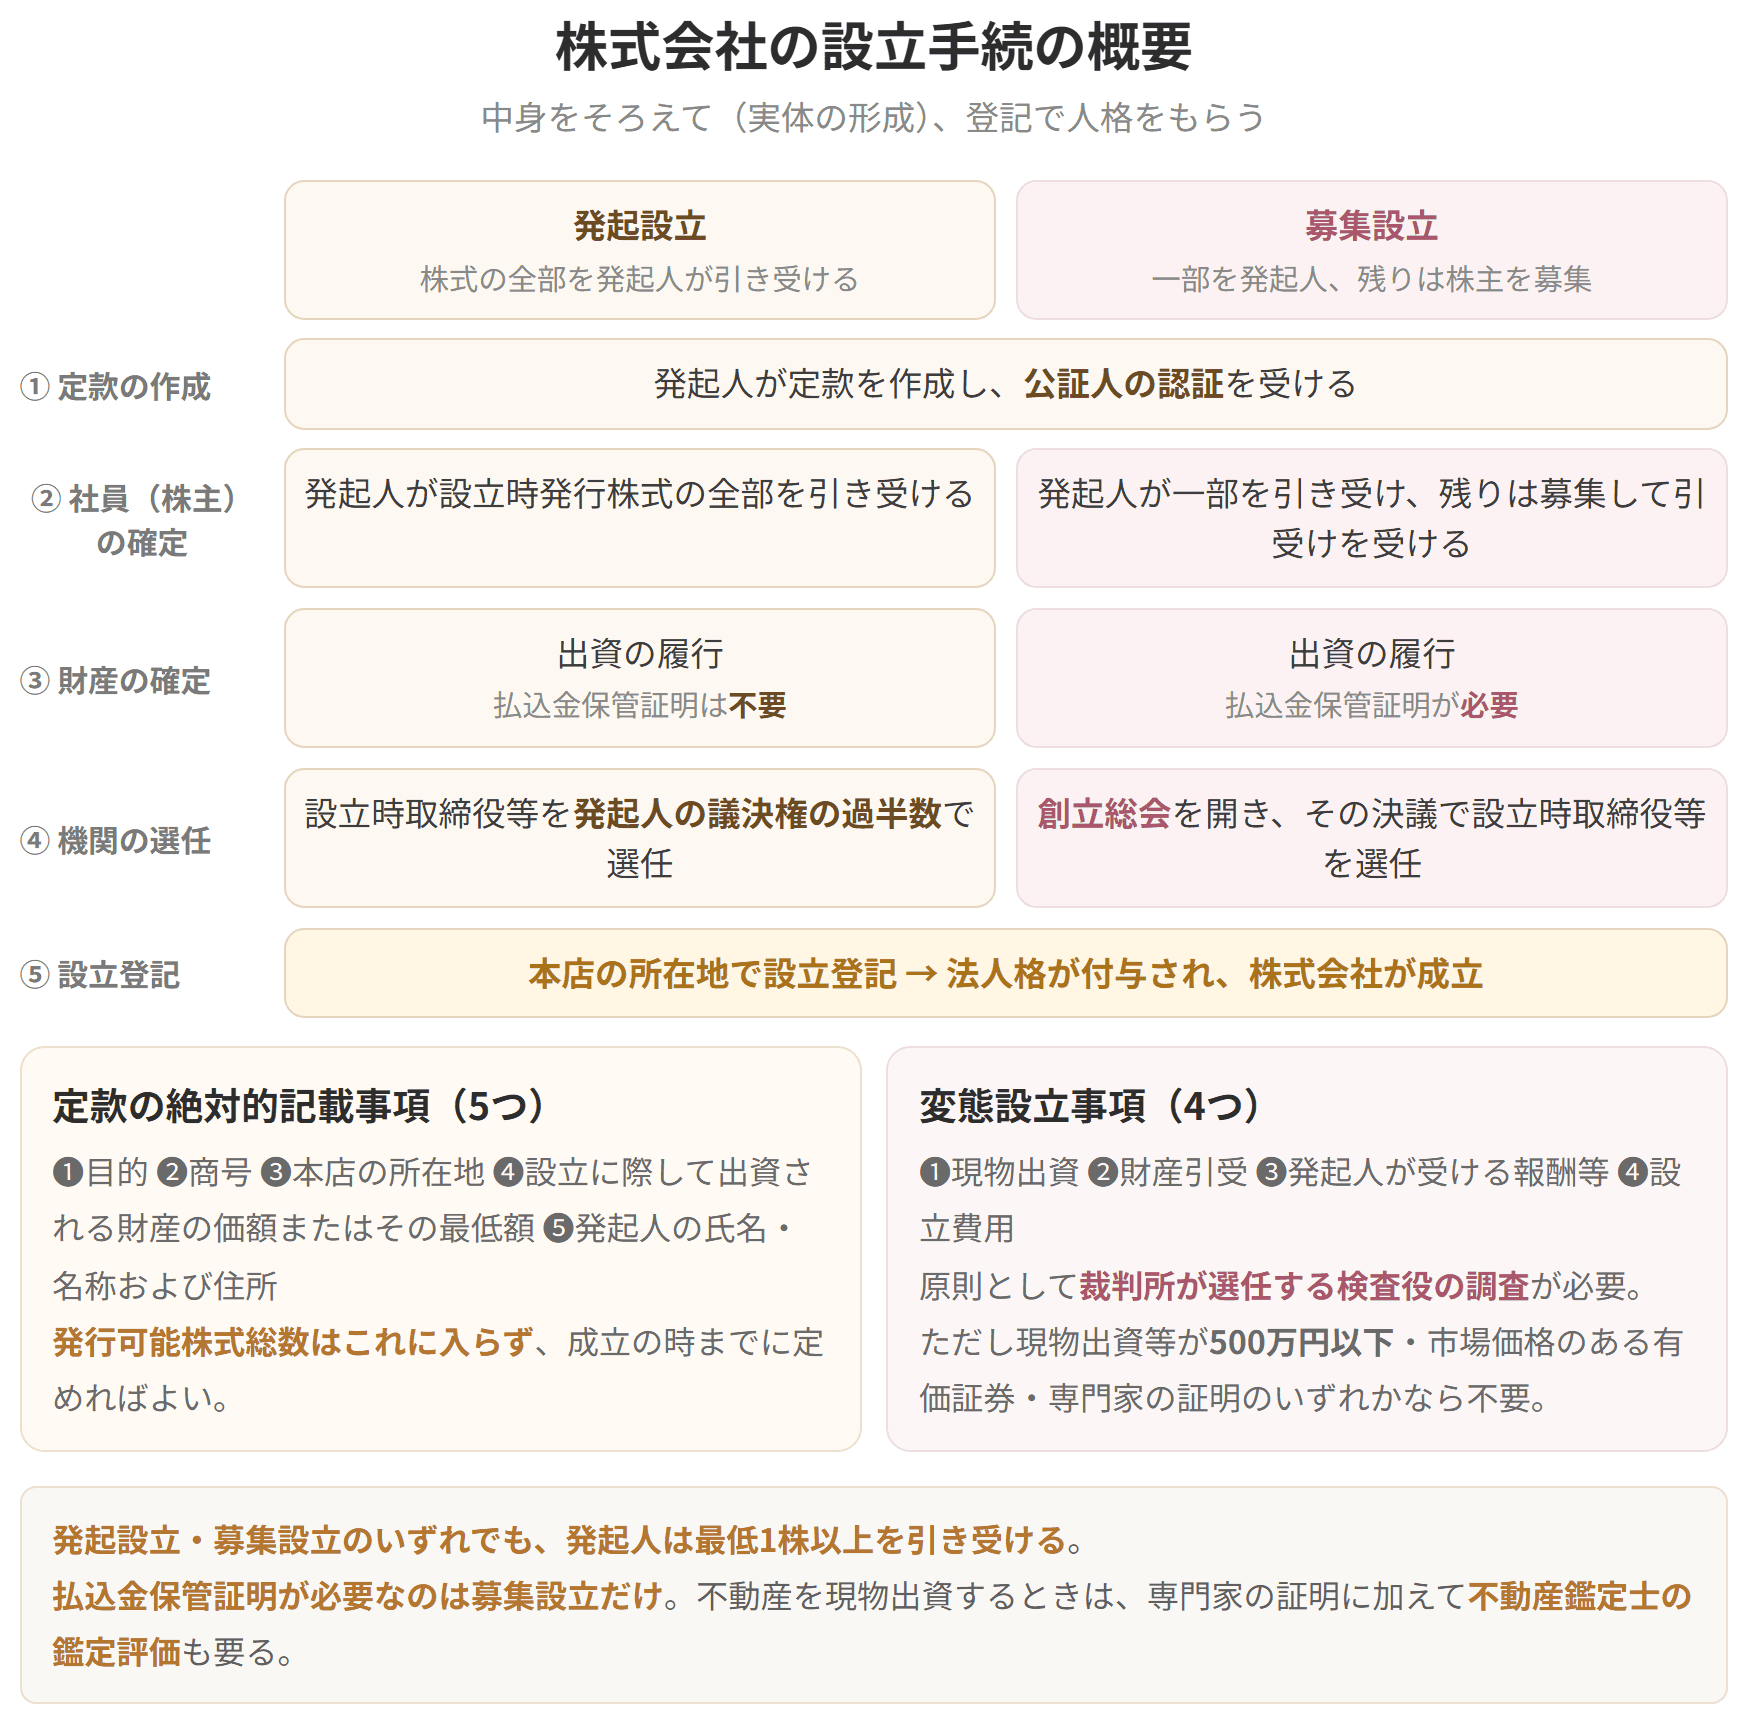
株式会社は、発起人(設立の作業を担う当事者)が定款を作り、公証人の認証を受け、株式の発行事項を決め、株式の引受けなどの手続きを踏んで、設立時の社員(株主)を確定し、取締役などの機関を選ぶことで、まず中身ができあがります。
中身ができたあと、本店の所在地で商業登記簿に設立登記がされて、はじめて法人格が与えられ、株式会社が世に出ます(第49条)。中身だけでは会社になれない、というところが要点です。
発起設立と募集設立(会社法第25条1項)
設立には2つの道があります。
募集設立では発起人以外の出資者が入ってくるので、その人たちの意思を反映させる場として創立総会が開かれます。ここで設立時取締役の選任など、一定の事項を決めます(第66条)。
発起人についての決まり(会社法第25条2項、26条、30条)
具体例
3人で会社を立ち上げ、その3人だけで全株式を引き受けるなら発起設立です。創立総会も払込金保管証明も要りません。いっぽう友人や知人にも出資を募るなら募集設立になり、創立総会を開き、銀行から払込金保管証明をもらう手間が増えます。身内だけか、外から集めるか。そこで手続きの重さが変わります。
株式会社の設立
株式会社の設立手続の概要

試験のポイント

簡単にいうと
ざっくりいうと、会社の憲法です。書かないと定款そのものが無効になる5項目と、書かないと効力が生じない項目、そして書いても書かなくてもよい項目に分かれます。
定款は会社の根本規則です。設立時の定款(原始定款)は発起人が作り、公証人の認証を受けなければ効力が生じません(第30条)。書く事項は3つの層に分かれます。
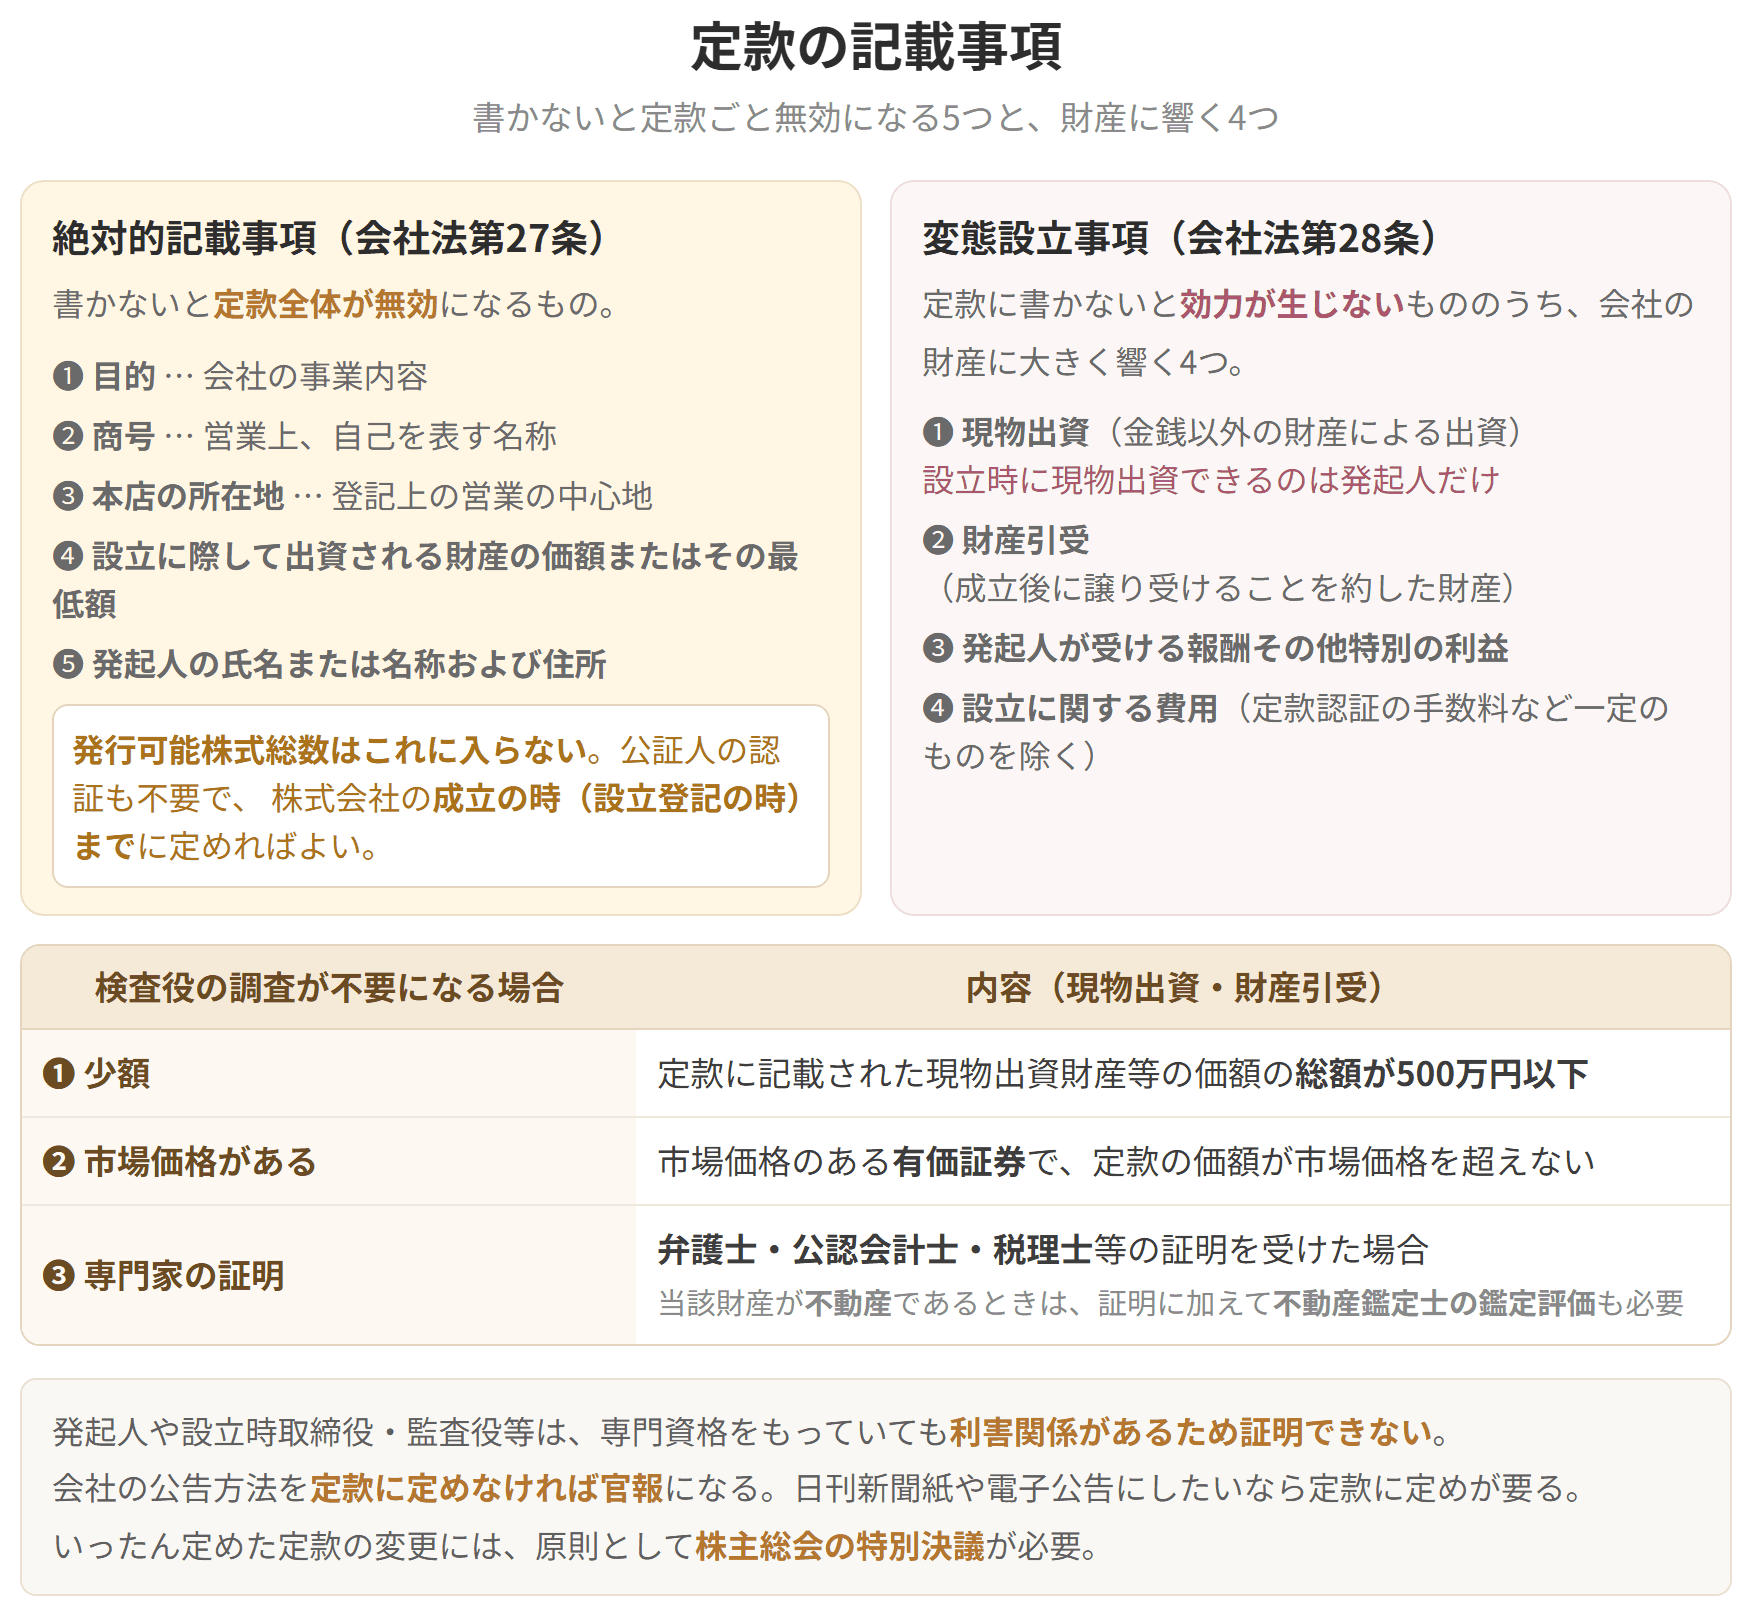
書かないと定款そのものが無効になる事項(会社法第27条)
次の5つです。
1. 目的…会社の事業の中身です。これによって何をする会社かが決まります
2. 商号…営業上、自分を表すための名称です
3. 本店の所在地…登記の上での営業の中心地です。実際に人が働いている本社と一致するとはかぎりません
4. 設立に際して出資される財産の価額またはその最低額

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
設立時取締役などの選任(会社法第38条・40条・73条・88条)
払込金保管証明(会社法第34条2項、64条)
払込みを扱う金融機関(銀行、信託会社など)が、設立登記の前に、発起人や株式引受人から金銭の払込みがあったことを証明するものです。
5. 発起人の氏名または名称および住所(個人なら氏名、法人なら名称です)
ここで落としやすいのが発行可能株式総数(会社が発行できる株式の総数。第37条、98条)です。これは上の5つと違って公証人の認証を受ける必要がなく、会社が成立するとき(設立登記のとき)までに定めれば足ります。
書かないと効力が生じない事項
書かなくても定款そのものは有効ですが、書いていなければその内容が認められない事項です。株式譲渡制限の定めや、必ず置く機関以外の機関の設置などがこれにあたります。
このなかでも会社の財産に大きく響くものを変態設立事項といいます(第28条)。4つあります。
1. 金銭以外の財産を出資する(現物出資)者の氏名・名称、その財産と価額、そしてその出資者に割り当てる設立時発行株式の数。なお設立時に現物出資ができるのは発起人だけです(第34条、63条)
2. 会社の成立後に譲り受けると約束した財産とその価額、譲渡人の氏名・名称。これを財産引受といいます
3. 会社が成立することで発起人が受ける報酬その他の特別の利益と、その発起人の氏名・名称
4. 会社が負担する設立に関する費用(定款の認証の手数料など一定のものを除きます)
いずれも、発起人のさじ加減で会社の財産が目減りしかねないものばかりです。だから定款に書かせて表に出します。
検査役の調査(会社法第33条)
定款に変態設立事項があるときは、発起人は公証人の認証のあと遅滞なく、その事項を調べさせるため裁判所に検査役の選任を申し立てるのが原則です。変態設立事項は会社が対価を払うものなので、その値づけが時価よりずっと高ければ、会社が損をするからです。
ただし現物出資と財産引受については、次のどれかにあたれば調査は要りません(第33条10項1号〜3号)。
1. 定款に書かれた現物出資財産等の価額の総額が500万円以下の場合
2. 現物出資財産等のうち市場価格のある有価証券について、定款に書かれた価額が、法務省令の定める方法で算定した市場価格を超えない場合
3. 定款に書かれた価額が妥当だとして、弁護士・弁護士法人、公認会計士・監査法人、税理士・税理士法人の証明を受けた場合。その財産が不動産であるときは、証明に加えて不動産鑑定士の鑑定評価も必要です
いずれも「外から値づけを確かめられる」場面です。なお発起人や設立時取締役・監査役などがこれらの資格をもっていても、身内なので証明はできません。
書いても書かなくてもよい事項(会社法第29条)
上の2層に入らない事項でも、会社法に反しなければ定款に書けます。株主総会の議長、取締役・監査役の員数、事業年度や決算期などです。
会社の公告方法(会社法第939条)
会社(持分会社を含みます)が公告する方法は、官報、時事を載せる日刊新聞紙、電子公告(ホームページなど)の3つから選べます。ただし定款に定めがなければ官報になります。日刊新聞紙や電子公告にしたいのであれば、定款に書いておく必要がある、ということです。
定款の変更(会社法第466条、309条2項11号)
定款に書くことを「定款に定める」といいます。いったん定めたものを変えるには、原則として株主総会の特別決議が要ります。ですから定款の定めが必要な事項は、それを変えようとする場面でも特別決議が要ることになります(一部に例外があります)。
具体例
設立のときに社長の車を会社に出資するなら、それは現物出資なので定款に書かなければならず、原則として裁判所が選んだ検査役の調査を受けます。ただし評価額が500万円以下であれば調査は要りません。これが不動産であれば、税理士の証明だけでは足りず、不動産鑑定士の鑑定評価も重ねて必要になります。
定款の記載事項
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
