株式会社
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る取締役会と監査役という昔ながらの組合せでは、監督する側もされる側も社内から上がってきた人ばかりで、本当の意味での歯止めが働きにくい。その反省から生まれたのが、委員会を置く形の会社です。この節では指名委員会等設置会社と監査等委員会設置会社という2つの型を見たうえで、ここまで出てきた機関の組合せを一枚にまとめます。


簡単にいうと
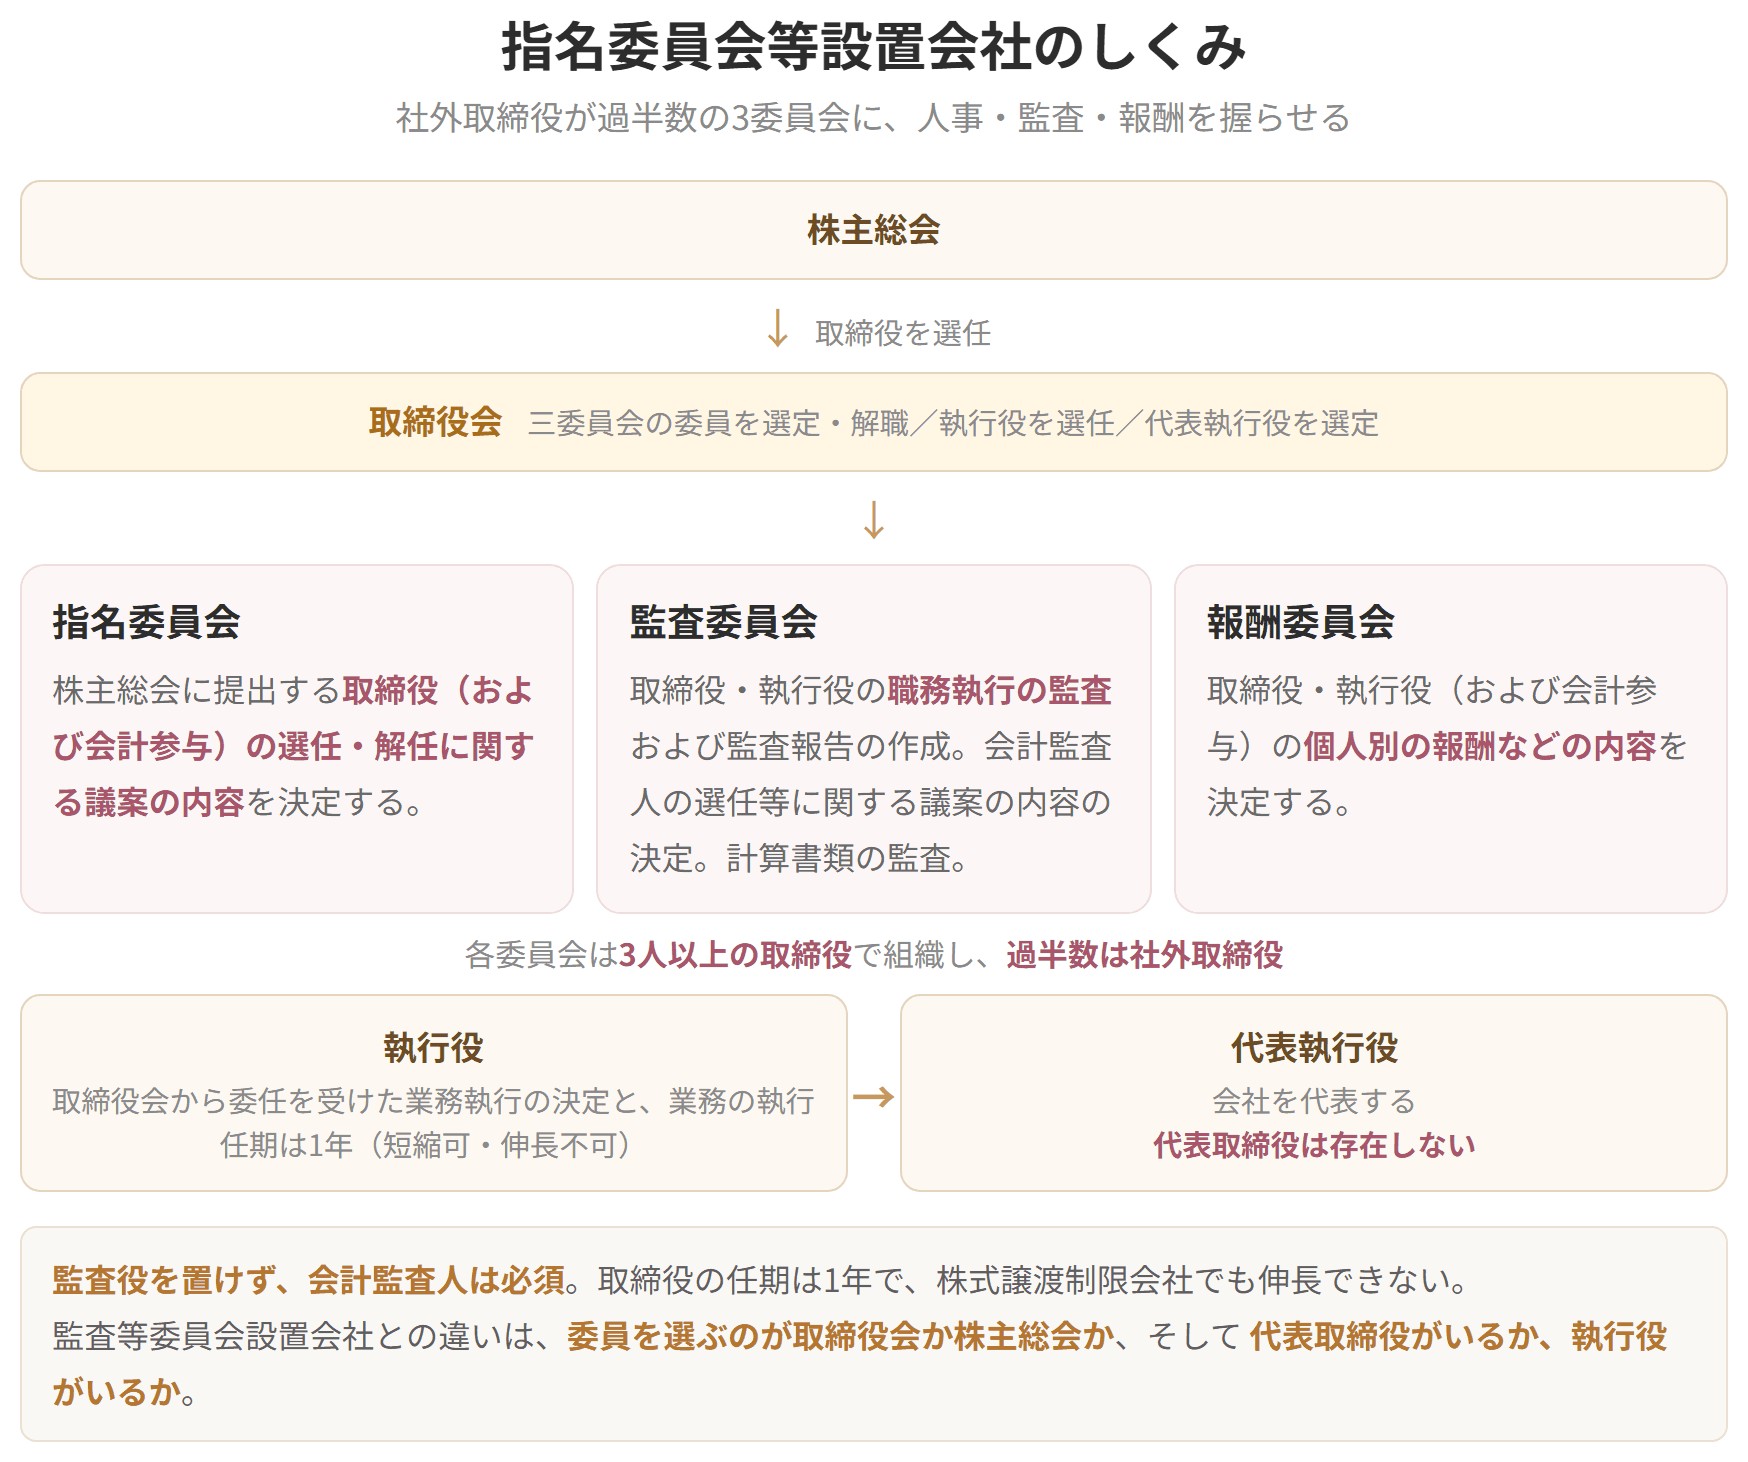
ざっくりいうと、社外取締役が過半数を占める3つの委員会に、人事と監査と報酬を握らせる型です。代表取締役はおらず、代わりに執行役が動きます。
指名委員会等設置会社とは、指名委員会、監査委員会、報酬委員会の三委員会をすべて置く株式会社です(第2条12号)。
日本の株式会社では、取締役会と監査役(会)が代表取締役の業務執行を見張る形が多く見られます。ところがその取締役も監査役も、大半は社内で昇進してきた人です。これでは実質的な歯止め、つまりコーポレートガバナンスを担うのは難しい。そこで監督の働きを強めるための仕組みとして用意されたのがこの型です。
この型になると決まること
1. 必ず取締役会を置きます(第327条1項4号)。したがって必ず取締役会設置会社になります
2. 監査役を置けません(第327条4項)。ですから指名委員会等設置会社でありながら監査役設置会社(や監査役会設置会社)でもある、という会社は存在しません
3. 必ず会計監査人を置きます(第327条5項)。したがって必ず会計監査人設置会社になります
4. 会計参与を置くかどうかは任意です(第374条6項ほか)
5. 取締役の任期は原則として選任後1年以内に終わる事業年度のうち最後のものに関する定時株主総会の終結時までです。定款または株主総会の普通決議で短くできますが、伸ばせません。株式譲渡制限会社であっても伸ばせない点に注意してください(第332条2項・6項)。会計参与の任期も同じです
三委員会(第400条1項〜3項)
三委員会はいずれも、取締役会の決議で選ばれた3人以上の取締役で組織し、そのうち過半数が社外取締役でなければなりません。それぞれの権限は次のとおりです。
1.
具体例
社長の後任人事も、役員一人ひとりの報酬も、社外取締役が過半数を占める委員会が決めます。社長にとっては都合の悪い仕組みですが、そこまでやらなければ経営者を本気で見張ることはできない。その割り切りの上に立った制度です。
指名委員会等設置会社のしくみ

試験のポイント

簡単にいうと
ざっくりいうと、三委員会のうち監査だけを置いた型です。代表取締役はいますが執行役はいません。指名委員会等設置会社と同時には選べません。
監査等委員会設置会社は、指名委員会等設置会社の三委員会のうち監査の委員会だけを置いた形だと考えると分かりやすくなります(ただし名前は「監査等委員会」です)。会社法上は、監査等委員会を置く株式会社と定義されています。なお監査等委員会設置会社と指名委員会等設置会社を同時に名乗ることはできません(第327条6項)。
構成
監査等委員会の構成員である監査等委員は、取締役です。委員会は3人以上の取締役で組織し、そのうち過半数が社外取締役でなければなりません(第331条6項、399条の2第2項)。監査等委員会は、指名委員会等設置会社の監査委員会と同じく業務監査と会計監査の両方を行います(第399条の2第3項、436条2項)。
取締役会と会計監査人を必ず置くこと、監査役(会)を置けないことは、指名委員会等設置会社と同じです。
簡単にいうと
ざっくりいうと、監査役は1人でも成り立つ独任制の機関で、複数いても各自が単独で動けます。監査役会を置くと3人以上、半数以上が社外監査役になります。
監査役設置会社
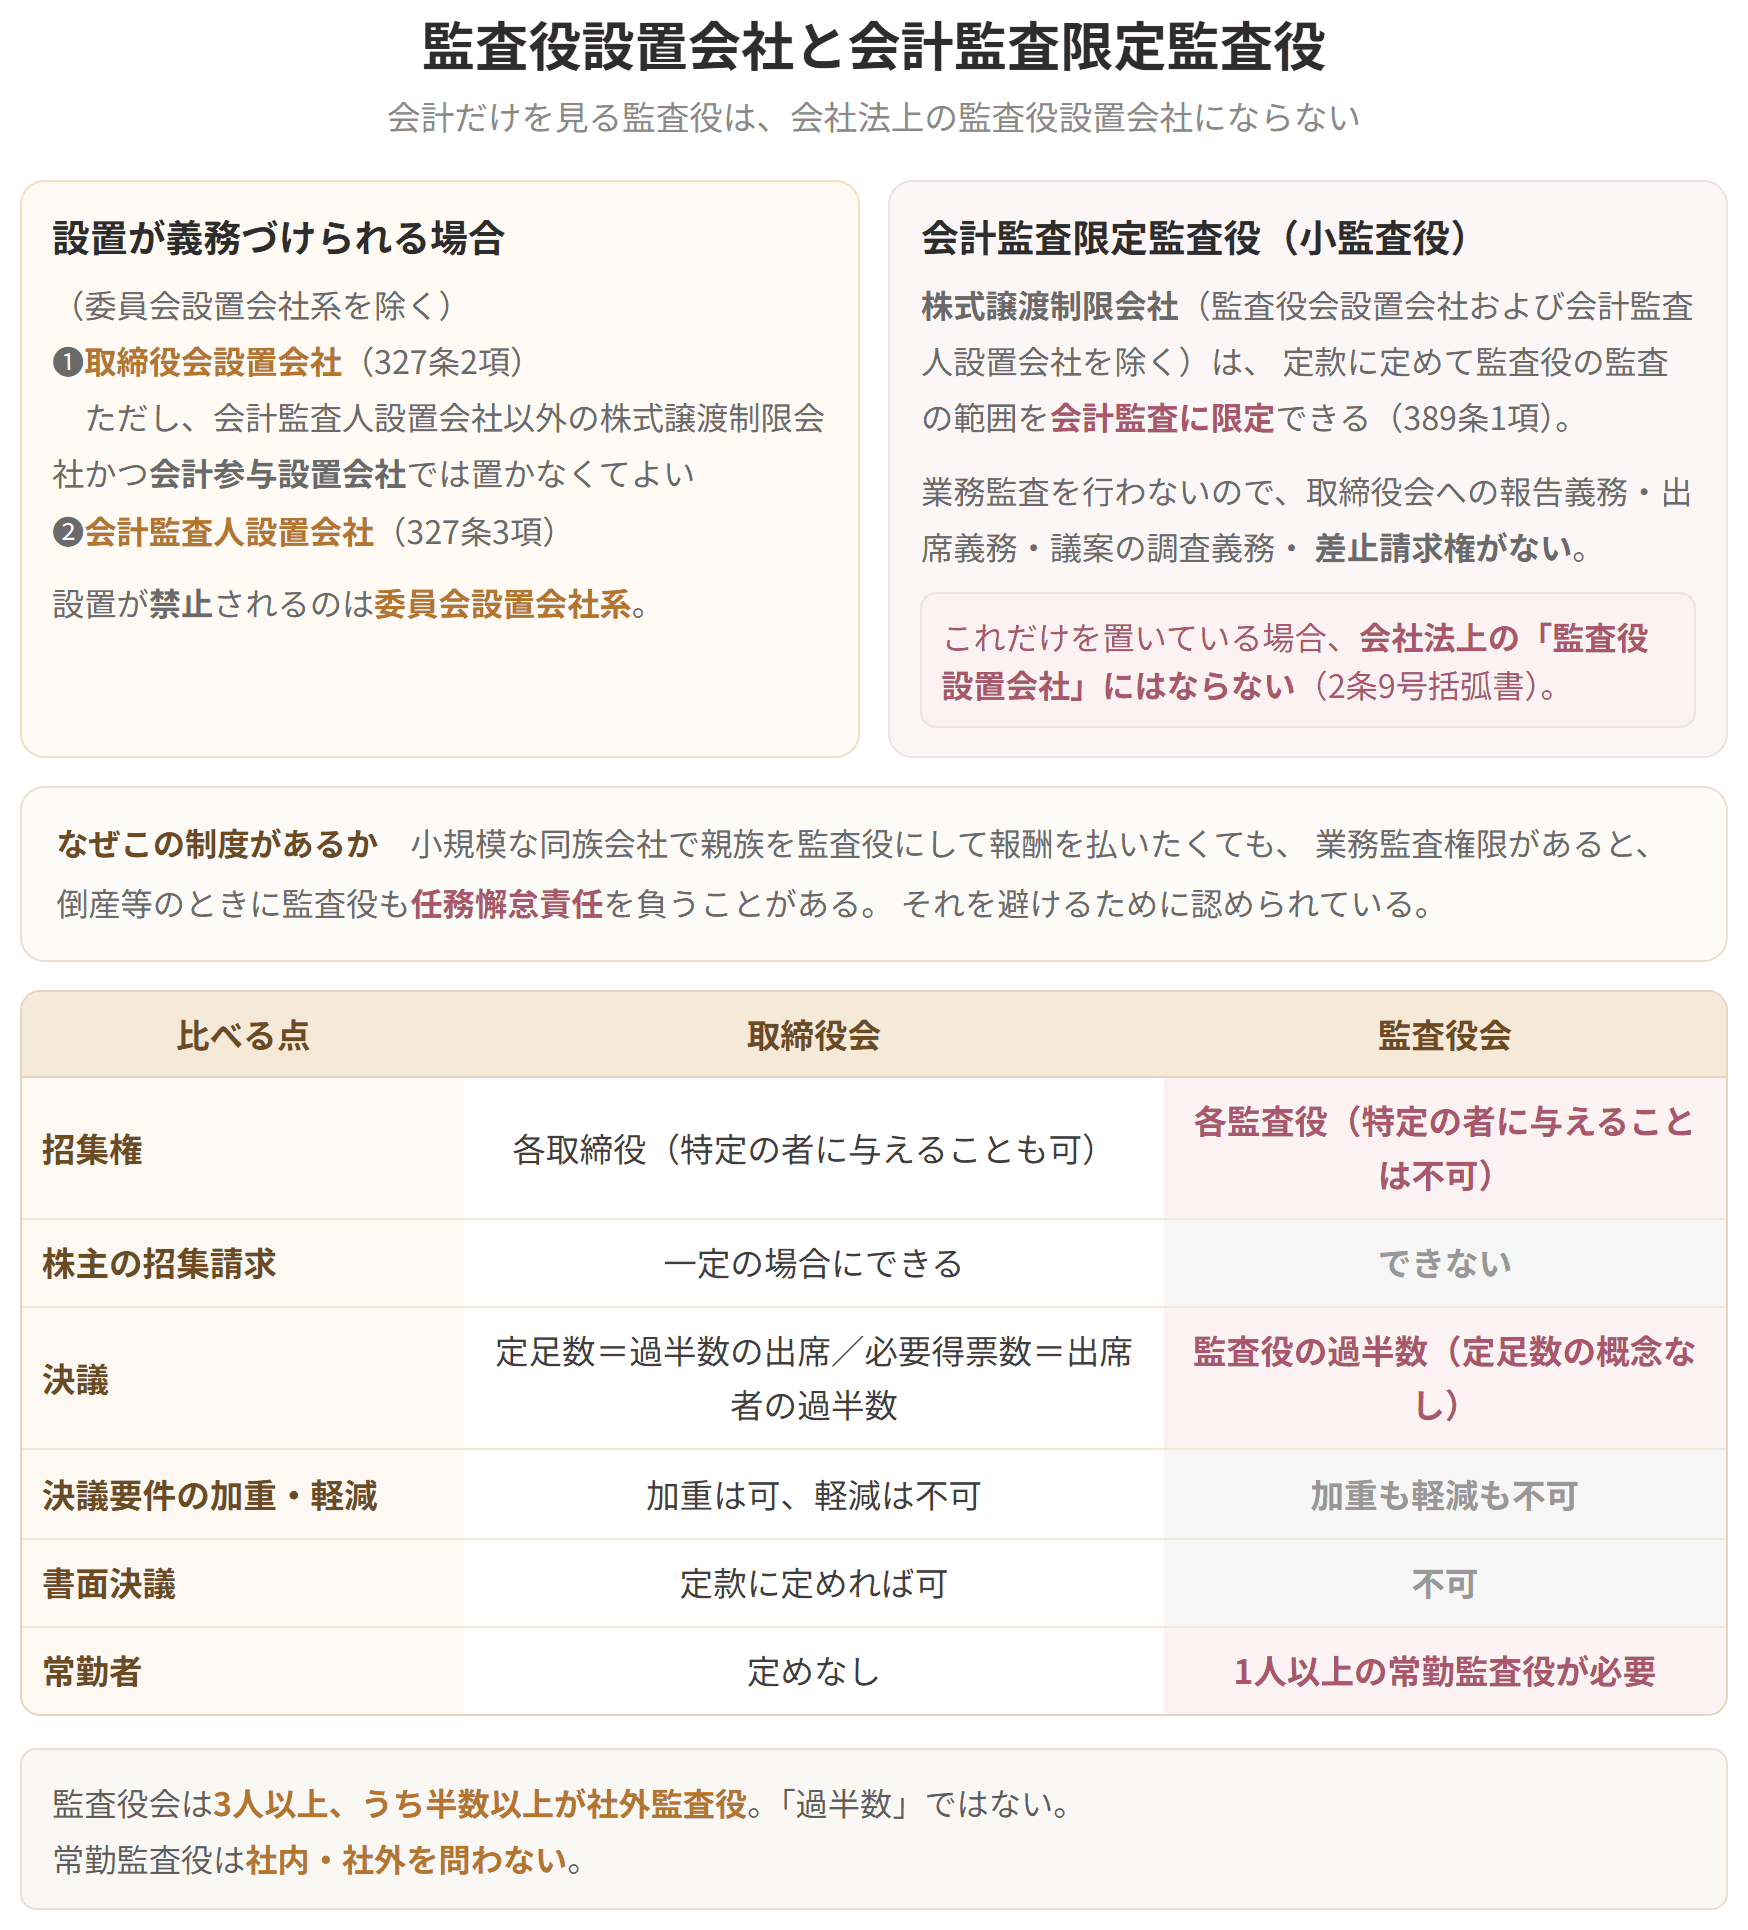
監査役を置くかどうかは原則として任意です。人数も、監査役会を置かないのであれば1人いれば足ります。
置くことが義務になる場合(委員会設置会社系を除きます)
1. 取締役会設置会社(第327条2項)。ただし、会計監査人設置会社ではない株式譲渡制限会社で、かつ会計参与を置いている取締役会設置会社では置かなくてもかまいません
2. 会計監査人設置会社(第327条3項)
置けない場合
1. 委員会設置会社系(第327条4項)
簡単にいうと
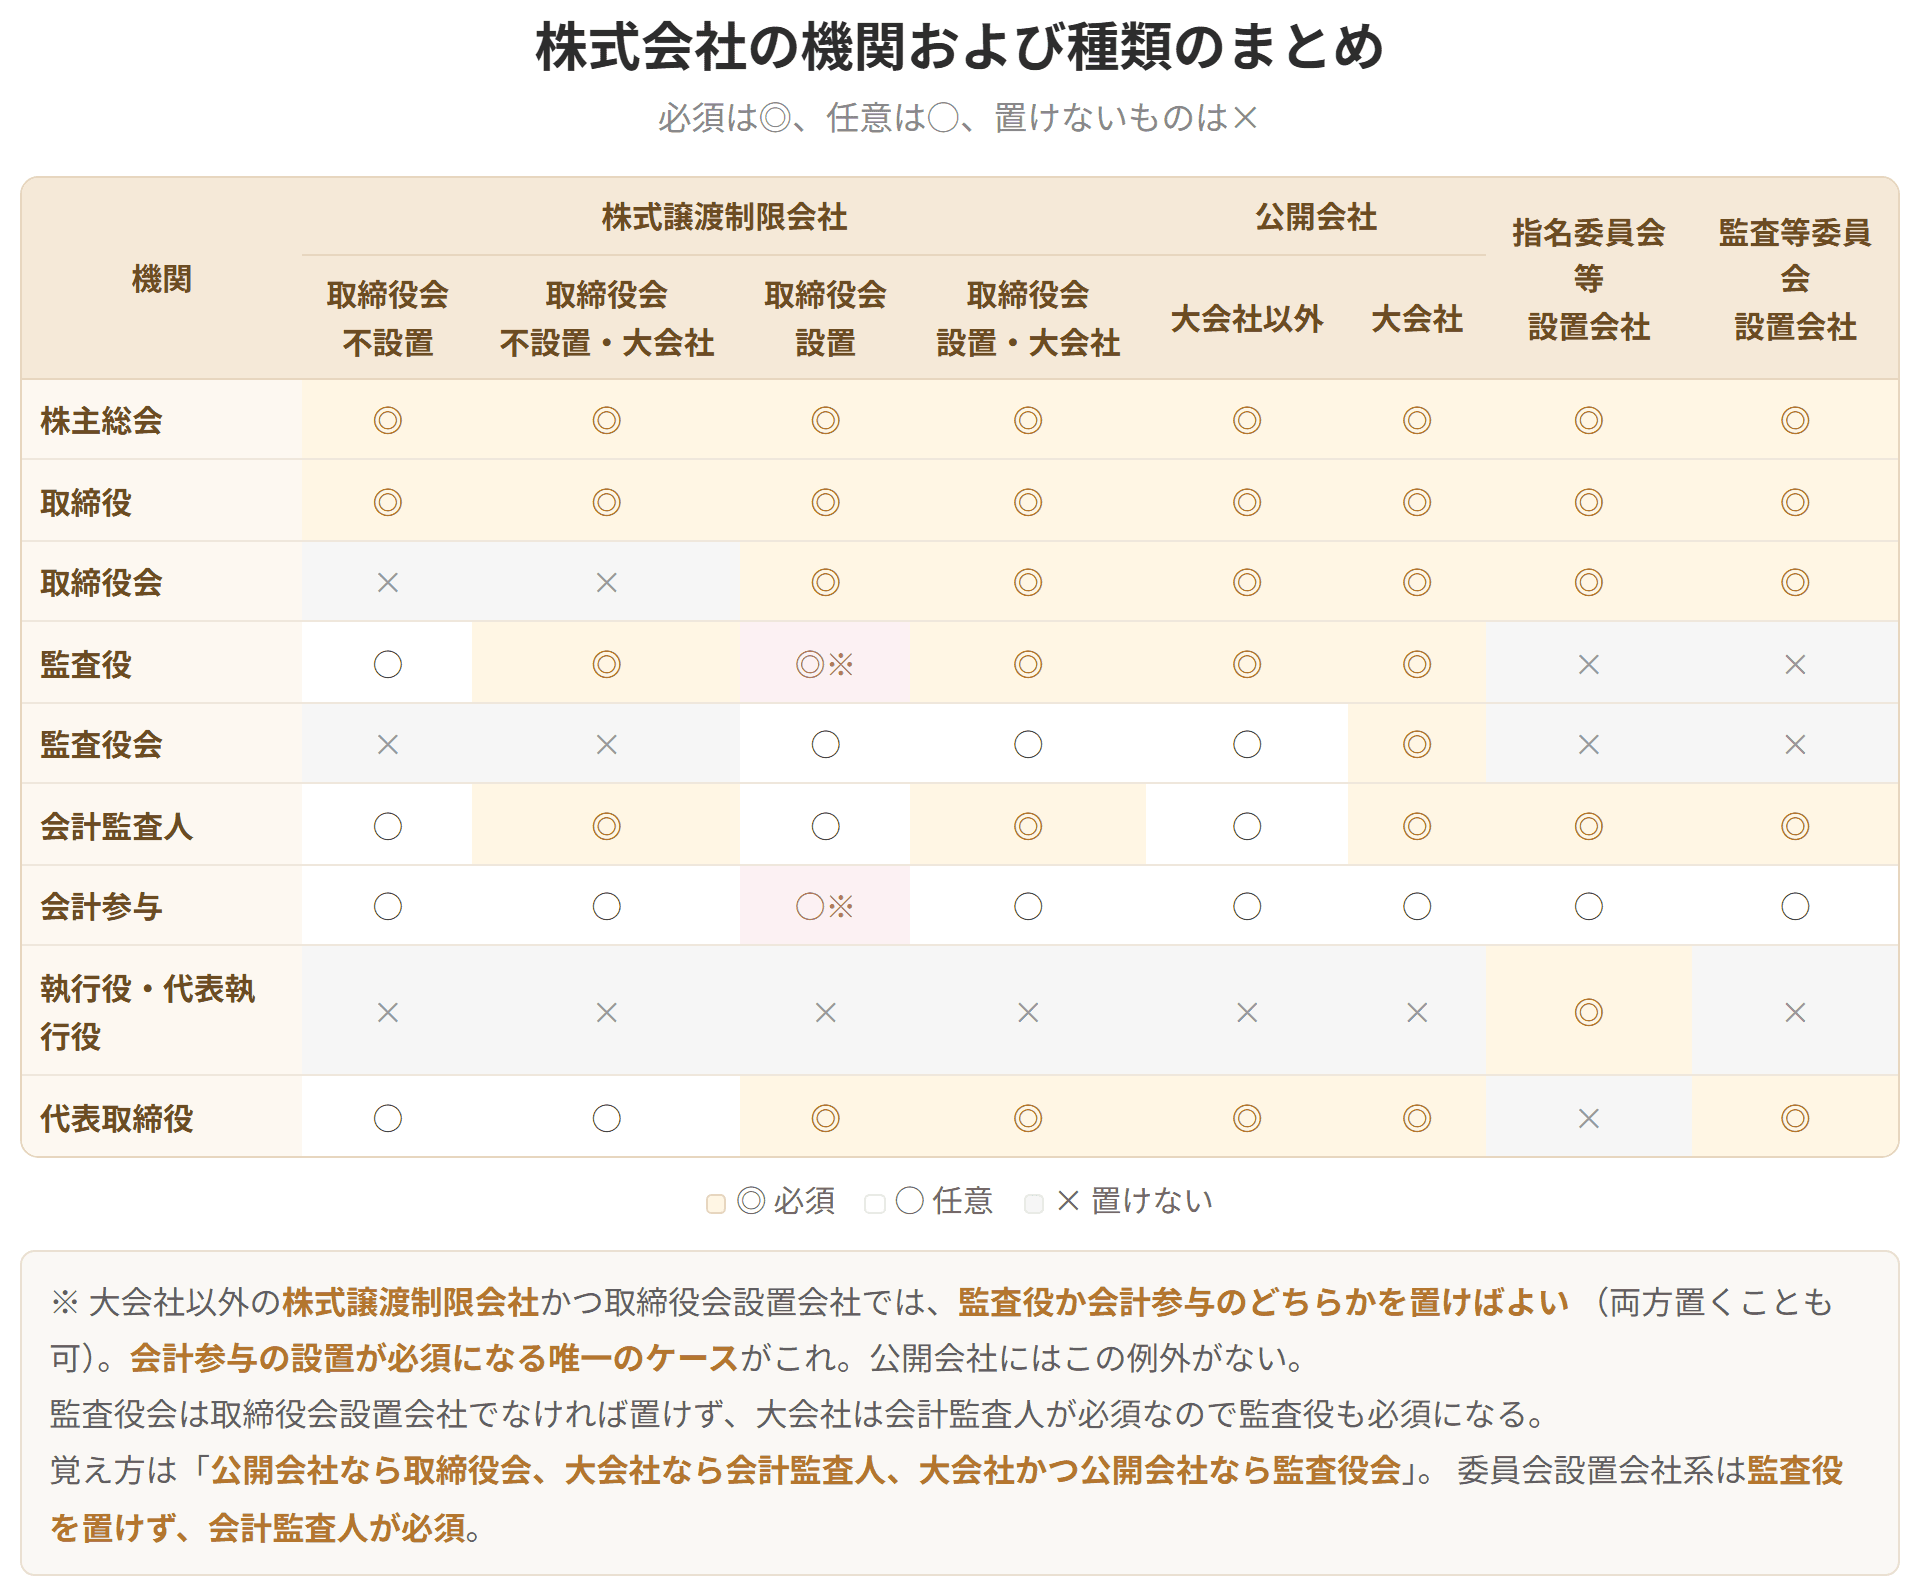
ざっくりいうと、会計監査人は大会社と委員会型で必須、会計参与はどこでも任意です。ただし1つだけ、会計参与を置かないと成り立たない組合せがあります。
会計監査人設置会社
会計監査人は、公認会計士または監査法人という会計監査の専門家だけに資格が与えられた機関で、規模の大きな会社の計算書類が正しいことを確かめるために置かれます。設置は原則として任意です。なお会計監査人設置会社(委員会設置会社系を除きます)は監査役を置かなければなりません(第327条3項)。
会計参与設置会社
会計参与はどの株式会社でも原則として任意なので、すべての株式会社が会計参与設置会社になれます。
ただし1つだけ例外があります。大会社以外(厳密には会計監査人設置会社以外)の株式譲渡制限会社が取締役会設置会社を選んだ場合(委員会設置会社系を除きます)、

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
2. 監査委員会(第404条2項)…取締役・執行役(および会計参与)の職務執行の監査と監査報告の作成、株主総会に出す会計監査人の選任・解任と再任しないことに関する議案の中身の決定、計算書類などの監査
3. 報酬委員会(第404条3項)…取締役・執行役(および会計参与)の1人ずつの報酬の中身を決める
人事と監査と報酬という、経営者にとって最も痛いところを社外の目に委ねる。それがこの型の狙いです。
執行役
取締役会は1人以上の執行役を選ばなければなりません(第402条1項・2項)。さらに執行役の中から代表執行役を選びます(第420条1項)。会社を代表するのは代表執行役なので、この型に代表取締役は存在しません(第420条3項、349条4項)。
執行役は、取締役会から委任を受けた範囲で業務執行の決定と業務の執行を行います(第418条)。任期は原則として1年で、定款で短くはできますが伸ばせません。
執行役と執行役員はまるで別物
執行役は会社法が定めた指名委員会等設置会社の機関です。これに対し執行役員は、会社法にはまったく出てこない、企業が自分で付けている役職名です。法律上、執行役員と会社の関係は委任ではなく雇用になります。会社法ではこうした人を「使用人」と呼びます。ひらたくいえば従業員です。取締役を兼ねている場合を除けば、執行役員の会社法上の位置づけは「重要な使用人」(第362条4項3号)にとどまります。名前が似ているだけに、入れ替えて出題されます。
1. 監査等委員は株主総会が選任・解任します(第329条1項)。しかも監査等委員である取締役と、それ以外の取締役とを区別して選任しなければなりません(第329条2項)。いっぽう指名委員会等設置会社の委員は、株主総会が選んだ取締役の中から取締役会が選定・解職します。誰が委員を決めるのかが違うわけです
2. 監査等委員の選任は普通決議ですが、解任は株主総会の特別決議です(第309条2項7号)。監査役の扱いと同じで、見張る立場の人を簡単に外せないようにしています
3. 監査等委員会設置会社には代表取締役がいます(第399条の13第1項3号、同条3項)。ただし監査等委員が代表取締役を兼ねることはできません(第399条の13第3項)。また執行役も代表執行役もいません。執行役が置かれるのは指名委員会等設置会社だけです
4. 取締役の任期は原則として1年(短縮可)で、株式譲渡制限会社であっても伸ばせません(第332条2項・3項)。ただし監査等委員である取締役の任期は2年で、こちらは伸ばすことも短くすることもできません(第332条4項)。監査役の任期を短くできないのと同じ考え方です
具体例
監査役会を置く代わりに監査等委員会を置くと、監査を担う人が取締役として取締役会で議決権を持ちます。見張る側が意思決定の場に票を持って座る。ここが監査役会設置会社とのいちばん大きな違いで、指名委員会等設置会社ほど重くない代わりに監督の力は高まる、という位置づけです。

公開会社の機関構造
試験のポイント
会計監査限定監査役(小監査役)
監査役の監査には業務監査(第381条1項)と会計監査(第436条1項)があります。株式譲渡制限会社(監査役会設置会社と会計監査人設置会社を除きます)は、定款に定めることで監査の範囲を会計監査だけに絞れます(第389条1項)。この監査役を会計監査限定監査役、あるいは小監査役と呼ぶことがあります。
業務監査をしない以上、ふつうの監査役が負うもののうち、取締役の不正を見つけたときの取締役会への報告義務、取締役会への出席義務、取締役が株主総会に出そうとする議案などの調査義務とその結果の報告義務(いずれも会計に関するものを除きます)を負いません。取締役が定款違反の行為をした場合の差止請求権もありません(第389条7項)。
そして大事な帰結があります。会計監査限定監査役だけを置いていても、会社法上の監査役設置会社にはなりません。業務監査の権限をもつ監査役を置く会社が監査役設置会社だからです(第2条9号かっこ書き)。
この仕組みがあるのは、小さな同族会社で親族を監査役にして報酬を払おうとしたとき、業務監査の権限まで持たせると、会社が倒れた場合にその親族まで任務懈怠責任を問われかねないからです。そこを避けるために用意されています。
監査役会設置会社
監査役は独任制の機関で、何人いても各自が権利と義務をもちます。ただしそれだけでは監査が重複したり漏れたりしかねないので、束ねる場として監査役会が用意されています。
設置は原則として任意です。なお監査役会設置会社は必ず取締役会を置かなければならないので(第327条1項2号)、監査役会設置会社は必ず取締役会設置会社になります。
構成(第335条3項、390条1項)
3人以上の監査役が要り、そのうち半数以上が社外監査役でなければなりません。したがって監査役が2人以下の会社は監査役会設置会社になれず、また監査役会設置会社は必ず監査役設置会社になります。監査役会はすべての監査役で組織します。
権限など(第390条2項)
1. 監査報告の作成
2. 常勤の監査役の選定と解職(監査役会設置会社では1人以上の常勤監査役が要ります。社内か社外かは問いません)
3. 監査の方針、業務と財産の状況の調べ方など、監査役の職務の執行に関する事項の決定。ただし各監査役の権限の行使を妨げることはできません
束ねる場ではあっても、一人ひとりの手足を縛ることはできない。ここに独任制が効いています。
運営
具体例
監査役が3人いても、そのうち1人が「この行為は違法だから止めるべきだ」と判断すれば、監査役会の決議を経ることなく単独で差止めを請求できます。独任制とはそういう意味で、全員でひとつの意思を作る取締役会とは根本から違います。
監査役設置会社と会計監査限定監査役
試験のポイント
筋道を追うと、こうなります。
1. 大会社以外(会計監査人設置会社以外という意味)の株式譲渡制限会社は、公開会社ではないので取締役会を置くかどうかが任意
2. 取締役会を置くと、取締役会設置会社になるので監査役の設置が義務になる
3. ただし会計参与を置けば監査役は要らない。つまり監査役を置かないなら会計参与が欠かせない
4. まとめると、この型の会社は監査役か会計参与のどちらかを置けばよい(両方置いてもかまいません)
登記(会社法第908条1項前段)
株式会社の機関と種類は登記事項です。登記をした後でなければ、善意の第三者に主張できません。登記した内容に変わりがあれば、本店の所在地で変更の登記をします。
1. 機関の登記…取締役の氏名、社外取締役であればその旨、代表取締役の氏名と住所(原則)、会計参与の氏名・名称と計算書類などの備置場所、監査役の氏名、社外監査役や会計監査限定監査役であればその旨、会計監査人の氏名・名称、執行役の氏名、代表執行役の氏名と住所(原則)
2. 種類の登記…取締役会設置会社、監査役設置会社、会計参与設置会社、監査役会設置会社、会計監査人設置会社、委員会設置会社系であるときはその旨
3. そのほか…目的、商号、本店および支店の所在場所、資本金の額、発行可能株式総数、発行する株式の内容など
いちばん基本の組合せ
中小企業でよく見るのは、株式譲渡制限会社であって取締役会を置かない、大会社以外の株式会社です。この場合、必ず置くのは株主総会と取締役(1人以上)だけで、ほかはすべて任意になります。ですから1人が株主と取締役を兼ねれば、その人だけで株式会社を回せます。
具体例
家族で営む小さな会社が、取引先の手前もあって取締役会を置きたくなったとします。取締役会を置けば監査役が要りますが、身内を監査役にすると倒れたときに責任を問われかねません。そこで顧問の税理士に会計参与になってもらえば、監査役を置かずに済みます。会計参与という選択肢が生きるのは、まさにこの場面です。
株式会社の機関および種類のまとめ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
