倒産等に関する知識
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る倒産しなくても会社は消せます。解散して事業を止め、清算して財産を片づけ、そこで法人格が消える。この順番と、解散の理由7つが問われます。倒産処理と混ざりやすいので、清算型の倒産処理とは別の道として整理しておきましょう。


簡単にいうと
ざっくりいうと、解散は事業をやめること、清算は財産を片づけることです。解散しただけでは会社は消えません。
清算型の倒産処理によらずに会社を消す道として、解散したうえで清算するという方法があります。
解散(会社法第471条、641条)
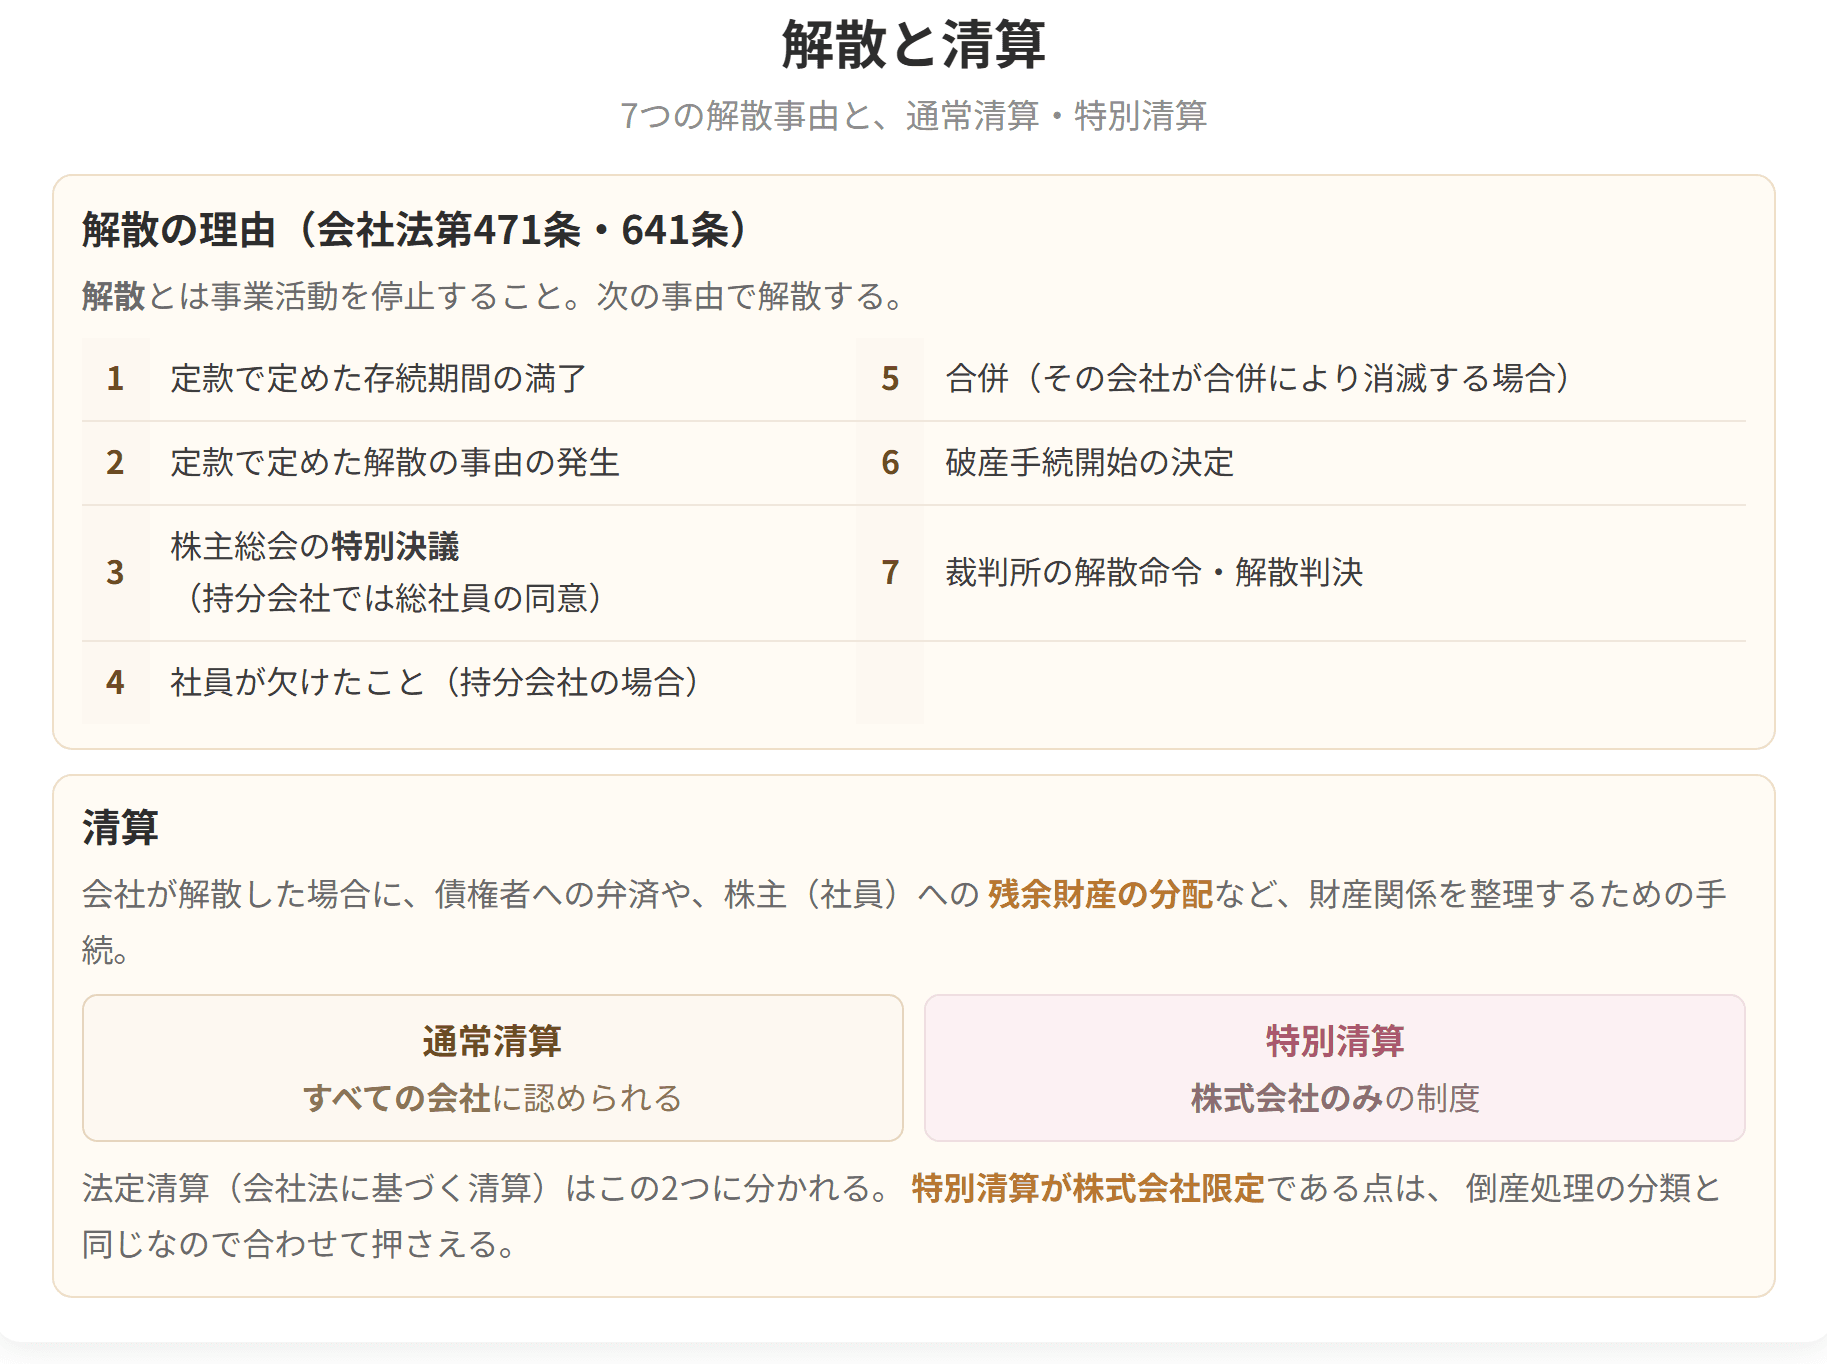
解散は、事業の活動を止めることです。理由には次のものがあります。なお解散したあと、会社は清算を目的として存続します。
1. 定款で定めた存続期間が満了したこと
2. 定款で定めた解散の事由が起きたこと
3. 株主総会の特別決議(持分会社では総社員の同意)
4. 社員が欠けたこと(持分会社の場合)
5. 合併(その会社が合併によって消える場合)
6. 破産手続開始の決定
7. 裁判所の解散命令または解散判決
清算
清算は、解散した会社について、債権者への弁済や、株主(社員)への残余財産の分配など、財産の関係を整理する手続きです。
会社法に基づく法定清算は、通常清算と特別清算に分かれます。通常清算はどの会社でも使えますが、特別清算は株式会社だけの制度です。
設立から消滅までの流れ
具体例
株主総会の特別決議で解散を決めても、その日に会社が消えるわけではありません。清算人が債権者に支払い、残った財産を株主に分け、そこまで終わってはじめて法人格が消えます。登記はその事実を後から公示するための手続きにすぎません。
解散と清算

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
設立中の会社 →(設立登記)→ 法人格を得る →(解散登記)→ 事業の停止 →(清算結了登記)→ 清算の結了と法人格の消滅、という道筋をたどります。
ここで順序を取り違えないでください。法人格が消えるのは清算が結了したときであって、清算結了登記はその事実をあとから世に知らせるためのものです。登記によって消えるのではありません。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
