株式会社
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る会社法でいう計算とは、利益や財産をどう算定し、どこまで外に見せ、いくらまで株主に配ってよいかを決める規定のことです。ここを貫いているのは「会社の外へ財産が出ていく場面では債権者を守る」という一本の筋です。減資も配当も、その筋から眺めると手続きの重さが腑に落ちます。


簡単にいうと
ざっくりいうと、払い込まれたお金は原則として全部が資本金ですが、半分までは資本準備金に回せます。そして資本金は0円まで減らせます。
資本金と資本準備金(会社法第445条)
資本金の額は、原則として、設立や株式の発行に際して株主になる者が会社へ払い込み、または給付した財産の額です(金銭なら払込み、金銭以外なら給付といいます)。
ただし会社は、その額の2分の1を超えない範囲を資本金に入れないことができ、その分は資本準備金として計上します。資本金は動かしにくいお金なので、半分までは身軽な準備金として持っておける、という設計です。
なお会社法に最低資本金の決まりはありません。また資本金の額は登記事項です(第911条3項5号)。
減資(資本金の額の減少)(会社法第447条)
資本金は減らせます。0円まで減らすこともできます。ただし株主と債権者を守るため、次の縛りがかかります。
株主総会の決議
原則は特別決議です。ただし次のどちらも満たす場合は普通決議で足ります。
1. 定時株主総会の決議であること
2. 減資したあとに分配可能額が生じないこと(いわゆる欠損てん補が目的であること)
配れるお金が増えないのであれば株主に害が及ばないので、要件が軽くなるわけです。
債権者保護手続(会社法第449条)
具体例
繰越利益剰余金が▲500万円、資本金が500万円の会社が、資本金を取り崩して穴を埋めるとします。減資後の純資産は0円で配れるお金は生まれないので、定時株主総会の普通決議で済みます。いっぽう資本金が1,000万円あって500万円の穴を埋めた結果、剰余金が500万円残るなら、配れるお金が生まれるので特別決議が要ります。どちらの場合も債権者保護手続きだけは省けません。
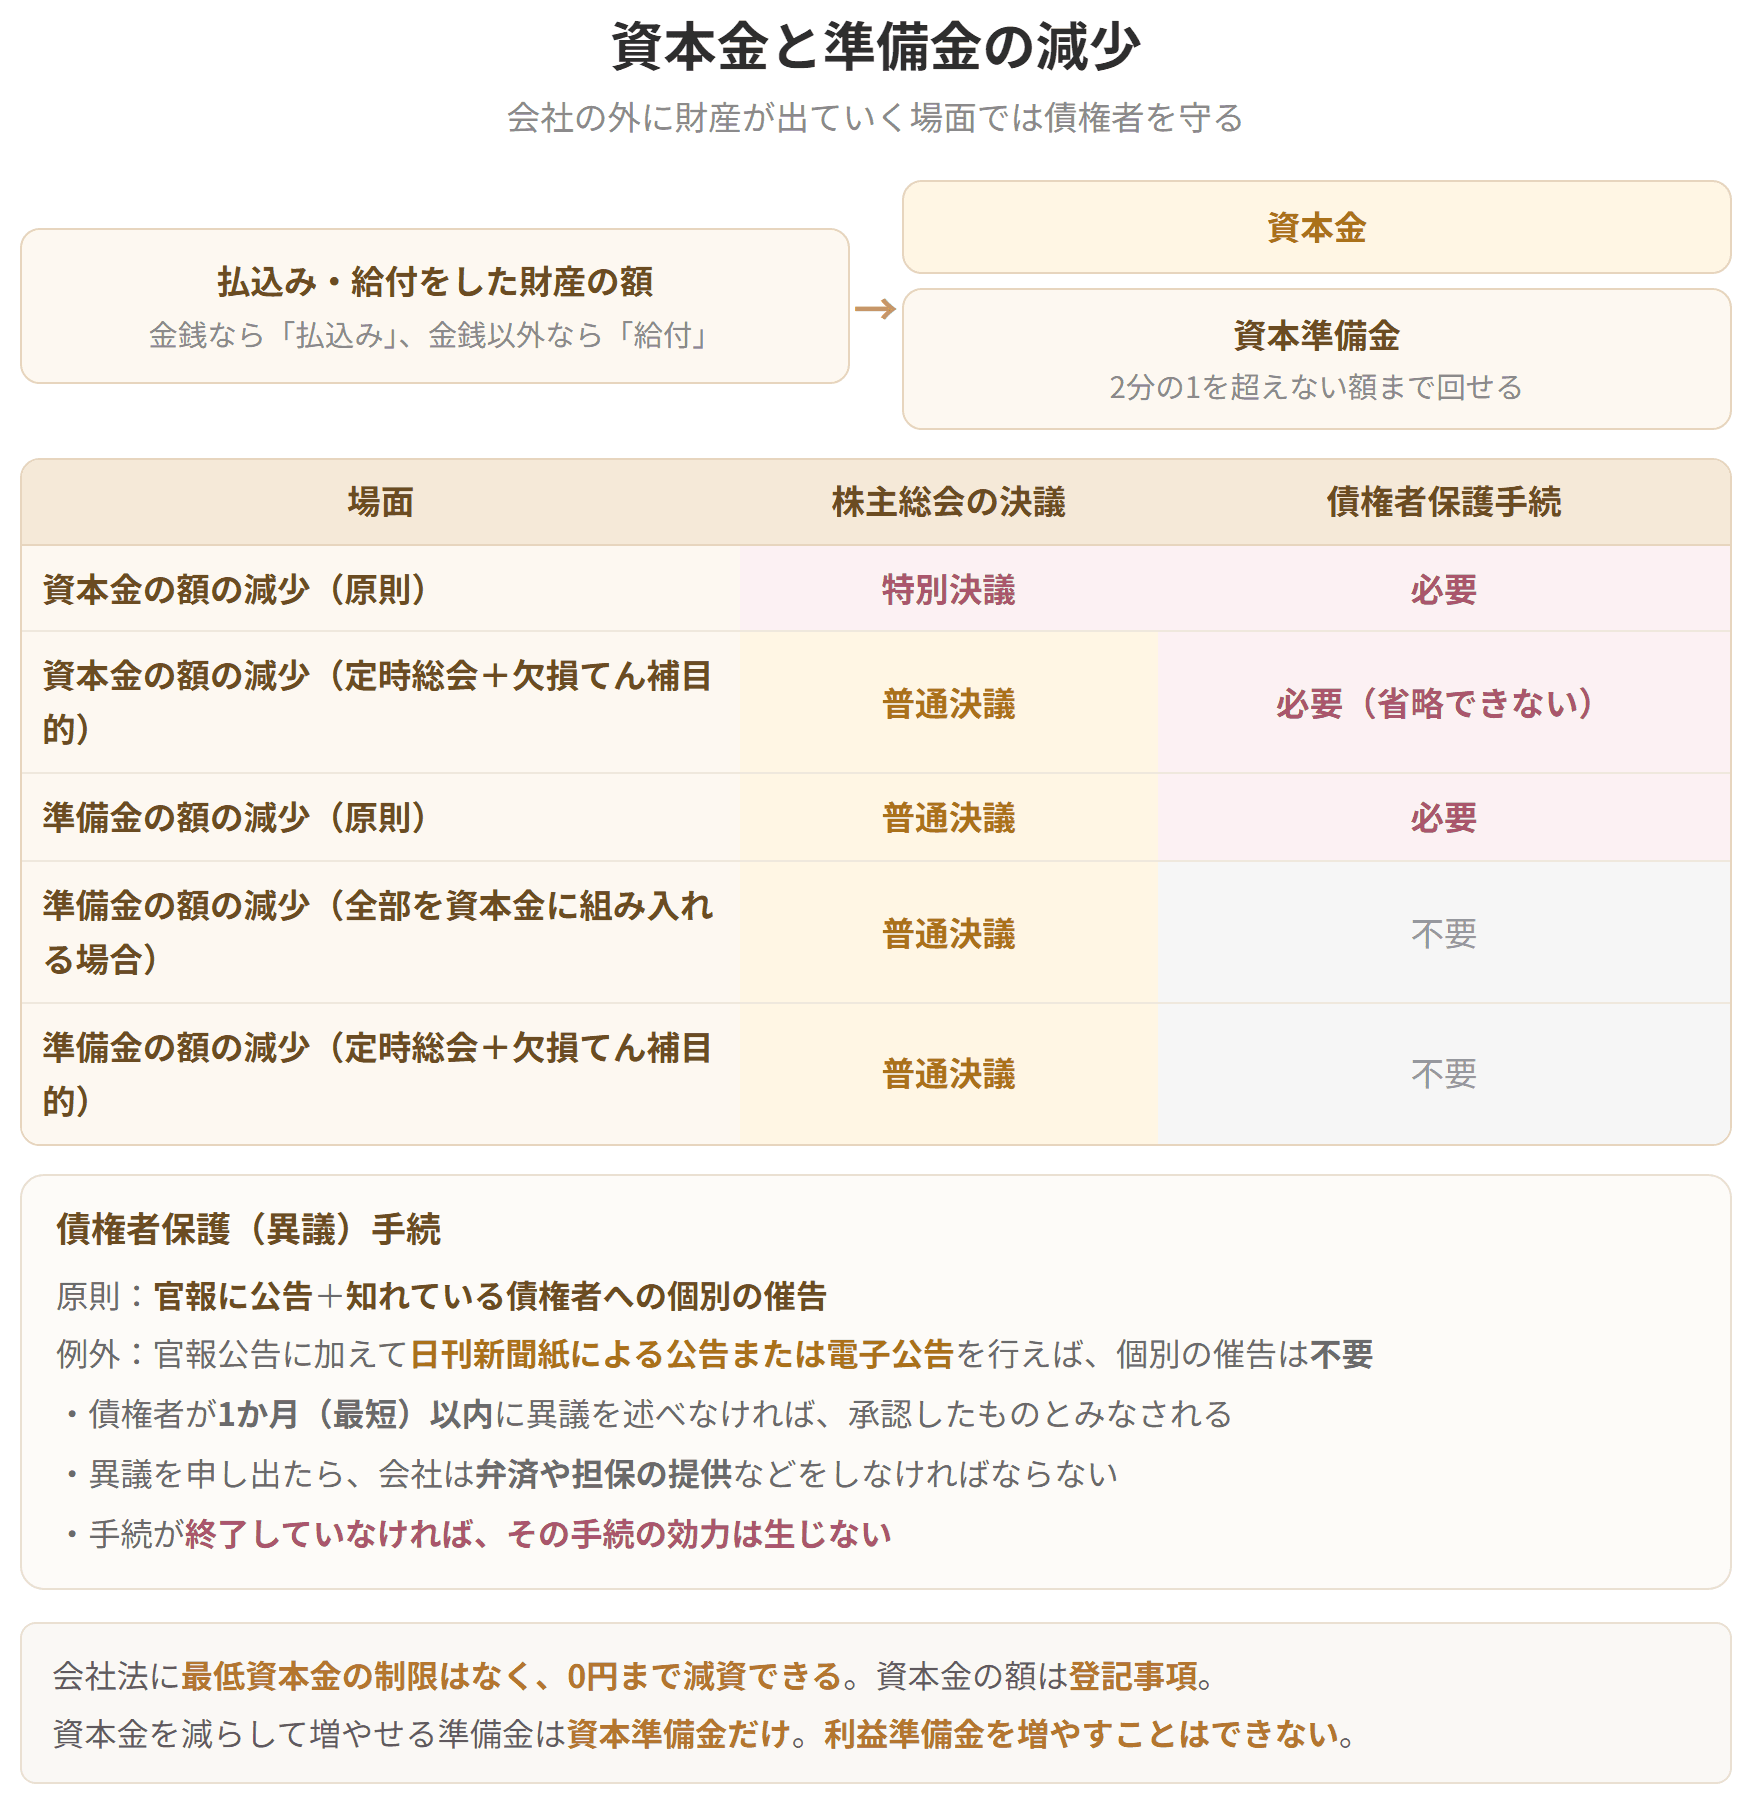
資本金と準備金の減少

試験のポイント

簡単にいうと
ざっくりいうと、配当は普通決議で何回でもできますが、会社に残る財産が痩せすぎないよう2つの歯止めがかかっています。
配当の手続き(会社法第453条)
会社は原則として株主総会の普通決議により、1事業年度のうちいつでも、何回でも剰余金を配当できます。年1回と決まっているわけではありません。
なお取締役会設置会社は、取締役会の決議によって1事業年度に1回だけ中間配当(金銭に限ります)ができる旨を定款に定められます(第454条5項)。
現物配当
金銭以外の財産で配ることを現物配当といいます。株主に金銭分配請求権を与える場合は普通決議で足りますが、与えない場合は特別決議が要ります。なお自社の株式等(株式、社債、新株予約権)を配当財産にすることはできません。
簡単にいうと
ざっくりいうと、決算書を作り、監査を受け、総会で承認をもらい、外に公告する、という流れです。損益計算書まで公告するのは大会社だけです。
作成と保存(会社法第435条)
会社は決算にあたり、事業の中身と財産をはっきりさせるため、各事業年度の計算書類、事業報告、およびこれらの附属明細書(あわせて計算書類等)を作り、10年間保存します(事業報告を除きます)。
計算書類にあたるのは、貸借対照表・損益計算書・株主資本等変動計算書・個別注記表の4つです。事業報告と附属明細書は計算書類には入らないので、ここは切り分けて覚えてください。なお会計参与設置会社では、事業報告を除く各書類を会計参与が取締役(または執行役)と共同で作ります。
監査と承認、そして備置き(会社法第436条・437条・442条)
計算書類等は、監査役その他の監査機関の監査を受けます。監査を終えたものは、取締役会設置会社では取締役会の承認を受けます。そして計算書類は、原則として定時株主総会の承認

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
債権者保護(異議)手続とは
債権者の利害に重く響く事柄、つまり債権の回収が危うくなりかねない事柄を行うときに、官報に必要な事項を公告し、かつ知れている債権者に個別に催告(通知)することを求める手続きです。官報公告に加えて、時事を載せる日刊新聞紙による公告または電子公告も行えば、知れている債権者への個別催告は要らなくなります。
準備金の額の減少(会社法第448条)
準備金(資本準備金または利益準備金)を減らす場合は、減資と違って株主総会の普通決議が原則です。
債権者保護手続きも原則として要りますが、次の場合は不要になります。
1. 減らす準備金の全額を資本金に組み入れる場合
2. 定時株主総会の決議で、欠損てん補を目的として行う場合
定時株主総会で減らし、減らしたあとに分配可能額が生じない場合を並べると、違いがはっきりします。
なお資本金を減らして準備金を増やすことはできますが、増やせるのは資本準備金だけです。資本金を減らして利益準備金を増やすことはできません。資本の出どころが違うものを混ぜられない、ということです。
配当の歯止め(会社法第458条)
純資産の額が300万円を下回る場合は配当できません。最低資本金の制度がなくなったあとも、この線だけは残されています。
分配可能額(会社法第461条)
原則として分配可能額を超えて配ることはできません。分配可能額とは、剰余金の額などから、自己株式の帳簿価額のように株主への分配に充てられない額を差し引いた額です。
具体例
配当は年1回の期末配当だけとは限りません。普通決議さえ通れば、期の途中に何回でも配れます。ただし純資産が300万円を割っている会社は、その期にどれだけ利益が出ていても配当できません。利益が出ていることと、配れることは別だということです。
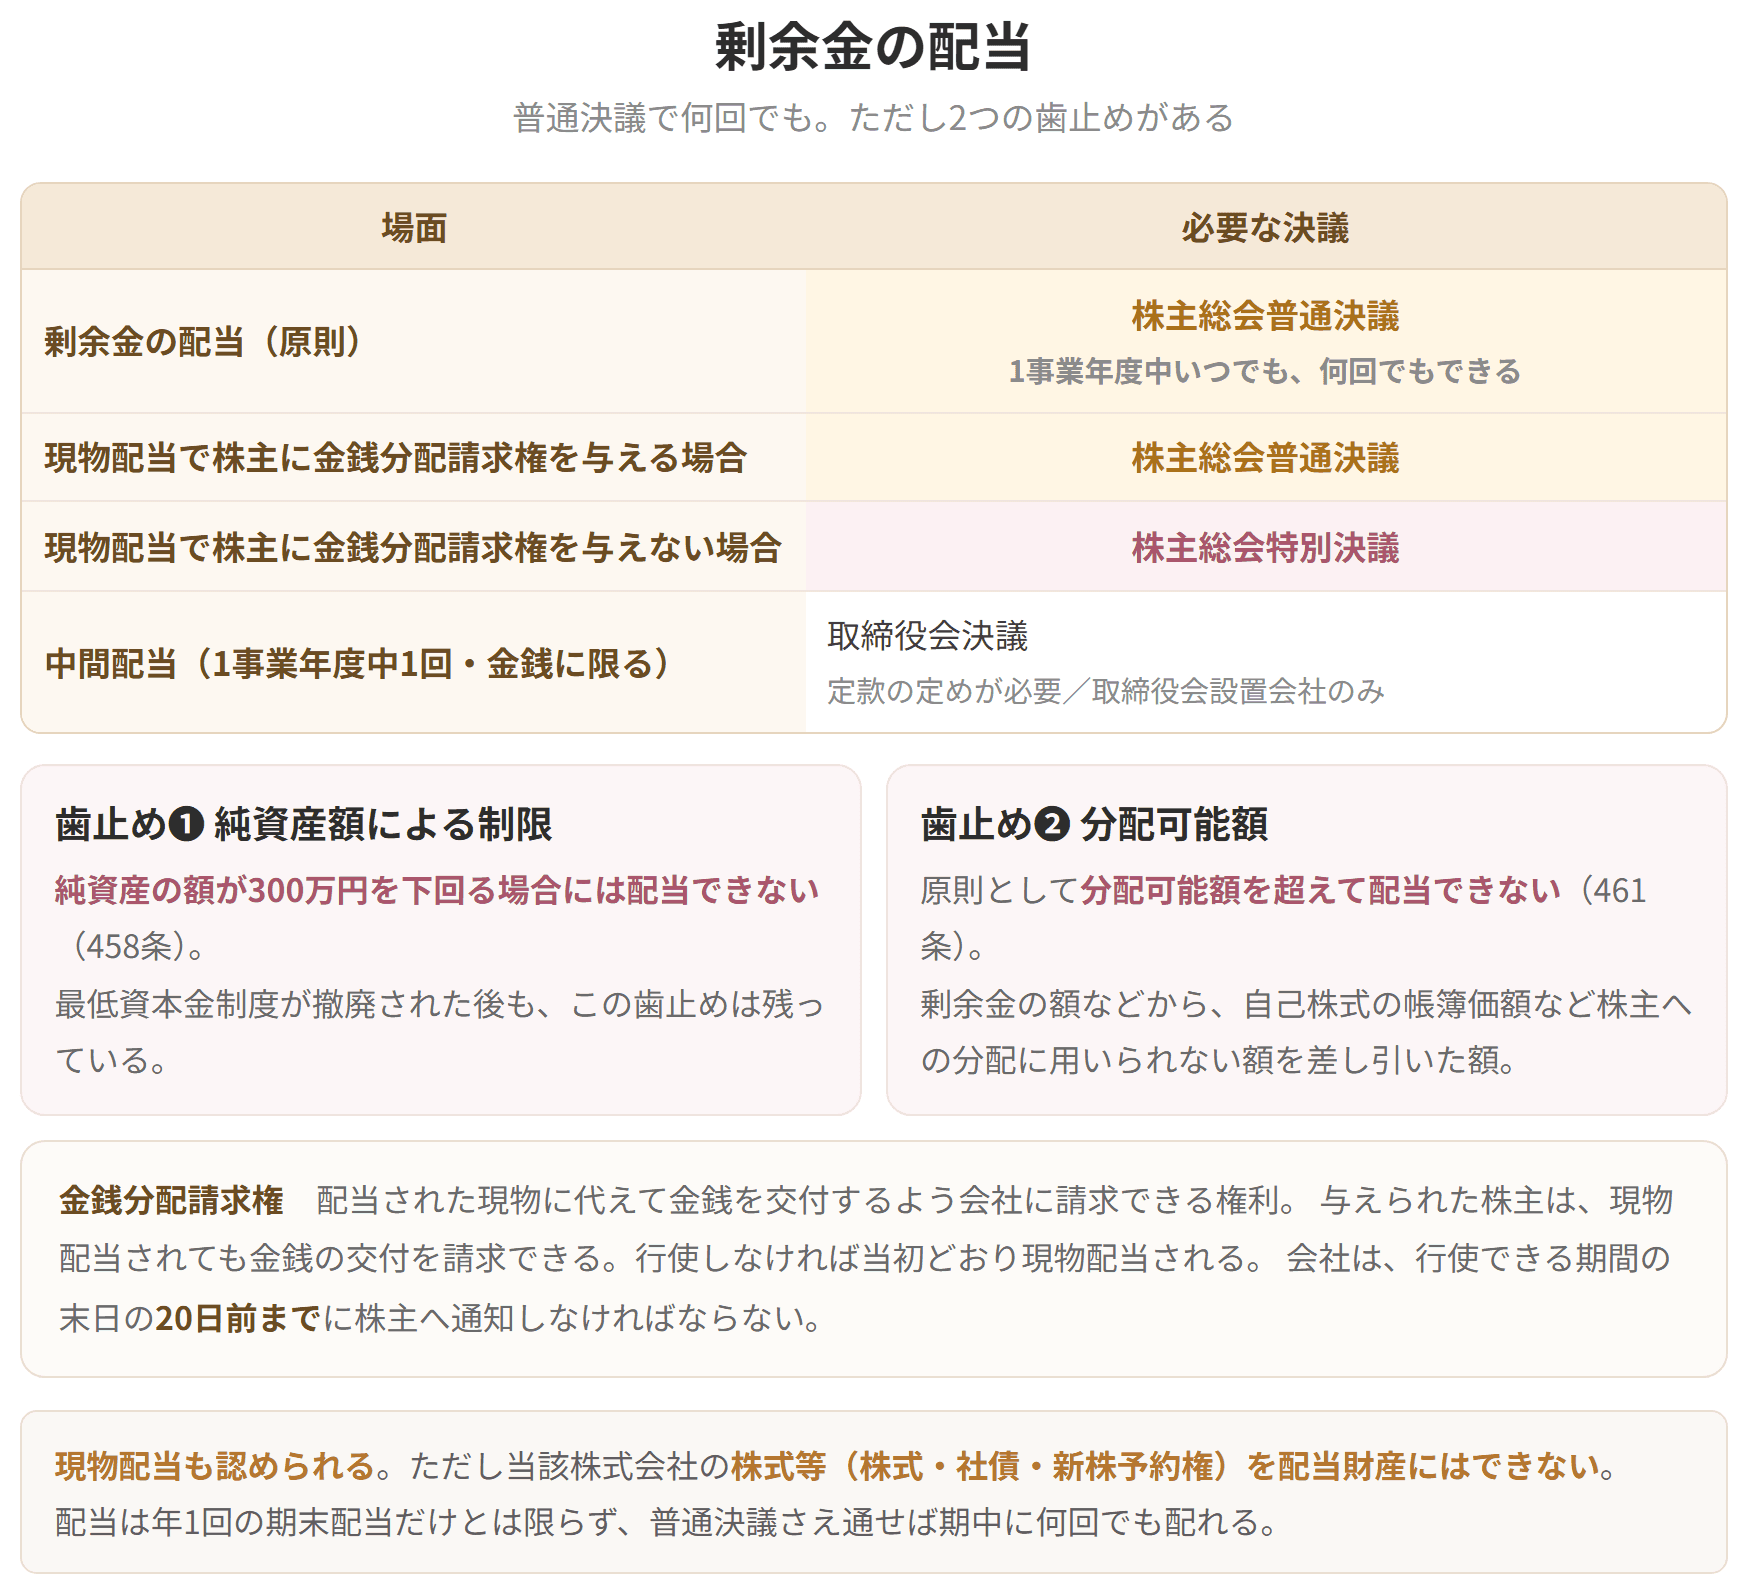
剰余金の配当
試験のポイント
各事業年度の計算書類等は、定時株主総会の日の1週間(取締役会設置会社では2週間)前の日から、本店に5年間、写しを支店に3年間、株主と債権者が見られるように備え置きます。
また取締役会設置会社では、定時株主総会を招集するにあたって、株主に計算書類と事業報告を提供しなければなりません。
決算公告(会社法第440条)
定時株主総会が終わったら遅滞なく、貸借対照表を公告します。大会社は、貸借対照表に加えて損益計算書も公告します。
ただし電子公告以外の方法(官報または時事を載せる日刊新聞紙)による場合は、全文ではなく要旨で足ります。逆にいえば電子公告では要旨で済ませられません。紙面の制約もコストもほとんどかからないので、全文を載せなさい、という考え方です。
なお金融商品取引法に基づく有価証券報告書を出している会社は、決算公告が要りません。有価証券報告書のほうが計算書類より載せる中身が多く、しかも誰でも見られるからです。
臨時計算書類(会社法第441条)
期の途中に配当するため、その都度、分配可能額を計算する場合に作るのが臨時計算書類です(計算書類等に含まれます)。中身は決算期のもの(貸借対照表と損益計算書)とおおむね同じで、原則として監査機関の監査と、取締役会や株主総会の承認が要ります。ただし公告は要りません。
具体例
大会社でない株式会社が官報で決算公告をするなら、貸借対照表の要旨だけで足ります。ところが自社のホームページで電子公告するなら、要旨ではなく全文を載せなければなりません。紙面代がかからないぶん手を抜かせない、という理屈です。同じ会社でも選んだ方法で手間が変わります。
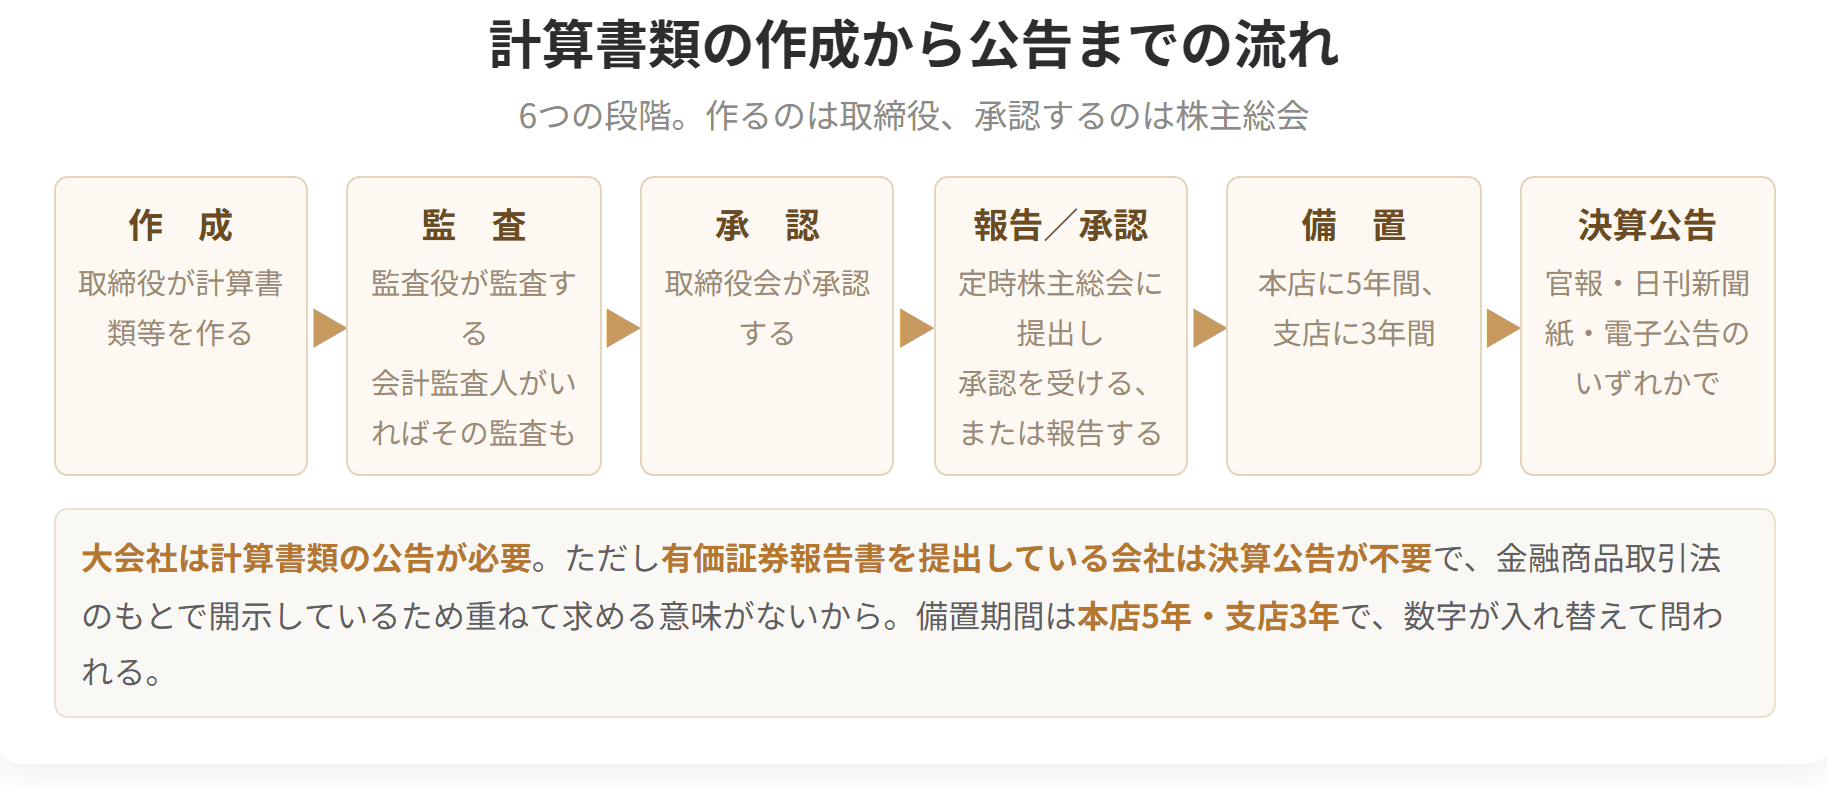
計算書類の作成から公告までの流れ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
