債権・契約
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る約束どおりに履行されれば、債権も債務も役目を終えて消えます。この節では、まず債権が消える道筋を並べ、そのうえで回収を確かなものにするための2つの道具、保証と債権譲渡を見ていきます。相殺と保証はどちらも出題の常連です。とくに連帯保証の「催告の抗弁権も検索の抗弁権も分別の利益もない」という3点セットは、ここで必ず持ち帰ってください。


簡単にいうと
ざっくりいうと、払えば消える、差し引けば消える、許せば消える、一人二役になれば消える。この4つが柱です。
弁済(民法第473条〜504条)
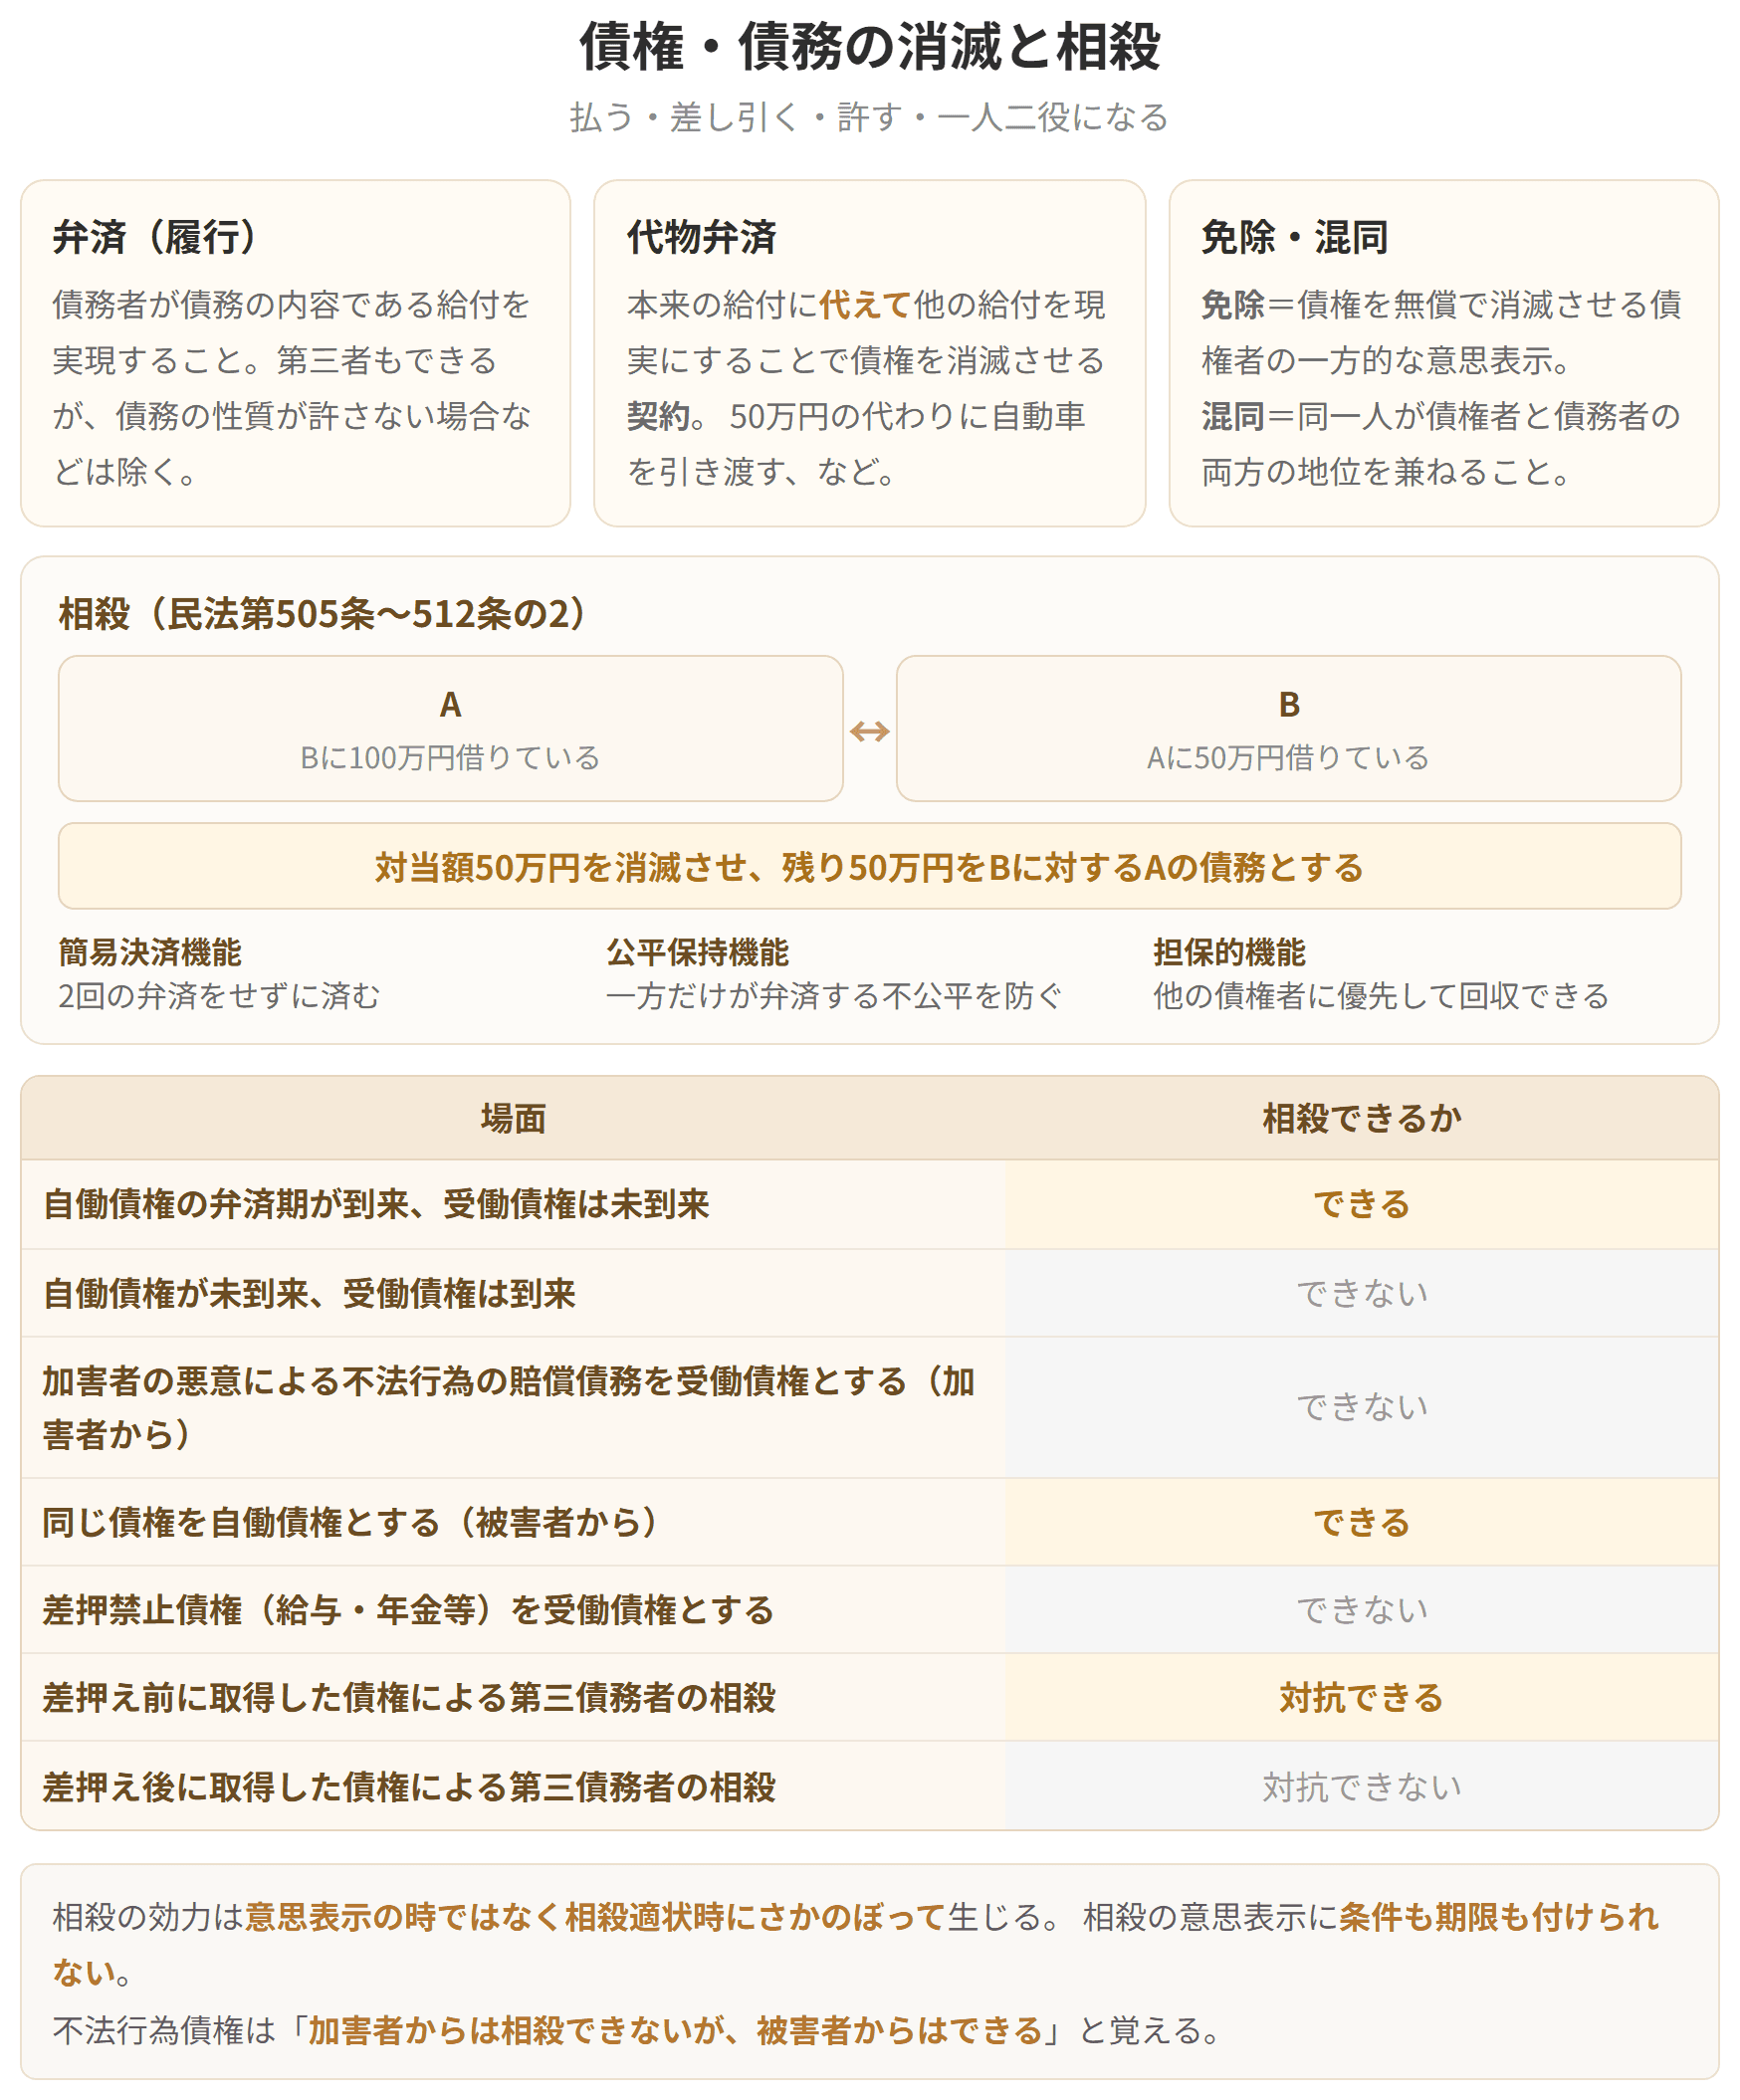
弁済(履行ともいいます)とは、債務者が債務の中身どおりの給付を実際に行うことです。借りたお金を返す、売った物を引き渡す、といった場面です。これで債権は役目を終えて消えます。
弁済は債務者本人でなくてもできます。ただし債務の性質からして第三者では務まらない場合や、当事者が第三者の弁済を禁じたり制限したりした場合は別です。
代物弁済(民法第482条)
代物弁済は、本来の給付の代わりに別の給付を実際に行うことで債権を消す、債権者と弁済者の契約です。50万円の借りを返す代わりに手持ちの自動車を引き渡す、といった形になります。契約なので、債権者が首を縦に振らなければ成り立ちません。
相殺(民法第505条〜512条の2)
相殺は、債務者が債権者に対して同じ種類の債権をもっているときに、その債権と債務を向き合う額の分だけ消す、債務者の一方的な意思表示(単独行為)です。
AがBに100万円を借り、BもAに50万円を借りているなら、50万円分を打ち消し合い、残る50万円だけがAの債務として残ります。
相殺には次の3つの働きがあります。
1. 簡易決済機能…向き合う額については、わざわざ2回お金を動かさずに済みます
2. 公平保持機能…片方の懐が苦しくなったときに、もう一方だけが払わされるという不公平を避けられます
3. 担保的機能…相殺を仕掛ける側は、自分が負っている債務の額までなら、ほかの債権者を差し置いて自分の債権を回収できます
具体例
取引先が倒れそうなとき、こちらの売掛金と、こちらが負っている買掛金をぶつけられれば、ほかの債権者を出し抜いて回収したのと同じ結果になります。これが相殺の担保的機能です。ただし自分がわざと損害を与えた側の賠償債務を、相手への売掛金で打ち消すことはできません。加害者からの相殺は封じられているからです。
債権・債務の消滅と相殺

試験のポイント

簡単にいうと
ざっくりいうと、主債務者が払えないときの代打です。ふつうの保証と連帯保証とでは守られ方がまるで違うので、分けて覚えます。
保証契約(民法第446条)
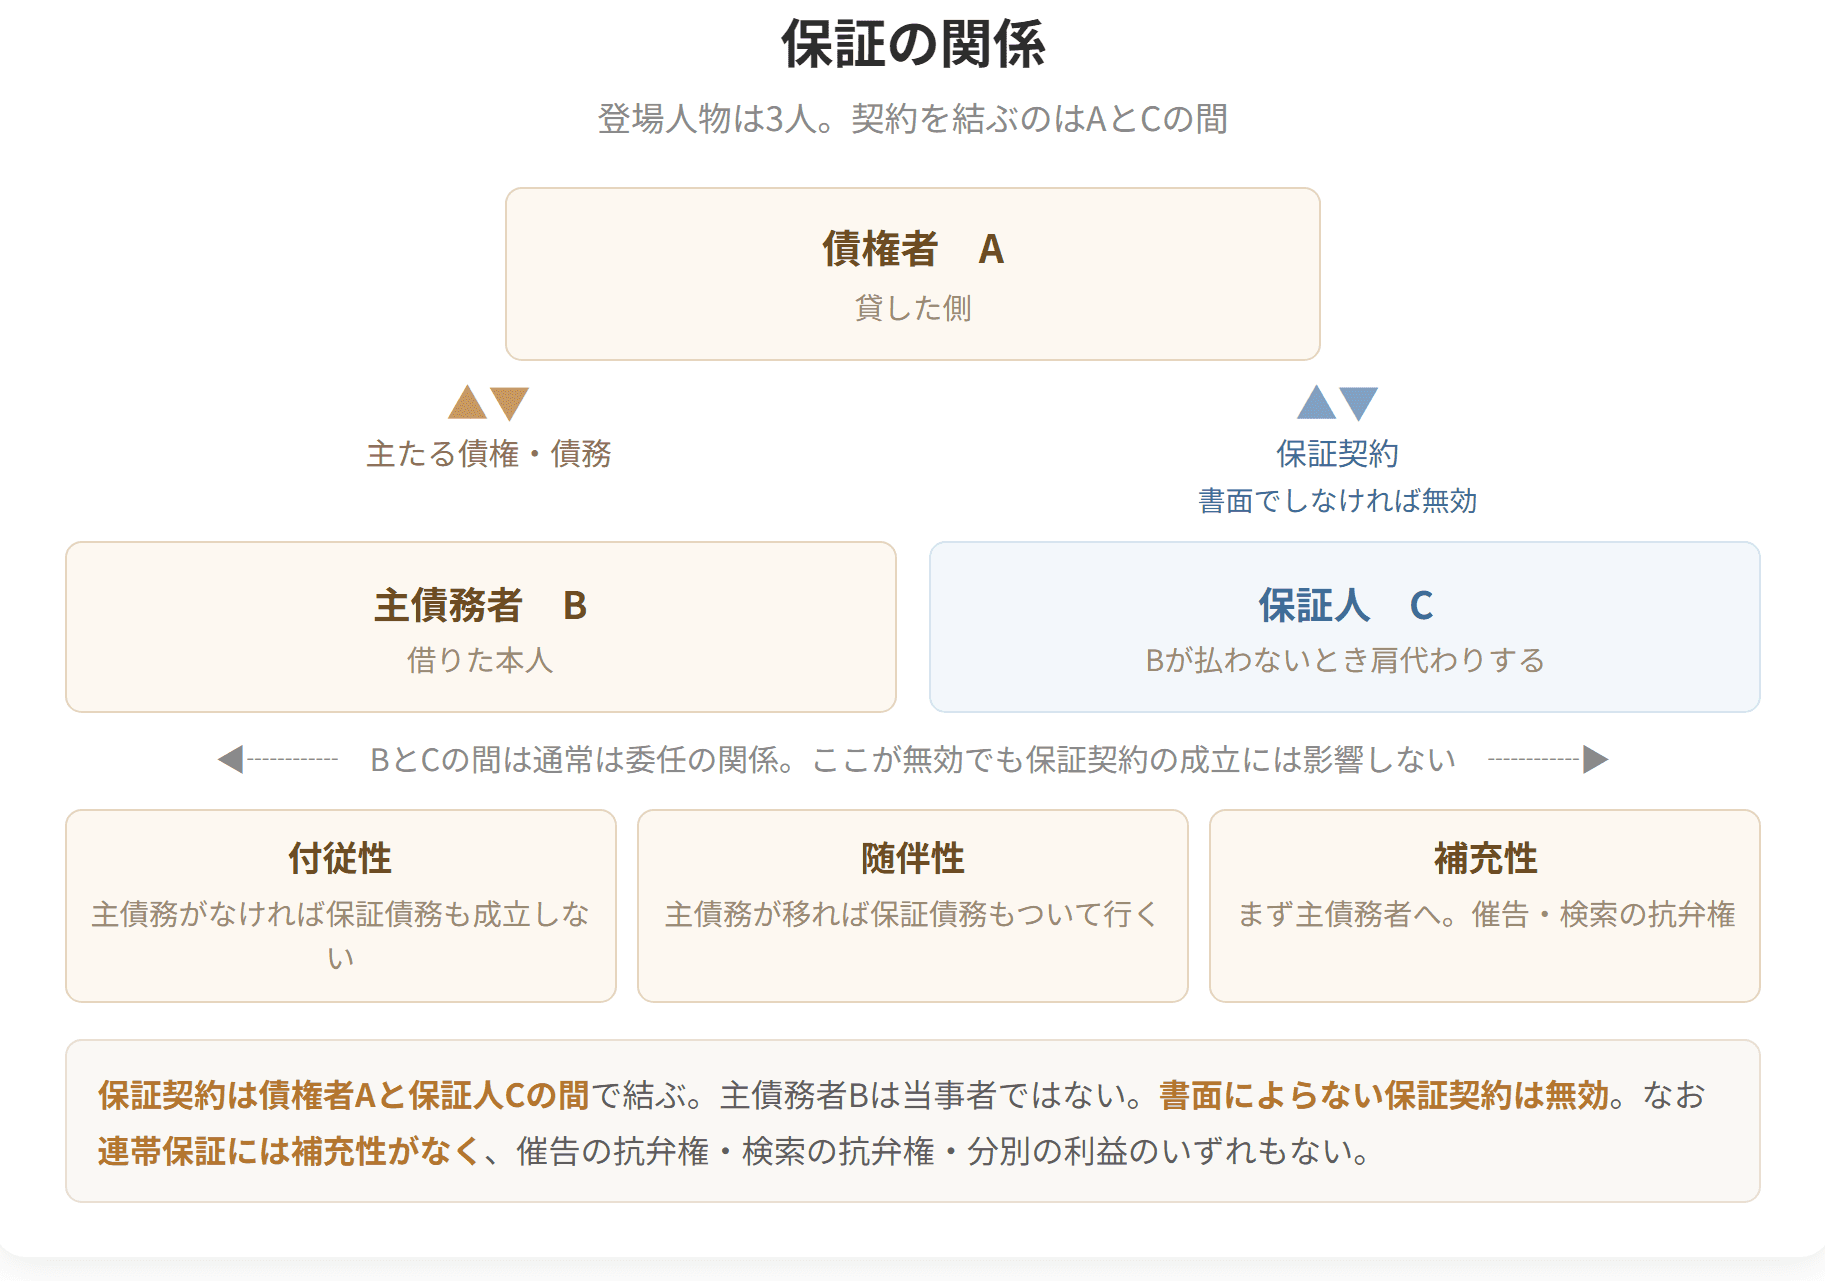
保証は、主債務者が債務を果たさないときに、保証人がその肩代わりをする仕組みです。保証契約は、債権者と保証人の間の契約です。主債務者と保証人の間にあるやりとり(ふつうは委任)は、保証契約が成立するかどうかには関係しません。頼まれていなくても、債権者と保証人が合意すれば保証契約は成り立ちます。
保証契約は、債権者と主債務者の間の契約とは別物です(別個独立性)。とはいえ主債務を担保するためのものなので、次の3つの性質を帯びます。
付従性(主たる債務と運命をともにする性質)
簡単にいうと
ざっくりいうと、債権を売って先に現金に換える仕組みです。譲渡を禁じる特約があっても譲渡そのものは有効、というのが大きな改正点です。
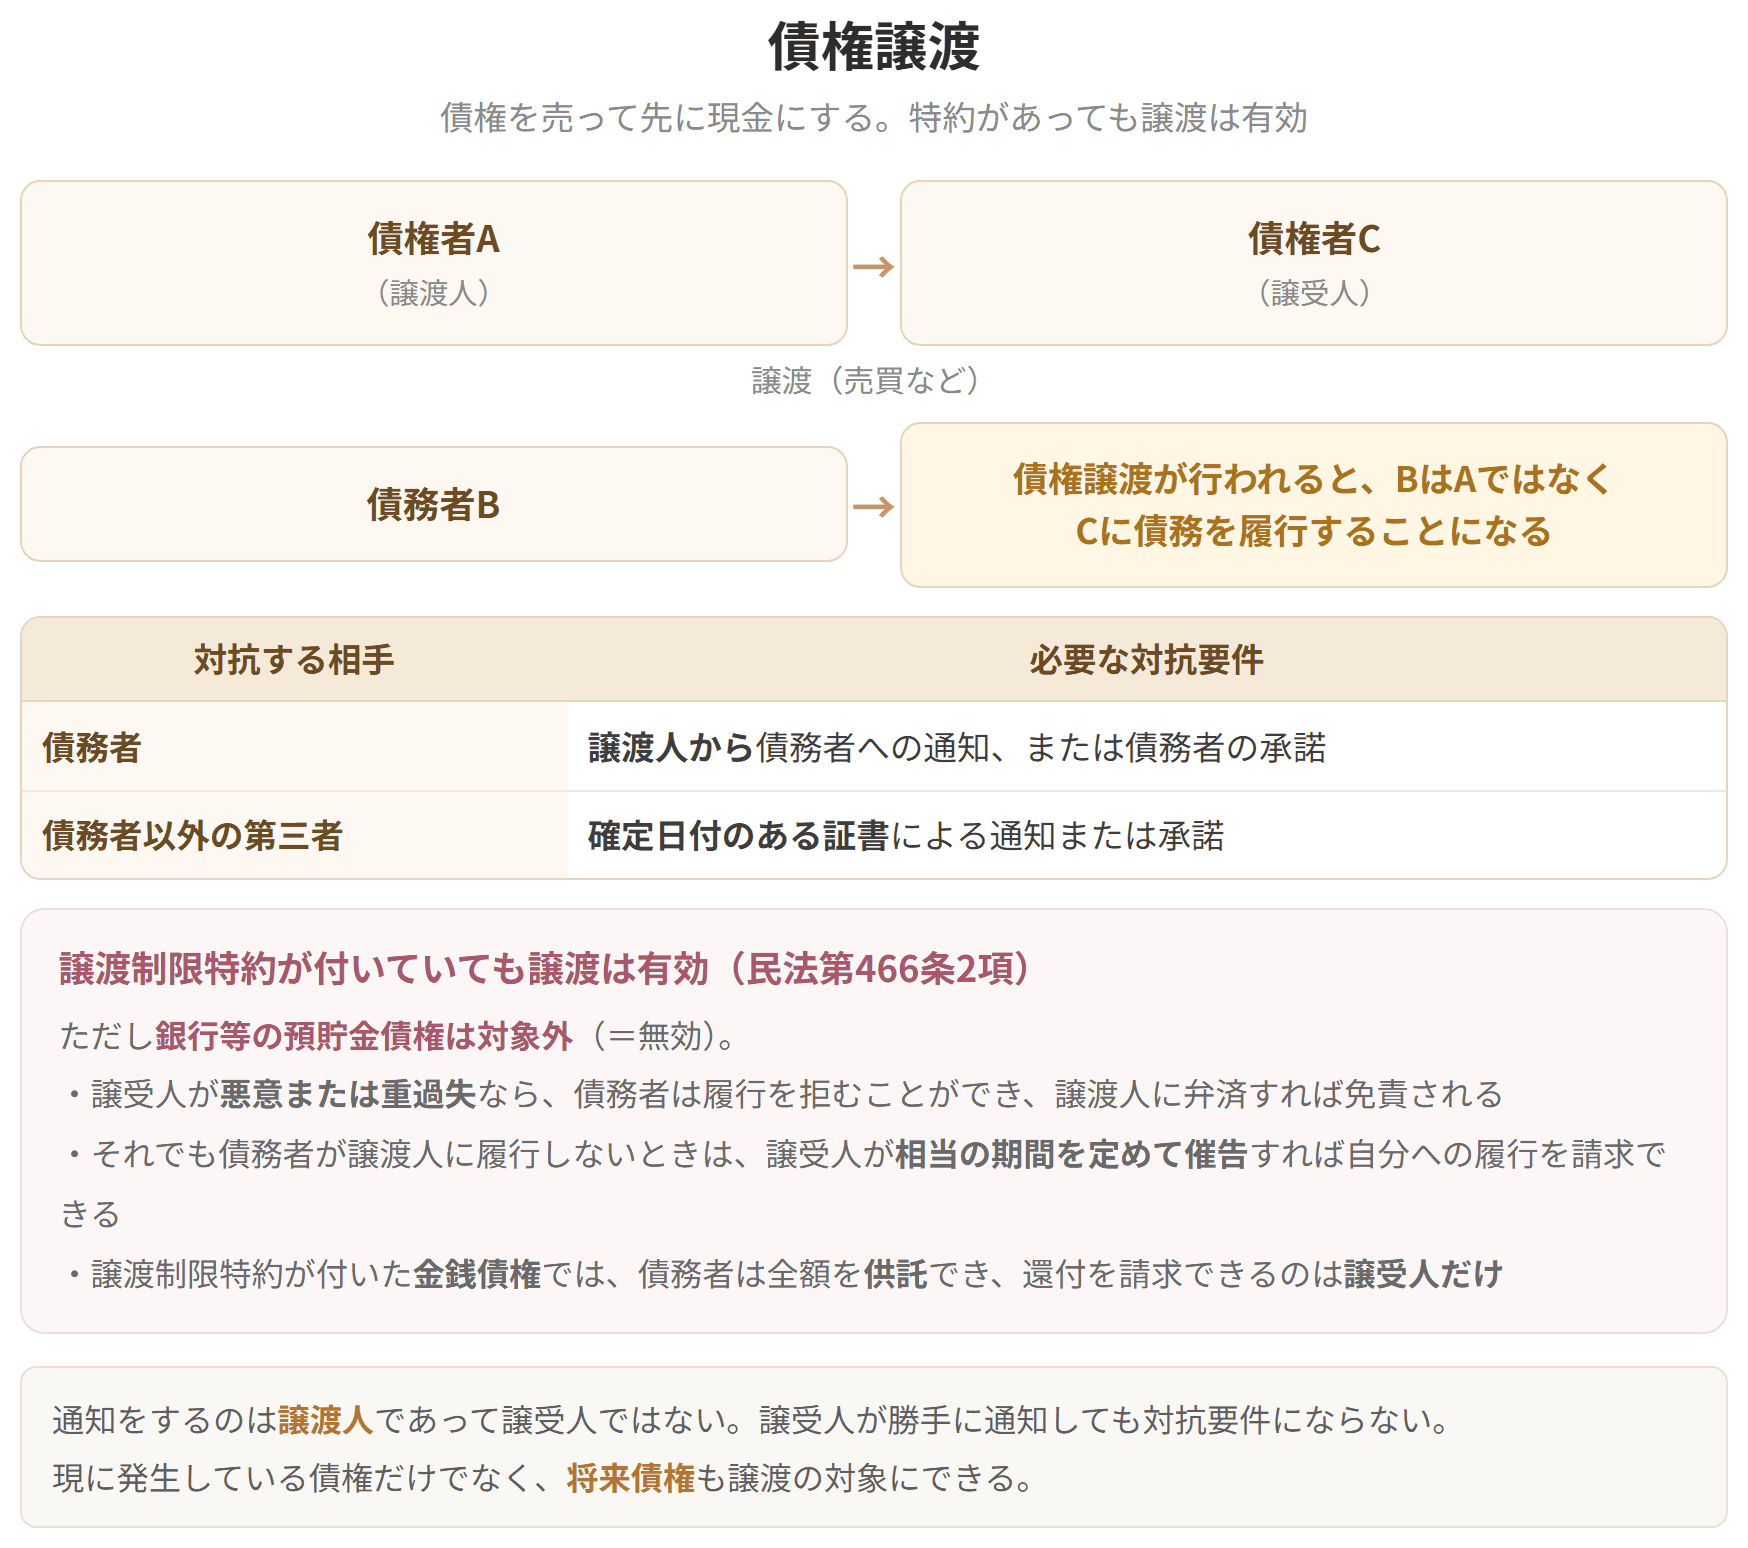
債権譲渡とは、債権者Aが債務者Bに対してもっている債権を、AC間の売買などによって新しい債権者Cに移すことです。Aから見れば、期日を待たずに現金化できます。移ったあとは、BはAではなくCに払うことになります。
譲渡は自由。ただし特約がある場合(民法第466条)
債権は自由に譲れるのが原則です(民法第466条1項本文)。もっとも当事者が譲渡を禁じたり制限したりする取り決めを置くこともでき、これを譲渡制限特約といいます。
民法は、譲渡制限特約が付いていても債権譲渡の効力は妨げられない(=譲渡は有効)としています(民法第466条2項)。ただし銀行などの預貯金債権だけは別扱い(=無効)です。
付いてくる決まりは次のとおりです。
1. 譲受人(または第三者)が譲渡制限特約を知っていた(悪意)、またはひどい不注意で知らなかった(重過失)場合、

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
相殺の効力は、意思表示をした時ではなく、双方の債務が相殺に適する状態になった時にさかのぼって生まれます。ここから、受働債権の弁済期がまだ来ていなくても、自働債権の弁済期さえ来ていれば相殺できるという結論が出ます。自分の債務のほうは期限の利益を捨てて先に払ってしまえるからです。
不法行為で生まれた債権を受働債権にできない場合(民法第509条)
不法行為の債権を受働債権にする相殺を一切禁じてしまうと、困る場面が出てきます。AとBが双方の落ち度で物損事故を起こして互いに賠償債権をもっている場合、Bに支払う力がなくてもAは相殺できず、自分の債務だけ全額払うはめになるからです。
そこで民法は、受働債権にできない不法行為債権を次の2つに絞り、それ以外は相殺できることにしています。ひとことでいえば、加害者の側からは相殺できないが、被害者の側からは相殺できるということです(自働債権としてなら相殺できます)。
1. 加害者に悪意がある不法行為による損害賠償(わざとの加害を誘い込まないため)
2. 人の生命や身体を傷つけた不法行為による損害賠償(債務不履行による生命・身体の侵害も同じ扱いです。現実にお金を渡す必要があるため)
そのほか押さえておくところ
免除(民法第519条)
債権者が一方的な意思表示で債権を無償で消すことです。相手の同意は要りません。
混同
同じ人が債権者と債務者の両方になったときに、その債権が消えることです。相続で債権者が債務者の立場を引き継いだ場合などがこれにあたります。
債権譲渡などで主債務が移れば、保証債務もくっついて移ります。
補充性(主たる債務が果たされないときにはじめて出番が来る性質)
連帯保証
保証人が主債務者と「連帯して」保証債務を負う形を連帯保証といいます。保証契約の一種なので土台は同じですが、次の2点が大きく違います。
補充性がない(民法第454条)
つまり催告の抗弁権も検索の抗弁権もありません。債権者は主債務者を飛ばして、いきなり連帯保証人に請求できます。
分別の利益がない(民法第456条)
分別の利益とは、保証人が複数いるときに、各自が頭数で割った分だけ保証すれば足りるという利益です。主債務が100万円でふつうの保証人が2人いれば、各自50万円ずつで済みます。
連帯保証にはこれがありません。ですから債権者は、連帯保証人が何人いてもそれぞれに全額を請求できます(もっとも誰かから全額を受け取れば、別の人から重ねて取ることはできません)。
なお、債務が主債務者の商行為から生まれた場合(事業資金の借入れの保証など)、または保証そのものが商行為である場合(会社が保証人になる場合など)は、その保証は当然に連帯保証になります(商法第511条2項)。
保証契約には書面が要る(民法第446条2項・3項)
保証契約は、書面によらなければすべて無効です(電磁的記録も書面に含まれます)。口約束では成立しません。軽い気持ちで引き受けさせないための歯止めです。
事業のための債務を個人が保証するときの特則
会社や個人事業主が融資を受けるとき、事業に関わっていない親族や友人が軽い気持ちで保証人になり、思いもよらない額を背負わされることがあります。そこで民法は、事業用の融資を第三者である個人が保証する場合に歯止めを置きました。
公証人があらかじめ保証人本人から直接その意思を確かめなければ、保証契約は無効になります。具体的には、契約を結ぶ前、その日の前1か月以内に作られた公正証書で、保証人になろうとする者が保証債務を果たす意思を示していなければ効力が生まれません(民法第465条の6第1項)。
ただし次の人には、この仕組みは使われません(公正証書は要りません。民法第465条の9)。
1. 主債務者が法人である場合の理事、取締役、執行役など
2. 主債務者が法人である場合の総株主の議決権の過半数をもつ者など
3. 主債務者が個人である場合の共同事業者、または主債務者の事業に現に従事している配偶者
言い換えると、法人が保証人になるなら公正証書は要らないいっぽうで、事業に現に従事していない配偶者が保証人になるなら公正証書が要る、ということです。
そのほかの決まり
保証債務は、主債務についての利息、違約金、損害賠償など、付随するものをすべて含みます(民法第447条1項)。そのうえで保証人は、保証債務についてだけ、違約金や損害賠償の額を取り決めることができます(民法第447条2項)。
たとえば主債務が100万円で、債権者と主債務者の間で違約金を10万円と決めていたとします。これとは別に、債権者と保証人の間で、保証債務100万円についての違約金を5万円と決められます。主債務のほうに違約金の定めがまったくなくても、保証債務についてだけ違約金を決めることができます。
具体例
3,000万円の債務に連帯保証人が3人いても、各自1,000万円ずつにはなりません。分別の利益がないので、3人それぞれが3,000万円まるごとについて連帯保証債務を負います。債権者は取りやすい1人に全額を請求してかまいません。連帯保証を軽く引き受けてはいけない理由が、ここにあります。
保証人と連帯保証人
試験のポイント
2. 譲受人が悪意または重過失の場合、債務者は譲渡人に払えばそれで足ります(民法第466条3項後段)
3. 譲受人が悪意または重過失で、しかも債務者が譲渡人にも払わないときは、譲受人は債務者に対して相当の期間を定めて譲渡人へ払うよう催告でき、その期間内に払われなければ、自分への支払いを請求できます。債務者はもう拒めません(民法第466条4項)
4. 譲渡制限特約の付いた金銭債権が譲られた場合、債務者は全額を供託できます(民法第466条の2第1項)。供託した債務者は遅滞なく譲渡人と譲受人に知らせる必要があり、供託された金銭を受け取れるのは譲受人だけです
なお、すでに発生している債権だけでなく、これから発生する債権(将来債権)も譲れます(民法第466条の6第1項)。
誰に主張できるようにするか(民法第467条)
通知をするのは「譲渡人」であって譲受人ではありません。譲受人が勝手に知らせても対抗要件にはならないので、ここは落としやすいところです。
具体例
売掛金を金融機関に譲って早く現金に換える、いわゆるファクタリングがこれにあたります。取引基本契約に「債権を第三者に譲ってはならない」と書いてあっても、譲渡そのものは有効です。ただしその取り決めを知ったうえで譲り受けた相手に対しては、債務者は支払いを拒めます。
債権譲渡
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
