債権・契約
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る世の中の契約は数えきれませんが、民法はそのうち代表的な13種類に名前を与えて条文を置いています。これが典型契約です。この節では、まず契約を仕分ける物差しをそろえ、そのうえで13種類を目的ごとに見ていきます。物差しは「双方が義務を負うか」「双方が身銭を切るか」「引渡しが要るか」「決まった形が要るか」の4つで、これが最後のまとめ表につながります。


簡単にいうと
ざっくりいうと、契約を5つの物差しで仕分けます。どの契約がどこに入るかは、最後のまとめ表でまとめて覚えるのが近道です。
契約の仕分け方は、次の5通りです。
民法に名前があるか(典型契約と非典型契約)
双方が義務を負うか(双務契約と片務契約)
双方が身銭を切るか(有償契約と無償契約)
引渡しが要るか(要物契約と諾成契約)
具体例
売買では、売主に物を渡す義務、買主に代金を払う義務がそれぞれ生まれるので双務契約です。どちらも財産を手放しているので有償契約でもあります。贈与はあげる側にしか義務がないので片務契約で、もらう側は何も手放さないので無償契約です。同じ契約を2つの物差しで見ている、というところがつかめれば十分です。
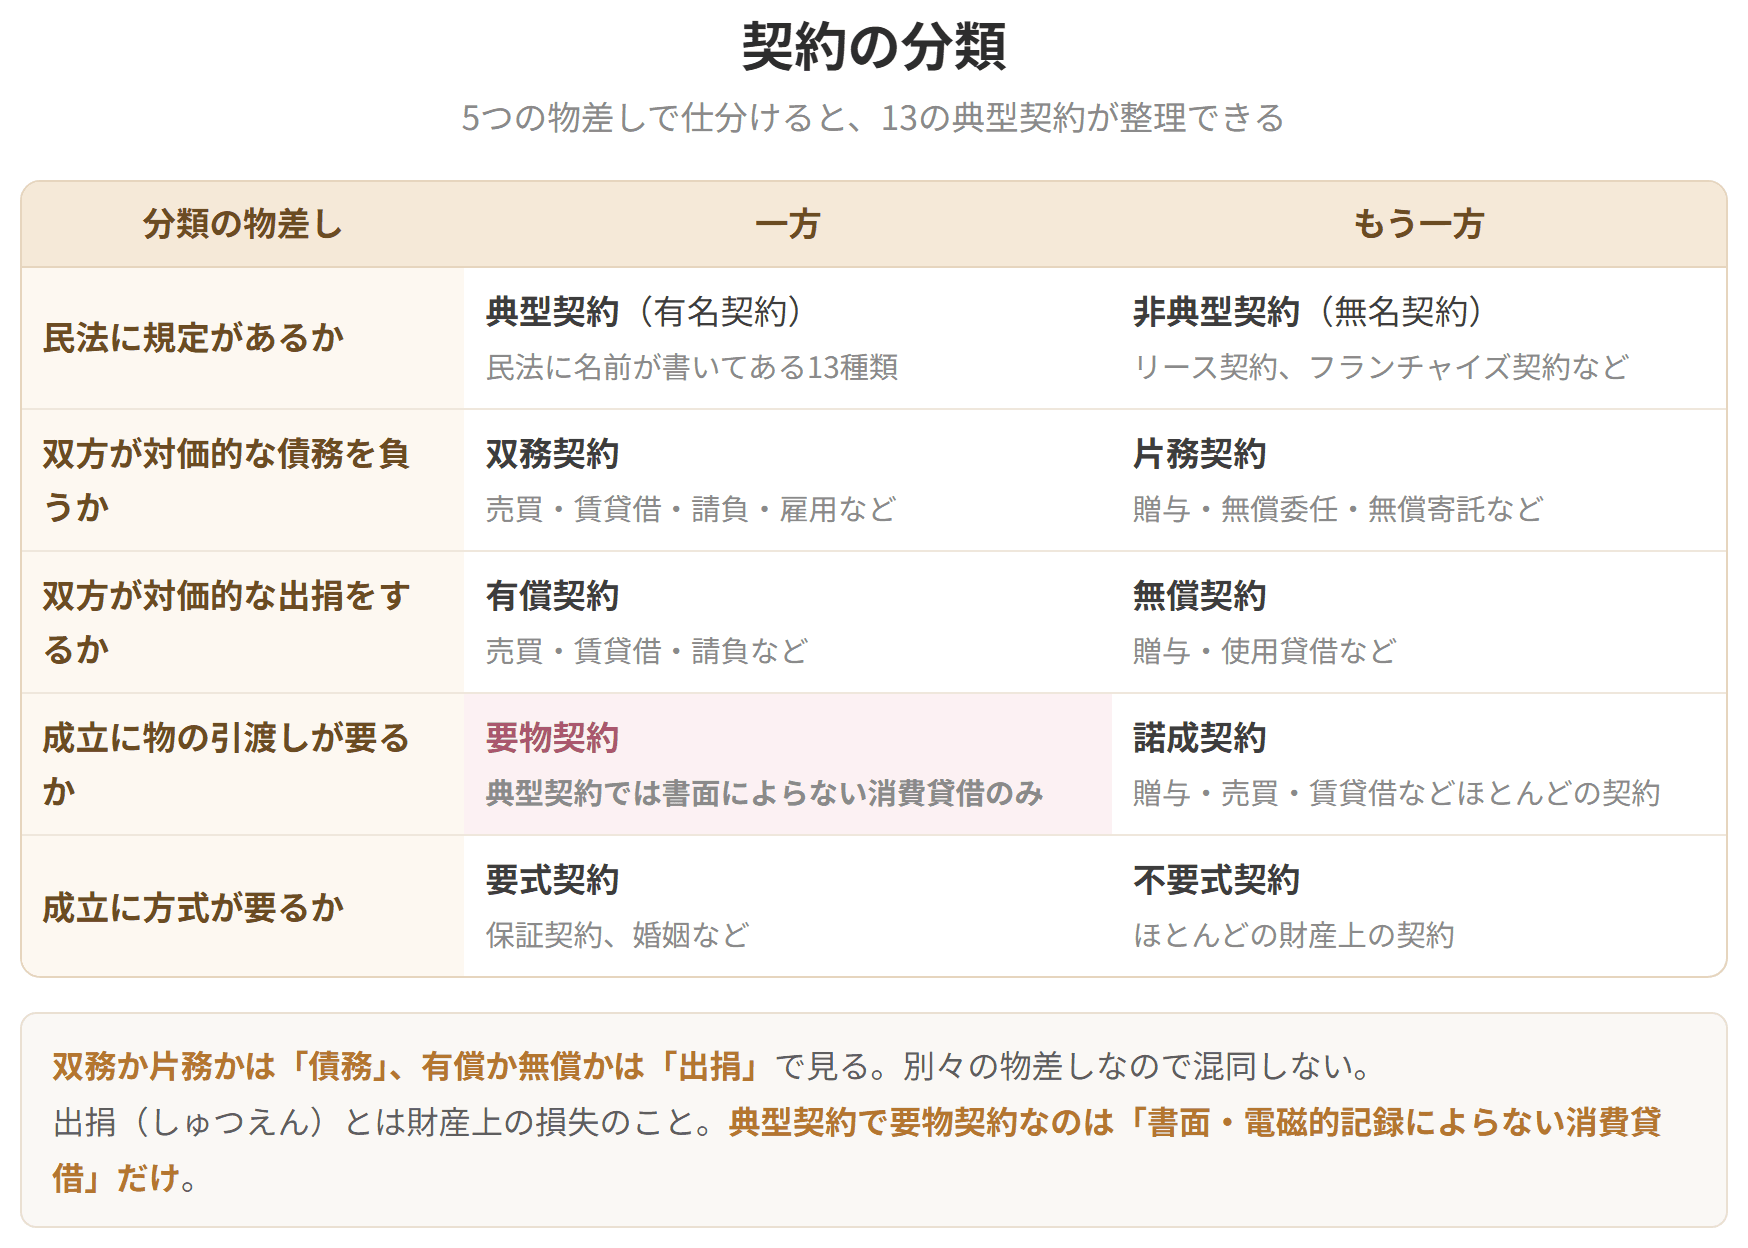
契約の分類

試験のポイント

簡単にいうと
ざっくりいうと、財産を移すもの、財産を使わせるもの、人の働きを使うもの。この3つの目的で並べ直すと頭に入りやすくなります。
民法が名前を与えた13種類を、目的ごとに並べます。
財産を移すための契約
贈与(民法第549条〜554条)
一方(贈与者)がある財産を無償で相手(受贈者)に与えると示し、相手が受け入れることで効力が生まれます。
売買(民法第555条〜585条)
一方(売主)がある財産権を相手(買主)に移すと約束し、相手がその代金を払うと約束することで効力が生まれます。
ここで手付を押さえます。手付とは、売買などの有償契約を結ぶときに一方が相手に渡す金銭などのことです。買主が売主に手付を渡していた場合、契約の成立から履行に着手するまでの間であれば、買主は手付を放棄し、売主はその倍額を返して契約を解除できます(民法第557条1項)。
簡単にいうと
ざっくりいうと、民法に名前が置かれていない契約です。試験に出るのはリースとフランチャイズの2つです。
ファイナンスリース契約
ふつうリース契約といえばこれを指します。リース会社がサプライヤーから買った物件を利用者(ユーザー)に貸し、定期的にリース料を受け取る形です。原則としてリース期間の途中で解約できず、解約すれば違約金が発生します。
賃貸借と似ていますが、物件を選ぶのは利用者である点、物件が失われても利用者は料金を払い続ける点が違います。実質はリース会社が代わりに買ってあげる金融取引だ、と考えると腑に落ちます。
フランチャイズ契約
フランチャイザー(本部)が、築いてきたノウハウ、仕組み、商標の使用権、営業権などをフランチャイジー(加盟店)に提供し、加盟店が加盟料などを払う契約です。
この契約は事業者どうしの契約(B to B)で、本部と加盟店はそれぞれ独立した事業主体です。ですから、それぞれが外に対して負った債権債務について、互いに責任を負わないのが原則になります。
ただし消費者の側は、本部の信用を当てにして加盟店を利用していることが少なくありません。そこで一定の場合には、表見代理

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
当事者が互いに、金銭の所有権以外の財産権を移すと約束することで効力が生まれます。金銭が絡んだ時点で売買になる、というのが分かれ目です。
財産を使わせるための契約
消費貸借(民法第587条〜592条)
借主が、種類・品質・数量の同じ物を返すと約束して、貸主から金銭その他の物を受け取ることで効力が生まれます(原則)。お金の貸し借り、つまり金銭消費貸借がその代表です。
民法の原則は無償(無利息)で、特約があってはじめて利息が付きます。利息が付く場合、貸主は借主が受け取った日以後(受け取った日を含みます)の利息を請求できます(民法第589条2項)。
民法上の原則は要物契約です。ですから口頭でのやりとりだけでは、「貸します」「借ります」と意思が一致した時点ではまだ契約が成立していません。これに対し、書面(または電磁的記録)による消費貸借は諾成契約になります(諾成的消費貸借。民法第587条の2)。
さらに、書面で結ばれた場合でも、金銭などを受け取るまでは借主のほうから解除できます(民法第587条の2第2項)。これによって貸主に現実の損害が出たときは、貸主は賠償を請求できます。貸主の側に同じ規定は置かれていません。借りる側を厚く守っている、と読めます。
使用貸借(民法第593条〜600条)
貸主が物を引き渡すと約束し、借主がそれを無償で使い、終わったら返すと約束することで効力が生まれます。消費貸借との違いは、借りたその物そのものを返すという点です。
賃貸借(民法第601条〜622条の2)
賃貸人が物を使わせると約束し、賃借人が賃料を払うと約束することで効力が生まれます。使用貸借との違いは、有償か無償かという一点です。特別法として借地借家法があります。
人の働きを使うための契約
雇用(民法第623条〜631条)
被用者が使用者に対して労働に従事すると約束し、使用者が報酬を払うと約束することで効力が生まれます。特別法として労働契約法や労働基準法があります。
請負(民法第632条〜642条)
請負人が仕事を完成させると約束し、注文者がその結果に対して報酬を払うと約束することで効力が生まれます。建物の建築や、注文を受けてつくる製品の製造などがこれにあたります。
報酬は本来、完成した結果に対して払われるものです。ただし次のいずれかにあたる場合で、途中までの結果のうち切り分けられる部分によって注文者が利益を受けるときは、その部分を完成とみなし、請負人は利益の割合に応じて報酬を請求できます(民法第634条)。
1. 注文者の責めに帰することができない事由(天災など不可抗力)によって完成できなくなったとき
2. 請負が完成前に解除されたとき
また、仕事が完成するまでの間は、注文者はいつでも損害を賠償して解除できます(民法第641条)。理由は要りません。
委任(民法第643条〜656条)
委任者が法律行為をすることを受任者に頼み、受任者が引き受けることで効力が生まれます。法律行為ではない事務を頼む場合は準委任と呼びます。取引の代理、診療、コンサルティングなどが入ります。
受任者は、委任の趣旨に従い、善良な管理者の注意をもって事務を処理しなければなりません(善管注意義務。民法第644条)。
委任も民法上は原則無償で、特約があってはじめて報酬が発生します。報酬が付く場合、受任者の責めに帰することができない事由で履行ができなくなったとき、または委任が途中で終わったときは、受任者はすでにした履行の割合に応じて報酬を請求できます(民法第648条3項)。
委任は当事者どうしの厚い信頼の上に立つ契約なので、受任者は自分で処理するのが原則です。委任者の許諾を得たとき、またはやむを得ない事由があるときでなければ、復受任者を選べません(民法第644条の2第1項)。
寄託(民法第657条〜666条)
寄託者が物を保管することを受寄者に頼み、受寄者が引き受けることで効力が生まれます。
そのほかの契約
組合(民法第667条〜688条)…各当事者が出資して共同で事業を営むと約束することで効力が生まれます。
和解(民法第695条・696条)…当事者が互いに譲り合って、争いをやめると約束することで効力が生まれます。
終身定期金(民法第689条〜694条)…自分、相手方または第三者が亡くなるまで、定期的に金銭その他の物を給付すると約束することで効力が生まれます。いまではほとんど使われていません。
手付の3つの意味(民法第557条)
売買のときに買主から売主へ渡される手付には、3つの意味があります。
大事なのは、どの手付も証約手付の性質を必ずもっているということです。手付が交付された以上、契約が結ばれた証にはなるからです。違約手付や解約手付は、その上に意味が重なったものと考えてください。「違約手付だから証約手付の性質はない」という言い方は誤りです。同じように、損害賠償額の予定としての効力をもつ手付が、あわせて解約手付の効力をもつこともあります。
解約手付による解除には、2つの縛りがあります。
ひとつは時期です。相手方が契約の履行に着手したあとは、もう解除できません(第557条1項ただし書)。相手が動き出したあとでひっくり返されては、その人が損をするからです。なお着手したかどうかを見るのは相手方であって、自分が着手していても、相手がまだなら解除できます。
もうひとつは、売主が解除するときのやり方です。売主は手付の倍額を「現実に提供」しなければなりません。口頭で「倍返しします」と告げて受け取りに来るよう催告するだけでは足りず、実際にお金を用意して差し出す必要があります。買主のほうは放棄するだけなので、特別な手続きは要りません。
具体例
注文を受けた製品100個のうち80個を納め、注文者がその分の利益を受けている状態で契約が解除されたとします。請負人は80個分の割合で報酬を請求できます。反対に注文者の側から見ると、仕事が仕上がるまでは損害さえ賠償すればいつでも打ち切れるので、仕掛かりの段階では請負人のほうが不安定な立場に置かれます。
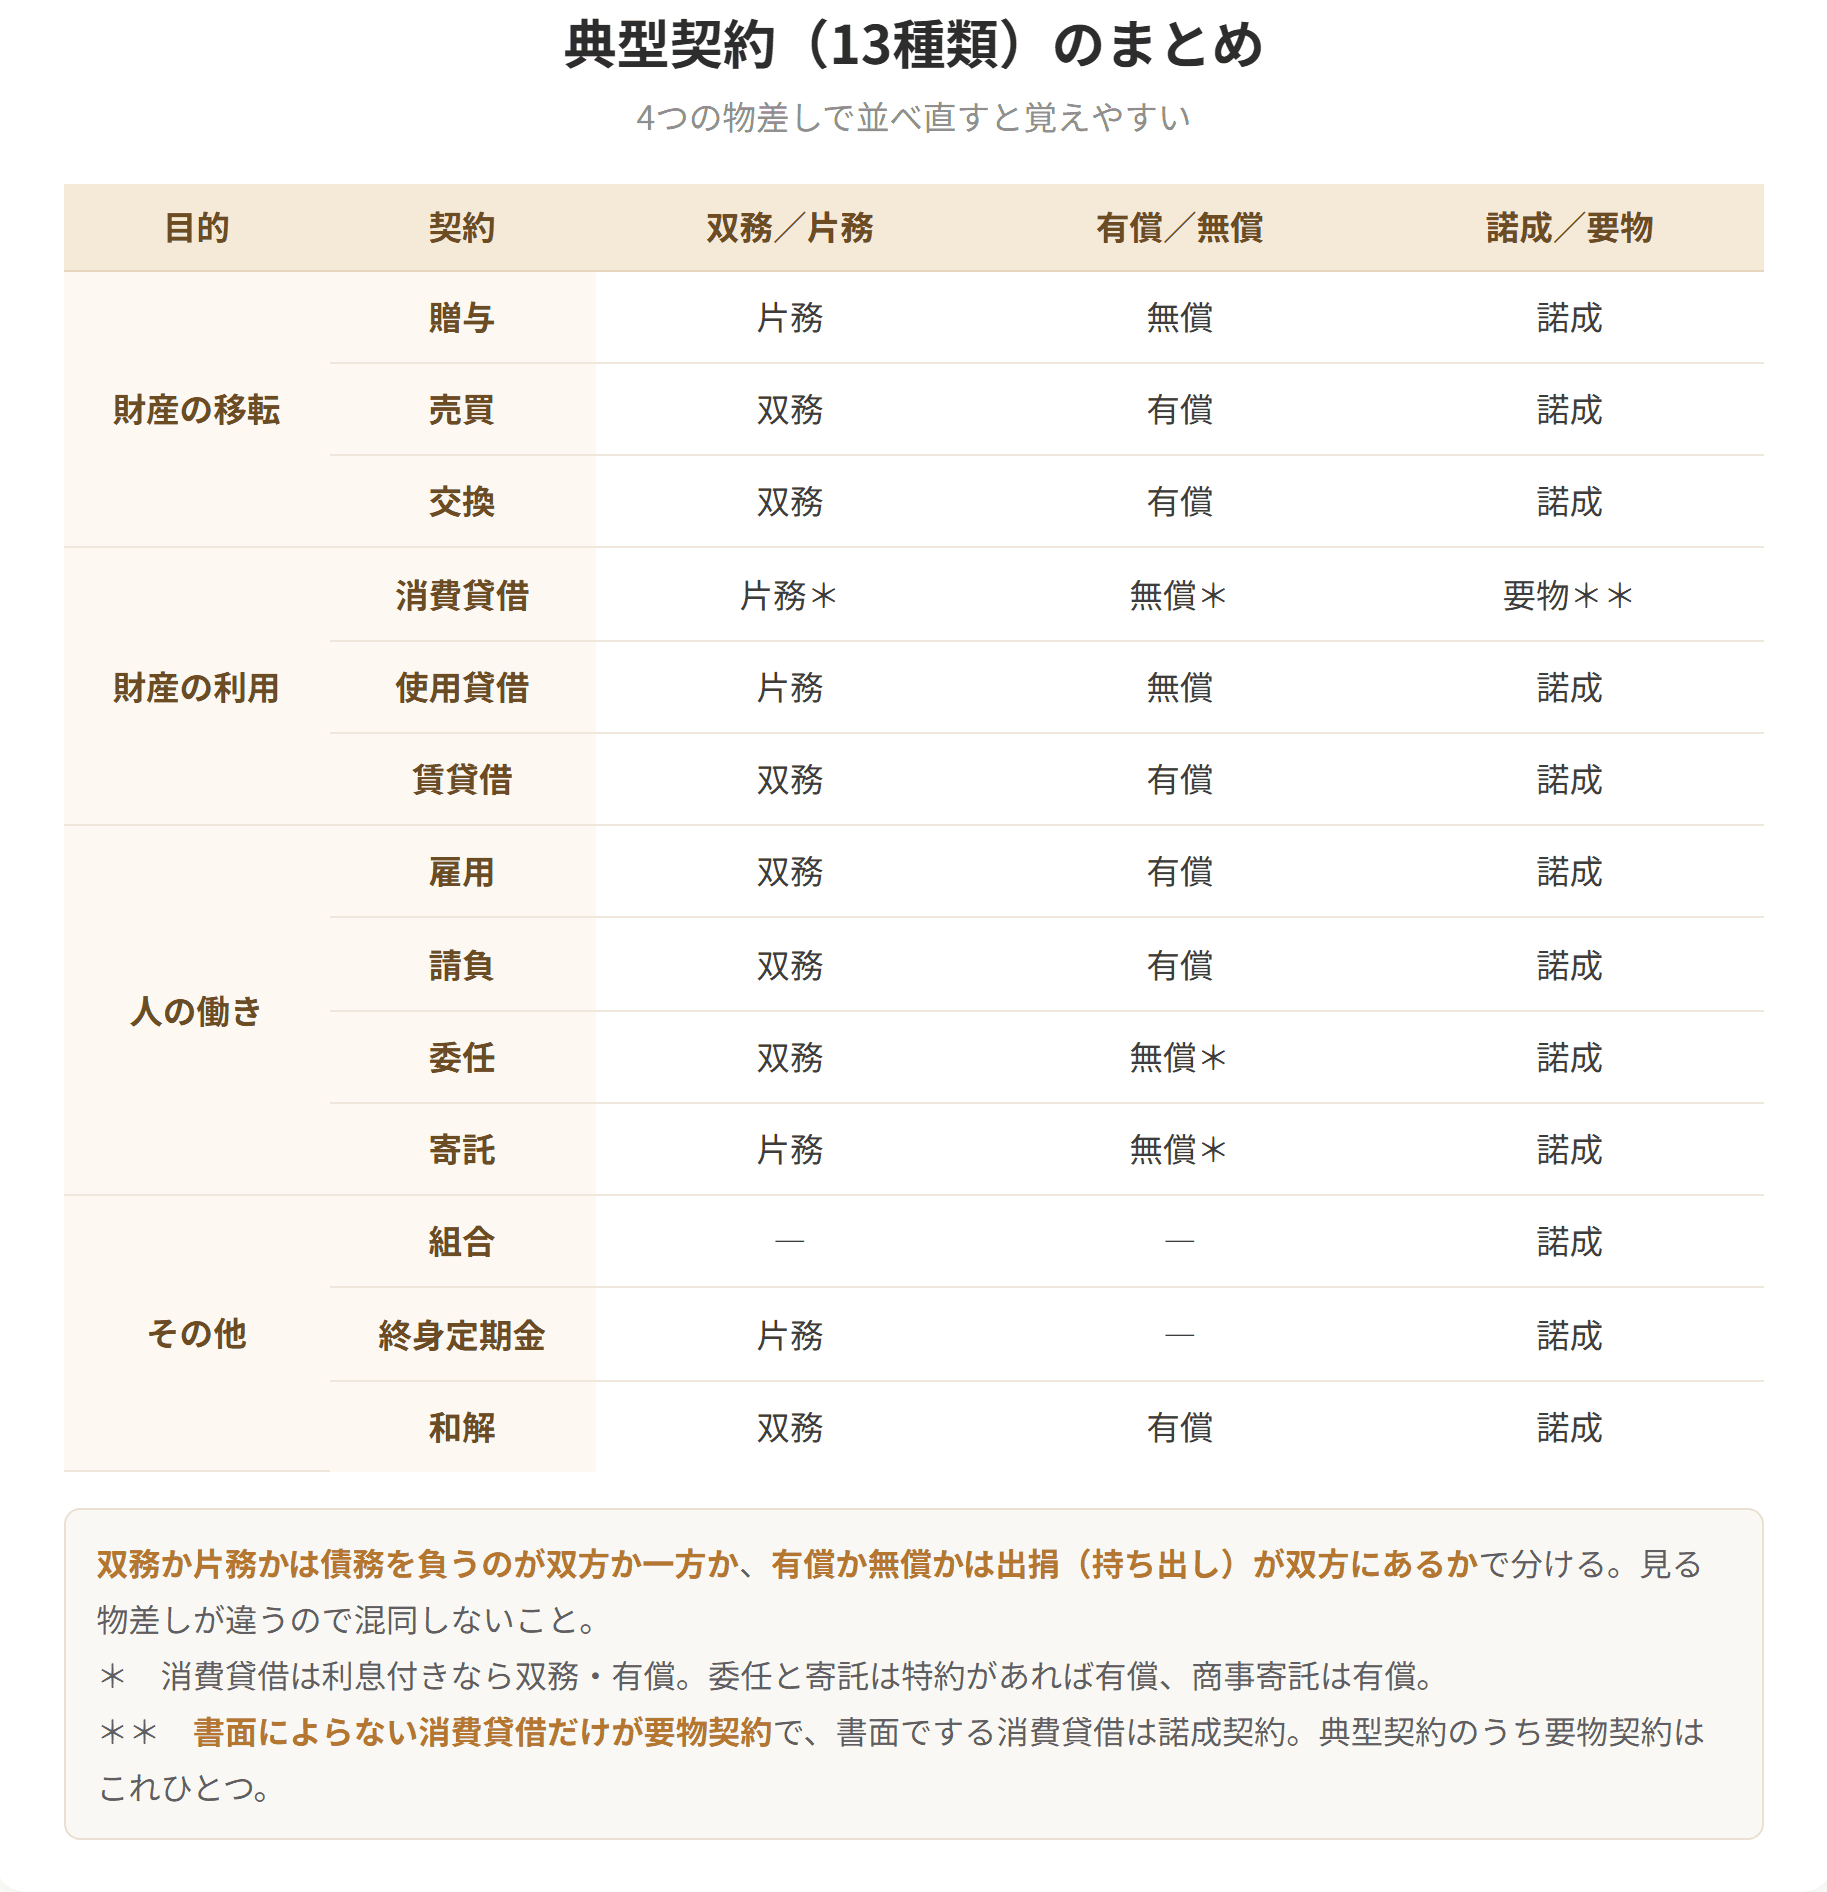
典型契約(13種類)のまとめ
試験のポイント
また本部と加盟店の間には、資金力でも規模でも情報量でも大きな開きがあるのがふつうです。そこで加盟店を守るため、本部には中小小売商業振興法によって取引条件などの書面による事前開示が義務づけられています。場合によっては独占禁止法の不公正な取引方法(優越的地位の濫用など)としての規制もかかります。
具体例
フランチャイズの加盟店が仕入先への支払いに行き詰まっても、本部が当然に肩代わりするわけではありません。別の事業者だからです。ただし看板も店構えも本部と同じで、仕入先が本部の店だと信じたことに落ち度がなければ、名板貸し責任などで本部が連帯して責任を負うことがあります。
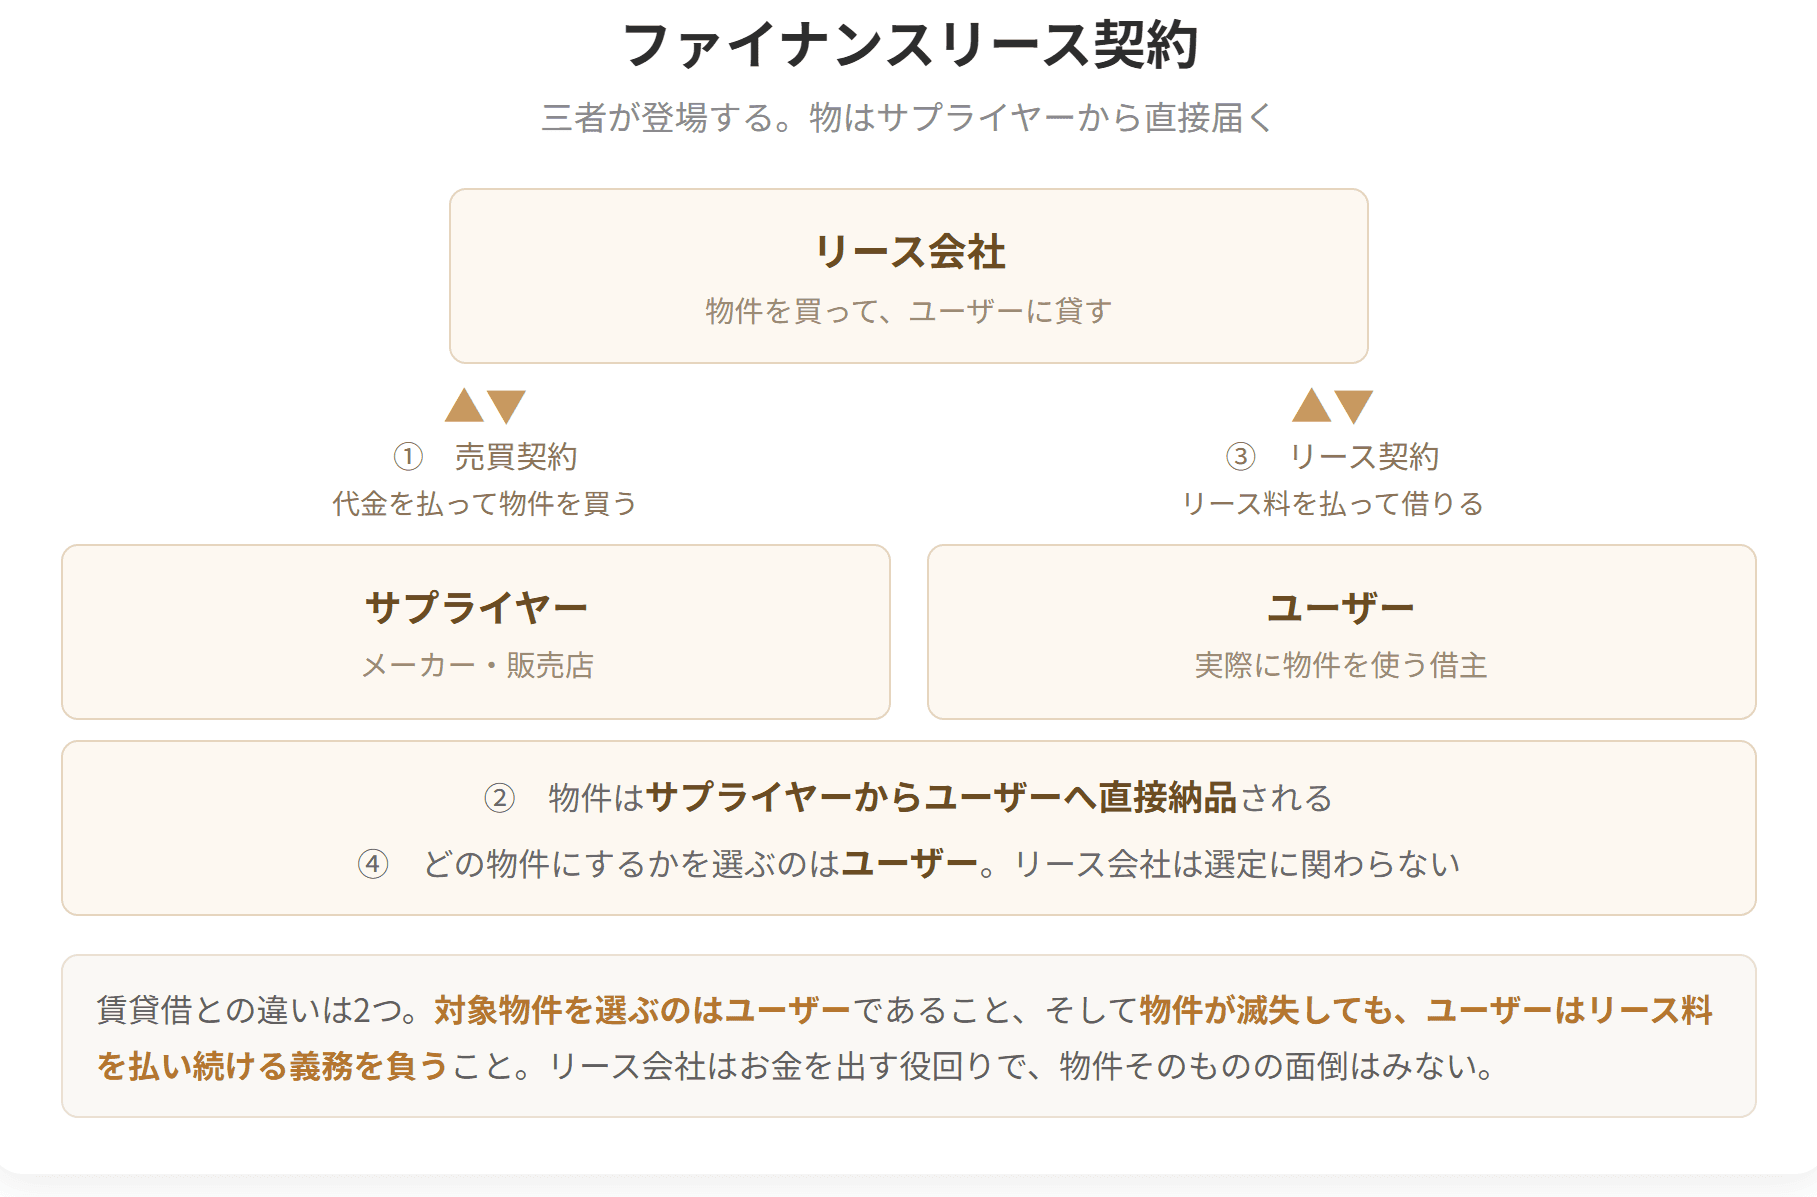
ファイナンスリース契約
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
