資本市場に関する知識
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る会社法の情報開示は、株主と債権者を守るための仕組みです。しかし市場で株を買う一般の投資家までは守り切れません。そこを埋めるのが金融商品取引法で、上場企業が発行し流通させる有価証券について、投資家を守るための開示の決まりを敷いています。書類ごとの提出期限と縦覧期間が、そのまま問われます。


簡単にいうと
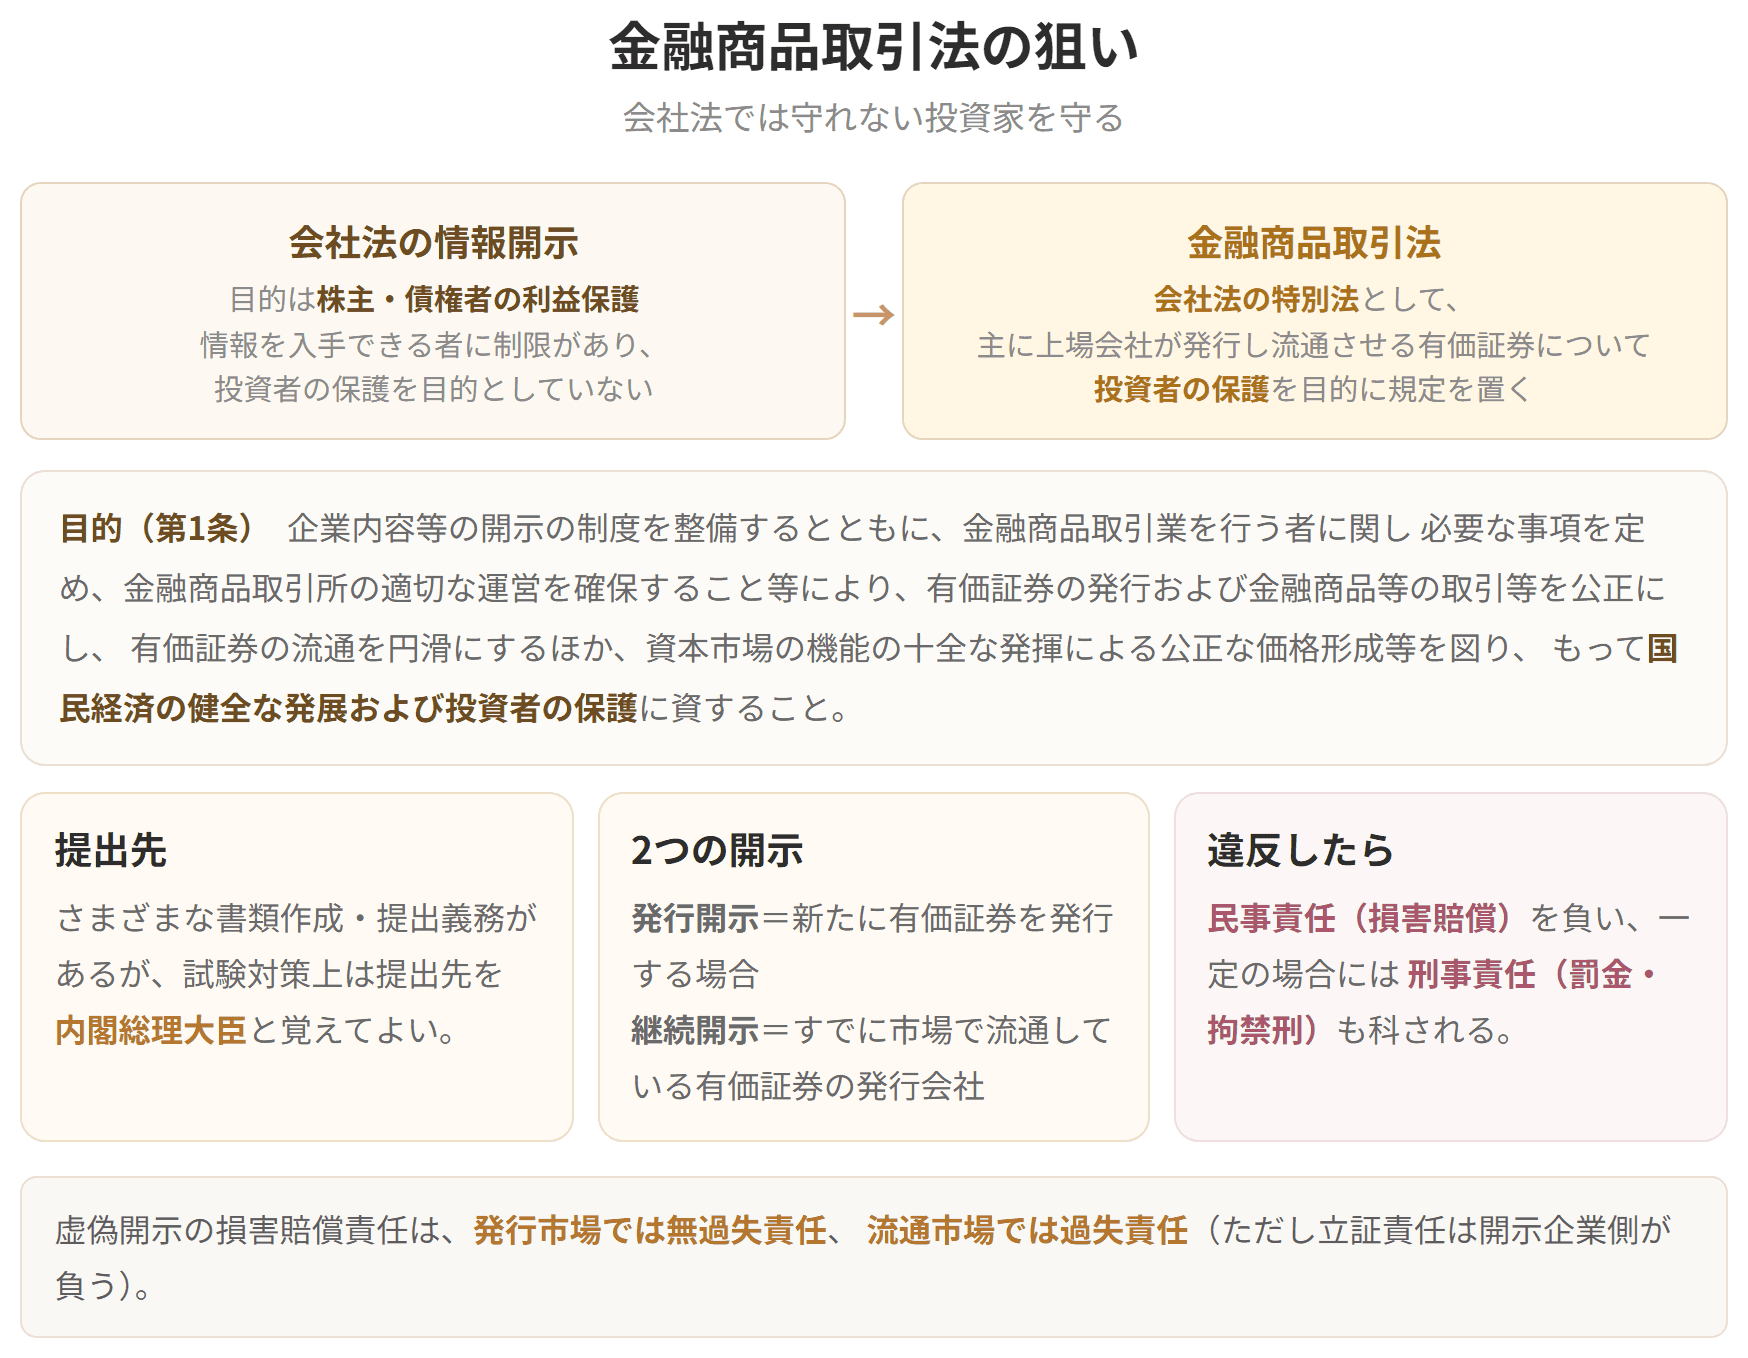
ざっくりいうと、会社法だけでは投資家を守れないので、上場企業に追加で情報の開示を義務づける法律です。提出先は内閣総理大臣と覚えてかまいません。
会社法の情報開示は、株主と債権者の利益を守ることを主な狙いとしています。しかし会社法の開示は、その情報を手に入れられる人が限られており、そもそも会社が発行する有価証券について投資家を守ることを目的にしていません。ですから有価証券の発行や流通の場面では、これだけでは足りません。
そこで金融商品取引法が、会社法の特別法として置かれています。主に上場している株式会社が発行し市場に流通させる有価証券について、投資家を守るためのさまざまな決まりを敷いています。
条文が掲げる目的は、企業内容などの開示の制度を整え、金融商品取引業を行う者について必要な事項を定め、金融商品取引所が適切に運営されるようにすることなどによって、有価証券の発行や金融商品等の取引を公正にし、有価証券の流通を滑らかにし、資本市場の働きを十分に発揮させて公正な価格が形成されるようにし、それによって国民経済の健全な発展と投資家の保護に役立てること、というものです(第1条)。
この法律に違反した者は民事責任(損害賠償)を負い、一定の場合には刑事責任(罰金・拘禁刑)も科されます。
なお書類を作って出す義務がいくつも定められていますが、試験対策としては提出先は内閣総理大臣と押さえておけば足ります。
具体例
会社法の決算公告だけでは、貸借対照表の要旨しか外に出ません。これから上場企業の株を買おうという人には、その情報量ではまるで足りません。だから金融商品取引法が、有価証券報告書という厚い書類の提出を求めています。守る相手が違えば、求める開示の深さも変わる、ということです。
金融商品取引法の狙い

試験のポイント

簡単にいうと
ざっくりいうと、新しく有価証券を売り出すときの開示です。1億円以上か、50人以上に勧誘するか、という数字で義務が決まります。
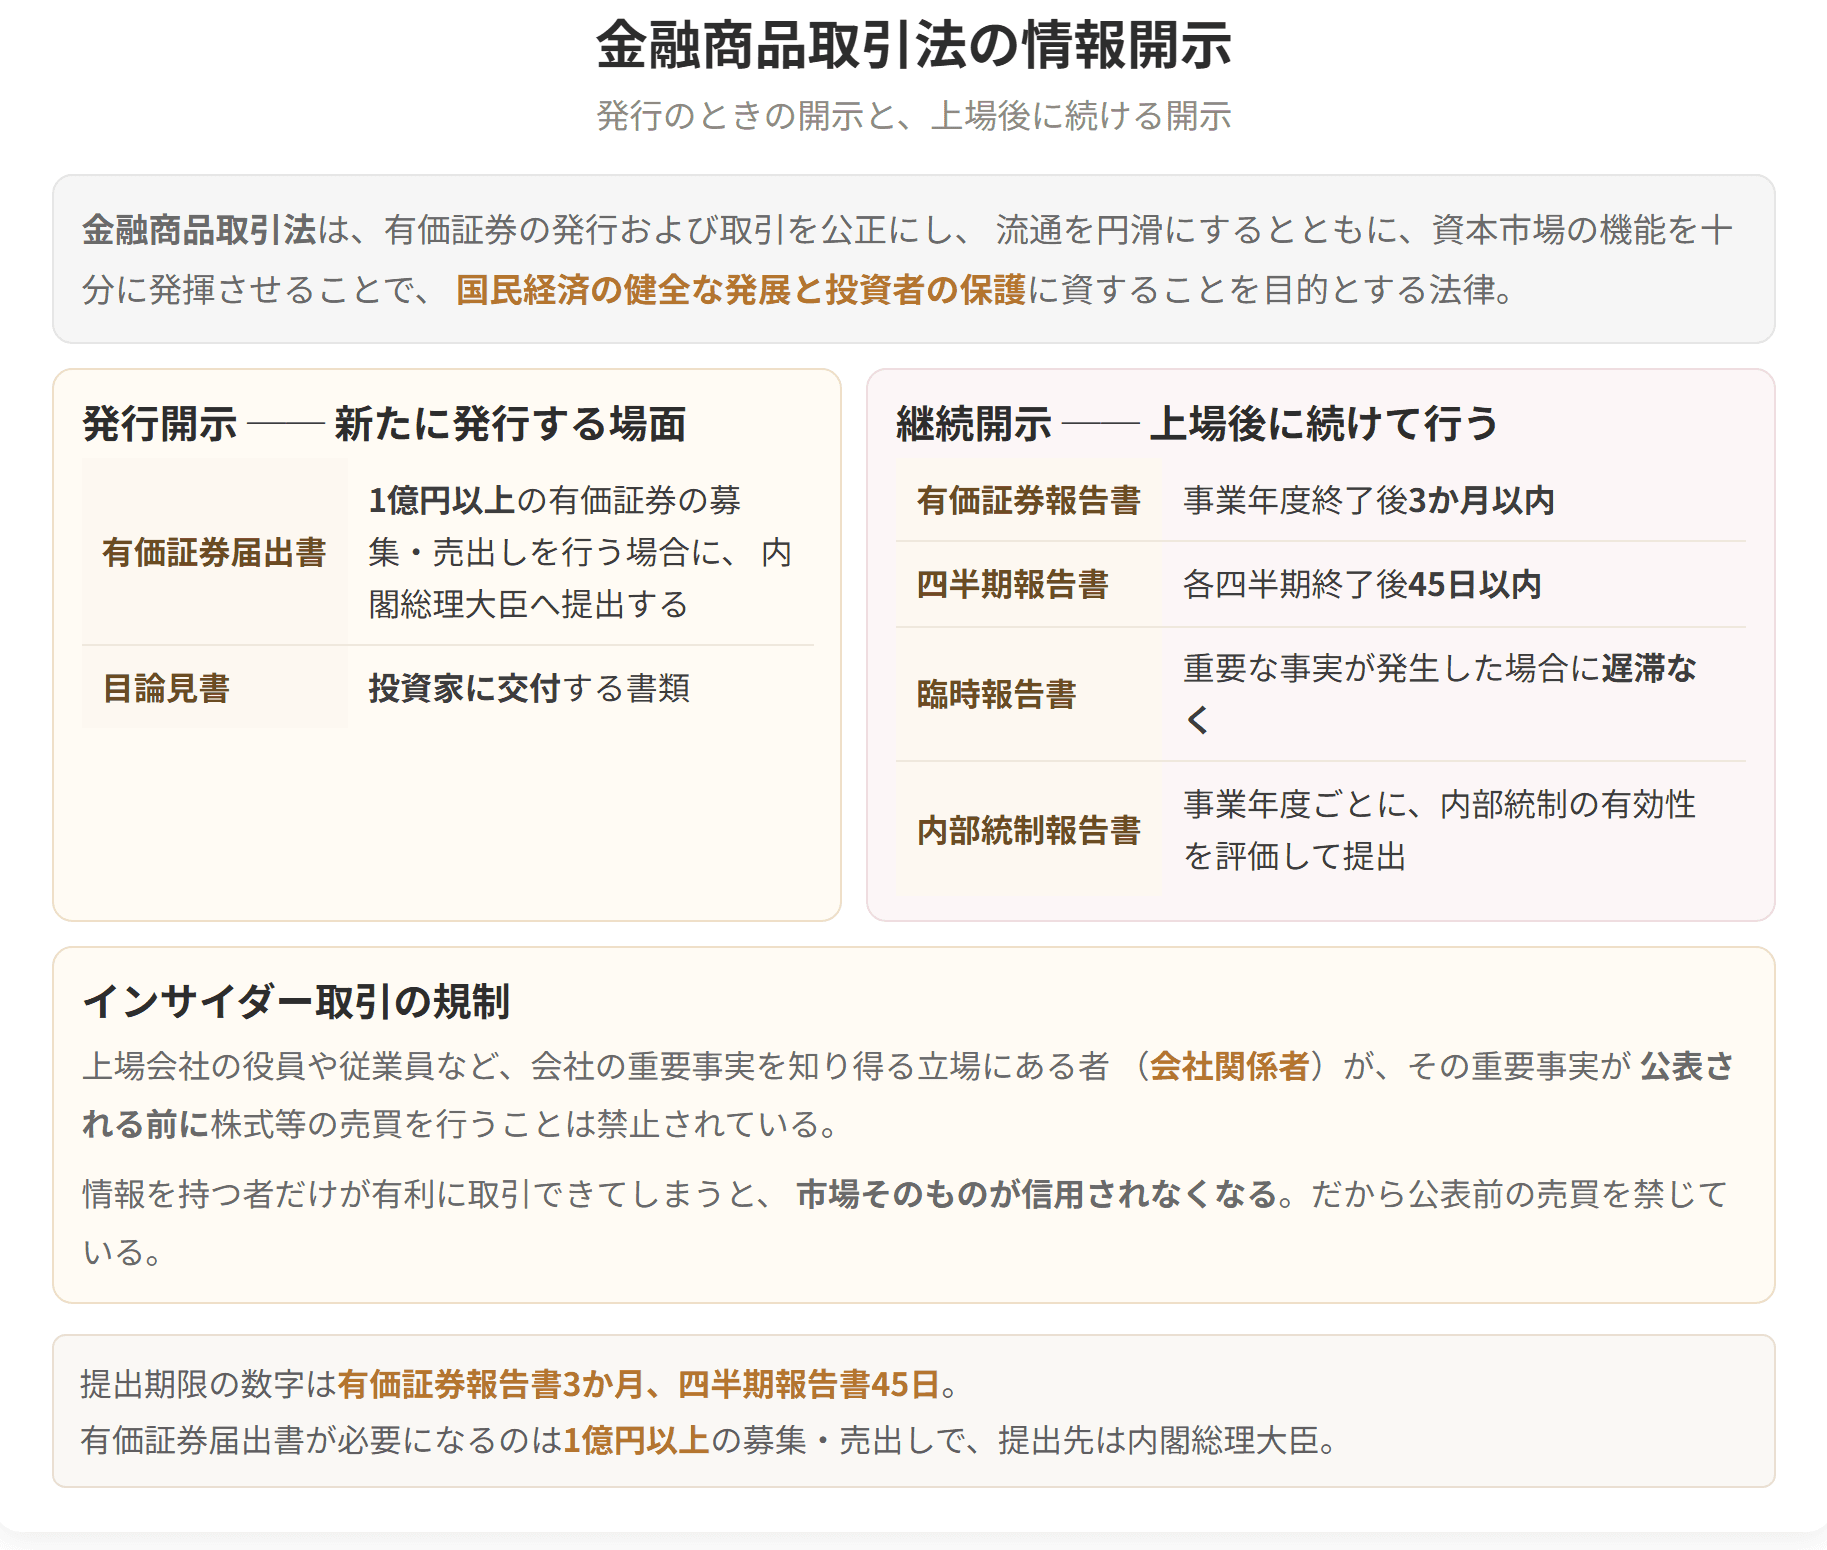
企業内容などの開示は、大きく2つに分かれます。新しく有価証券を発行するときに求められる発行市場における開示(発行開示)と、すでに市場に流れている有価証券の発行会社に求められる流通市場における開示(継続開示)です。
ここで責任の重さの違いを押さえておきましょう。虚偽の開示をした上場企業が流通市場の投資家に対して負う損害賠償責任は過失責任ですが、立証の負担は上場企業の側にあります。つまり会社が「自分に落ち度はなかった」と示さなければなりません。これに対し発行市場での虚偽開示は無過失責任です。新しく買う人は判断材料をその書類しか持たないので、より重くしてあります。
有価証券届出書(第2条7項、5条)
一定の要件にあたる有価証券の募集または売出しを行う発行者が、その募集や売出しに関する事項(証券情報)と、発行会社の属する企業集団や経理の状況その他の事業の中身に関する重要な事項(企業情報)などを書いて、内閣総理大臣に出す書類です。
簡単にいうと
ざっくりいうと、上場したあとも毎年、半年ごとに報告を出し続ける義務です。書類名と期限をひと組で覚えます。
有価証券報告書(第24条)
上場会社などが、その会社の属する企業集団、経理の状況その他の事業の中身に関する重要な事項(女性役員の比率も含みます)を書いた書類です。
事業年度が終わってから3月以内に内閣総理大臣へ出し、受理された日から5年間、公衆が見られるようにしておきます。
経理の状況には、連結と個別の財務諸表(貸借対照表、損益計算書、株主資本等変動計算書、キャッシュ・フロー計算書など)が載り、これらは公認会計士または監査法人の監査証明を受けたものでなければなりません。
半期報告書(第24条の5第1項)
事業年度が6月を超える有価証券報告書の提出会社が、その6月間(半期)が過ぎてから45日(原則)以内に内閣総理大臣へ出す書類です。縦覧期間は5年間です。
簡単にいうと
ざっくりいうと、市場の外で大量に株を買い集めるときは、みんなに知らせて同じ条件で売る機会を与えなさい、という決まりです。
公開買付け
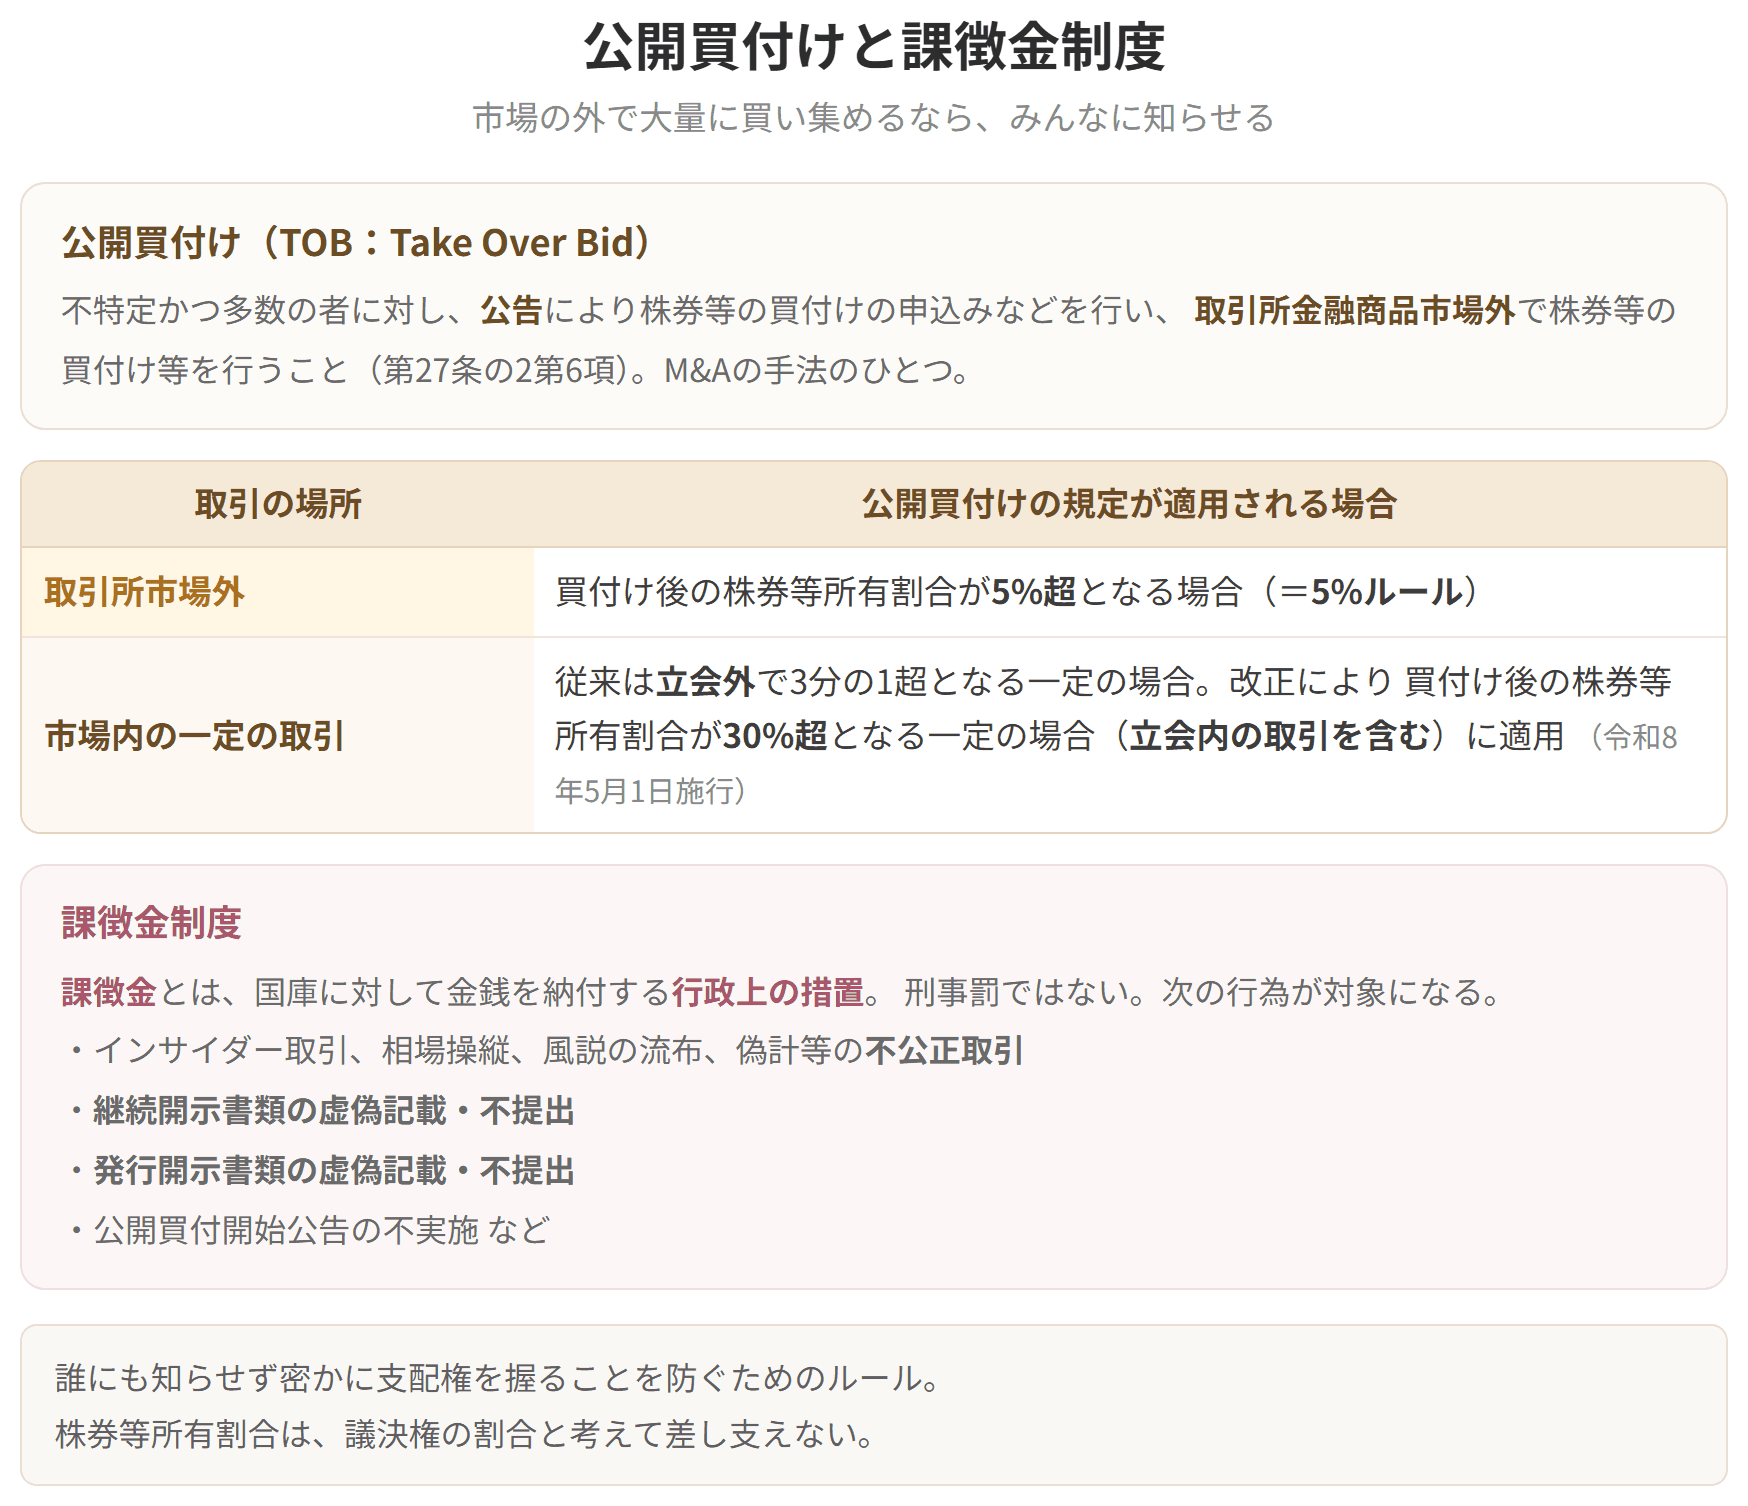
公開買付けはM&Aの手法のひとつで、一般にTOB(Take Over Bid)と呼ばれます。金融商品取引法では、不特定かつ多数の者に対して公告によって株券等の買付けの申込みなどを行い、取引所金融商品市場の外で買い付けることと定義されています(第27条の2第6項)。
どんなときに適用されるか(第27条の2第1項)
上場会社など有価証券報告書の提出会社が発行する株券等を、その会社以外の者が取引所市場の外で買い付ける場合に、公開買付けの決まり(公開買付開始公告、公開買付届出書の提出など)が働きます。原則として、買い付けたあとの株券等所有割合(議決権の割合と考えてかまいません)が5%超になる場合が対象です(5%ルール)。
そして従来は、市場の中の取引であっても立会外(通常の取引時間の外)で、買付け後の所有割合が3分の1超になる一定の場合にも適用されていました(立会内の取引には適用されませんでした)。これが改正により、買付け後の所有割合が

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
募集と売出し
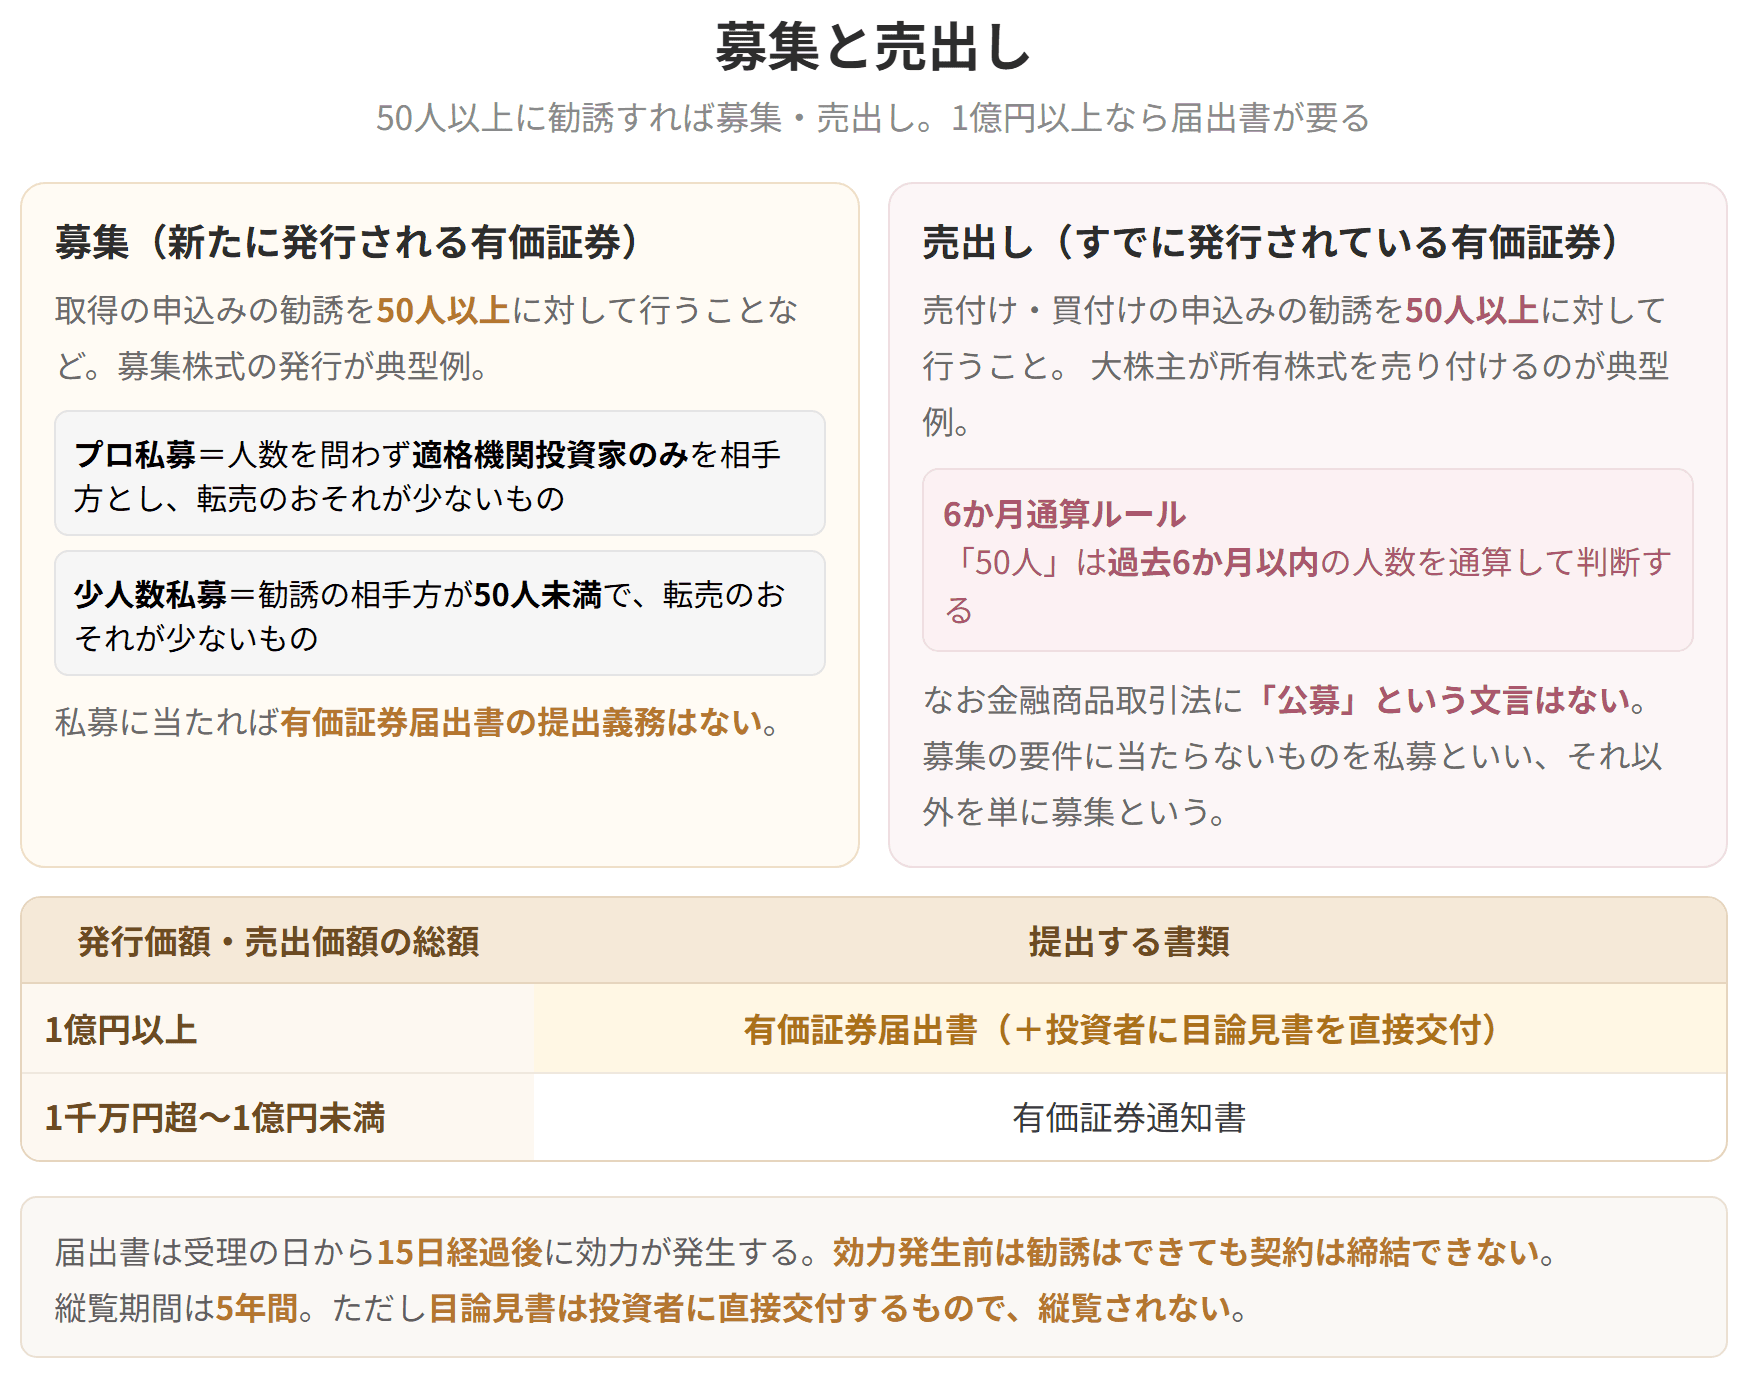
募集と私募
一般には公募と私募という言い方をしますが、金融商品取引法では、募集の要件にあたらないものを私募と呼び、それ以外を単に募集と呼びます。実は「公募」という言葉はこの法律に出てきません。
私募は2種類に分かれます。
どちらにあたる場合も、有価証券届出書を出す必要はありません。
なお「50人」という人数は、過去6か月以内の人数を通算して数えます。これを6か月通算ルールといいます。小分けにして逃げられないようにするためです。
誰が出すのか
原則として、募集または売出しの発行価額・売出価額の総額が1億円以上の場合に、発行者が届出書を出す義務を負います。総額が1千万円超から1億円未満であれば、届出書の代わりに有価証券通知書を出します。
いつ効力が生じるか
原則として、内閣総理大臣が受理した日から15日を過ぎたときに効力が生じます。発行者は届出書を出す前に投資家へ勧誘できず、効力が生じる前は勧誘はできても契約を結べません。
縦覧
届出書は原則として、受理した日から5年間、公衆が見られるようにしておかなければなりません。
目論見書(第13条)
有価証券届出書とほぼ同じ中身を書いて、投資家に直接手渡す書類です。
届出書は公衆の縦覧に付されますが、投資家がそれをわざわざ見に行くとはかぎりません。そこで1億円以上の募集・売出しを行う発行者は、ほぼ同じ中身の目論見書を作って渡すことになっています。
発行者や証券会社などは、投資家に有価証券を売り付けるときなどに、原則としてあらかじめ、または同時に目論見書を渡さなければなりません。
具体例
新興企業が20人の知り合いだけに新株を引き受けてもらうなら少人数私募にあたり、有価証券届出書は要りません。ところが半年前にすでに35人へ声をかけていれば、6か月通算ルールで合わせて55人となり、募集にあたってしまいます。小分けにしたつもりが届出義務を呼び込む、という落とし穴です。
募集と売出し
試験のポイント
臨時報告書(第24条の5第4項)
有価証券報告書の提出会社に、投資の判断に大きく響く重要な事実(災害、訴訟の提起、企業再編、倒産手続の開始など)が起きた場合に、その中身を書いて出す書類です。遅滞なく出さなければなりません。縦覧期間は5年間です。決算を待っていては間に合わない出来事のための仕組みです。
内部統制報告書(第24条の4の4)
上場会社などが、財務報告に関する内部統制の基本的な枠組み、評価の範囲、基準日、評価の手続き、評価の結果などを書いて内閣総理大臣へ出す書類です。
有価証券報告書と一緒に出さなければならず、縦覧期間は5年間です。公認会計士または監査法人による監査証明(内部統制監査)も義務づけられています。
なお新規に上場してから3年間は、この監査証明の免除を選べます。ただし資本金100億円以上または負債総額1千億円以上の会社は選べません。
確認書
上場会社などが、有価証券報告書などの記載内容が法令に照らして適正であることを代表者等が確認した旨を書いて、それぞれの書類と一緒に内閣総理大臣へ出すものです。CFO(最高財務責任者)がいる場合は、その者も連名で確認します。縦覧期間は、一緒に出す書類と同じです。
具体例
3月決算の上場企業であれば、6月末までに有価証券報告書と内部統制報告書を出し、9月までの中間期の分を11月半ばまでに半期報告書として出します。そのうえで大きな訴訟を起こされたら、そのつど臨時報告書を遅滞なく出すことになります。定期のものと臨時のものが噛み合って、投資家に情報が届く形です。
金融商品取引法の情報開示
試験のポイント
課徴金(第172条〜185条の21)
課徴金は、国庫へ金銭を納めさせる行政上の措置です。刑事罰ではありません。
金融商品取引法では、インサイダー取引、相場操縦、風説の流布、偽計などの不公正な取引、継続開示書類の虚偽記載や不提出、発行開示書類の虚偽記載や不提出、公開買付開始公告をしなかったことなどについて、一定の審判の手続きを経たうえで課徴金を納める義務を負わせています。
具体例
ある投資会社が上場企業の株を市場の外で買い集め、持分が5%を超える見込みになったとします。ここで公開買付けの決まりが働きます。誰にも知らせないまま静かに支配権を握ってしまうことを防ぎ、ほかの株主にも同じ条件で売る機会を与えるためです。
公開買付けと課徴金制度
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
