事業の開始等に関する基礎知識
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「知的財産権の基礎知識」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る事業を始めるとき、まず決めるのが「個人のままでいくか、法人を立てるか」です。手続きの重さ、うまくいかなかったときに背負う範囲、税金の計算のしかた、そして信用力まで、この一点でその後がまるごと変わります。この節では、両者の違いと、法人というしくみそのものの考え方を押さえます。


簡単にいうと
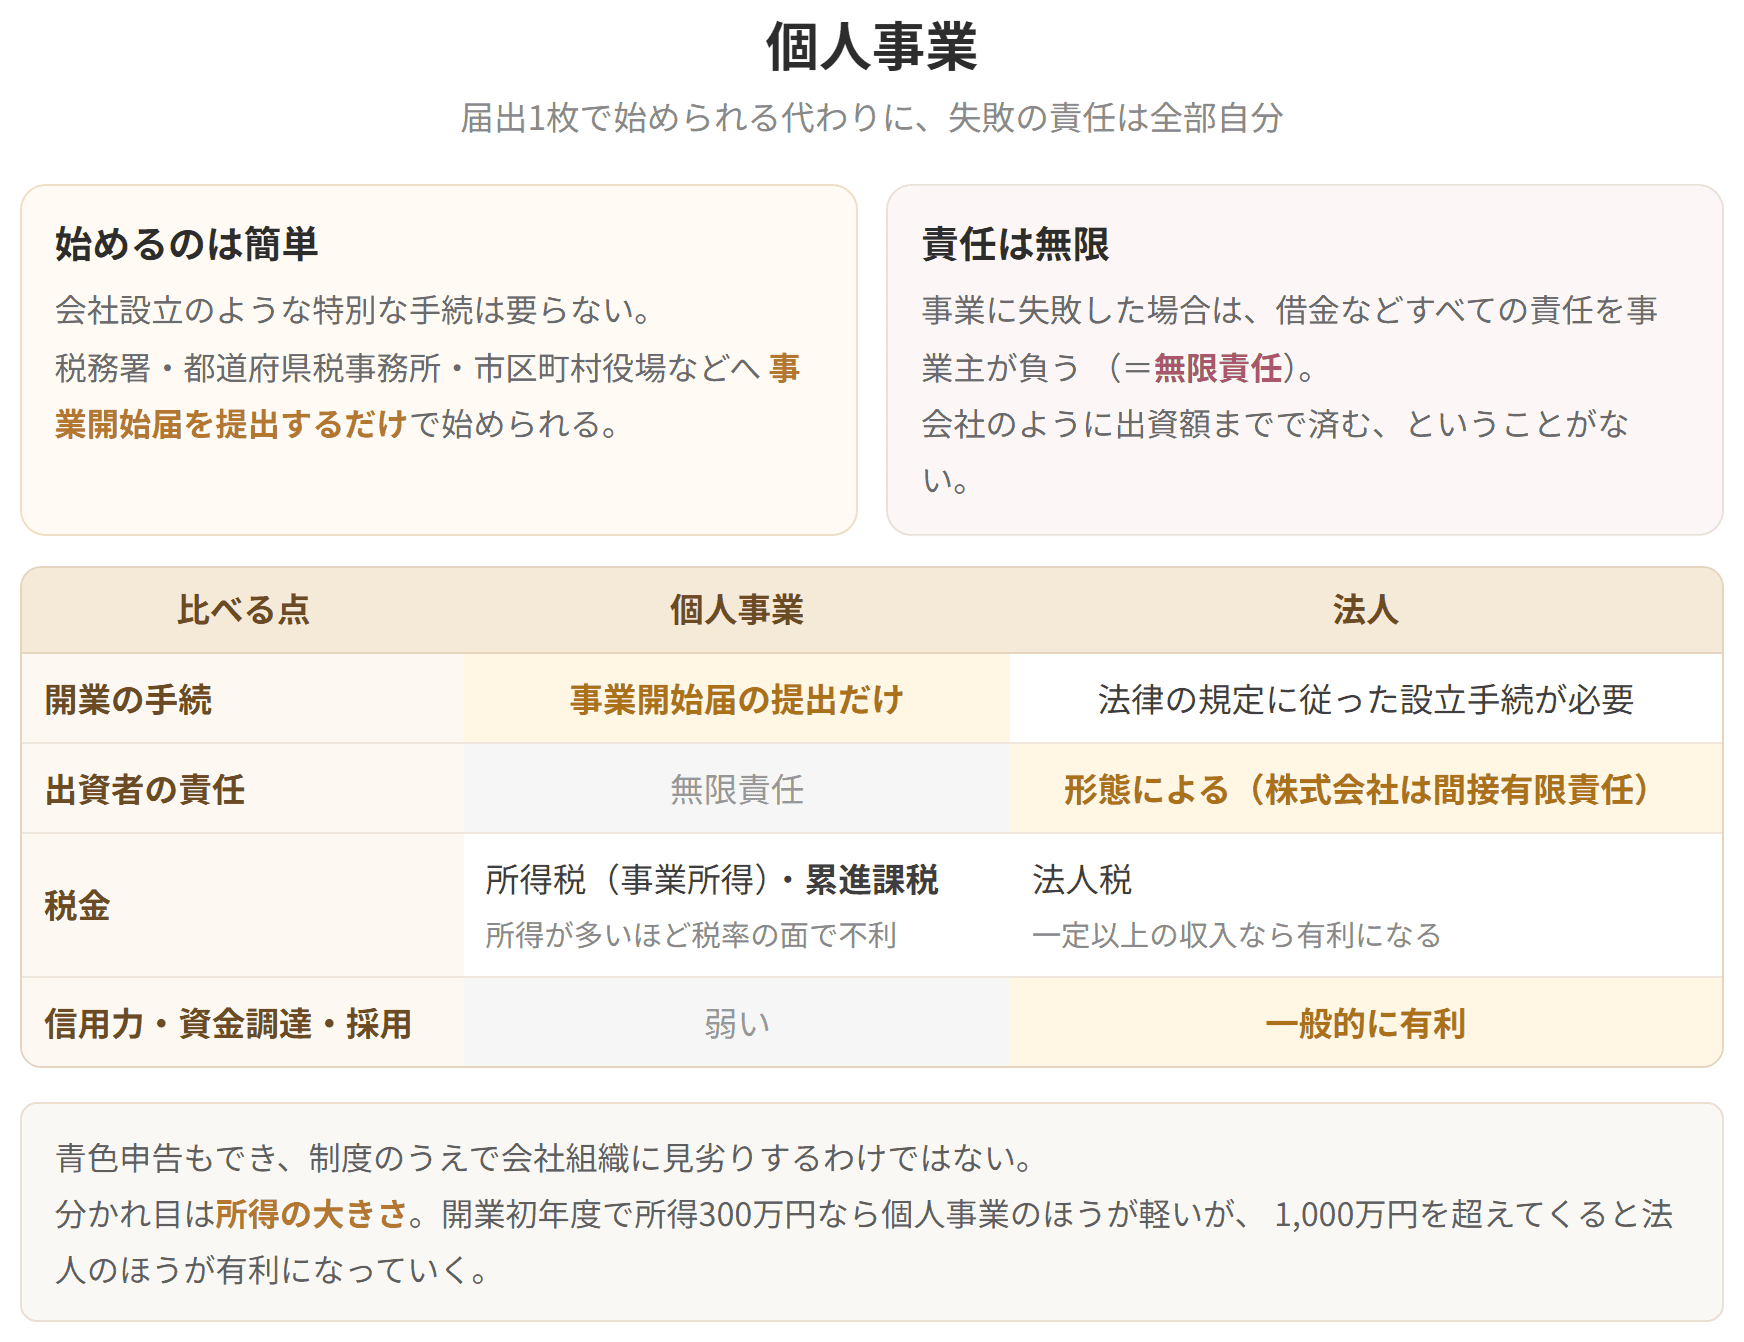
ざっくりいうと、届出1枚ですぐ始められる代わりに、うまくいかなかったときの借金は全部自分でかぶることになります。
個人事業を始めるのに、会社を立てるときのような重い手続きは要りません。税務署、都道府県税事務所、市区町村の窓口などへ事業開始届を出すだけです。思い立ったその月に動き出せる身軽さがあります。
その裏返しとして、事業が行き詰まったときは、借金も含めてすべての責任を事業主が引き受けることになります。これが無限責任です。
税金の面
青色申告も使えるので、制度の面で会社に見劣りするわけではありません。ただし納めるのは所得税(事業所得)で、累進課税がかかります。儲かるほど税率が上がっていくので、所得が大きくなるほど不利に働きます。
そのほかの面
信用力、資金の調達、人の採用という点では、法人に比べて分が悪くなります。相手から見て、どこまでが事業の財産でどこからが個人の財産か分かりにくいためです。
具体例
初年度の所得が300万円くらいなら、個人事業のほうが税の負担は軽く済みます。ところが所得が1,000万円を超えてくると、累進課税で税率がぐんぐん上がるのに対し、法人は法人税の税率で頭打ちになります。どこで切り替えるかが、開業してしばらく経った経営者の悩みどころです。
個人事業

試験のポイント

簡単にいうと
ざっくりいうと、組織そのものに「人」としての資格を与えるしくみです。法律に書かれていない種類の法人は作れません。
法人とは
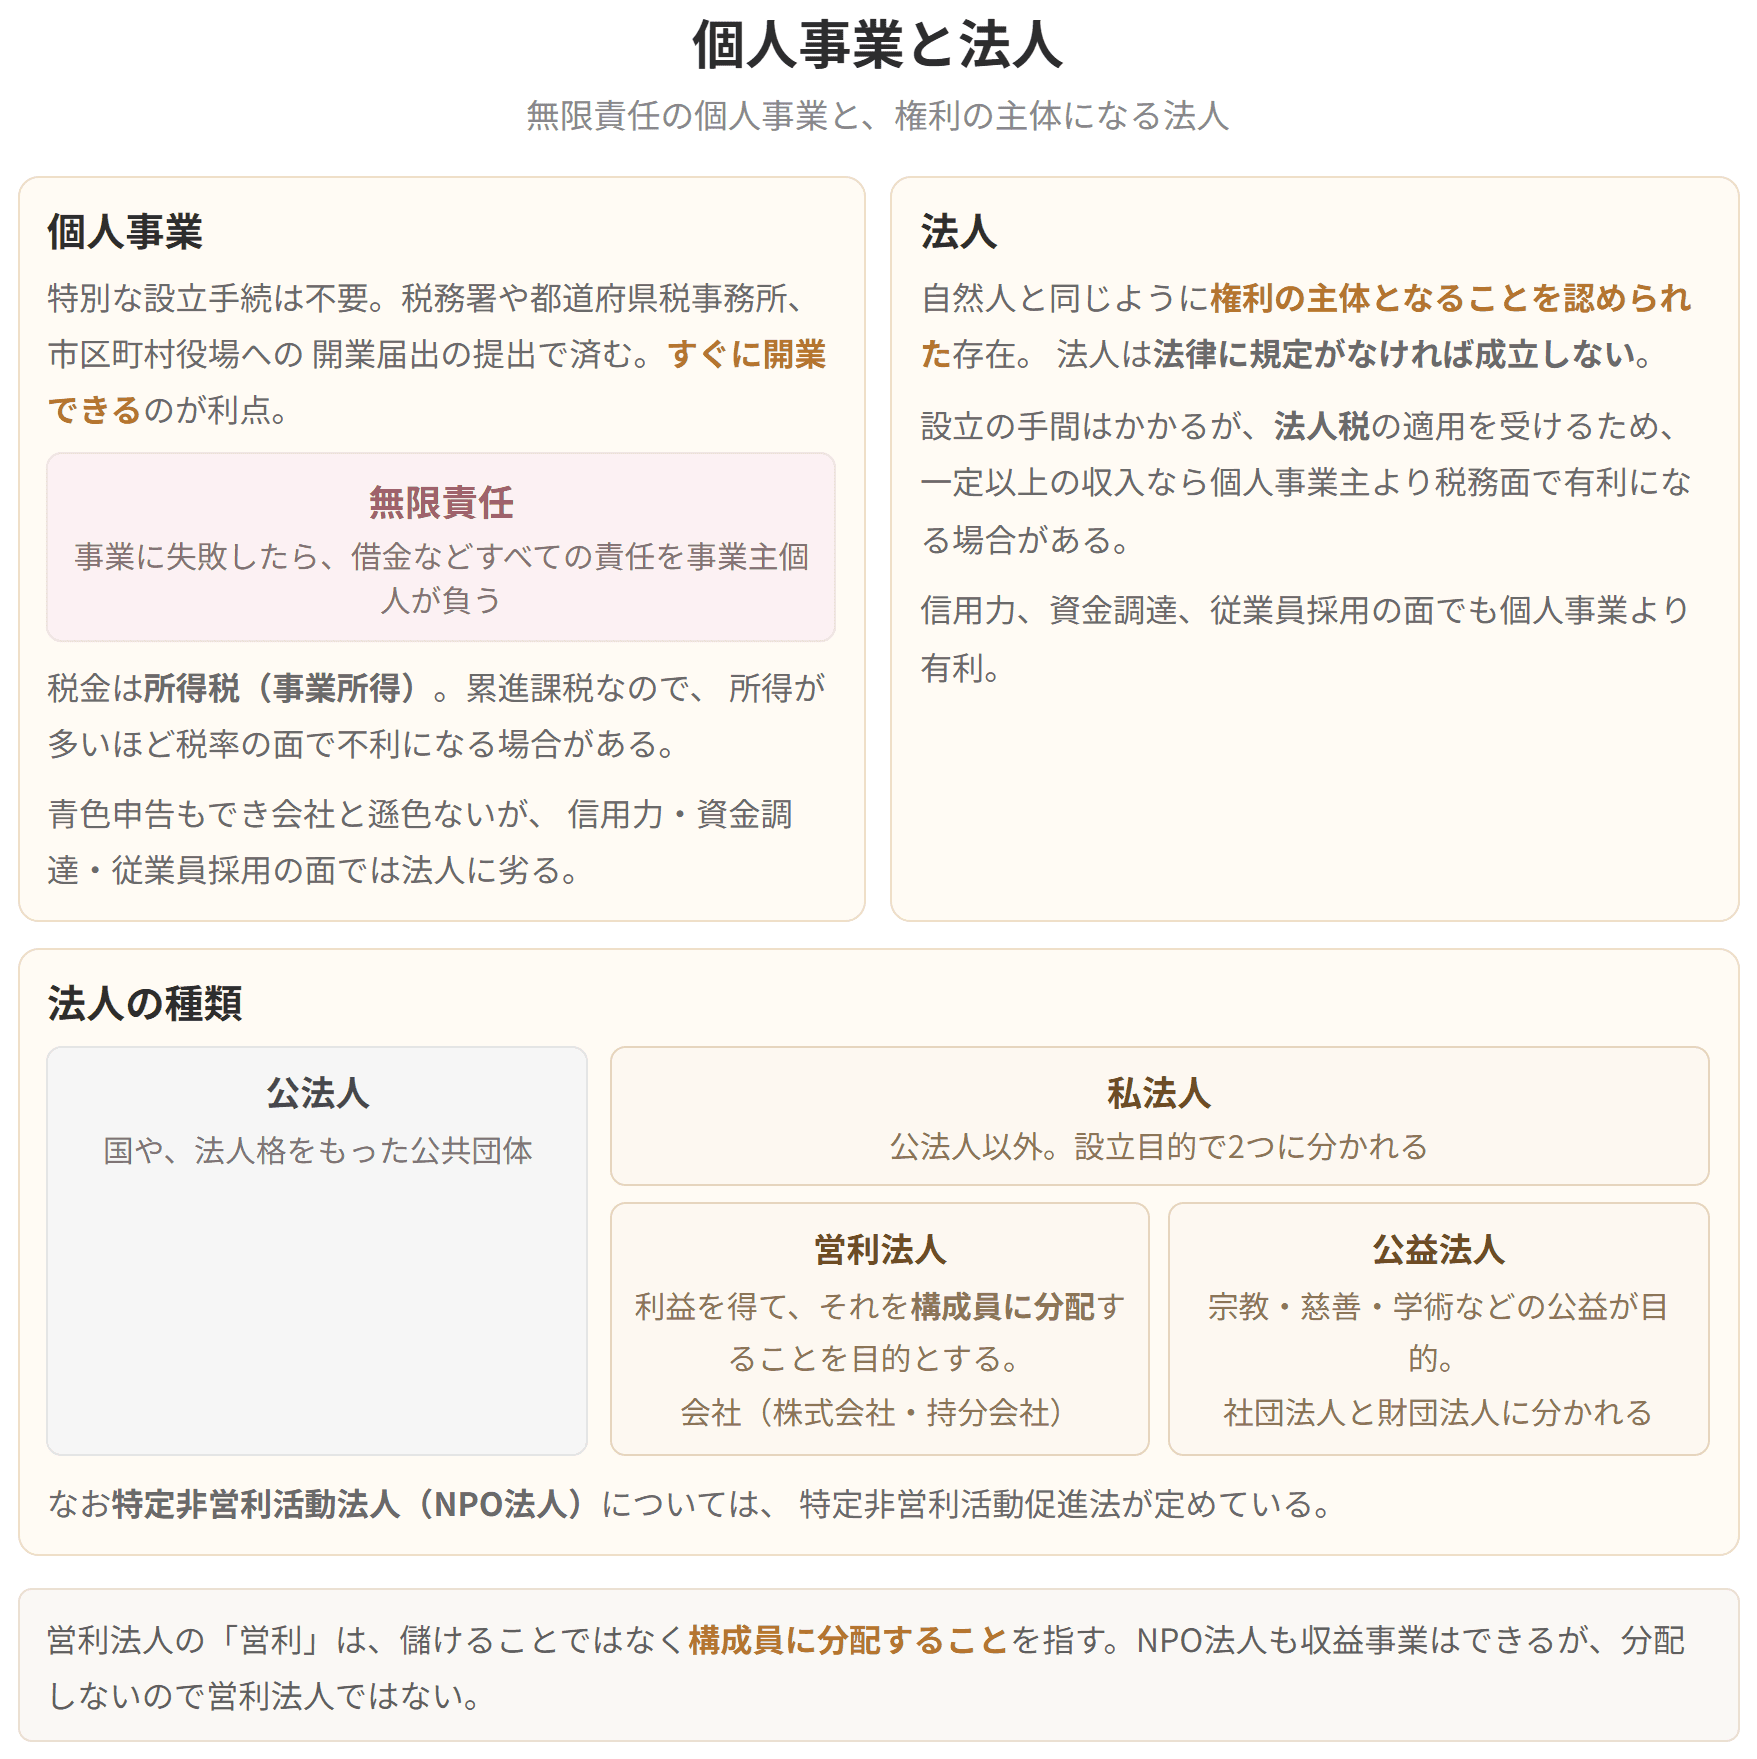
民法では、生身の人間を自然人と呼ぶと学びました。法律はこれに加えて、一定の組織や団体にも、自然人と同じように権利の持ち主になることを認めています。この自然人以外で権利能力(法人格)を認められた存在が法人です。法人格を得た組織は、それ自体が権利の持ち主となり、自然人と同じように契約を結べるようになります。
法人は法律に定めがなければ成立しません(民法第33条)。好きな型の法人を勝手に作ることはできない、ということです。ですから個人事業より設立に手間はかかりますが、法人税が適用されるので、収入が一定を超えれば税率の面で有利になります。信用力、資金の調達、人の採用でも、一般には個人事業より有利です。
法人の種類
法人はまず公法人と私法人に分かれます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
私法人は、何を目的として設立されたかでさらに分かれます。
なお、特定非営利活動法人(NPO法人)については、特定非営利活動促進法が置かれています。
具体例
株式会社も合同会社も、私法人のうちの営利法人です。ここでいう営利とは、儲けること自体ではなく、稼いだ利益を出資者に分けることを指します。NPO法人が非営利と呼ばれるのは、儲けてはいけないからではなく、利益を構成員に分けないからです。ここは日常語とずれるので取り違えないでください。
個人事業と法人
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
