企業行動の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここまでに用意した費用の道具を使って、いよいよ企業がどれだけつくるかを決める場面に進みます。結論は「価格と限界費用が等しくなるように生産量を決める」という一行に尽きるのですが、その一行がなぜ正しいのかを、言葉でも、数値でも、グラフでも説明できるようにしておきたいところです。そのうえで、利潤がゼロになる境目である損益分岐点と、生産そのものをやめる境目である操業停止点を区別します。赤字なのに操業を続けたほうがよい場合がある、という一見ふしぎな結論も、固定費用の性質を思い出せば自然に理解できます。この節は次節の供給曲線の導出に直結する、第1章のいちばんの山場です。


簡単にいうと
まずは舞台設定から!この章で考えるのは「値段を自分では決められない企業」だよ。市場で決まった価格を、そのまま受け入れるしかない立場。これをプライステイカーと呼ぶんだ。1社だけを見ると需要曲線が水平になる、という不思議な図もここで出てくるよ!
① プライステイカー(価格受容者)とは
プライステイカー(価格受容者)とは、自らの行動が市場価格に影響を与えられず、市場で決まった価格を受け入れるしかない経済主体のことです。
身近な例を挙げてみましょう。
市場への参加者が十分に多く、しかも1人ひとりの影響力が小さい場合、参加者は需要と供給のバランスによって決まった価格をそのまま受け入れるほかありません。個々の企業に価格決定権はない、ということです。
なお、第4章で扱う独占企業はこれとは正反対です。独占企業は自分が生産量を変えれば価格が動くことを承知したうえで行動するので、プライステイカーではありません。
② 完全競争市場と競争企業
参加者の全員がプライステイカーであるような市場を完全競争市場と呼びます。また、価格受容者として行動する企業を(完全)競争企業と呼びます。この節で扱うのは、この競争企業です。
完全競争市場が成り立つには、次の4つの前提が置かれます。
| 前提 | 内容 |
|---|---|
| 多数の売り手と買い手 | 1つひとつは市場全体から見れば極めて小さく、その行動は他に影響を与えない |
具体例
ある地域のトマト農家を例に、プライステイカーであることの意味を確かめてみましょう。
設定 この地域には同じ品質のトマトをつくる農家が500軒あります。市場での取引価格は1kgあたり300円で決まっています。ある農家 X の年間出荷量は市場全体の0.2%にすぎません。
ステップ1: 農家 X が出荷量を倍にしたらどうなるか
X が出荷量を倍の2倍に増やしたとしても、市場全体の供給量の増加はわずか0.2%です。市場価格は300円からほとんど動きません。つまり X の行動は価格に影響しない、これがプライステイカーの意味です。
ステップ2: 農家 X が310円で売ろうとしたらどうなるか
同じ品質のトマトが300円で手に入るのですから、買い手は誰も310円では買いません。販売量はゼロになります。
ステップ3: 農家 X が290円で売ったらどうなるか
売れることは売れますが、300円でも売れるものをわざわざ10円安く売っているだけです。1kgあたり10円の損をしています。
ステップ4: X が直面する需要曲線を描く
以上をまとめると、X から見た需要の状況は次のようになります。
| 設定価格 | 売れる量 |
|---|---|
| 300円超 | ゼロ |
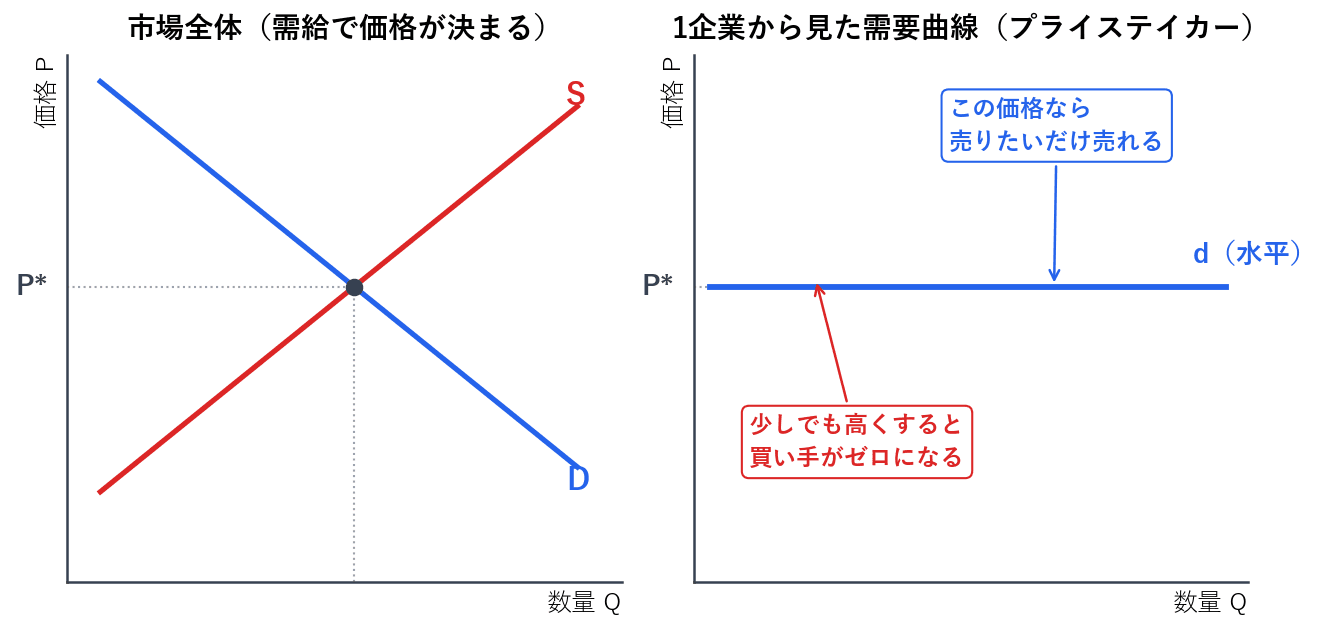
完全競争市場と1企業が直面する需要曲線

試験のポイント

簡単にいうと
この節でいちばん大事な公式が登場!競争企業は「P = MC」になるように生産量を決める。丸暗記でも点は取れるけど、理由がわかると一生忘れないよ。ポイントは「あと1個つくると得か損か」をひたすら考えること!
① 利潤関数を書く
企業の利潤関数 は、収入から費用を引いたものです。収入 は「価格 × 生産量」なので
簡単にいうと
今度は図で見てみよう!縦軸が「収入と総費用」のグラフだよ。利潤は2本の線の縦のすき間。そのすき間がいちばん広がるところを探せばいいんだ。答えは「収入曲線と同じ傾きの接線を引いたときの接点」。ここでもP=MCが出てくるよ!
① グラフの読み方を確認する
縦軸に収入 と総費用 、横軸に生産量 をとったグラフを考えます。ここで注意したいのは、
簡単にいうと
ここからは「で、その利潤って結局プラスなの?マイナスなの?」という話。カギを握るのは価格と平均費用の関係だよ。ちょうどトントンになる境目が損益分岐点。平均費用曲線のいちばん底のところだ!
① 利潤の正負は価格と平均費用で決まる
利潤は「収入 − 総費用」で求められます。ここで
簡単にいうと
赤字なのに操業を続けたほうがいい場合がある!というのがここのおもしろいところ。カギは「固定費用はやめても消えない」ということ。5つの価格レベルを順番に追っていけば、どこで生産をやめるかがはっきり見えてくるよ!
① 赤字でもすぐにはやめない
損益分岐価格 より低い価格が成立していると、企業は利潤最大化の行動をとっても必ず赤字になります。しかし、赤字だからといってただちに生産を中止するとは限りません。では、生産を続けるかどうかは何を基準に判断するのでしょうか。
判断の分かれ目になるのは平均可変費用です。結論を先に示します。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 財は同質で互いに代替可能。企業に価格支配力はない |
| 参入・退出の自由 | 市場への出入りが自由にできる |
| 情報の完全性 | 売り手も買い手も価格などの情報をよく知っている |
情報の完全性を前提にし、各主体が合理的に行動すると考えるため、需給の調整はすみやかに進みます。したがって、少なくとも長期的には売れ残りのような事態は考えません。現実的かどうかはさておき、以降は供給量 = 販売量という前提で議論を進めます。
③ 1企業から見た需要曲線は水平になる
ここが完全競争市場の図でいちばんつまずきやすいところです。市場全体で見れば、需要曲線 は右下がり、供給曲線 は右上がりで、その交点で市場価格 が決まります。ごく普通の図です。
ところが1企業の目線に切り替えると、その企業が直面する需要曲線は の高さの水平な直線になります。
水平であるということは、その価格でなら売りたいだけ売れる、つまり需要が無限にある、という意味になります。現実にはありえない話に聞こえますが、これは「市場全体から見れば取るに足らないほど小さい存在である1企業のレベルで考えれば」という限定つきの話です。市場の相場価格に沿ってさえいれば、その1社が売れる量は事実上いくらでもある、と考えて差し支えない、ということです。
逆に言えば、相場より1円でも高く売ろうとすれば買い手はまったくつきません。同質な財を相場価格で売る企業がいくらでもいるからです。また相場より安く売る理由もありません。相場価格でいくらでも売れるのですから、わざわざ値引きするのは損なだけです。だから需要曲線は水平になるのです。
④ この前提が効いてくる場面
需要曲線が水平であるという前提は、次のテーマで重要な役割を果たします。1単位余分に売ったときに追加で得られる収入、すなわち限界収入が、つねに市場価格 に等しくなるからです。この性質があるおかげで、利潤最大化条件を「価格 = 限界費用」というシンプルな形で書くことができます。
| 300円 |
| 出せるだけ売れる |
| 300円未満 | 出せるだけ売れる(ただし損) |
したがって X が実際に選ぶ価格は300円のただ一点であり、その高さで水平な直線が X の直面する需要曲線になります。
ステップ5: 収入がどう決まるか
価格が300円で固定されているので、X の収入は
という、傾き300で原点を通る直線になります。1kg余分に売れば必ず300円の収入が増えます。この300円が限界収入であり、市場価格と一致していることが確認できます。
X に残された唯一の意思決定は、「では何kgつくるか」だけです。次のテーマでその答えを出します。
競争企業は価格 を与えられたものとして受け入れ、利潤 が最大になるように生産量 を決めます。動かせるのは だけである、という点が重要です。
② 利潤最大化条件
結論から示します。
競争企業の利潤最大化条件は、価格 = 限界費用 となるように生産量を決めること
より正確に言えば、条件は「限界収入 = 限界費用」です。ただし完全競争市場では、前のテーマで見たとおり限界収入(供給量を1単位増やしたときの収入の増加分)が市場価格に等しくなります。したがって
が成り立つ生産量が、利潤を最大にする生産量になります。
③ なぜそうなるのか(言葉による説明)
限界費用曲線がU字型であることを前提に、2つの場合に分けて考えます。
の場合
いまの生産量から1単位だけ増やしてみましょう。追加で得られる収入は 、追加でかかる費用は です。 なので、差額の だけ利潤が増えます。この差額を限界利潤と呼ぶこともあります。
利潤が増えるのですから、生産量を増やさない理由がありません。 である限り、企業は生産を拡大し続けます。
の場合
今度は逆です。1単位増やすと、得られる収入 よりかかる費用 のほうが大きいので、その1単位は利潤を だけ減らしてしまいます。追加の生産はしないほうがよい、ということになります。
さらに、限界費用曲線がU字型であることを使うと、生産量を減らすことで赤字を小さくできることもわかります。生産量を減らせば は下がっていくからです。
のとき
増やしても減らしても利潤は増えません。ここが頂上です。したがって、価格と限界費用が一致する生産量で利潤は最大になります。
④ 押さえておきたい注意点
はあくまで利潤が最大になる条件であって、利潤が正になる条件ではありません。 に従って生産量を決めても、その結果が赤字になることは十分にあります。利潤が正か負かは、価格と平均費用の関係で決まります。この区別は次のテーマ以降の主題であり、試験でもよく狙われるところです。
具体例
価格が100円に決まっている競争企業を考え、生産量ごとの数値を並べて を確かめてみましょう。固定費用はいったん脇に置きます。
前提の確認
ステップ1: 表を作る
| 生産量 | 総収入 | 限界費用 | 可変費用(限界費用の累計) | 利潤(総収入 − 可変費用) |
|---|---|---|---|---|
| 0 | 0円 | — | 0円 | 0円 |
| 1 | 100円 | 70円 | 70円 | 30円 |
| 2 | 200円 | 55円 | 125円 | 75円 |
| 3 | 300円 | 50円 | 175円 | 125円 |
| 4 | 400円 | 60円 | 235円 | 165円 |
| 5 | 500円 | 100円 | 335円 | 165円 |
| 6 | 600円 | 125円 | 460円 | 140円 |
| 7 | 700円 | 150円 | 610円 | 90円 |
| 8 | 800円 | 190円 | 800円 | 0円 |
ステップ2: 限界費用と価格を比べる
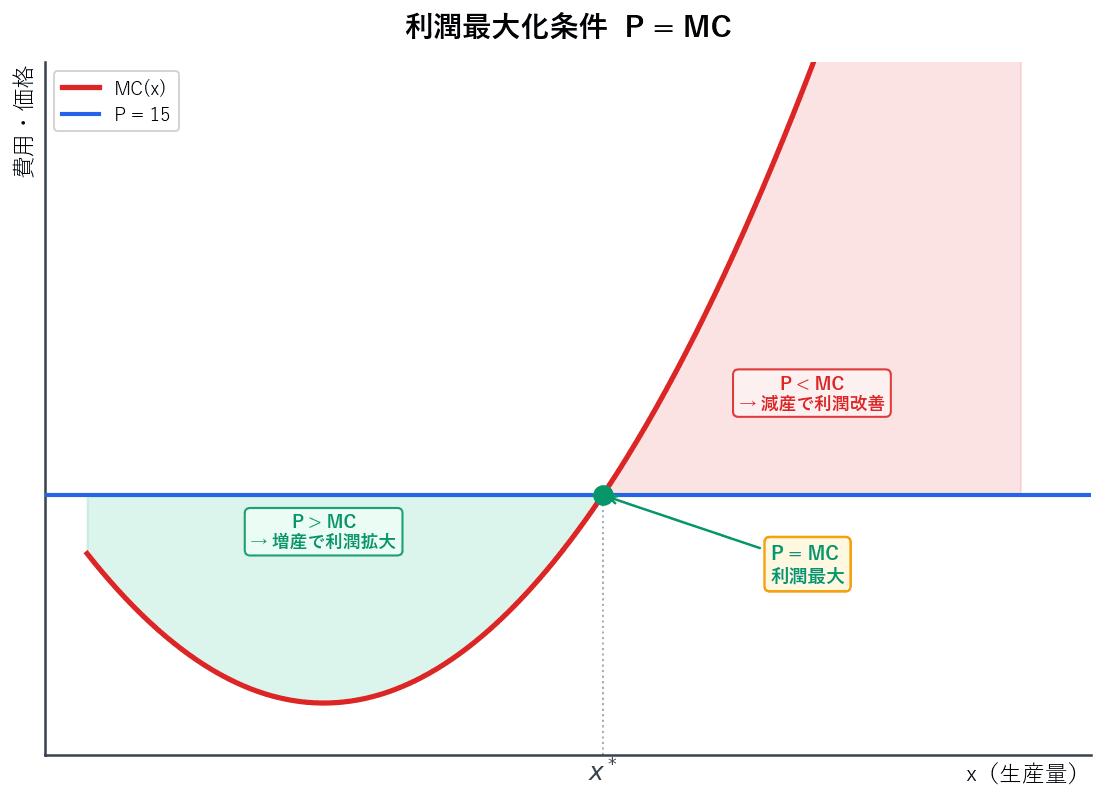
利潤最大化条件 P=MC
試験のポイント
このグラフには2本の線が描かれます。
| 線 | 式 | 形 |
|---|---|---|
| 収入曲線 | 原点を通り、傾きが の直線 | |
| 総費用曲線 | 縦軸切片が の逆S字型 |
収入が直線になるのは、価格 が一定だからです。そしてその直線の傾きが価格そのものである、という点が後で効いてきます。
② 利潤は2本の線の縦の差
利潤は「収入 − 費用」ですから、グラフの上では収入曲線と総費用曲線の縦の差として表されます。
生産量が少なすぎるうちは固定費用を回収できずに赤字、中間の区間で黒字、生産量が多すぎると費用がふくらんで再び赤字、という順に変化します。
③ 利潤が最大になる生産量の見つけ方
利潤を最大にする生産量を見つけるには、2本の線の縦の差が最も大きくなる場所を探せばよいことになります。
そして結論は次のとおりです。
総費用曲線に、収入曲線と同じ傾きをもつ接線を引く。その接点に対応する生産量が、利潤を最大にする生産量である
直感的には、総費用曲線を下から押し上げていって、収入曲線と平行な状態でちょうど触れる場所を探すイメージです。そこより手前でも先でも、2本の縦の差は必ず小さくなります。
④ ここでも が現れる
いま引いた接線について、2つの見方をしてみましょう。
同じ1本の直線の傾きですから、この接点では が成り立っています。前のテーマで言葉と数値によって示した条件が、グラフの上でもきちんと再現されました。
⑤ 交点と接点を取り違えない
このグラフには紛らわしい点が複数登場します。整理しておきましょう。
| 場所 | 意味 |
|---|---|
| 収入曲線と総費用曲線の交点 | 利潤がゼロになる生産量(損益分岐する生産量) |
| 収入曲線と平行な接線の接点 | 利潤が最大になる生産量 |
| 総費用曲線の変曲点 | 限界費用が最小になる生産量 |
利潤が最大になるのは交点ではありません。交点は利潤ゼロの点です。図から読み取らせる問題では、この取り違えを狙ってきます。
具体例
費用関数 、価格 の企業について、グラフで起きていることを数値で追ってみましょう。
ステップ1: 収入と総費用を並べる
収入は です。
| 生産量 | 収入 | 総費用 | 利潤 |
|---|---|---|---|
ステップ2: 利潤が最大になる生産量を読み取る
利潤の列は と動いており、
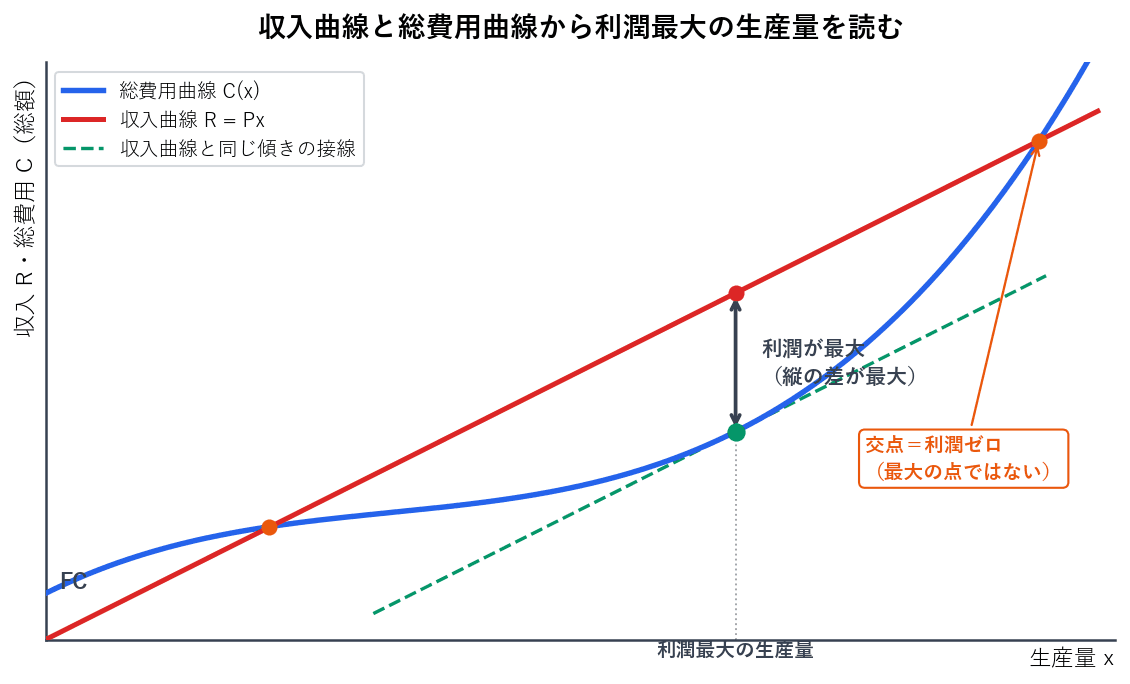
収入曲線と総費用曲線から利潤最大の生産量を読む
試験のポイント
と書き直せることに注目してください。したがって
となります。生産量 は正ですから、利潤の符号は の符号だけで決まります。
| 関係 | 利潤 |
|---|---|
| 価格 > 平均費用 | 正(黒字) |
| 価格 = 平均費用 | ゼロ |
| 価格 < 平均費用 | 負(赤字) |
② 損益分岐点の定義
損益分岐点とは、利潤最大化条件に沿って行動しても利潤がゼロになってしまう、価格と生産量の組合せを示す点です。そしてこの点は、平均費用曲線の最小点にあたります。
なぜ平均費用の最小点になるのでしょうか。企業の行動を順に追えばわかります。
1. 市場価格を受け入れる(プライステイカー)
2. となる生産量を決める(利潤最大化)
3. その生産量での平均費用と価格を比べて、利潤の正負が決まる
価格が下がっていくと、 で決まる生産量も左へ移動していきます。それにつれて利潤は小さくなり、あるところでちょうどゼロになります。そのとき かつ ですから、 が成り立っています。前節で学んだとおり、 曲線が 曲線と交わるのは の最小点でした。だから損益分岐点は平均費用曲線の最小点なのです。
このときの価格を損益分岐価格と呼びます。
③ 3つの価格水準で確かめる
限界費用曲線 、平均費用曲線 、平均可変費用曲線 が描かれた図を思い浮かべてください。 の最小点を A、その高さの価格を
価格 > 平均費用の場合(市場価格 )
企業は に従って まで生産します。このとき製品1単位あたりの価格は平均費用を上回っているので、利潤は正です。グラフ上では、縦の長さが
価格 = 平均費用の場合(市場価格 )
に従って まで生産します。ところが における平均費用は価格
価格 < 平均費用の場合(市場価格 )
に従って まで生産しますが、価格より平均費用のほうが高いため、利潤は負です。最善を尽くしても赤字、という状況です。
以上から、点 A に対応する価格 が利潤の正負が入れ替わる境界になっていることがわかります。
④ 「利潤ゼロ」は撤退を意味しない
損益分岐点では利潤がゼロですが、企業は生産をやめません。利潤がゼロだということは、収入で総費用(可変費用と固定費用の両方)をちょうど賄えているということだからです。
ここで経済学でいう利潤が、会計上の利益とは少し違う概念であることを思い出しておくとよいでしょう。費用のなかには、その資本や労働を他に投じていれば得られたはずの報酬(機会費用)も含まれています。利潤ゼロとは「よそで同じことをしたのと同じだけは稼げている」という状態であって、倒産寸前という意味ではありません。
誤りやすい記述の例
操業停止点は平均費用ではなく平均可変費用の最小点です。次のテーマで詳しく見ます。
具体例
問題 下図には、ある財の平均費用曲線と限界費用曲線、およびその財の価格が描かれており、価格と限界費用曲線の交点 d によって利潤を最大化する生産量 q が与えられている。縦軸上で価格の高さを a、生産量 q における平均費用の高さを b とし、平均費用曲線上の対応する点を c とする。この図に関する説明として最も適切なものを選べ。
(平成27年度 第17問)
ステップ1: 四角形 adqo が何を表すか考える
この四角形は、縦の長さが (=価格)、横の長さが (=生産量)です。面積は
なので、四角形 adqo は総収入を表します。
ステップ2: 四角形 bcqo が何を表すか考える
縦の長さが (=生産量 における平均費用)、横の長さが です。面積は
なので、四角形 bcqo は総費用を表します。
ステップ3: 選択肢を判定する
ア は誤り 図には平均可変費用曲線が描かれていないため、生産量 における平均可変費用は読み取れません。そもそも四角形 adqo は総収入です。
イ は誤り 利潤は「総収入 − 総費用」ですから、四角形 adqo から四角形 bcqo を差し引いた残り、つまり四角形 adcb が利潤にあたります。
ウ は誤り 総収入は四角形 adqo のほうです。
エ は正しい 総費用 = 平均費用 × 生産量なので、四角形 bcqo が総費用を表します。
答え エ
ステップ4: 面積の読み取り方を整理する
この種の問題は、長方形の縦と横が何を表しているかを確認するだけで解けます。
| 四角形 | 縦 | 横 | 面積の意味 |
|---|---|---|---|
| adqo | 価格 | 生産量 | 総収入 |
| bcqo | 平均費用 | 生産量 | 総費用 |
| adcb | 価格 − 平均費用 | 生産量 | 利潤 |
平均可変費用曲線まで描かれている図であれば、さらに「平均可変費用 × 生産量 = 可変費用総額」「(平均費用 − 平均可変費用) × 生産量 = 固定費用総額」という読み取りも加わります。縦が1単位あたりの金額、横が数量、面積が総額、という対応を体に入れておきましょう。
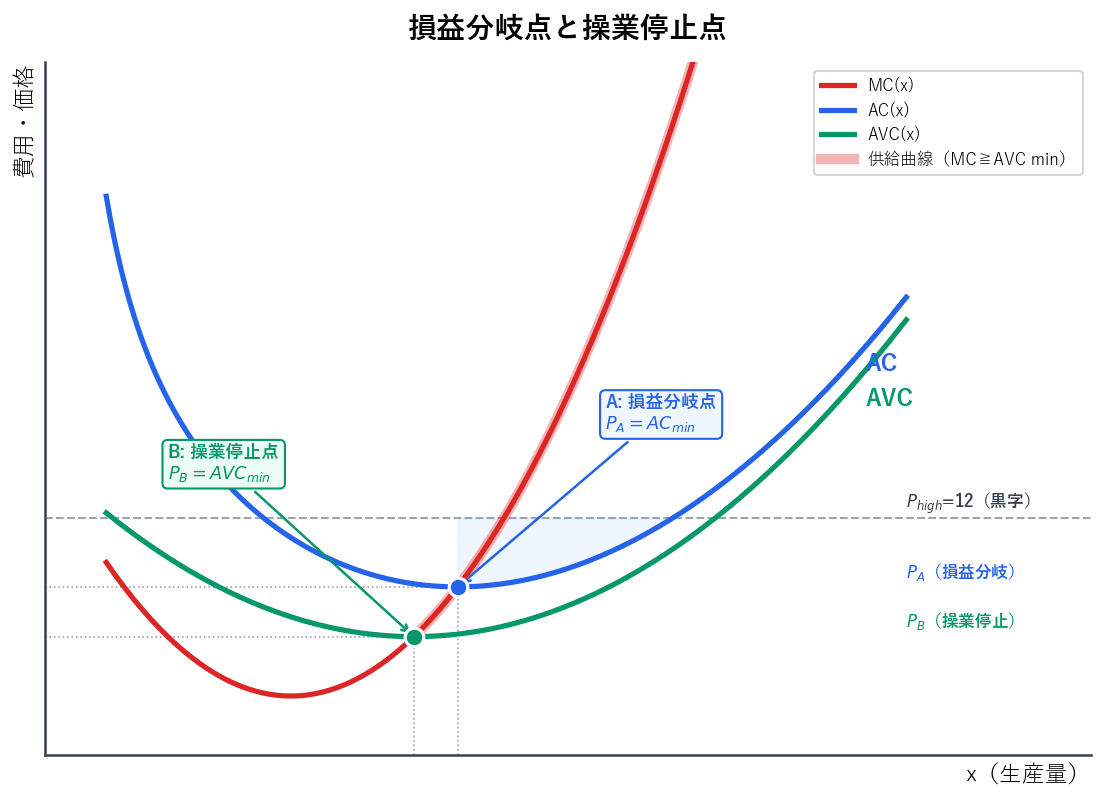
損益分岐点と操業停止点
試験のポイント
このときの価格を操業停止価格と呼びます。
② 平均可変費用 < 価格 < 平均費用の場合(生産を続ける)
市場価格を とし、この不等式が成り立っているとします。それぞれの辺に生産量 を掛けると
と書き直せます。この式が語っているのは、収入で可変費用のすべてを賄ったうえ、固定費用の一部まで回収できている、ということです。
利潤は負です。しかしここで生産をやめてしまうと、いま回収できている固定費用の一部についても損失を被ることになります。どうせ固定費用は生産をやめても発生するのですから、少しでも回収できるなら操業を続けたほうが損失は小さくて済みます。
したがって、たとえ一部であっても固定費用を回収できている状態であれば、赤字でも生産を継続するというのが答えになります。
③ 価格 = 平均可変費用の場合(操業停止点)
市場価格が で、平均可変費用の最小値にちょうど等しい場合を考えます。両辺に生産量 を掛けると
となります。収入で可変費用をぴったり賄うだけで、固定費用はまったく回収できていません。このときの利潤は
つまり固定費用まるごとの損失です。ところがこれは、操業をまったくしていない状態の損失とまったく同じです。生産しても生産しなくても損失が変わらないのですから、ここが操業をやめる分かれ目になります。
④ 価格 < 平均可変費用の場合(生産を中止する)
市場価格がさらに下がって になったとしましょう。このときは利潤が負であるうえ、生産量に比例して発生する可変費用さえ回収できません。生産すればするほど赤字が広がっていきます。
一方、生産を中止すれば損失は固定費用分だけで済みます。したがってこの領域では生産を中止したほうが得です。
以上の意味で、平均可変費用の最小点 B は、企業が生産を行うか中止するかの分岐点になっています。
⑤ 5つの価格水準のまとめ
価格の高いほうから順に並べると、次のように整理できます。
| 価格 | 可変費用は賄えるか | 固定費用は賄えるか | 利潤 | 生産するか |
|---|---|---|---|---|
| (> 平均費用) | ○ | ○ | プラス | する |
| (= 平均費用の最低) | ○ | ○ | ゼロ → 損益分岐点 | する |
| (平均可変費用 < < 平均費用) | ○ | △(一部) | マイナス(固定費用の未回収分) | する |
| (= 平均可変費用の最低) | ○ | × | マイナス(固定費用分) → 操業停止点 | やめる |
| (< 平均可変費用) | △(一部) | × | 生産を中止するほうが得なので、固定費用分のマイナスにとどめる | やめる |
⑥ 誤りやすい記述の例
平均費用と平均可変費用の差が平均固定費用であったことを思い出せば、その差に生産量を掛けたものが固定費用総額になるとすぐわかります。前節で確認した という関係が、ここで効いてくるわけです。
具体例
ある工場の1か月の数字で、赤字でも操業を続けるべき場面を判断してみましょう。
設定
ケース1: 市場価格が6,000円のとき
なので黒字です。
問題なく操業します。
ケース2: 市場価格が3,500円のとき
です。赤字ですが、判断は「続ける」になります。
やめた場合と比べてみましょう。 生産をやめれば収入も可変費用もゼロですが、固定費用300万円はそのまま発生します。つまり損失は 万円です。
万円と 万円を比べれば、続けるほうが150万円ぶん有利です。この150万円が、固定費用のうち回収できている部分にあたります。
ケース3: 市場価格が2,000円のとき(操業停止点)
です。
やめた場合の損失も 万円ですから、続けてもやめても同じです。ここが分岐点にあたります。
ケース4: 市場価格が1,500円のとき
です。
やめれば 万円で済むので、生産を中止したほうが50万円ぶん有利です。
まとめ
| 価格 | 続けた場合の損益 | やめた場合の損益 | 判断 |
|---|---|---|---|
| 6,000円 | 万円 | 万円 | 続ける |
| 3,500円 | 万円 |
固定費用300万円はどの行にも同じように効いているため、判断を分けているのは「収入で可変費用を賄えるかどうか」だけです。操業停止の基準に平均費用ではなく平均可変費用を使う理由が、ここにはっきり表れています。
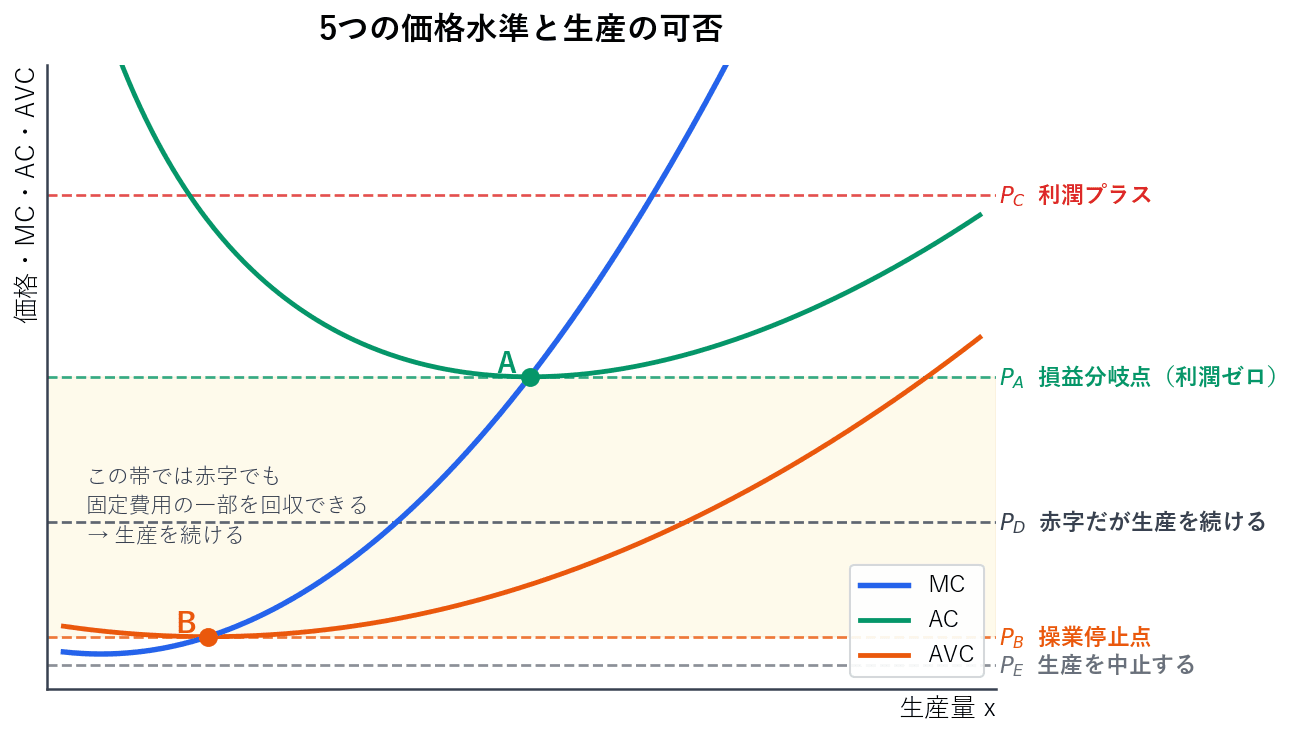
5つの価格水準と生産の可否
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
ステップ3: 利潤の列を確認する
利潤は と動いています。頂上は生産量4と5のところで、まさに が100円に到達した地点です。
ステップ4: 限界費用がU字型であることの意味
の列を見てください。 と、いったん下がってから上がっています。これが限界費用曲線のU字型です。
このU字型のおかげで、価格100円の水平線と限界費用曲線は右上がりの部分でただ1点だけ交わります。その交点が利潤最大の生産量です。もし限界費用が一定(水平)だったら交点は定まらず、生産量を決められません。前節で費用曲線を逆S字型と仮定した理由が、ここでも効いています。
ステップ5: 固定費用を入れるとどうなるか
仮に固定費用が100円あるとすると、どの行からも一律に100円が引かれます。生産量5のときの利潤は 円です。固定費用がいくらであっても、利潤が最大になる生産量は5のまま動きません。固定費用は生産量を変えても増減しないため、どこを選ぶかの判断に影響しないからです。ここでもサンクコストの考え方と同じ理屈が働いています。
| 0 |
| 8 |
| 1 | 15 | 18 |
| 2 | 30 | 22 |
| 3 | 45 | 26 |
| 4 | 60 | 36 |
| 5 | 75 | 58 |
| 6 | 90 | 98 |
ステップ3: 接線の傾きで検算する
限界費用は です。 を代入すると
価格の15とぴたり一致しました。つまり において、総費用曲線の接線の傾きが収入曲線の傾きと等しくなっています。グラフでいえば、ここが「収入曲線と平行な接線の接点」です。
ステップ4: 交点との違いを確認する
利潤がゼロになる生産量、つまり収入曲線と総費用曲線の交点はどこでしょうか。表を見ると、利潤は と の間で負から正に転じ、 と の間で正から負に転じています。したがって交点は2か所あります。
利潤が最大になる は、この2つの交点のどちらとも違う場所にあります。「交わるところが答え」と早合点しないよう、数値でも確認しておいてください。
ステップ5: 縦軸の意味をもう一度
このグラフの縦軸は総額です。 のときの利潤24は、収入60と総費用36の差であって、1個あたりの金額ではありません。1個あたりで見ると となり、これは価格15と平均費用 の差に一致します。総額で見るか1単位あたりで見るかを常に意識しておくと、後の余剰分析でも混乱しません。
| 続ける |
| 2,000円 | 万円 | 万円 | 分岐点 |
| 1,500円 | 万円 | 万円 | やめる |
