消費者行動の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここまでの分析では、買えば必ず手に入るものを前提にしてきました。しかし現実の選択には、結果が確実にはわからないものが数多くあります。投資、保険、新規事業への進出。いずれも将来どうなるかは確率でしか語れません。この節では不確実性やリスクがある状況下での消費者の行動を考えます。鍵になるのは、金額そのものではなく、金額から得られる効用で判断する、という発想の転換です。この転換ができると、「期待値は同じなのに確実なほうを選ぶ」という日常的な行動が、きちんと説明できるようになります。確実性等価とリスク・プレミアムの計算は手順が決まっているので、最後にその流れを固めておきましょう。


簡単にいうと
宝くじを買う人と買わない人、どこが違うんだろう?その違いを効用関数の形で表すのがこのテーマ!上に凸なら危険回避的、下に凸なら危険愛好的。グラフの形で覚えよう。
① 不確実性とリスク
まず用語を整理しておきます。
| 用語 | 定義 |
|---|---|
| 不確実な状態 | 将来起こりうる状態が複数あり、それぞれが起こる確率を予測できない状態 |
| リスクがある状態 | 将来起こりうる状態が複数あるが、それぞれが起こる確率を予測できる状態 |
厳密にはこの2つは区別されますが、こうした状況に直面した場合の人々の資産選択を扱ったものとして期待効用仮説があります。以下では不確実性とリスクの厳密な区別を用いないで説明していきます。
② 2種類の効用関数
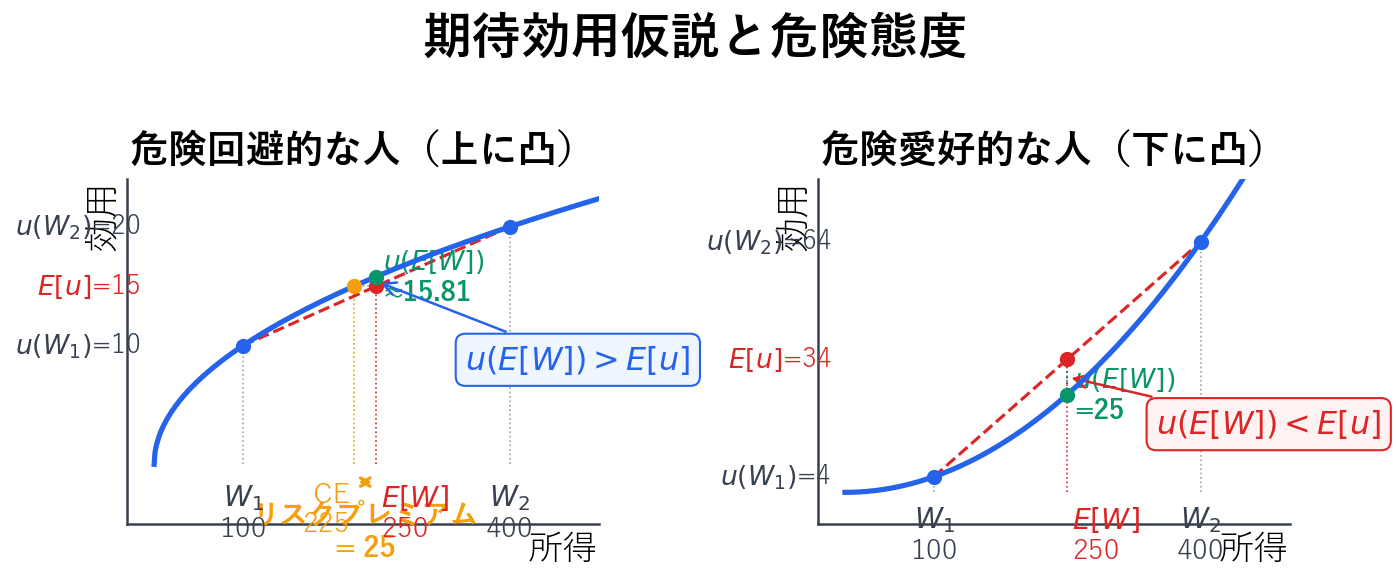
ここで登場する効用関数は、これまでとは形が違います。横軸に所得、縦軸に効用をとり、その所得から得ることのできる効用を表したグラフです。
2財の消費量を軸にとった無差別曲線とは別物なので、混同しないでください。こちらは1本の曲線で、所得と効用の対応を表します。
この曲線の形によって、人は次の2つに分かれます。
具体例
所得と効用の関係を数値で追い、2つの型の違いを確かめてみましょう。
ケース1: 危険回避的な人()
| 所得 |
|---|
期待効用仮説と危険態度

試験のポイント

簡単にいうと
「期待値が同じなら、どっちを選んでも同じ」ではないよね?確実な250万円と、五分五分で100万か400万なら、多くの人は確実なほうを選ぶ。この感覚を説明するのが期待効用仮説だよ!
① 具体例から入る
次のような例を考えてみましょう。
資産A 1年後に資産額が100となる確率が50%で、400になる確率も50%である。
資産額の期待値
簡単にいうと
ここは計算問題のゾーン!手順が4ステップで決まっているから、覚えてしまえば確実に得点できるよ。①期待値 →②期待効用 →③確実性等価 →④リスク・プレミアムの順!②と③を取り違えないことがコツだよ。
① 確実性等価の定義
確実性等価の定義は、「不確実性を伴う投資の期待効用(効用の期待値)と効用が等しくなる確実な資産額(期待効用と同じ効用水準を得られる確実な資産の額)」となります。
確実性等価 「不確実性を伴う投資の期待効用 = 確実な資産から得られる効用」を満たす確実な資産額
言葉が長いので、式で押さえておくとよいでしょう。確実性等価を とすると

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 曲線の形 |
|---|
| 限界効用 |
|---|
| 危険回避的(リスク回避的) | 上に凸(原点から立ち上がり、しだいに寝ていく) | 逓減 |
| 危険愛好的(リスク愛好的) | 下に凸(しだいに立ち上がっていく) | 逓増 |
③ 限界効用の違いが意味するもの
ここでいう限界効用とは、所得が1単位増えた場合の効用の上昇分であり、効用曲線の接線の傾きで求めることができます。
危険回避的な人 限界効用が低所得の場合に大きく、高所得になるにつれて小さくなっています。つまり限界効用は逓減します。
危険愛好的な人 限界効用が低所得の場合に小さく、高所得になるほど大きくなっています。つまり限界効用は逓増します。
なお、経済学等の学問では通常、危険回避的な人間を前提に置きます。
④ なぜその形だと危険を避けるのか
現在の所得を として、そこから所得が1単位増えた場合と1単位減った場合を比べてみましょう。
危険回避的な人の場合 現在の所得 よりも1単位所得が増加しても、縦軸の効用はさほど上昇しません。しかし現在の所得 よりも1単位所得が減少すると、効用は大きく減少します。
得るうれしさより失う痛みのほうが大きいわけです。このような人は危険を冒して所得を上げようとするよりも、現在の所得を維持しようとするでしょう。これが危険回避的ということです。
危険愛好的な人の場合 現在の所得 よりも1単位所得が増加すると、縦軸の効用は大きく上昇します。しかし現在の所得 よりも1単位所得が減少しても、効用はさほど減少しません。
得るうれしさのほうが失う痛みより大きいので、このような人は危険を冒して所得を上げようとするでしょう。これが危険愛好的ということです。
⑤ 危険中立的
もう1つ、両者の中間として危険中立的(リスク中立的)という型もあります。効用関数が直線( のような形)である場合で、限界効用は一定です。
この人は金額の期待値だけで判断します。期待値が同じなら、確実な資産と不確実な資産のどちらを選んでも無差別です。
| 型 | 効用関数の形 | 限界効用 | 判断基準 |
|---|---|---|---|
| 危険回避的 | 上に凸( など) | 逓減 | 確実なほうを好む |
| 危険中立的 | 直線 | 一定 | 期待値だけで判断 |
| 危険愛好的 | 下に凸( など) | 逓増 | 不確実なほうを好む |
⑥ 効用関数の形から判定する
試験では効用関数が式で与えられることが多いので、形からの判定を確認しておきましょう。
指数が1より小さければ上に凸、1なら直線、1より大きければ下に凸、と覚えておけば判別できます。
| 効用 |
|---|
| 前行からの効用の増加分 |
|---|
| 100 | 10 | — |
| 225 | 15 | 5(所得125増に対して) |
| 400 | 20 | 5(所得175増に対して) |
| 625 | 25 | 5(所得225増に対して) |
同じ効用5を得るのに必要な所得の増加分が、125 → 175 → 225 とふくらんでいます。言い換えれば、所得1単位あたりの効用の増え方(限界効用)が小さくなっている、ということです。
現在の所得が225のときに、100増える場合と100減る場合を比べる
増えたときのうれしさ()より、減ったときの痛み()のほうが大きくなっています。だからこの人は変動を避けたがるわけです。
ケース2: 危険愛好的な人()
| 所得 | 効用 | 前行からの効用の増加分 |
|---|---|---|
| 100 | 100 | — |
| 200 | 400 | 300 |
| 300 | 900 | 500 |
| 400 | 1,600 | 700 |
同じ所得100の増加に対して、効用の増加分が 300 → 500 → 700 と大きくなっています。限界効用が逓増しているわけです。
現在の所得が200のときに、100増える場合と100減る場合を比べる
増えたときのうれしさ()のほうが、減ったときの痛み()より大きくなっています。だからこの人は勝負に出たがります。
ケース3: 危険中立的な人()
| 所得 | 効用 | 効用の増加分 |
|---|---|---|
| 100 | 100 | — |
| 200 | 200 | 100 |
| 300 | 300 | 100 |
効用の増え方が一定です。この人にとっては、効用の大小と金額の大小がそのまま一致するので、期待値だけを見て判断すればよいことになります。
ステップ: グラフの形を確かめる
3つのケースを同じグラフに描くと、次のようになります。
第1章で費用曲線や生産関数の形を「上に凸か下に凸か」で読んだのと同じ作業です。接線の傾きがどう変化するかを追えば、必ず判別できます。
資産B 1年後には確実に(100%)資産額が250となる。
資産額の期待値
② 期待値とは
期待値とは、ある試行を行ったとき、その結果として得られる数値の平均値のことです。「とる可能性のある値 × その確率」の和で求められます。
どちらの資産も1年後の資産額の期待値は250です。
③ 多くの人は確実なほうを選ぶ
A か B かの選択に直面した場合、多くの人(リスク回避型)は B を選択するでしょう。つまり不確実性を回避するように行動します。
しかも、仮に B の資産額が225であったとしても B が選ばれることが多いでしょう。期待値で25も損をするのに、確実であることを優先するわけです。
期待値だけで判断するのであれば、250と250なら無差別、250と225なら必ず A を選ぶはずです。現実の行動がそうならないのはなぜでしょうか。ここに期待効用仮説の出番があります。
④ 確実性等価の考え方(まずはイメージ)
一般に、確実に得られうる値は、不確実な変数の期待値より小さくてもよいと評価されます。厳密な定義は次のテーマで扱うとして、まずはこの確実に得られうる値のことを確実性等価というと考えておけばよいでしょう。
この例の場合、資産 A の確実性等価は250より小さい値となります。不確実な250よりも、250を下回っても確実に得られる資産を選択する、ということです。
⑤ リスク・プレミアム
このことを「リスク回避者は確実に得られる価値に対して正のプレミアム(割増金)を払う」と言い換えることができます。このプレミアムをリスク・プレミアムといいます。
この例の場合、資産 A と同等に評価される確実な資産額が仮に225だとしたら、期待値の250との差である25がリスク・プレミアムです。
つまりリスク回避者は、リスクが回避されるのであれば期待値が25下がってもよいと考えるため、リスク・プレミアムをリスク・ディスカウントという場合もあります。
「割増金」と「値引き」という正反対の言葉が同じものを指しているのは、どちらから見るかの違いです。
⑥ 金額ではなく効用で判断する
期待効用仮説の要点は、人は金額の期待値ではなく、効用の期待値(期待効用)で判断するという点にあります。
危険回避的な人の効用関数は上に凸でした。上に凸の曲線では、「平均をとってから効用を計算する」より「効用を計算してから平均をとる」ほうが小さくなります。
上に凸の曲線では、必ず前者のほうが大きくなります。これが「確実なほうがうれしい」ということの数学的な中身です。
⑦ 保険が成り立つ理由
この考え方は、保険という商売が成り立つ理由も説明します。
保険に入る人は、保険料という確実な支出と引き換えに、大きな損失の可能性を取り除きます。保険料には保険会社の利益や経費が上乗せされているので、期待値だけを見れば加入者は損をしています。
それでも加入するのは、危険回避的だからです。期待値の目減り(リスク・ディスカウント)を受け入れてでも、確実性を買っているわけです。
診断士としても、事業のリスク管理を助言する場面でこの考え方は使えます。「期待値では損だが、事業継続の確実性を買う」という判断の根拠になるからです。
具体例
資産 A と資産 B の選択を、危険回避的な人と危険愛好的な人で比べてみましょう。
設定
どちらも期待値は250です。
ケース1: 危険回避的な人()
ステップ1: 資産 A の期待効用を求める
ステップ2: 資産 B の効用を求める
ステップ3: 比べる
なので、資産 B を選びます。確実なほうが効用が高い、ということです。
ステップ4: どこまでなら B を選ぶか
B の資産額を下げていって、A と同じ効用になる金額を求めてみましょう。
つまり B が225まで下がっても、A と同じ効用です。225を上回っていれば B を選びます。この225が確実性等価であり、 がリスク・プレミアムです。
ケース2: 危険愛好的な人()
ステップ1: 資産 A の期待効用を求める
ステップ2: 資産 B の効用を求める
ステップ3: 比べる
なので、資産 A を選びます。同じ期待値なら、変動があるほうを好むわけです。
ステップ4: 確実性等価を求める
確実性等価は約291.5で、期待値250を上回っています。リスク・プレミアムは で負の値です。
危険愛好的な人にとっては、不確実であること自体に価値があるので、確実な資産で同じ満足を得るには期待値以上の金額が必要になります。
ケース3: 危険中立的な人()
同じなのでどちらでも無差別です。確実性等価は250で期待値と一致し、リスク・プレミアムはゼロになります。
まとめ
| 型 | 確実性等価 | リスク・プレミアム | 選ぶ資産 |
|---|---|---|---|
| 危険回避的 | 225(期待値未満) | (正) | B(確実) |
| 危険中立的 | 250(期待値と同じ) | 0 | 無差別 |
| 危険愛好的 | 291.5(期待値超) |
リスク・プレミアムの符号が、そのままリスクへの態度を表していることがわかります。正なら回避的、ゼロなら中立的、負なら愛好的です。
試験のポイント
を満たす が確実性等価です。
② 具体例で確認する
ある投資家の効用関数が ( = 所得)で表されるとします。この投資家は確率50%で100の、確率50%で400の所得を得るという不確実性に直面しているとします。
期待効用
確実性等価
より となります。
つまり、不確実な投資(50%で100、50%で400)と、確実に225得られる投資は、どちらも効用水準が15で同じとなるということです。
③ リスク・プレミアムの定義
一方、リスク・プレミアム(リスク・ディスカウント額)は、「不確実性を伴う投資の資産額の期待値と確実性等価との差」と定義されます。
リスク・プレミアム = 不確実性を伴う投資の資産額の期待値 − 確実性等価
先ほどの例では、不確実性を伴う投資の資産額の期待値は
であり、確実性等価は225であるため、リスク・プレミアムは
となります。
④ 解法の手順
計算問題は次の4ステップで必ず解けます。手順を体に入れておきましょう。
問題例 ある投資家の効用関数が ( = 所得)と表されるとする。この投資家は確率50%で100の、確率50%で400の所得を得るという不確実性に直面している。この場合の確実性等価およびリスク・プレミアムを求めよ。
| 手順 | 作業 | 計算 |
|---|---|---|
| ① | 所得の期待値を求める | |
| ② | 期待効用(効用の期待値)を求める | |
| ③ | 確実性等価を求める | の に②の15を代入。 |
| ④ | リスク・プレミアムを求める | ①の250 − ③の225 = 25 |
⑤ 手順で気をつける点
①と②を取り違えない ①は金額の平均、②は効用の平均です。まず所得に確率を掛けるのか、効用に確率を掛けるのかが違います。この2つを混ぜてしまうのが最も多い誤りです。
③は②の逆算 効用関数の に期待効用の値を代入して、 について解きます。 なら両辺を2乗、 なら平方根をとる、という操作になります。
④は①から③を引く 「期待値 − 確実性等価」の順序です。逆にすると符号が反対になります。
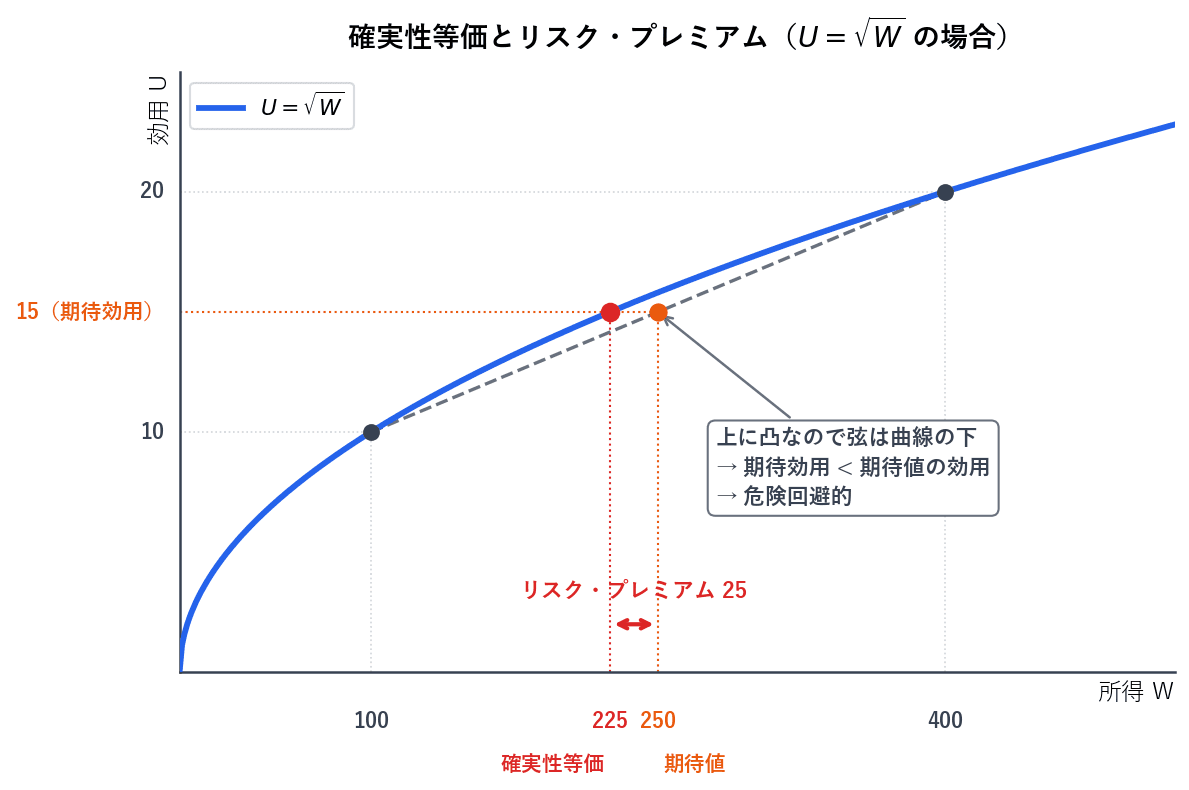
⑥ グラフで確かめる
効用関数 のグラフを思い浮かべてください。横軸が所得、縦軸が効用です。
| 位置 | 意味 |
|---|---|
| 所得100の点(効用10) | 悪いほうの結果 |
| 所得400の点(効用20) | よいほうの結果 |
| 2点を結んだ直線の中点(効用15) | 期待効用。横軸の位置は期待値250 |
| 曲線上で効用15の点(所得225) | 確実性等価 |
| 225と250の横の差 | リスク・プレミアム |
曲線が上に凸であるため、2点を結んだ直線(弦)は必ず曲線より下にきます。その結果、効用15を実現する所得は、期待値250より左(小さい側)に来ます。この横のずれがリスク・プレミアムの正体です。
曲線の曲がり方が強いほど、弦と曲線の離れ方も大きくなり、リスク・プレミアムも大きくなります。つまり危険回避の度合いが強いほどリスク・プレミアムは大きくなるということです。
⑦ 効用関数が別の形の場合
以外の形でも、手順はまったく同じです。
の場合 ③では から と逆算します。
の場合(危険中立的) ②の期待効用は①の期待値と一致し、③の確実性等価も同じ値になります。したがって④のリスク・プレミアムはゼロです。
の場合(危険愛好的) ③では平方根をとります。確実性等価は期待値を上回るので、④のリスク・プレミアムは負の値になります。
どの形でも「期待効用を求めて、それを実現する確実な金額に戻す」という流れは変わりません。
具体例
別の数値で、4ステップの手順を練習してみましょう。
問題 ある投資家の効用関数が と表される。この投資家は、確率25%で400、確率75%で1,600の所得を得るという不確実性に直面している。確実性等価とリスク・プレミアムを求めよ。
ステップ1: 所得の期待値を求める
ステップ2: 期待効用を求める
まず各状態の効用を計算します。
これに確率を掛けて足します。
ステップ3: 確実性等価を求める
の に35を代入します。
確実性等価は1,225です。
ステップ4: リスク・プレミアムを求める
答え 確実性等価 1,225、リスク・プレミアム 75
ステップ5: 意味を確認する
この投資家は、「25%で400・75%で1,600」という不確実な投資と、「確実に1,225」を同じ価値だと評価しています。期待値は1,300ですから、確実であることに75だけの価値を認めていることになります。
言い換えれば、この不確実性を取り除いてくれるサービス(保険のようなもの)に、75までなら支払ってもよい、ということです。
ステップ6: よくある誤りを確認する
誤り1: 期待値の効用を期待効用と取り違える
を期待効用としてしまう誤りです。正しい期待効用は35です。
となっているのは偶然ではありません。上に凸の効用関数では必ず「期待値の効用 > 期待効用」になります。この不等号が成り立つこと自体が、危険回避的であることの証です。
誤り2: 確実性等価とリスク・プレミアムを逆に引く
としてしまう誤りです。定義は「期待値 − 確実性等価」なので、危険回避的な人では正の値になります。
誤り3: 確率を掛け忘れる
ステップ7: 効用関数を変えて確かめる
同じ不確実性に、危険中立的な投資家()が直面した場合はどうなるでしょうか。
期待値と確実性等価が一致し、リスク・プレミアムはゼロになりました。危険中立的な人はリスクに対価を払わない、ということが計算からも確認できます。
確実性等価とリスク・プレミアム
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| A(不確実) |
