市場の失敗と政府の役割
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
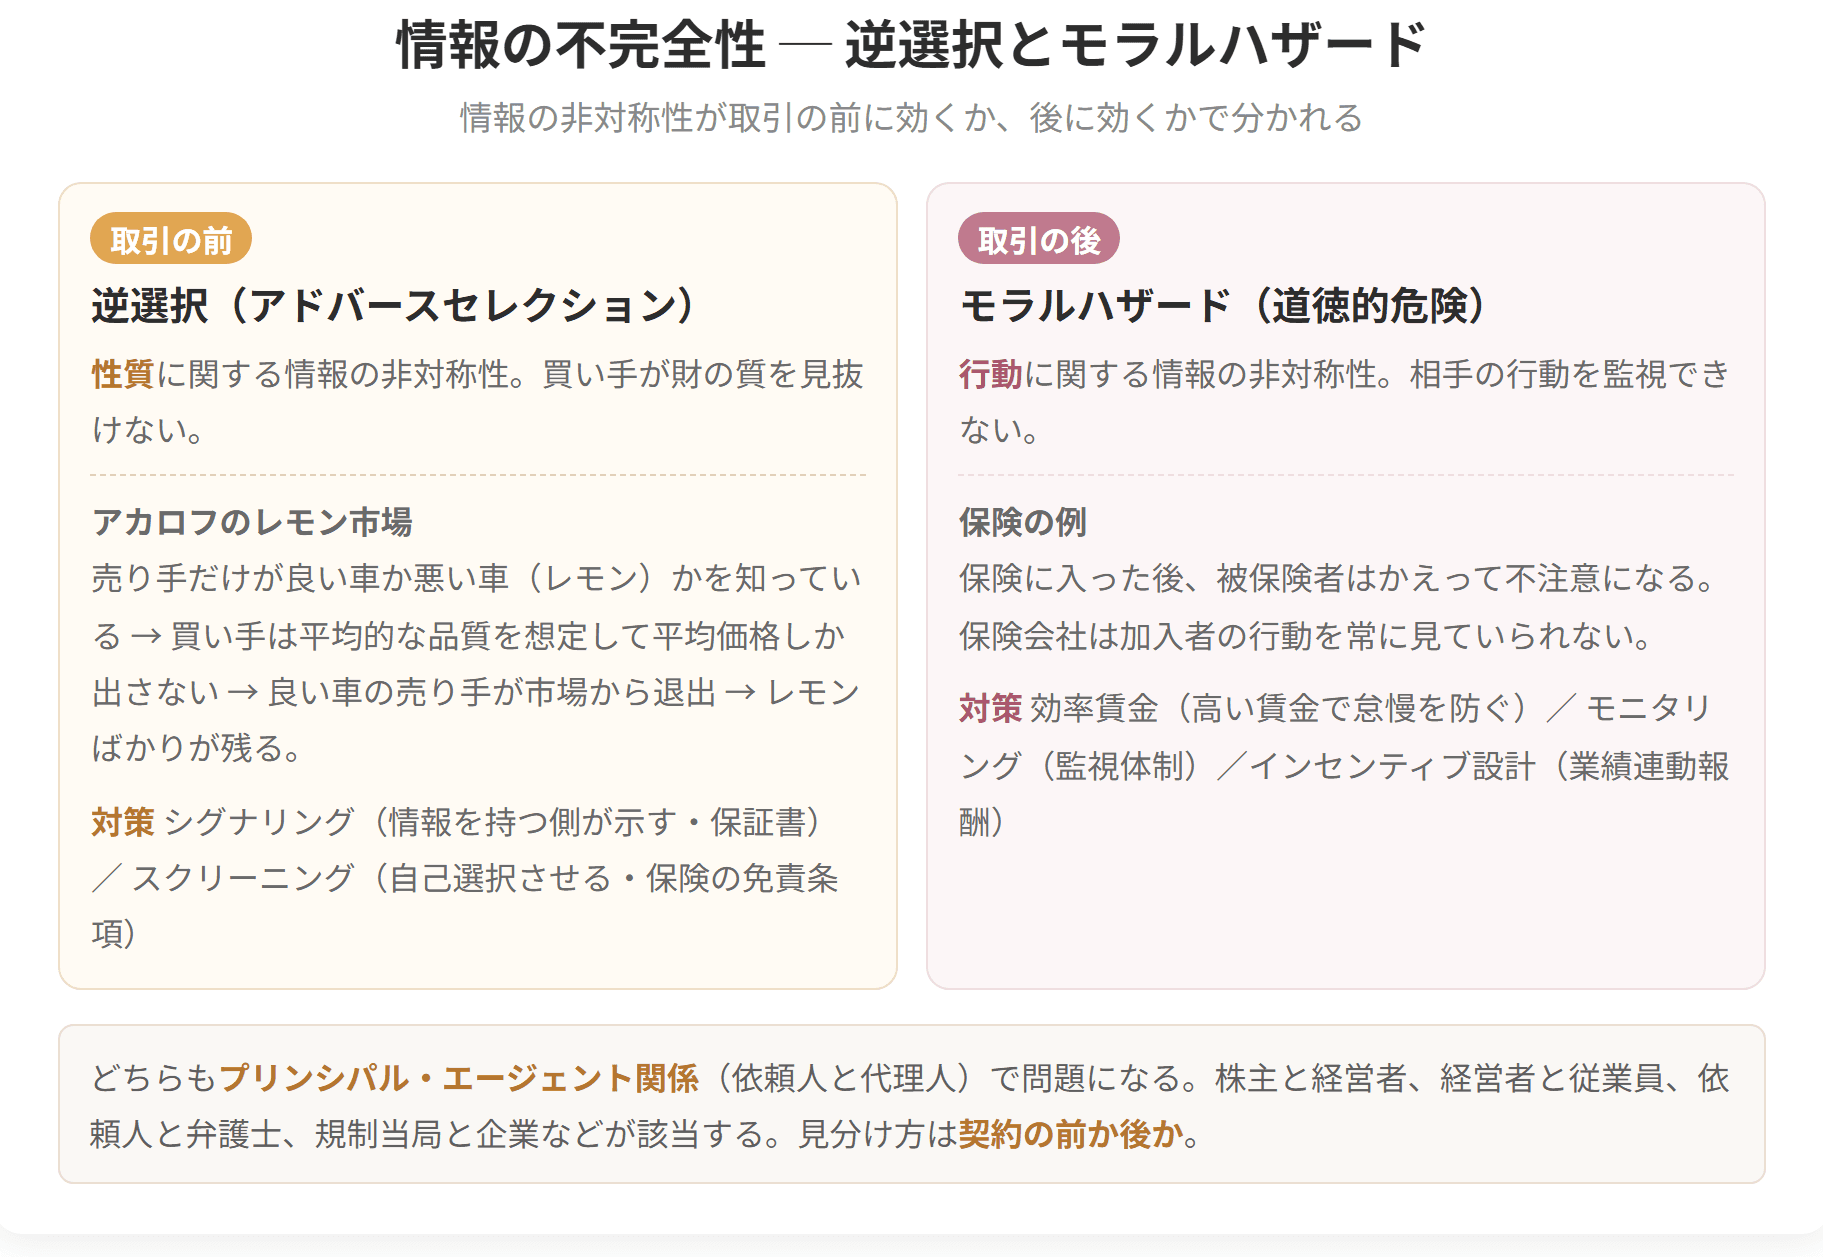
プレミアムで見る経済主体が、取引される財などに関するすべての情報をもっていない状況を、情報の不完全性が存在するといいます。情報の不完全性には、性質に関する情報の不完全性と、行動に関する情報の不完全性があります。情報の不完全性が存在する場合には、最適な資源配分が行われなくなります。中古車の状態は売り手しか知らない。保険加入者の健康状態は本人しか知らない。こうした情報の偏りが、良質な財を市場から追い出したり、契約後の行動を変えてしまったりします。この節では逆選択とモラルハザードという2つの問題を、発生の時点(契約前か契約後か)で区別しながら学びます。


簡単にいうと
情報の偏りには2種類あるよ。「性質」の情報と「行動」の情報。性質の偏りが逆選択を、行動の偏りがモラルハザードを生む。そして発生するタイミングが「契約前」か「契約後」かで区別できるんだ!
① 情報の不完全性とは
情報の不完全性とは、経済主体が、取引される財などに関するすべての情報をもっていない状況をいいます。
第1章で完全競争市場の前提として「情報の完全性」を挙げました。その前提が崩れている状況が、ここで扱う市場の失敗です。
② 代表的な2つの類型
代表的な情報の不完全性としては次の2つがあります。
| 類型 | 生じ得る問題 |
|---|---|
| 1)性質に関する情報の非対称性 | 逆選択という問題が生じ得る |
| 2)行動に関する情報の非対称性 | モラルハザードという問題が生じ得る |
③ 発生時点で区別する
この2つを区別するもっとも確実な方法は、発生する時点を見ることです。
具体例
いくつかの事例を、2つの類型に仕分けてみましょう。
ステップ1: 事例を並べる
| 事例 | 何が起きているか |
|---|---|
| A | 中古車市場に質の悪い車ばかりが出回る |
| B | 保険に入った人が不摂生な生活を送るようになる |
| C | 健康でない人ばかりが医療保険に加入する |
| D | 融資を受けた企業が、リスクの高い事業に手を出す |
| E | 経営者が株主の期待どおりに働かない |
| F | 就職活動で、能力の低い応募者ばかりが集まる |
逆選択とモラルハザード

試験のポイント

簡単にいうと
良い財が市場から消えて、悪い財ばかりが残る。これが逆選択!中古車のレモンの話が有名だよ。「なぜそうなるのか」を数値で追うと、とてもよくできた仕組みだとわかるよ。
① 性質に関する情報の非対称性
性質に関する情報の非対称性 → 一方の主体がもう一方の主体に比べ、財などの性質に関して少ない情報しかもっていないこと
② 具体例
中古車
中古車は、売り手のほうが、買い手よりその車の性質(良い車なのか、故障しがちな車なのか)について詳しいものです。よって、売り手と買い手の間に性質に関する情報の非対称性が存在します。
欠陥のある車を英語でレモンとよぶことから、質の悪いもの(欠陥品)は一般にレモンとよばれます。
保険契約
保険に加入しようとしている人の健康状態についてはその人のほうが、保険会社よりも詳しいものです。
簡単にいうと
逆選択は防げないの?いや、防ぐ方法があるんだ!情報をもっている側が自分から伝えるのがシグナリング、契約の設計で情報を引き出すのがスクリーニング。この2つを区別しよう!
① 逆選択は必ず起こるわけではない
実際に情報の非対称性はさまざまな状況下で存在しますが、必ずしも逆選択が起こるとは限りません。というのは、以下のような手段を導入することで逆選択を排除しようとしているからです。
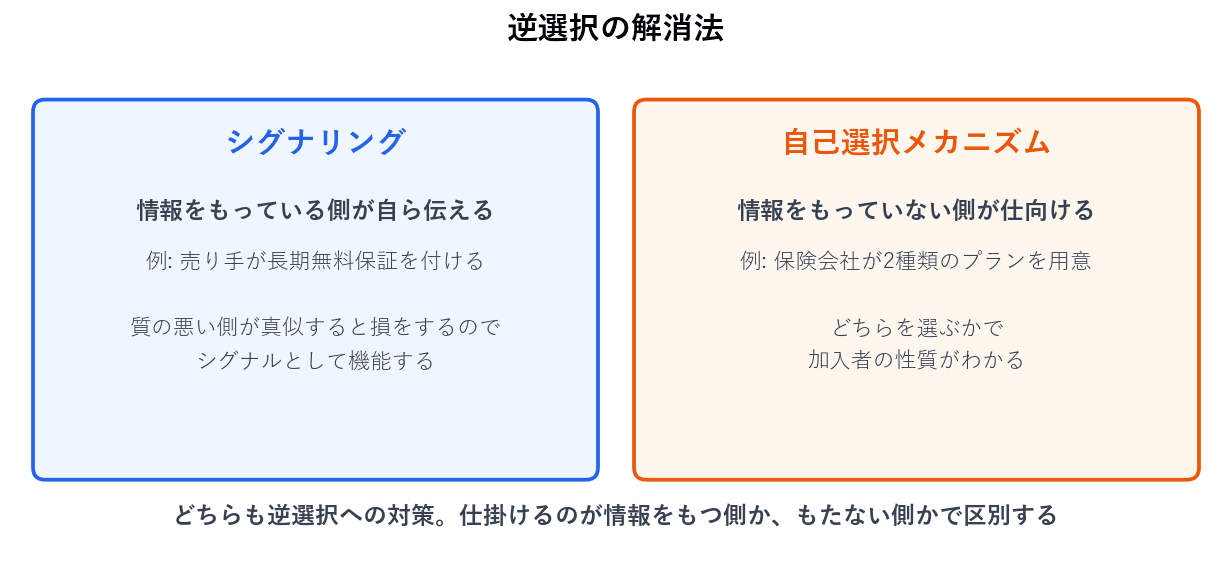
② シグナリング
シグナリングとは、情報をもっている主体が、もっていない主体に対し、自ら情報を伝えようとする(シグナルを送る)ことをいいます。
たとえば、パソコンを販売している企業を考えます。この企業は故障しにくいパソコンを生産しているのだが、パソコンの宣伝自体ではそれを消費者にうまく伝えられないとします。
このようなとき、保証というものをシグナルの役割に使うことができます。つまり、長期間の無料保証を付けることで、消費者にそのパソコンが本当に故障しにくいものだということを伝えることができます。
これがシグナルとなり得るのは、故障しやすいパソコンを販売しているなら、そんな保証を付けることはできないからです。
簡単にいうと
契約したあとで行動が変わってしまう。それがモラルハザード!保険に入ったから注意しなくなる、というのが典型例だよ。解決法は「ちゃんとやったほうが得になる契約にする」こと。インセンティブがキーワード!
① 行動に関する情報の非対称性
行動に関する情報の非対称性 → 一方の主体がもう一方の主体の行動を観察(監視)できない、あるいは観察するのが難しいために、どのような行動をとっているのか把握できないこと
② 具体例
保険会社と被保険者
被保険者は、保険に入ったことで、かえって危険な運転をしたり、不摂生な生活を送るようになるかもしれませんが、保険会社がそれを監視するのは難しいものです。
株主と経営者
株価をできるだけ高くするように働くという条件のもとで、株主が経営者と契約をしたとしても、株主には経営者が本当に契約どおり働いているのかわかりません。
③ モラルハザードの定義
このように、行動に関する情報の非対称性があるような状況では

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| モラルハザード |
|---|
| 情報の偏り | 財などの性質 | 相手の行動 |
| 発生時点 | 契約前 | 契約後 |
| 典型例 | 質の悪い中古車ばかりが出回る | 保険加入後に不注意になる |
逆選択は契約前に発生します。 取引が成立する前の段階で、どの相手と取引するかという選択がゆがみます。
モラルハザードは契約後に発生します。 契約が結ばれた後で、一方の当事者が当初予想されていたのと異なる行動をとります。
④ 用語の整理
| 用語 | 別の呼び方 |
|---|---|
| 逆選択 | アドバースセレクション |
| モラルハザード | 道徳的危険 |
| 情報の非対称性 | 情報の偏在 |
どの呼び方で出題されても対応できるようにしておきましょう。
⑤ なぜ市場の失敗になるのか
情報が完全であれば、良いものには高い価格、悪いものには低い価格がつき、市場は正しく機能します。
ところが情報が偏っていると、価格が品質を正しく反映しません。その結果
といったことが起こり、最適な資源配分が行われなくなります。
第1節で「市場の失敗に共通するのは、価格が正しい情報を伝えられないこと」と述べました。情報の不完全性は、その典型例だといえます。
⑥ 判定の手順
問題文を読んだら、次の順に確認してください。
1. 偏っているのは何の情報か → 性質なら逆選択、行動ならモラルハザード
2. いつ起きているか → 契約前なら逆選択、契約後ならモラルハザード
この2つは連動しているので、どちらか一方で判定できれば十分です。試験では「契約前か契約後か」で見るのがいちばん速く確実です。
⑦ 誤りやすい例
同じ自動車保険の話でも、契約前か契約後かで分類が変わります。この見分けが、この節の最大のポイントです。
| 事例 | 時点 | 分類 |
|---|---|---|
| A | 契約前(どの車を売りに出すか) | 逆選択 |
| B | 契約後(保険に入った後) | モラルハザード |
| C | 契約前(誰が加入するか) | 逆選択 |
| D | 契約後(融資を受けた後) | モラルハザード |
| E | 契約後(雇用契約の後) | モラルハザード |
| F | 契約前(誰が応募するか) | 逆選択 |
ステップ3: 何の情報が偏っているかでも確かめる
| 事例 | 偏っている情報 | 分類 |
|---|---|---|
| A | 車の性質(良い車か悪い車か) | 逆選択 |
| B | 加入者の行動(生活習慣) | モラルハザード |
| C | 加入者の性質(健康状態) | 逆選択 |
| D | 企業の行動(資金の使い道) | モラルハザード |
| E | 経営者の行動(努力の程度) | モラルハザード |
| F | 応募者の性質(能力) | 逆選択 |
2つの基準で判定した結果が一致しました。どちらの基準を使っても同じ答えになります。
ステップ4: 同じ保険でも両方が起こりうる
自動車保険を例に、両方の問題を並べてみましょう。
| 段階 | 起きること | 分類 |
|---|---|---|
| 契約前 | 事故を起こしやすい人ほど加入したがる | 逆選択 |
| 契約後 | 加入した人が注意深く運転しなくなる | モラルハザード |
同じ保険契約をめぐって、契約の前と後で別々の問題が生じます。この対比を押さえておけば、試験で迷いません。
ステップ5: 金融の例で確かめる
銀行融資でも同じ構造が現れます。
| 段階 | 起きること | 分類 |
|---|---|---|
| 契約前 | 金利を上げると、返済の見込みが低い企業ばかりが借りに来る | 逆選択 |
| 契約後 | 融資を受けた企業が、リスクの高い事業に資金を投じる | モラルハザード |
中小企業金融において信用保証制度や担保が使われるのは、この2つの問題に対処するためだと説明できます。
ステップ6: 判定の型をまとめる
問題文に次のような表現があれば、それぞれの手がかりになります。
| 表現 | 分類 |
|---|---|
| 「〜な人ばかりが集まる」「〜ばかりが出回る」 | 逆選択 |
| 「加入後に」「契約後に」「〜したことで、かえって」 | モラルハザード |
| 「レモン」「アドバースセレクション」 | 逆選択 |
| 「道徳的危険」「監視できない」 | モラルハザード |
このように、性質に関する情報の非対称性が存在するような場合には、逆選択(アドバースセレクション)とよばれる問題が生じ得ます。逆選択は契約前に発生します。
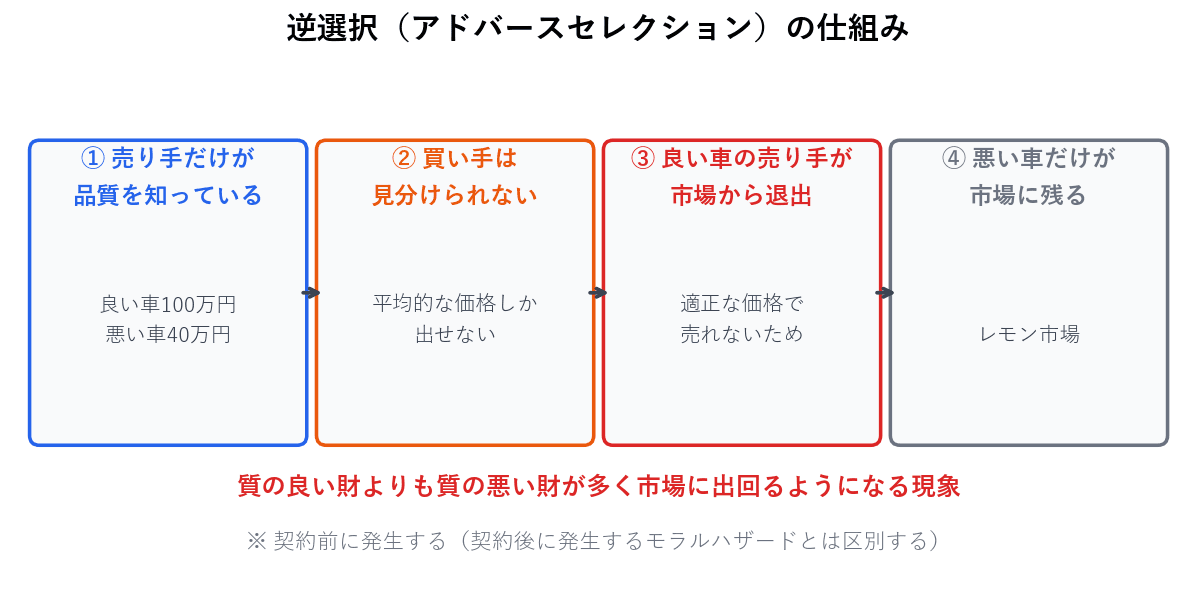
逆選択 → 質の良い財よりも質の悪い財が多く市場に出回るようになる現象
例
④ なぜ逆選択が生じるのか(中古車の売買)
まず、売り手も買い手も、良い中古車は100万円、悪い中古車は40万円の価値があると評価しているとします。ただし、売り手はどの車が良い車でどの車が悪い車かわかっているが、買い手には購入した後でないとわからないとします。
売り手はどの車が良い車でどの車が悪い車かわかっているので、良い車は100万円で、悪い車は40万円で売ろうとします。
40万円の車が売られていた場合
買い手は実際購入した後でないとその車が良い車なのか、悪い車なのかわかりませんが、買い手はこれを購入します。なぜなら、それが良い車であればお得な買い物であったことになるし、仮に悪い車であったとしても自分の評価どおりの価格だからです。
100万円の車が売られていた場合
買い手としてはこの車が良い車であれば自分の評価と一致するので問題ないですが、仮に悪い車であれば大きく損を被ることになります。よって、買い手は100万円の車を購入しなくなり、売り手は100万円の良い車を市場に供給しなくなります。
以上から
ということになり、中古車市場には、悪い中古車しか出回らなくなるのです。
⑤ なぜ逆選択が生じるのか(保険契約)
保険会社はどの人が健康な人かわかりません。よって、平均的な人を基準にして保険料を算定します。
その平均的な保険料は、健康な人から見ると割高であり、健康でない人から見ると割安となります。したがって、健康な人は契約しない一方、健康でない人はよろこんで契約しようとします。この結果、健康でない人ばかりが保険に入るということが起こりうるのです。
⑥ 「逆」選択という名前の由来
ふつうの市場では、良いものが選ばれ、悪いものは淘汰されます。ところがこの現象では、良いものが市場から消え、悪いものが残ります。選択の向きが逆になっているので「逆選択」と呼ばれるわけです。
⑦ 何が問題なのか
逆選択が起きると、次のような損失が生じます。
つまり、情報さえあれば双方が得をしたはずの取引が失われることが問題です。社会的総余剰が最大化されないという意味で、市場の失敗にあたります。
具体例
問題 次の記述の正誤を判定せよ。
「自動車の事故保険では、保険金を受領する可能性(事故の可能性)が高い人ほど、保険に加入するという逆選択が生じる。」
(平成23年度 第15問 イ)
ステップ1: 逆選択の定義を確認する
逆選択とは、質の良い財よりも質の悪い財が多く市場に出回るようになる現象であり、契約前に発生します。
ステップ2: 記述を定義に照らす
保険会社は、加入希望者の事故リスクを正確には知りません。そのため平均的なリスクを前提に保険料を設定します。
その結果、事故の可能性が高い人ばかりが加入することになります。これは加入(契約)の段階で起きる問題なので、逆選択です。
答え ○(正しい)
ステップ3: 中古車の例を数値で追う
設定を整理しましょう。
| 良い車 | 悪い車(レモン) | |
|---|---|---|
| 売り手の評価 | 100万円 | 40万円 |
| 買い手の評価 | 100万円 | 40万円 |
| 市場での割合 | 50% | 50% |
買い手が品質を見分けられない場合
買い手は、目の前の車が良い車か悪い車かわかりません。平均的な価値は
万円
では70万円で取引が成立するでしょうか。
ステップ4: 売り手の判断を追う
その結果、70万円で売りに出されるのは悪い車だけになります。
| 健康な人 | 健康でない人 | |
|---|---|---|
| 年間の医療費の期待値 | 5万円 | 25万円 |
| 加入してもよい保険料の上限 | 5万円 | 25万円 |
保険会社が見分けられないので、平均で保険料を設定します。
万円
その結果、加入者は健康でない人50人だけになります。保険会社の支払いは1人あたり25万円なので、15万円の保険料では赤字です。
逆選択の仕組み
試験のポイント
シグナリングが機能するには、質の悪い側が同じことをすると割に合わないという条件が必要です。
もし誰でも簡単に長期保証を付けられるなら、質の悪いパソコンにも保証が付いてしまい、シグナルになりません。故障しやすい製品に長期保証を付ければ修理費用がかさんで損をする。だからこそ、保証の有無が品質の信号として機能します。
「口先だけでは真似できない、費用のかかる行動」がシグナルになる、ということです。
④ シグナリングの例
| シグナル | 伝えたい情報 | 質の悪い側が真似できない理由 |
|---|---|---|
| 長期無料保証 | 製品が故障しにくい | 修理費用がかさむ |
| 学歴・資格 | 本人の能力が高い | 取得に時間と労力がかかる |
| 高額な広告 | 製品に自信がある | 質が悪ければリピートがなく回収できない |
| 自社株の保有 | 経営に自信がある | 業績が悪ければ自分が損をする |
⑤ 自己選択メカニズム(スクリーニング)
自己選択メカニズム(スクリーニング)とは、情報をもっているほうの主体が自ら情報を開示するような行動をとるように仕向ける仕組みのことをいいます。
たとえば、次のような保険を考えます。
1. 保険料は安いが医療費の一部は被保険者の自己負担とする保険
2. 保険料は高いがすべて保険がカバーするという保険
このような2種類の保険を提示すれば、健康的な人は前者を、病気がちな人は後者を選ぶ可能性が高いでしょう。よって、加入者がどちらの保険を選ぶかでその人の健康についての情報を引き出すことができます。
このように、契約をうまく設計することで、情報を明らかにするように行動させることができるのです。
⑥ シグナリングとスクリーニングの違い
2つは似ていますが、誰が仕掛けるかが違います。
| シグナリング | 自己選択メカニズム(スクリーニング) | |
|---|---|---|
| 仕掛ける側 | 情報をもっている側 | 情報をもっていない側 |
| やること | 自ら情報を伝える | 選択肢を用意して選ばせる |
| 例 | 売り手が長期保証を付ける | 保険会社が2種類の保険を用意する |
情報をもっている側が能動的に動くのがシグナリング、情報をもっていない側が仕組みを作るのがスクリーニングです。この違いで見分けてください。
⑦ その他の対策
シグナリングとスクリーニング以外にも、逆選択への対策はいくつもあります。
| 対策 | 内容 |
|---|---|
| 情報開示の義務づけ | 中古車の修復歴の表示義務、食品の原材料表示 |
| 第三者による評価 | 中古車の鑑定、格付機関、口コミサイト |
| 品質保証制度 | JIS マーク、認証制度 |
| 資格制度 | 医師免許、建築士免許 |
| 評判の蓄積 | 継続的な取引、ブランド |
いずれも「情報の偏りを小さくする」または「情報が偏っていても正しい選択ができるようにする」という方向の工夫です。
⑧ 中小企業診断士としての視点
中小企業が抱える問題の多くは、情報の非対称性として説明できます。
対策としては、シグナリング(認証取得、情報開示、保証の提供)やスクリーニングを組み合わせることになります。経営計画書の作成や財務情報の開示が重視されるのは、まさにシグナリングの一環だといえます。
具体例
シグナリングと自己選択メカニズムを、数値で確かめてみましょう。
ケース1: 中古車のシグナリング
前のテーマの設定(良い車100万円、悪い車40万円)に戻ります。
良い車の売り手が「1年間の無料保証」を付けるとしましょう。保証の費用は次のとおりです。
| 保証費用(1年間の修理費の期待値) | |
|---|---|
| 良い車 | 5万円 |
| 悪い車 | 50万円 |
良い車の売り手の判断
悪い車の売り手の判断
あれ、悪い車の売り手も保証を付けてしまいます。これではシグナルになりません。
ステップ: 保証を強くする
保証期間を3年にすると、費用は次のようになります。
| 保証費用 | |
|---|---|
| 良い車 | 15万円 |
| 悪い車 | 150万円 |
良い車: 万円 → 保証を付ける(40万円より有利)
悪い車: 万円 → 保証を付けない(40万円のほうが有利)
今度は良い車の売り手だけが保証を付けます。買い手は「3年保証が付いている車は良い車だ」と判断でき、100万円で購入します。
シグナルが機能する条件は「質の悪い側が真似すると損をする」ことだ、ということが数値で確認できました。
ケース2: 保険の自己選択メカニズム
| プラン | 保険料 | 自己負担 |
|---|---|---|
| A(安いが自己負担あり) | 8万円 | 医療費の50% |
| B(高いが全額カバー) | 20万円 | なし |
加入希望者の医療費の期待値は、健康な人が5万円、健康でない人が25万円です。
健康な人(医療費の期待値5万円)の判断
健康でない人(医療費の期待値25万円)の判断
| 選んだプラン | 保険会社が推測できること |
|---|---|
| A | この人は健康な人である可能性が高い |
| B | この人は健康でない人である可能性が高い |
保険会社は健康状態を直接知ることができませんが、どちらを選ぶかという行動を通じて情報を引き出せました。これが自己選択メカニズムです。
ステップ: 2つの手法を並べる
| シグナリング | 自己選択メカニズム | |
|---|---|---|
| 仕掛ける主体 | 情報をもつ側(売り手、加入者) | 情報をもたない側(買い手、保険会社) |
| 中古車の例 | 売り手が長期保証を付ける | 買い手が「保証あり高価格」と「保証なし低価格」を提示する |
| 保険の例 | 加入者が健康診断結果を提出する | 保険会社が2種類のプランを用意する |
同じ状況でも、どちらから仕掛けるかで呼び方が変わる、ということです。試験では「情報をもっている側が自ら動く」のがシグナリングだ、と覚えておけば判別できます。
逆選択の解消法
試験のポイント
モラルハザード → 当事者間で契約が結ばれた後の行動が観察できないため、一方の当事者が当初予想されていたのと異なる行動をとることになり、契約が想定した条件にあてはまらなくなること
例
④ なぜ起こるのか
モラルハザードが起こるのは、注意深く行動する費用を自分が負担するのに、その便益は相手が受け取るという構造があるからです。
保険の例で考えましょう。
| 注意深く運転する | 不注意に運転する | |
|---|---|---|
| 本人の負担 | 気を使う、時間がかかる | 楽である |
| 事故の損失 | 保険会社が負担 | 保険会社が負担 |
事故の損失を自分が負担しないのであれば、わざわざ気を使う理由がありません。だから行動が変わってしまいます。
⑤ モラルハザードの解消法
モラルハザードは、契約にそれを遵守させるようなインセンティブが組み込まれていないことから生じます。よって、モラルハザードを防止するには、情報量が乏しい主体の意図どおりに行動するインセンティブをもつような契約内容にすればよいことになります。
例(保険) 医療費の一部を被保険者に負担させるという契約にする。こうすれば、被保険者は健康的な生活をするインセンティブをもちます。
例(経営者と労働者) 出来高払いの契約にする。
⑥ インセンティブの設計
解消法の考え方は共通しています。望ましい行動をとったほうが自分も得をするようにする、ということです。
| 場面 | 契約の工夫 | 生まれるインセンティブ |
|---|---|---|
| 保険 | 免責額・自己負担割合を設ける | 事故を避けようとする |
| 雇用 | 出来高払い、成果連動賞与 | 努力しようとする |
| 経営 | ストックオプション | 株価を上げようとする |
| 融資 | 担保、経営者保証 | 慎重に事業を行う |
| 自動車保険 | 無事故割引(等級制度) | 安全運転をする |
いずれも「相手の行動を監視する」のではなく、「相手が自発的に望ましい行動をとるようにする」という発想です。監視が難しいからこそ、インセンティブで解決する、というわけです。
⑦ 逆選択の解消法との対比
| 逆選択 | モラルハザード | |
|---|---|---|
| 問題 | 契約前に相手を選べない | 契約後に行動を監視できない |
| 解消法 | シグナリング、自己選択メカニズム | インセンティブを組み込んだ契約 |
| ねらい | 情報を引き出す | 行動を変える |
逆選択の対策が「情報を明らかにする」方向であるのに対し、モラルハザードの対策は「行動の誘因を変える」方向です。この違いを押さえておきましょう。
⑧ 誤りやすい記述
加入の段階(契約前)の話なので逆選択です。モラルハザードなら「加入した後で運転が荒くなる」という形になります。
⑨ 金融危機との関係
「国が救済するという約束をしたことで、かえって金融機関の経営が放漫になる」という例は、too big to fail(大きすぎて潰せない)の問題として知られています。
破綻しても国が救済してくれるとわかっていれば、金融機関は大きなリスクを取るようになります。うまくいけば利益は自分のもの、失敗しても損失は国が肩代わりするからです。
金融規制において自己資本比率規制などが設けられているのは、このモラルハザードを抑えるためだと説明されます。
具体例
問題 次の記述の正誤を判定せよ。
「事故を起こしそうなドライバーほど、自動車保険に加入しようとするというモラルハザードが生じる。」
ステップ1: いつの話かを確認する
「加入しようとする」のは契約前の段階です。モラルハザードは契約後に発生する問題なので、時点が合いません。
ステップ2: 何の情報が偏っているかを確認する
事故を起こしやすいかどうかは、そのドライバーの性質に関する情報です。行動に関する情報ではありません。
ステップ3: 正しい分類を判定する
事故を起こしそうなドライバーは質の悪い財にあたり、逆選択の例です。
答え ×(誤り)
モラルハザードの例にするなら「保険に加入した後で、かえって運転が荒くなる」という形になります。
ステップ4: モラルハザードを数値で確かめる
あるドライバーについて、次の状況を考えます。
| 注意深く運転する | 不注意に運転する | |
|---|---|---|
| 事故の確率 | 5% | 20% |
| 注意にかかる労力(金額換算) | 3万円 | 0円 |
| 事故の損失 | 100万円 | 100万円 |
保険に入っていない場合
| 全額補償 | 30%自己負担 | |
|---|---|---|
| 被保険者の行動 | 不注意 | 注意深い |
| 事故の確率 | 20% | 5% |
| 保険会社の支払期待値 | 万円 |
保険会社の負担が20万円から3.5万円へ大幅に減りました。契約の設計を工夫することで、両者とも得をする状態に近づけられる、ということです。
ステップ7: 経営者と株主の例
固定給1,000万円で経営者を雇う場合を考えます。
| 努力する | 努力しない | |
|---|---|---|
| 経営者の労力(金額換算) | 300万円 | 0円 |
| 企業価値の増加 | 5,000万円 | 1,000万円 |
| 経営者の報酬 | 1,000万円 | 1,000万円 |
| 経営者の差引 | 700万円 | 1,000万円 |
固定給では、努力しないほうが経営者にとって有利です。
ステップ8: 業績連動報酬にする
報酬を「500万円 + 企業価値増加分の15%」に変えてみましょう。
| 努力する | 努力しない | |
|---|---|---|
| 報酬 | 万円 |
今度は努力するほうが有利になりました。株主にとっても、企業価値が5,000万円増えて報酬1,250万円を払うほうが、1,000万円しか増えずに650万円払うより有利です。
インセンティブを組み込んだ契約にすれば、監視しなくても望ましい行動が引き出せる。これがモラルハザードの解消法の中身です。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
買い手も学習します。「70万円で売られている車は悪い車ばかりだ」と気づけば、70万円では買わなくなります。
すると価格は40万円まで下がり、市場には悪い車だけが残ります。
ステップ6: 失われた取引を確認する
情報が完全であれば、良い車は100万円で取引され、売り手も買い手も満足したはずです。
本来なら成立したはずの取引が成立しなかった。これが逆選択による社会的な損失です。
ステップ7: 保険の例を数値で追う
100人の加入希望者がいて、健康な人が50人、健康でない人が50人だとします。
ステップ8: 現実の対応
現実の保険には、この問題への対策が組み込まれています。
日本の公的医療保険が強制加入になっているのは、逆選択を防ぐためだと説明されます。
ステップ: 情報が引き出されたことを確認する
全額補償の保険に入っている場合
事故の損失は保険会社が負担するので、本人の負担は労力だけです。
→ 不注意に運転するほうが有利になってしまいます。
保険に入ったことで行動が変わりました。これがモラルハザードです。
ステップ5: 自己負担を導入する
保険の設計を変えて、事故の損失のうち30%を自己負担とします。
→ 注意深く運転するほうが有利に戻りました。
自己負担を設けることで、被保険者に注意深く行動するインセンティブが生まれたわけです。
ステップ6: 保険会社にとっての効果
保険会社の支払いも見てみましょう。
| 労力 | 300万円 | 0円 |
| 差引 | 950万円 | 650万円 |
