消費、投資、金融政策に関する理論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第7章では、ケインズの投資の限界効率理論を用いて、投資水準の決定について学習しました。この節では、限界効率理論以外の投資に関する理論を学習します。
なお、ここでいう投資とは金融投資ではなく、設備・工場などの物的投資を指します。株や債券を買うことは、マクロ経済学でいう投資には含まれません。
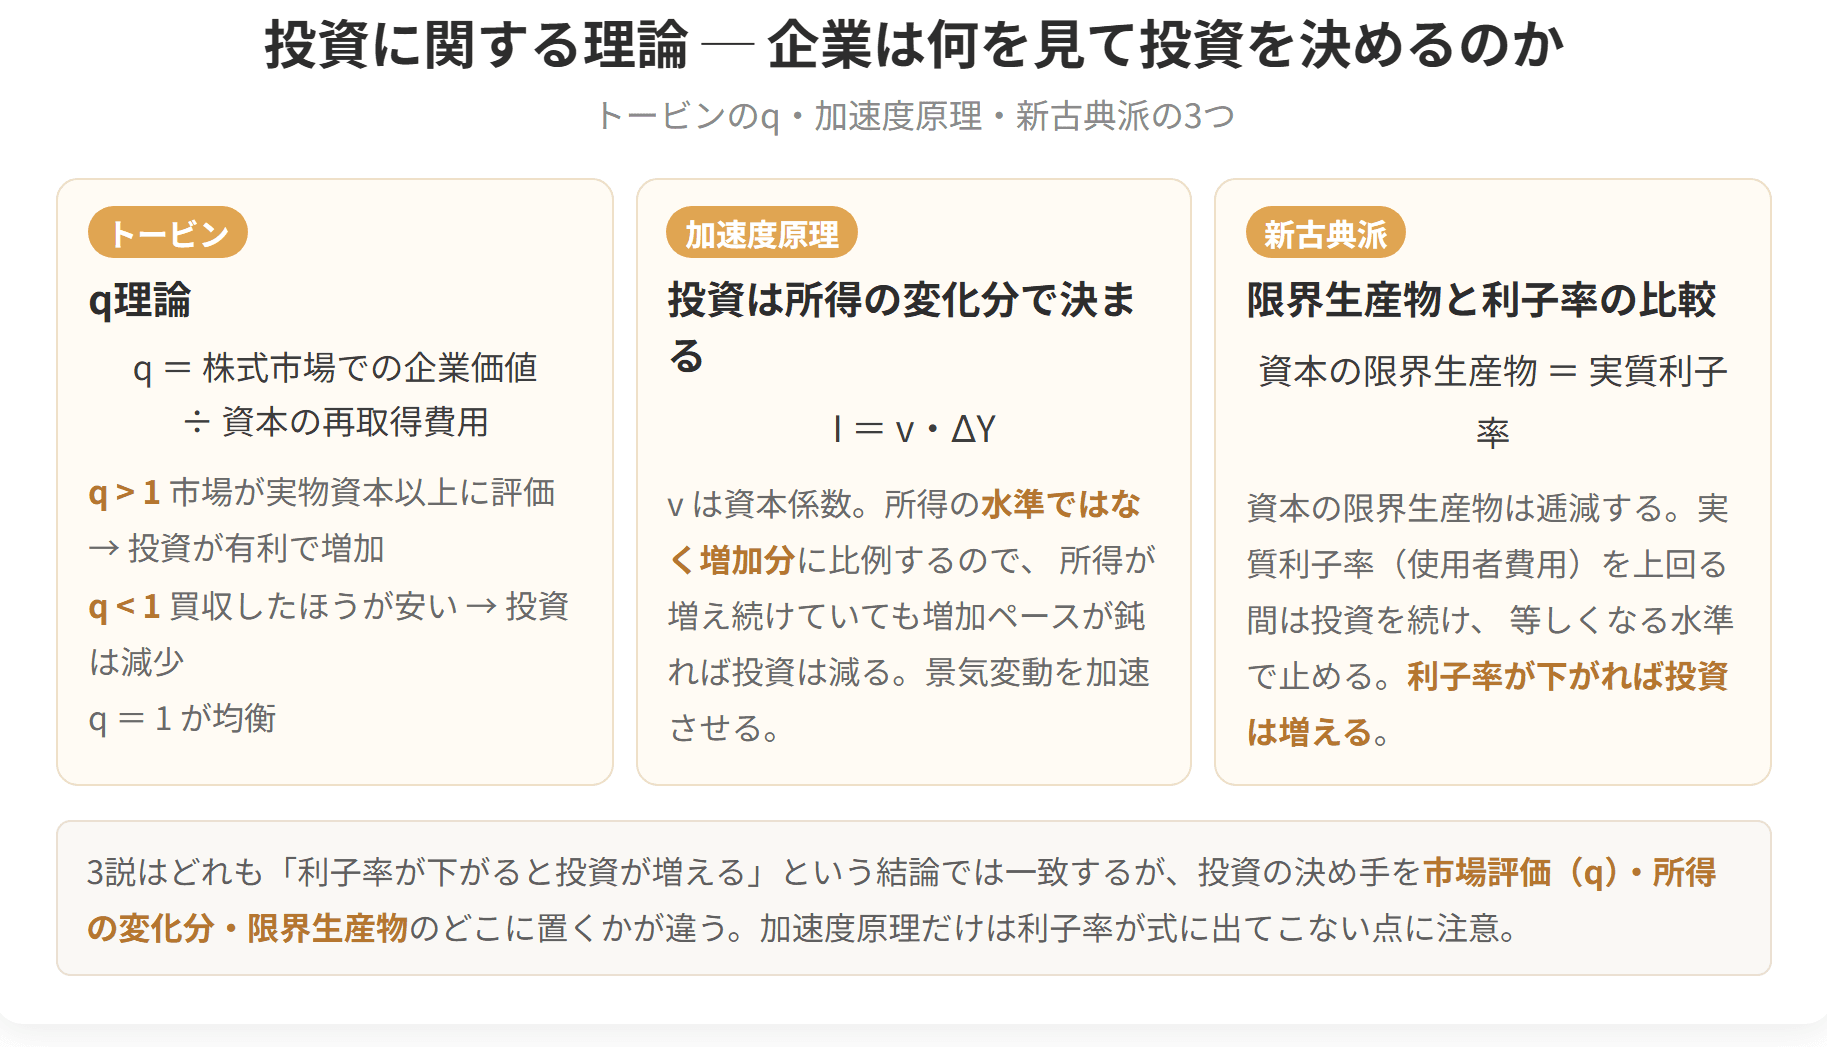
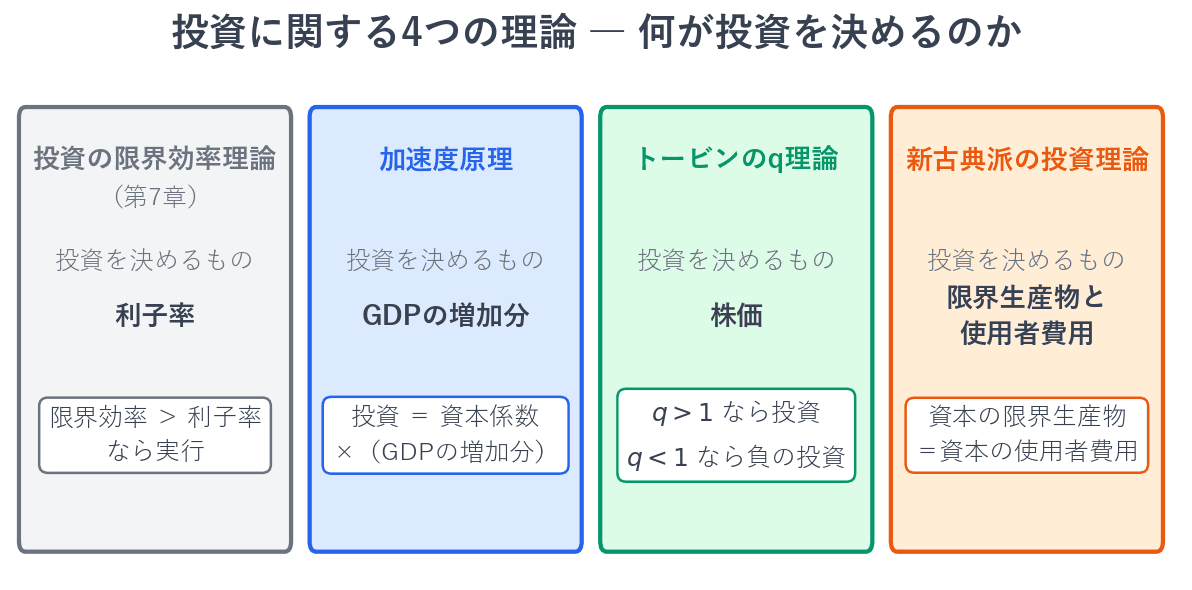
扱うのは3つです。加速度原理(GDPの増加分に比例する)、トービンのq理論(株価が投資を決める)、新古典派の投資理論(限界生産物と使用者費用を比べる)。
令和7年第8問で加速度原理が、平成22年第4問でトービンのqが問われています。3つとも「何と何を比べて投資を決めるのか」がはっきりしているので、そこを軸に整理していきましょう。


簡単にいうと
生産を増やすには機械が要る。だから投資はGDPの「増加分」に比例するの。水準じゃなくて増加分、というのがポイント!
① 基本の考え方
加速度原理では、「投資(資本ストックの変化)は、GDPの増加分に比例する」と考えます。
GDPの増加分とは生産量の増加分を意味します。
生産量を増加させるためには新たな機械設備が必要となるので、投資を行います。
生産量(GDP)の増加分が大きければ、たくさんの機械設備が必要になるので、
投資もそれに比例して大きく増加すると考えます。
GDPの水準ではなく、GDPの増加分に比例するという点が要です。
② 2つの仮定
加速度原理では、次の2つが仮定されます。
1. 資本係数一定
2. 資本ストックの調整速度は1
③ 資本係数一定
資本係数とは、資本とGDP(生産量)の比率であり、
GDP(生産量)1単位に必要な資本ストックの量を表します。
加速度原理は資本係数が一定という仮定をおきます。
具体例
加速度原理を、数値で確かめましょう。
設定: 資本係数 (GDP1単位あたり資本ストックが4単位必要)
GDPの推移と投資
| 期 | GDP | GDPの増加分 | 必要な資本ストック | 今期の投資 |
|---|---|---|---|---|
| 1期 | 200 | ― | 800 | ― |
投資に関する理論の比較
投資に関する4つの理論

試験のポイント

簡単にいうと
株式市場が評価する企業の値段と、設備を買い直す費用を比べるの。前者が大きければ(q>1)投資する、というシンプルな話だよ!
① 基本の考え方
トービンのq理論では、株価が投資に影響を与えると考え、次の2つの側面に焦点をあてます。
1. 株式の時価総額(株価 × 発行済株式総数)
2. 現存の機械設備等の買換費用
正確な導出方法は少々難解なため、ここではトービンのq理論から導き出される結論だけを示します。
② トービンのqの求め方
簡単にいうと
設備をあと1台増やしたら、いくら儲かって、いくらかかるか。この2つが等しくなるところまで投資するよ!
① 基本の考え方
新古典派の投資理論は、投資は企業の利潤最大化行動によって決定されると考えるものです。
資本ストックを増加させた際の収入と費用のどちらが大きいかによって、
望ましい資本ストックの水準を決定します。
② 資本の限界生産物は逓減する
資本の限界生産物とは、資本ストックを1単位増加させたときの生産量の増加分を表しますが、
新古典派の投資理論では、資本の限界生産物逓減を前提とおきます。
生産関数は、資本ストックの量と生産量との関係を示しています。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
たとえば、1単位の生産を行うのに5単位の資本ストックが必要なら、
10単位の生産を行うのに50単位の資本ストックが必要になると考えます。
④ 資本ストックの調整速度は1
資本ストックの調整速度とは、**望ましい資本ストックへの調整のうち、
各期の設備投資によって実際に調整される比率**です。
**資本ストックの調整速度が1であるとは、
必要とされる資本ストックへの調整が1期間の設備投資によって完全に達成される**
ということを意味します。
たとえば、ある期において機械設備を10台追加で必要とするところ、
実際には8台しか増やせなかった場合、望ましい資本ストックの80%しか調整されなかったこととなり、
このときの資本ストックの調整速度は0.8ということになります。
加速度原理では、これが1(=100%調整される)と仮定されます。
⑤ 今期の投資を求める式
たとえば、資本 、前期GDP であれば、
となります。
1単位の生産を行うのに5台の機械(5単位の資本ストック)が必要になるというイメージです。
資本係数を一定とした場合、仮に今期GDP300を実現するためには、
資本は 必要になる(新たに500の投資をする必要がある)と考えます。
式にすると、
| 部分 | 意味 |
|---|---|
| 資本係数 | 産出量1単位あたり必要な資本ストック |
| (今期のGDP − 前期のGDP) | GDPの増加分 |
⑥ 「加速度」という名前の理由
GDPが増え続けていても、増え方が鈍ると、投資は減ります。
たとえば、GDPが100 → 120 → 130と増えたとします。
GDPは増え続けているのに、投資は半分に減りました。
このように、投資はGDPの水準ではなく変化の勢い(加速度)に反応するため、
投資は景気に対して非常に振れが大きくなります。
第7章で「投資は金額としては小さいが変動が大きい」と述べたことの、
1つの説明になっています。
| 2期 |
| 250 |
| +50 |
| 1,000 |
| 3期 | 280 | +30 | 1,120 |
| 4期 | 290 | +10 | 1,160 |
| 5期 | 290 | 0 | 1,160 |
| 6期 | 270 | −20 | 1,080 |
読み取れること
(1) GDPは増え続けているのに、投資は減り続けている(2〜4期)
GDPは250 → 280 → 290と増えています。
しかし増え方が50 → 30 → 10と鈍っているので、投資は200 → 120 → 40と大きく減りました。
景気は「良い」のに設備投資は落ち込む、という現象がこれで説明できます。
(2) GDPが横ばいなら投資はゼロ(5期)
増加分がゼロなので、新たな資本ストックは必要ありません。投資もゼロです。
(実際には減耗した設備の更新投資が必要ですが、
加速度原理の単純なモデルでは考えません。)
(3) GDPが減ると投資はマイナス(6期)
資本ストックが過剰になるので、理論上は負の投資になります。
現実には設備を減らす(除却する)という形になります。
計算問題の形で(令和7年第8問に近い形)
問: 資本係数が5の経済において、
前期のGDPが400、今期のGDPが460であった。加速度原理によれば、今期の投資はいくらか。
解答
資本係数を求める問題
問: 資本ストックが2,000、GDPが400のとき、資本係数はいくらか。
解答
調整速度を求める問題
問: ある期に機械設備を25台追加する必要があったが、
実際には20台しか増やせなかった。資本ストックの調整速度はいくらか。
解答
よくある誤り
誤り1: GDPの水準に資本係数を掛けてしまう
これは「今期必要な資本ストックの総額」であって、投資ではありません。
投資は増加分なので、前期の資本ストック との差、
つまり300です。
誤り2: 増加分を取り違える
前期と今期を逆にして としてしまう誤りです。
今期 − 前期の順序を固定して覚えてください。
加速度原理の限界
加速度原理は単純で分かりやすい反面、次のような弱点があります。
(技術が進歩すれば、同じ生産に必要な資本は減ります)
(設備は1期で用意できるとは限りません)
(第7章の投資の限界効率理論とは対照的です)
これらを補うために、調整速度を1未満とするストック調整原理や、
次のテーマで扱うトービンのq理論などが提唱されました。
(※分子の「企業の市場価値」は、「株式の時価総額+負債の総額」で表されることもあります。)
③ 分子と分母の意味
分子「企業の市場価値」には、今後その企業が得られる利益の大きさが反映されています。
たとえば、株価が高く株価総額が大きい企業は、
将来多くの利益を生み出すことが期待されているということになります。
したがって、分子は利益、分母は費用のイメージでとらえることができます。
分母「現存の資本ストックを買い換える費用総額」は、
企業が保有している設備、土地などの資本ストックを、
すべて市場価格で新たに買い換えるとしたときにかかる費用です。
再取得費用ともよばれます。
④ 投資の判断基準
トービンのqが1より大きいか否かで投資が行われるかどうかが決定されます。
| 条件 | 判断 |
|---|---|
| トービンの | 投資が行われる |
| トービンの | 負の投資(資本ストックの減少) |
⑤ 直感的な理解
ということは、
その企業の設備を買い直すのにかかる費用よりも、市場がその企業を高く評価している
ということです。
言い換えると、設備を買い足せば、その費用以上に企業価値が上がるということなので、
投資をしたほうが得になります。
逆に なら、
設備を買い直す費用より市場評価が低いということです。
設備を増やしても企業価値がそれ以上には上がらないので、投資はしません。
むしろ設備を減らしたほうがよい、という判断になります。
⑥ 第7章の投資の限界効率理論との対比
| 投資の限界効率理論(第7章) | トービンのq理論 | |
|---|---|---|
| 何と何を比べるか | 投資の限界効率と利子率 | 企業の市場価値と再取得費用 |
| 判断基準 | 限界効率 > 利子率 なら実行 | なら実行 |
| 決め手 | 利子率 | 株価 |
| 情報源 | 企業内部の見積もり | 株式市場の評価 |
どちらも「得られるものが、かかる費用を上回れば実行する」という同じ発想です。
比べる対象が違うだけです。
⑦ 株価が投資を動かすという含意
トービンのq理論の面白いところは、
株価が上がれば投資が増えるという経路を示している点です。
金融緩和で株価が上がれば、qが1を超える企業が増え、設備投資が増えます。
金融政策が実体経済に効く経路として、
利子率を通じた経路のほかに株価を通じた経路があることを示しています。
具体例
トービンのqを、数値で計算してみましょう。
例題1: 基本の計算
ある企業の株価が2,000円、発行済株式総数が500万株です。
この企業の資本ストックをすべて市場価格で買い換えると80億円かかります。
トービンのqはいくらでしょうか。
株式の時価総額
トービンのq
なので、投資が行われると判断できます。
例題2: 負債を含める場合
分子を「株式の時価総額+負債の総額」とする場合もあります。
同じ企業に負債が20億円あるとすると、
やはり なので、投資が行われます。
例題3: 株価が下がった場合
株価が2,000円から1,200円に下がったとします。
なので、負の投資(資本ストックの減少)となります。
株価が下がっただけで、投資の判断が逆転しました。
これが「株価が投資に影響を与える」ということの中身です。
設例(平成22年第4問 d)
問: 次の記述の正誤を判定せよ。
「トービンのq理論では、株価総額と負債総額の合計である企業価値が、
現存の資本ストックを再び購入するために必要とされる資本の再取得費用を上回るほど、
設備投資が実行されると考える。」
解答: ○(正しい)
分子が「株価総額+負債総額」、分母が「資本の再取得費用」で、
分子が分母を上回る()ほど設備投資が実行される。
すべて定義どおりです。
よくある誤りの選択肢
分母は資本の再取得費用、分子が株式の時価総額です。
利子率で決まると考えるのは投資の限界効率理論(第7章)です。
トービンのq理論では株価が決め手になります。
分子と分母を取り違えない
「市場が高く評価している(分子が大きい)なら投資する」と考えれば、
どちらが分子か迷いません。
は「評価 > 費用」なので投資する、という素直な話です。
現実の経済とのつながり
日本の1980年代後半のバブル期には、株価も地価も大きく上がりました。
トービンのqで考えると、株価の上昇は分子を大きくし、qを1より大きくします。
その結果、企業は積極的に設備投資を行いました。
そしてバブル崩壊後、株価が下落するとqが1を下回り、
設備投資が長く落ち込むことになりました。
理論が現実をうまく説明している例として、覚えておくとよいでしょう。
試験のポイント
他の投入物(労働力など)を一定とすると、
**資本ストックが増加するほど生産量も増加しますが、
資本ストックが増加するにつれて資本の限界生産物は逓減**します。
(資本の限界生産物は、生産関数の接線の傾きで示されます。)
グラフでは、資本の限界生産物は右下がりの曲線で描かれます。
③ 資本の使用者費用
資本の使用者費用(レンタルコスト)とは、
資本ストックを1単位増加させるのに必要な費用のことであり、
具体的には資金の借入れに伴う利子(利子率)などを指します。
資本の使用者費用は、資本ストックの量に関係なく一定と考えるので、
グラフでは水平な直線で描かれます。
④ 望ましい資本ストックの決定
新古典派の投資理論は、資本の限界生産物逓減を前提とした上で、
**望ましい資本ストックは、利潤最大化条件
(資本の限界生産物=資本の使用者費用)を満たす資本量と
現在の資本量の差を埋めるように投資水準が決定される**というものです。
**望ましい資本ストックの水準は、
資本の限界生産物と資本の使用者費用の交点E で決定されます。**
なお、資本の限界生産物は、生産技術の進歩などによって上昇します。
⑤ 判断の仕組み
具体的に考えてみましょう。
なので、この設備を増やせば差し引き5単位の得です。増やします。
さらに増やすと、限界生産物は逓減して12単位になったとします。
なので、まだ得です。増やします。
もう1台では限界生産物が8単位になったとします。
なので、かかる費用のほうが大きくなります。増やしません。
こうして、資本の限界生産物=資本の使用者費用となるところまで資本を増やす、
というわけです。
⑥ 3つの理論に共通する型
第7章のケインズの投資の限界効率理論、第9章の労働需要(古典派の第一公準)、
そしてこの新古典派の投資理論。
すべて同じ型をしています。
| 理論 | 比べるもの(得るもの) | 比べるもの(かかるもの) |
|---|---|---|
| 投資の限界効率理論 | 投資の限界効率 | 利子率 |
| 労働需要(第一公準) | 労働の限界生産物 | 実質賃金率 |
| 新古典派の投資理論 | 資本の限界生産物 | 資本の使用者費用 |
いずれも、「限界○○ = 費用」となるところまで実行するという利潤最大化条件です。
1つ理解すれば、残りは「何と何を比べるか」を入れ替えるだけで済みます。
⑦ 3つの投資理論の比較
| 理論 | 投資を決めるもの | 判断基準 |
|---|---|---|
| 加速度原理 | GDPの増加分 | 投資=資本係数×GDPの増加分 |
| トービンのq理論 | 株価 | なら投資 |
| 新古典派の投資理論 | 資本の限界生産物と使用者費用 | 限界生産物=使用者費用となるまで |
| (参考)投資の限界効率理論 | 利子率 | 限界効率 > 利子率 なら投資 |
何が投資を決めるのかという一点で整理すると、区別しやすくなります。
具体例
新古典派の投資理論を、数値で追ってみましょう。
設定: 資本ストックを1単位ずつ増やしたときの限界生産物
| 資本ストック | 資本の限界生産物 |
|---|---|
| 1 | 18 |
| 2 | 15 |
| 3 | 12 |
| 4 | 10 |
| 5 | 8 |
| 6 | 6 |
資本ストックが増えるほど限界生産物が小さくなっています(逓減)。
ケース1: 資本の使用者費用が12のとき
| 資本ストック | 限界生産物 | 使用者費用 | 判断 |
|---|---|---|---|
| 1 | 18 | 12 | → 増やす |
| 2 | 15 | 12 |
望ましい資本ストックは3です。
現在の資本ストックが1なら、投資は となります。
ケース2: 利子率が下がって、使用者費用が8になったとき
| 資本ストック | 限界生産物 | 使用者費用 | 判断 |
|---|---|---|---|
| 1〜4 | 18, 15, 12, 10 | 8 | すべて → 増やす |
| 5 | 8 | 8 | ちょうど境目 |
| 6 | 6 | 8 |
望ましい資本ストックは5に増えました。
現在の資本ストックが3なら、投資は です。
利子率が下がると投資が増える、という第7章と同じ結論が出ています。
ケース3: 生産技術が進歩して限界生産物が上昇したとき
技術革新で、それぞれの限界生産物が2ずつ上がったとします。
| 資本ストック | 限界生産物(改善後) | 使用者費用(12) | 判断 |
|---|---|---|---|
| 1〜4 | 20, 17, 14, 12 | 12 | 4までは |
| 5 | 10 | 12 |
望ましい資本ストックは3から4に増えました。
生産技術の進歩は資本の限界生産物を上昇させ、投資を増やすわけです。
グラフでの読み取り
この関係を図にすると、
この2本が交わる点Eで、望ましい資本ストックの水準が決まります。
図の注記にある「利子は生産量10個分の収入に相当」という説明は、
使用者費用(利子)を生産量に換算して比べている、ということです。
使用者費用の線が下がったら
利子率が下がって、水平な直線が下にずれます。
右下がりの曲線との交点は右に移動し、望ましい資本ストックが増えます。
限界生産物の曲線が上がったら
技術進歩で、右下がりの曲線が上にずれます。
水平な直線との交点はやはり右に移動し、望ましい資本ストックが増えます。
どちらの変化でも、投資が増えるという結論になります。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 3 | 12 | 12 | → ちょうど境目 |
| 4 | 10 | 12 | → 増やさない |
資本ストックを調整すると考える」→ 正しい。
逓減します。
具体的には資金の借入れに伴う利子などを指す」→ 正しい。
資本ストックの量に関係なく一定と考えるので、グラフでは水平な直線です。
用語の言い換えに注意
同じものが、いくつかの言い方で登場します。
問題文でどちらの表現が使われても対応できるようにしておいてください。
