貨幣市場とIS-LM分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る前節で、貨幣需要が取引需要と投機的需要からなり、それぞれ国民所得と利子率で決まることを確認しました。この節では、その2つを1本の貨幣需要曲線にまとめ、貨幣供給曲線と組み合わせて貨幣市場の均衡を考えます。
ここで扱う流動性のわなは、「利子率がこれ以上下がらなくなり、金融政策が効かなくなる」という状態を指します。日本経済が長く置かれてきた状況そのものであり、令和3年第8問、令和5年第11問と、くり返し問われています。
また、貨幣供給を考えるときには実質貨幣供給量 という形を使います。名目の金額ではなく、物価で割った「実際に買える量」で見るという発想で、これが第9章のAD曲線にもつながる大事な考え方です。


簡単にいうと
縦軸に利子率、横軸に貨幣需要。右下がりの線を描くよ。国民所得が増えると、線ごと右にずれるのがポイント!
貨幣需要には投機的需要と取引需要があり、
投機的需要は利子率に、取引需要は国民所得に依存します。
① 貨幣需要曲線の描き方
貨幣需要曲線は、**縦軸に利子率 、
横軸に貨幣需要(投機的需要+取引需要)

簡単にいうと
金利がこれ以上下がらないところまで来ると、みんな債券を売って現金にしちゃうの。貨幣需要曲線が水平になる特殊な状態だよ!
① どんな状況か
利子率が低下し、**すべての人がこれ以上利子率は低下しない
(債券価格は最高に達している)と考える状況**では、
このとき、貨幣の投機的需要は極めて大きくなります。
② 定義
このような状況を流動性のわなといい、貨幣需要曲線は水平に描かれます。
このとき、
簡単にいうと
同じ100万円でも、物価が2倍になったら買える量は半分。だから貨幣供給は金額ではなく、物価で割った「実質」で見るの!
① 貨幣供給は利子率に依存しない
貨幣供給は、利子率に依存せず、中央銀行の方針で決定されます。
貨幣需要は利子率で動きましたが、供給側は違います。
日本銀行が「今月はこれだけ供給する」と決めれば、
利子率がいくらであろうとその量です。
したがって、縦軸に利子率、横軸に貨幣量をとったグラフでは、
貨幣供給曲線は垂直になります。
② 実質貨幣供給量
中央銀行が実施する買いオペなどで増加するマネーサプライは名目値ですが、
貨幣供給量は実質値を用いるほうが適切

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
貨幣の投機的需要のみを考慮した場合(貨幣の取引需要は考慮しない)、
右下がりのグラフが描けます。
利子率が下がれば債券の魅力が下がり、貨幣で持ちたい人が増えるからでした。
② 国民所得が変わると曲線がシフトする
ここが大事なところです。
**仮に、利子率の水準が不変であっても(貨幣の投機的需要は不変)、
国民所得が増加すれば貨幣需要(貨幣の取引需要)は増加します。**
国民所得の変化に伴う貨幣需要(貨幣の取引需要)の変化は、
右下がりの貨幣需要曲線の左シフトまたは右シフトで表すことができます。
| 国民所得 | 貨幣需要曲線 |
|---|---|
| 増加() | 右シフト |
| 減少() | 左シフト |
③ 曲線上の移動とシフトの区別
| 何が変わったか | グラフでの表れ方 |
|---|---|
| 利子率 | 縦軸そのものなので、曲線上を移動 |
| 国民所得 | 軸にないので、曲線全体がシフト |
これは、ミクロ経済学で学んだ需要曲線とまったく同じ考え方です。
価格が変われば需要曲線上を移動し、所得が変われば需要曲線がシフトしました。
そこでの「価格」が利子率に、「所得」が国民所得に置き換わっただけです。
④ 記号の確認
| 記号 | 意味 |
|---|---|
| 貨幣需要(投機的需要+取引需要) | |
| 利子率 | |
| 国民所得 |
は Liquidity(流動性)の頭文字で、
「人々がどれだけ流動性を選好するか」を表しています。
⑤ この節の位置づけ
貨幣需要曲線が描けるようになると、
次に貨幣供給曲線を重ねて貨幣市場の均衡が求められます。
そして、国民所得が変わるたびに貨幣需要曲線がシフトし、均衡利子率が変わります。
その国民所得と均衡利子率の組合せを別の図に写したものが、次節のLM曲線です。
第7章でIS曲線を導いたときと、まったく同じ手順を踏むことになります。
具体例
貨幣需要曲線を、数値で追ってみましょう。
設定: 貨幣需要が次の式で表されるとします。
が取引需要(国民所得の増加関数)、
が投機的需要(利子率の減少関数)にあたります。
国民所得 のとき
| 利子率 | 貨幣需要 |
|---|---|
| 0.02 | 210 |
| 0.05 | 150 |
| 0.08 | 90 |
利子率が上がるほど貨幣需要が減っています。右下がりです。
国民所得が に増えたとき
| 利子率 | 貨幣需要 |
|---|---|
| 0.02 | 260 |
| 0.05 | 200 |
| 0.08 | 140 |
どの利子率でも、貨幣需要が50ずつ増えています。
グラフでいえば、曲線全体が右に50だけシフトしたということです。
国民所得が に減ったとき
| 曲線 | 国民所得 | 点 | 貨幣需要 |
|---|---|---|---|
利子率は で共通なのに、国民所得が違うから貨幣需要が違う。
これが取引需要の効果です。
引っかけへの備え
利子率は縦軸なので、曲線上を右下に移動するだけです。シフトではありません。
国民所得は軸に取られていないので、シフトになります。
移動かシフトかの見分け方
単純です。その変数が軸に取られているかどうかを確認してください。
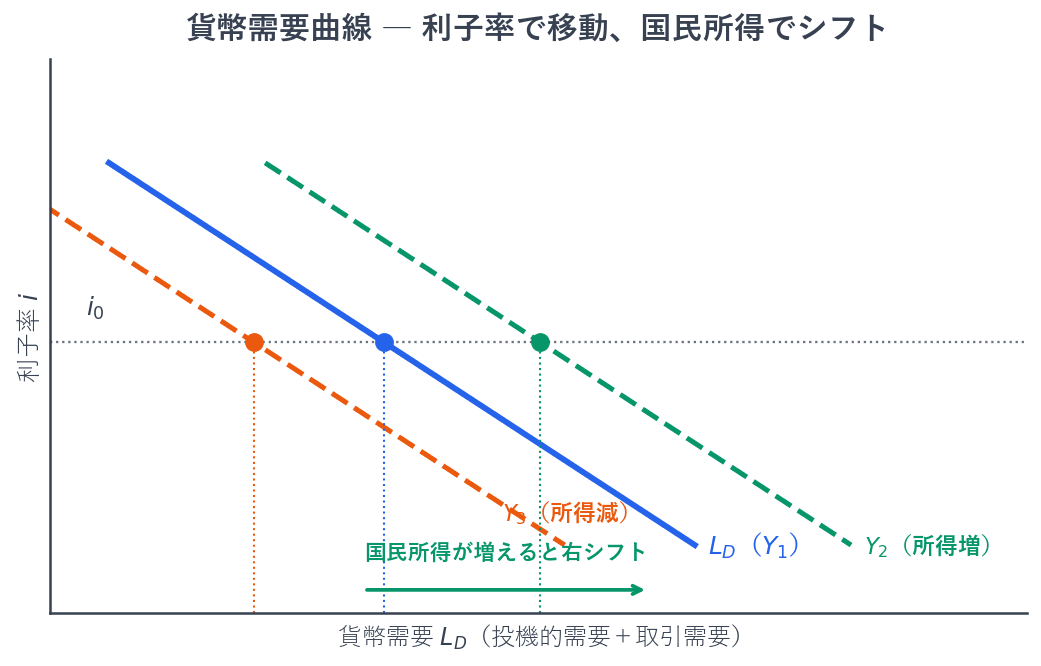
貨幣需要曲線とシフト

試験のポイント
利子率がほんのわずかでも動けば貨幣需要が無限に反応する、という状態なので、
グラフは水平(横軸に平行)になります。
③ なぜ「わな」なのか
利子率がこの水準まで下がると、それ以上下がらなくなります。
なぜなら、この水準で誰もが債券を売って貨幣を持とうとするため、
貨幣をいくら供給しても、その全部が投機的需要に吸収されてしまうからです。
中央銀行が貨幣供給量を増やしても、
利子率を下げられない=金融政策が効かない。
金融政策が身動きの取れない「わな」にはまる、という意味です。
④ 流動性のわなでの政策効果
流動性のわなが生じている場合、
| 政策 | 効果 |
|---|---|
| 財政政策 | クラウディングアウトが生じず、有効 |
| 金融政策 | 利子率にも国民所得にも影響を与えない |
金融政策が効かない理由: 流動性のわなの状態では利子率がすでに最低水準であるため、
貨幣供給量を増加させてもそれ以上利子率は下がらず、投資は増加しません。
財政政策が効く理由: 通常なら、政府支出を増やすと利子率が上がって投資が減ります
(クラウディング・アウト)。
しかし流動性のわなでは利子率が動かないので、この打ち消しが起きません。
財政政策の効果が満額で出ます。
この論点は、第8章のIS-LM分析でグラフとともに改めて扱います。
⑤ 貨幣需要曲線の形
流動性のわなを含めて描くと、貨幣需要曲線は次の形になります。
「L字を寝かせたような形」「途中から水平になる右下がりの線」とイメージしてください。
⑥ 現実との対応
1990年代後半からの日本は、まさにこの状態にあったと言われています。
政策金利をゼロ近くまで下げても景気が回復せず、
量的緩和でマネタリーベースを大量に供給しても
マネーストックがあまり増えませんでした。
このとき論じられたのが「金融政策は限界だ、財政出動が必要だ」という主張で、
理論的な根拠がまさにこの流動性のわなです。
具体例
流動性のわなの状態を、投資家の判断として追ってみましょう。
設定: 額面1,000円、利子額100円で一定の債券があります。
通常の状態(利子率10%、債券価格1,000円)
投資家は考えます。
「今の価格で買っておけば、年10%の利子がつく。もし金利が下がれば値上がり益も狙える。」
→ 債券を買う動きがある
利子率が下がってきた(利子率2%、債券価格5,000円)
「まだ金利が下がる余地があるなら、もう少し値上がりするかもしれない。」
→ まだ買う人はいる
極限まで下がった(利子率0.1%、債券価格10万円)
「ここまで来たら、もう下がりようがない。
むしろこれから金利が戻れば、債券価格は暴落する。
今持っている債券は売っておこう。新たに買うなんてとんでもない。」
→ 誰も買わず、みんな売ろうとする
→ 貨幣の投機的需要が極めて大きくなる
このとき貨幣需要曲線は水平になります。
中央銀行が買いオペをしたら
中央銀行が10兆円分の債券を買い入れ、市中に10兆円を供給したとします。
通常なら: 増えた貨幣の一部で人々が債券を買い、債券価格が上がり、利子率が下がります。
流動性のわなでは: 誰も債券を買いません。増えた10兆円は、そのまま手元に置かれるだけです。
債券価格は上がらず、利子率も下がりません。
投資は利子率で決まるので、投資も増えません。
国民所得も増えません。金融政策が無効です。
財政政策をしたら
政府が10兆円の公共投資を行ったとします。
通常なら: 国民所得が増えて取引需要が増え、利子率が上がり、投資が減ります
(クラウディング・アウト)。効果が一部打ち消されます。
流動性のわなでは: 貨幣需要曲線が水平なので、
取引需要が増えても利子率は動きません。
投資が減らないので、クラウディング・アウトが生じません。
乗数効果が満額で出て、国民所得は 兆円増えます。
財政政策が有効です。
設例(令和3年第8問に近い形)
問: 流動性のわなに関する記述として、最も適切なものはどれか。
解答: ウ
弾力性が無限大なら水平、ゼロなら垂直、という対応です。
投資が増えないので国民所得も増えません。
財政政策はむしろ有効になります。
水平か垂直かを間違えないコツ
弾力性が無限大=どんな小さな変化にも無限に反応する=グラフは水平。
弾力性がゼロ=何が起きても反応しない=グラフは垂直。
ミクロ経済学の需要の価格弾力性でも同じでした。同じ理屈です。
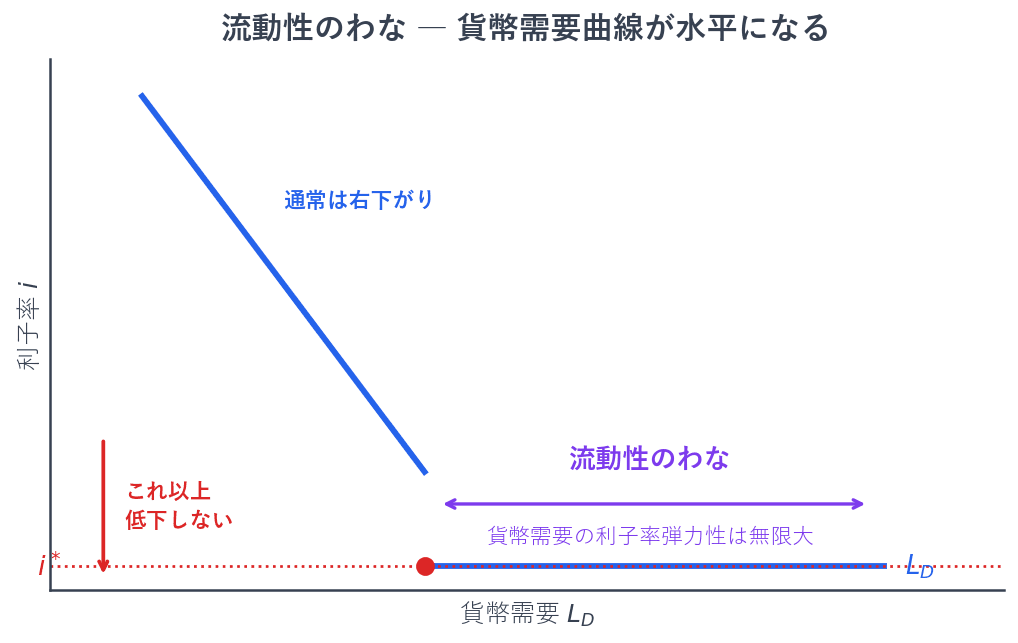
流動性のわな
試験のポイント
それは、その貨幣量でどれだけの財・サービスと交換できるかが重要であるからです。
100万円という金額そのものより、
その100万円で何が買えるかが、経済にとっては意味を持ちます。
したがって、貨幣供給には物価を考慮した実質貨幣供給量を用い、
マネーサプライ を物価水準 で除すことで表されます。
(なお、貨幣需要も物価を考慮したものとなっています。)
③ 実質貨幣供給量が変わるとき
実質貨幣供給量の変化は、
名目貨幣供給量(マネーサプライ)または物価水準の変化に依存し、
それに伴って貨幣供給曲線は右シフトまたは左シフトします。
【名目貨幣供給量による変化】
| 変化 | 実質貨幣供給量 | 貨幣供給曲線 |
|---|---|---|
| マネーサプライ の増加 | 増加 | 右シフト |
| マネーサプライ の減少 | 減少 | 左シフト |
【物価水準による変化】
| 変化 | 実質貨幣供給量 | 貨幣供給曲線 |
|---|---|---|
| 物価水準 の低下 | 増加 | 右シフト |
| 物価水準 の上昇 | 減少 | 左シフト |
という分数の形を見れば、向きは自明です。
分子 が増えれば分数は大きくなり、分母 が増えれば分数は小さくなります。
④ 物価の効果を見落とさない
と で向きが逆になるのが、この論点の要です。
中央銀行がマネーサプライを10%増やしても、同時に物価が10%上がれば、
実質貨幣供給量は変わりません。
「お金を増やしたのに何も変わらなかった」という事態が起こりうるわけです。
これは第9章のAD-AS分析や第10章の貨幣数量説で、中心的な論点になります。
⑤ 貨幣市場の均衡
貨幣需要曲線(右下がり)と貨幣供給曲線(垂直)が交わるところで、
貨幣市場が均衡します。
この交点の高さが均衡利子率です。
第7章で「貨幣市場では利子率が決まる」と述べたのは、このことでした。
そして、国民所得が変わると貨幣需要曲線がシフトし、均衡利子率が変わります。
その対応関係を描いたものが、次節のLM曲線です。
具体例
実質貨幣供給量と均衡利子率を、数値で確かめましょう。
設定
実質貨幣供給量
均衡利子率を求める
利子率がゼロになってしまいました。設定を変えましょう。
設定を変えて: とします。
均衡利子率は5%です。
ケース1: 中央銀行が買いオペで を240に増やした
利子率が5%から3%に下がりました。
貨幣供給曲線が右にシフトし、右下がりの需要曲線との交点が下がったからです。
ケース2: 物価が に上がった( のまま)
利子率が5%から6.67%に上がりました。
名目の貨幣供給量は変えていないのに、物価が上がったせいで
実質貨幣供給量が減り、貨幣が不足したからです。
ケース3: も も20%増えた
、 なら、
実質貨幣供給量は200のまま、利子率も5%のままです。
名目で増やしても、物価が同じだけ上がれば何も変わらない。
これが「実質で見る」ということの意味です。
ケース4: 国民所得が増えた( 、 、)
利子率が5%から7.5%に上がりました。
国民所得が増えると取引需要が増え、貨幣需要曲線が右にシフトします。
供給が変わらないまま需要だけ増えたので、貨幣の「値段」である利子率が上がったわけです。
このケース4が、次節のLM曲線そのものです。
| 国民所得 | 均衡利子率 |
|---|---|
| 600 | 5.0% |
| 700 | 7.5% |
| 800 | 10.0% |
国民所得が増えると利子率が上がる。
この組合せを、縦軸に利子率、横軸に国民所得をとった図に描けば、
右上がりの線になります。それがLM曲線です。
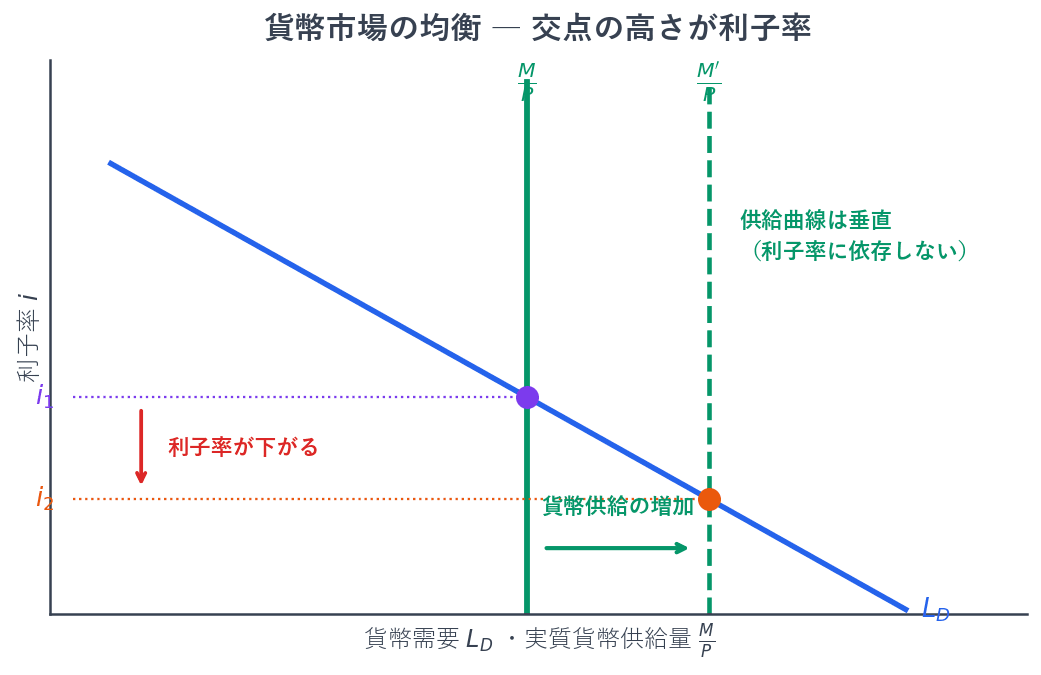
貨幣市場の均衡
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
どの利子率でも貨幣需要が50ずつ減り、左に50シフトします。
3本の曲線を横に見比べる
同じ利子率 の高さで、国民所得の違う3本の曲線を横に並べてみます。
| C |
| (最小) |
| A |
| (最大) | B | (最大) |
この原則は、IS曲線でもLM曲線でもAD-AS曲線でも共通です。
