貨幣市場とIS-LM分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第8章から貨幣市場に入ります。貨幣市場にも需要と供給があり、中央銀行(日本では日本銀行)が貨幣を供給し、家計・企業・政府が貨幣を需要します。この節では供給側を、次節で需要側を学びます。
最初に立ちはだかるのが用語の壁です。マネタリーベース、マネーサプライ(マネーストック)、M1、M2、M3、広義流動性、準備預金制度、準備率……。似た言葉が次々に出てきますが、整理の軸は1つだけ、日本銀行が直接コントロールできるお金か、そうでないかです。
後半では金融政策の3つの手段を扱います。令和3年第7問ではマネタリーベースと信用乗数がまとめて問われました。1つずつ言葉の定義を押さえながら進みましょう。


簡単にいうと
日銀が直接出せるお金がマネタリーベース。それが銀行を通ってふくらんだ結果が、世の中に出回っているマネーサプライだよ!
貨幣供給は中央銀行(日本でいえば日本銀行)が行っています。
日本銀行(日銀)は、単純に貨幣を供給するだけでなく、
世の中に供給されている貨幣量の調節を行っています。
ただし注意したいのは、全体の貨幣供給のうち日銀が直接コントロールできるのは一部のみ
だということです。残りは、預金や金融機関による貸し付けを通じて生まれます。
① マネタリーベース
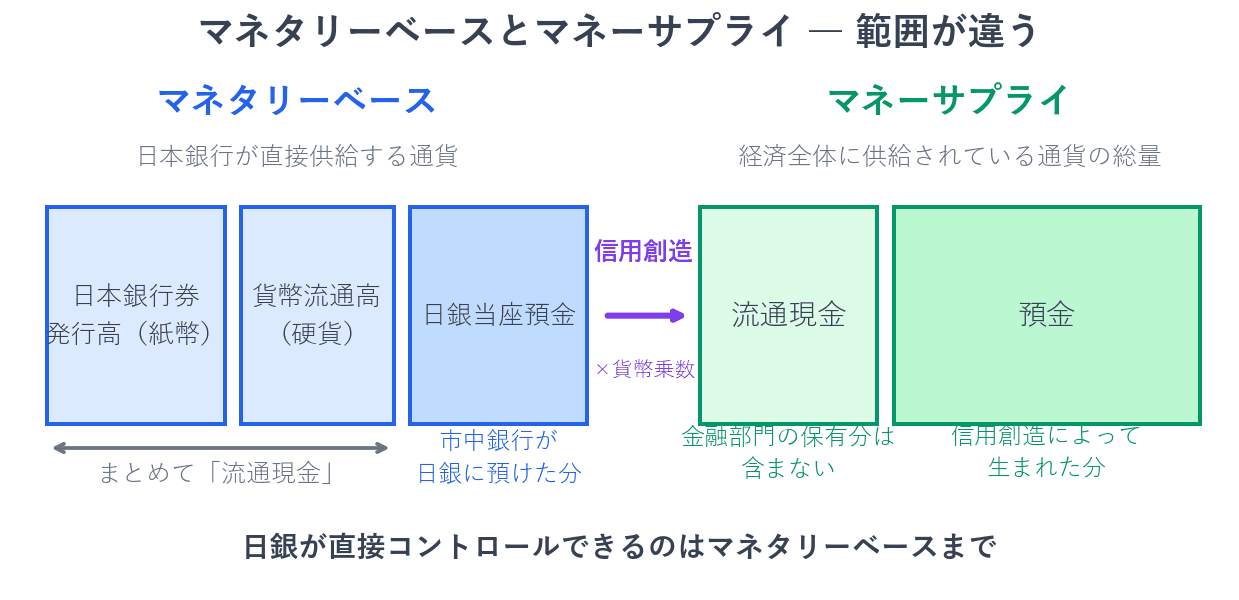
マネタリーベース(ハイパワードマネー、ベースマネーともいう)とは、
日本銀行が世の中に直接的に供給する通貨のことです。
具体例
マネタリーベースとマネーサプライの違いを、具体的な数字で見てみましょう。
日本の実際のスケール感(おおよその規模)
| 指標 | 規模 |
|---|---|
| マネタリーベース | 約650兆円 |
| マネーストック(M3) | 約1,600兆円 |
マネーストックのほうが2倍以上大きくなっています。
日本銀行が直接出したお金の何倍ものお金が、世の中を回っているということです。
なぜ増えるのか(簡単な例)
日本銀行が市中銀行に100万円を供給したとします。この時点で、
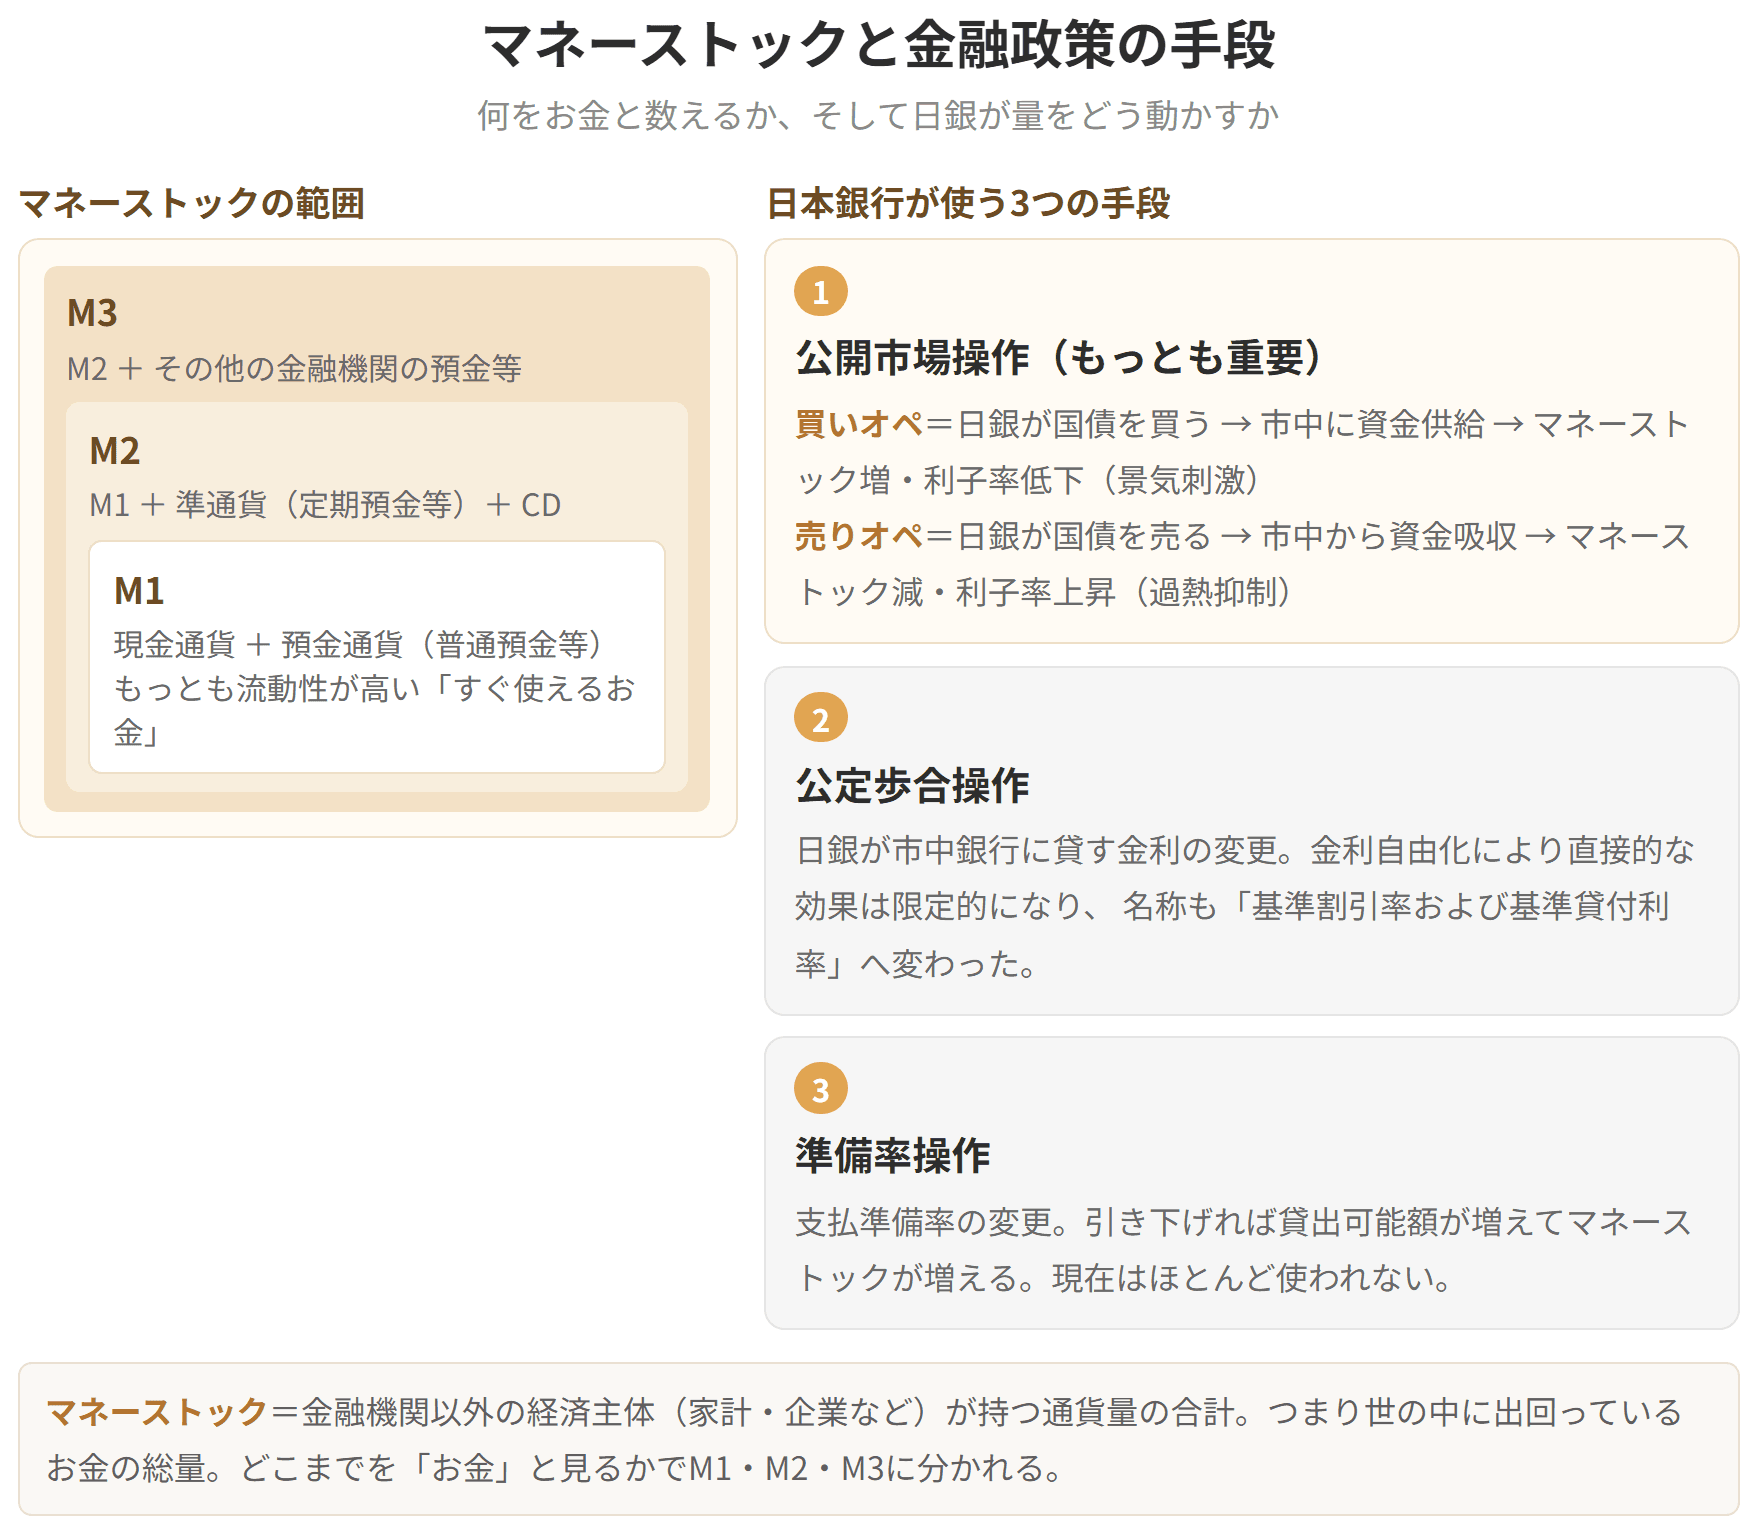
マネーストックと金融政策の3手段
マネタリーベースとマネーサプライ

試験のポイント

簡単にいうと
どこまでを「お金」と数えるかで4つの指標があるの。範囲が広がるほど大きくなるよ。M1が一番せまい!
統計では、通貨(マネー)としてどのような金融商品を含めるかは、
国や時代によっても異なっており、一義的に決まっているわけではありません。
わが国では現在、対象とする通貨の範囲に応じて、
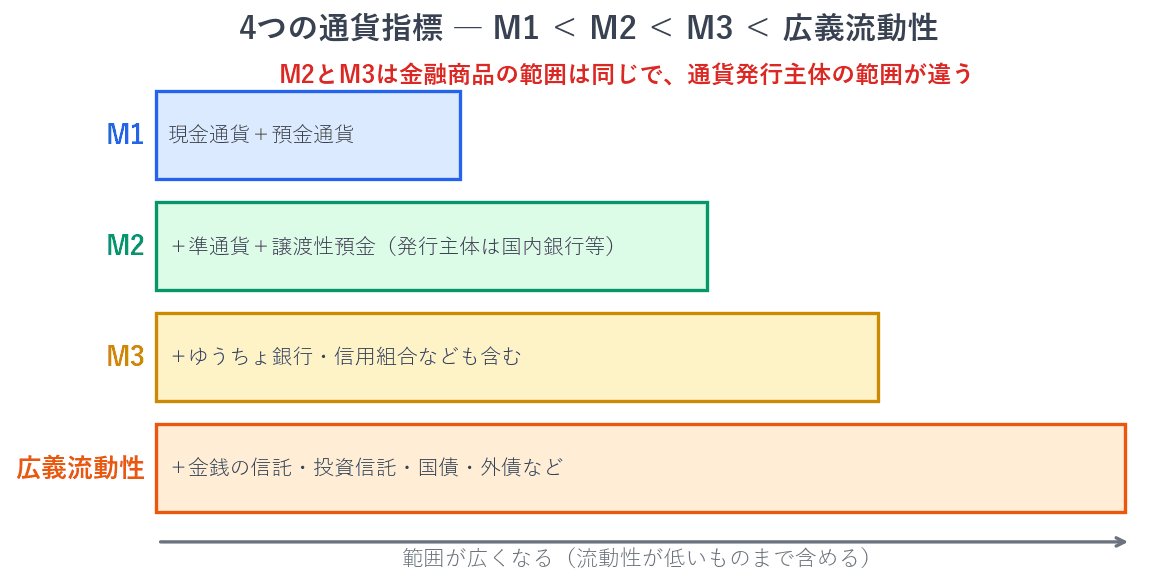
M1、M2、M3、広義流動性という4つの指標を作成・公表しています。
① 4つの指標の定義
日本銀行が作成・公表しているマネーストック統計の4つの指標は、次の範囲です。
| 指標 | 定義 |
|---|---|
| M1 |
簡単にいうと
銀行は預かったお金を全部貸しちゃダメ。一部は日銀に置いておくルールがあるの。その割合が準備率だよ!
① なぜ準備が必要なのか
市中銀行は、家計や企業から預かった預金をすべて貸出しに回してしまうと、
預金者が預金を引き下ろしにきたときに対応ができなくなってしまいます。
このような危険を回避するために、市中銀行は
受け入れている預金の一部を貸出しに回さずに準備預り金として中央銀行に預け入れること
が義務づけられています。
② 制度と用語
| 用語 | 意味 |
|---|---|
簡単にいうと
日銀が使える道具は3つ。買いオペ・公定歩合・準備率。今の主役は買いオペ(公開市場操作)だよ!
裁量的金融政策とは、中央銀行(日本銀行)が主体となって行う経済政策であり、
「物価の安定」「雇用の維持」「国際収支の均衡と為替レートの安定」などを目的に
貨幣供給量を増減させるものです。
具体的な手段には主に次の3つがあります。
① 公開市場操作
中央銀行が債券の売買を通じてマネタリーベースの量をコントロールすることを
公開市場操作といい、現在、日銀の金融政策の中心となっています。
中央銀行は、国債などを市場で売買することによってマネタリーベースの量を増減させます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 項目 | 中身 |
|---|---|
| 日本銀行券発行高 | 紙幣 |
| 貨幣流通高 | 硬貨 |
| 日銀当座預金 | 市中銀行が日本銀行に預けているお金 |
「日本銀行券発行高」と「貨幣流通高」をまとめて流通現金とよぶことがあります。
なお、この2つには金融部門の保有する現金も含まれます。
日本語の「貨幣」という言葉が、
ここでは硬貨という狭い意味で使われている点に注意してください。
日常語とずれるので、試験で「貨幣流通高」とあったら硬貨のことだと思い出しましょう。
② マネーサプライ(マネーストック)
マネーサプライ(マネーストックともいう)とは、
金融部門から経済全体に供給されている通貨の総量のことです。
具体的には、一般法人、個人、地方公共団体などの通貨保有主体
(金融機関・中央政府を除いた経済主体)が保有する通貨
(現金通貨や預金通貨など)の残高を集計しています。
ここでの流通現金には、金融部門の保有分は含みません。
マネタリーベースのときとは範囲が違うので、ここも要注意です。
③ 2つの違いを整理する
| マネタリーベース | マネーサプライ | |
|---|---|---|
| 誰が供給するか | 日本銀行が直接供給 | 金融部門から経済全体へ |
| 中身 | 流通現金+日銀当座預金 | 流通現金+預金 |
| 流通現金の範囲 | 金融部門の保有分を含む | 金融部門の保有分を含まない |
| 大きさ | 小さい | 大きい(マネタリーベースの数倍) |
| 日銀のコントロール | 直接できる | 間接的にしかできない |
マネーサプライがマネタリーベースより大きくなるのは、
銀行の預金と貸付けの連鎖によってお金が増えるからです。
これを信用創造といい、次節で詳しく扱います。
④ 注意したい言い換え
試験では次の言い換えが出ます。すべて同じものを指します。
また、第6章の景気動向指数の先行系列に「マネーストック(M2)」がありました。
金融関連の指標は景気に先行して動く、という話とつながっています。
市中銀行がこの100万円をA社に貸し出します。A社はそれをB銀行に預金します。
このとき、
つまり、同じ100万円が「日銀が出したお金」としても「預金」としても数えられるので、
マネーサプライはマネタリーベースより大きくなるのです。
(この仕組みの詳細は次節の信用創造で扱います。)
設例(令和3年第7問に近い形)
問: 次の記述の正誤を判定せよ。
a マネタリーベースとは、日本銀行が世の中に直接的に供給する通貨のことである。
b マネタリーベースは、日本銀行券発行高と貨幣流通高の合計である。
c マネーストックには、金融機関が保有する現金も含まれる。
d マネーストックはマネタリーベースより大きい。
解答
a ○: 定義そのものです。
b ×: 日銀当座預金が抜けています。
正しくは「日本銀行券発行高+貨幣流通高+日銀当座預金」です。
日銀当座預金を落とす選択肢は定番の引っかけです。
c ×: マネーストックの流通現金には、金融部門の保有分は含みません。
通貨保有主体は「金融機関・中央政府を除いた経済主体」と定義されています。
マネタリーベースのほうは金融部門の保有分を含むので、混同しやすいところです。
d ○: 信用創造によって、マネーストックはマネタリーベースの数倍になります。
覚え方のコツ
2つの定義を丸暗記するより、次の絵を頭に置くほうが確実です。
マネタリーベースは、日本銀行の出口から出ていったお金の総額。
現金として世の中に出たぶんと、市中銀行が日銀に預けたままのぶん(日銀当座預金)を足したもの。
マネーサプライは、私たち(家計・企業・地方公共団体)の財布と口座に入っているお金の総額。
現金と預金を足したもので、銀行自身が持っている現金は入りません。
「日銀の出口」と「私たちの手元」。この2つの位置の違いです。
| M2 | 現金通貨+預金通貨+準通貨+譲渡性預金 |
| M3 | 現金通貨+預金通貨+準通貨+譲渡性預金 |
| 広義流動性 | M3+金銭の信託+投資信託+金融債+銀行発行普通社債+金融機関発行CP+国債+外債 |
② 用語の中身
| 用語 | 具体例 |
|---|---|
| 現金通貨 | 紙幣・硬貨 |
| 預金通貨 | 普通預金、当座預金など(すぐ引き出せる預金) |
| 準通貨 | 定期預金など(すぐには引き出しにくい預金) |
| 譲渡性預金(CD) | 第三者に譲り渡せる預金証書 |
M1に含まれるのはすぐ使えるお金だけです。
定期預金は、解約の手間があってすぐには使えないので、M1には入らず準通貨としてM2から入ります。
③ M2とM3の違い
定義を見ると、M2とM3はまったく同じ式に見えます。ここが引っかかりどころです。
M2とM3は、金融商品の範囲は同じですが、
M2は通貨発行主体(対象金融商品を発行している経済主体)が国内銀行等に限られます。
つまり、
したがって、M2 < M3 となります。
同じ定期預金でも、都市銀行に預けたものはM2にもM3にも入り、
ゆうちょ銀行に預けたものはM3にしか入らない、というイメージです。
④ 範囲の大小関係
M1がいちばん狭く、広義流動性がいちばん広くなります。
右へ行くほど、現金として使いにくいもの(流動性が低いもの)まで含めていくという構造です。
⑤ 覚え方
すべてを覚えるのは大変なので、次の3点だけ押さえておきましょう。
1. M1は現金通貨+預金通貨(すぐ使えるお金だけ)
2. M2とM3の違いは金融商品の範囲ではなく、発行主体の範囲
3. 広義流動性はM3に有価証券などを加えたもの
そして、第6章の景気動向指数の先行系列に入っていたのはマネーストック(M2)でした。
こちらもあわせて思い出しておいてください。
具体例
どの指標にどれが入るかを、具体的な資産で仕分けてみましょう。
設定: ある家計と企業が、次の資産を持っているとします。
| 資産 | 金額 |
|---|---|
| 財布の中の現金 | 5万円 |
| 都市銀行の普通預金 | 100万円 |
| 都市銀行の定期預金 | 300万円 |
| ゆうちょ銀行の定期預金 | 200万円 |
| 譲渡性預金(都市銀行) | 50万円 |
| 国債 | 400万円 |
M1に入るもの
現金通貨+預金通貨なので、
定期預金はすぐ引き出せないので入りません。
M2に入るもの
現金通貨+預金通貨+準通貨+譲渡性預金で、発行主体は国内銀行等に限るので、
ゆうちょ銀行の定期預金200万円は入りません。
M3に入るもの
金融商品の範囲は同じですが、発行主体の限定がないので、
ゆうちょ銀行の定期預金も入りました。
広義流動性に入るもの
M3に国債などを加えるので、
大小関係を確認する
たしかに、右へ行くほど大きくなっています。
設例(正誤判定)
問: 次の記述の正誤を判定せよ。
a M1は現金通貨と預金通貨の合計である。
b M2はM3より大きい。
c M2とM3は対象とする金融商品の範囲が異なる。
d 広義流動性にはM3に含まれない国債も含まれる。
解答
a ○: 定義のとおりです。
b ×: M2 < M3 です。M2は発行主体が国内銀行等に限られるため、M3より小さくなります。
c ×: 金融商品の範囲は同じです。違うのは通貨発行主体の範囲です。
ここを取り違える選択肢は頻出なので、必ず区別してください。
d ○: 広義流動性はM3に金銭の信託、投資信託、金融債、
銀行発行普通社債、金融機関発行CP、国債、外債を加えたものです。
試験での優先順位
4つすべての構成要素を暗記する必要はありません。
この3点で、ほとんどの選択肢は切れます。
4つの通貨指標の範囲
試験のポイント
| 預金の一部を中央銀行に預け入れることを義務づける制度 |
| 法定準備預金額(所要準備額) | 準備預り金として預け入れなければならない最低金額 |
| 準備率 | 預金に対する法定準備預金額の割合 |
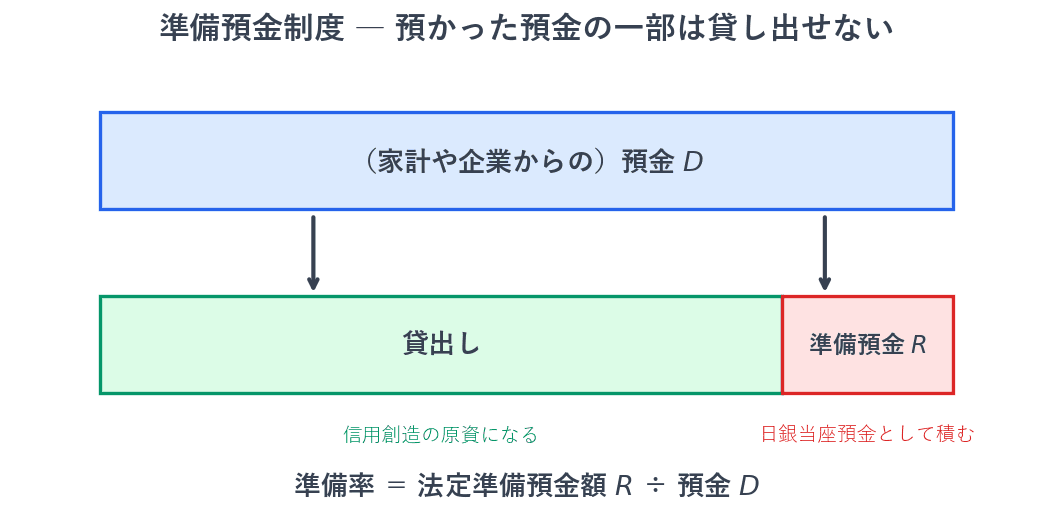
準備率は、法定準備預金額を (Reserve)、預金を (Deposit)としたとき、
と表されます。
図でいえば、家計や企業から受け入れた預金が、
貸出しに回る部分と準備預金として中央銀行に預けられる部分に分かれる、という構造です。
③ 日銀当座預金との関係
金融機関は日本銀行に日本銀行当座預金(日銀当座預金)という口座を開設しており、
日本銀行や国、または他の金融機関と取引を行う場合の決済手段などとして使用されます。
そして、この日銀当座預金の残高が準備預金としてカウントされる仕組みになっています。
ここで、前のテーマの定義を思い出してください。
マネタリーベースには日銀当座預金が含まれていました。
準備預金として積まれたお金は、日銀の口座に入ったままなので、
マネタリーベースには数えられますが、世の中に出回っているお金ではありません。
④ 準備率が経済に与える影響
準備率が変われば、銀行が貸出しに回せる金額が変わります。
| 準備率 | 貸出しに回せる金額 | マネーサプライ |
|---|---|---|
| 低い | 多い | 増える |
| 高い | 少ない | 減る |
この関係を使って中央銀行が貨幣量を調節するのが、
次のテーマで扱う準備率操作です。
⑤ 具体的な計算
準備率が10%(0.1)で、銀行が1,000万円の預金を受け入れたとします。
したがって、貸出しに回せるのは、
準備率が5%に下がれば、法定準備預金額は50万円で済み、
貸出しに回せるのは950万円に増えます。
具体例
準備預金制度のしくみを、銀行の帳簿を追いながら確認しましょう。
設定: 準備率は10%とします。
ステップ1: 預金を受け入れる
Y銀行が、A社から900万円の預金を受け入れました。
| 資産 | 負債 |
|---|---|
| 現金 900万円 | 預金 900万円 |
ステップ2: 準備預金を積む
準備率が10%なので、
Y銀行は90万円を日本銀行の当座預金口座に預け入れます。
| 資産 | 負債 |
|---|---|
| 日銀当座預金 90万円 | 預金 900万円 |
| 現金 810万円 |
ステップ3: 残りを貸し出す
残りの810万円をB社に融資します。
| 資産 | 負債 |
|---|---|
| 日銀当座預金 90万円 | 預金 900万円 |
| 貸出金 810万円 |
(準備率が1%なら、900万円の預金に対して準備は9万円、貸出しは891万円になります。
率が変わっても考え方は同じです。)
準備率を変えてみる
同じ900万円の預金に対して、準備率を変えると次のようになります。
| 準備率 | 法定準備預金額 | 貸出可能額 |
|---|---|---|
| 1% | 9万円 | 891万円 |
| 5% | 45万円 | 855万円 |
| 10% | 90万円 | 810万円 |
| 20% | 180万円 | 720万円 |
準備率が高いほど、貸出しに回せる金額が減ることが分かります。
計算問題の形で
問: ある市中銀行が5,000万円の預金を受け入れている。
準備率が4%のとき、法定準備預金額と貸出可能額はそれぞれいくらか。
解答
準備預金制度
試験のポイント
| 操作 | 内容 | 効果 |
|---|
| 買いオペレーション(買いオペ) | 不景気のときに、中央銀行が市中銀行の保有する国債などを買い取り、その代金を支払う | 民間の現金保有増加 → マネタリーベース増加 |
| 売りオペレーション(売りオペ) | 景気が過熱しているときに、中央銀行が持っている国債などを市中銀行に売却し、その代金を回収する | 民間の現金保有減少 → マネタリーベース減少 |
覚え方は「中央銀行が買えば、お金が世の中に出ていく」です。
買い物をすれば代金を払うのですから、当然お金が出ていきます。
② 公定歩合操作
公定歩合とは、日銀が市中銀行などに貸付を行う際に適用する基準金利のことであり、
これを変化させることでマネタリーベースの量を増減させます。
| 操作 | 効果 |
|---|---|
| 公定歩合の引き下げ | 市中銀行からの借入増加 → マネタリーベース増加 |
| 公定歩合の引き上げ | 市中銀行からの借入減少 → マネタリーベース減少 |
規制金利の時代には、市中銀行の利子率は公定歩合に連動して決定していたため、
企業や家計の借入れにも影響を与えました。
しかし現在の利子率は、金利自由化により貨幣の需給バランスで決定されるようになったため、
景気変動を調整する役割は果たさなくなり、
名称も公定歩合から基準割引率および基準貸付利率へ変更されています。
③ 準備率操作
中央銀行は、準備率を操作することで市中銀行の貸出可能額を増減させます。
準備率の変化は次節で学ぶ貨幣乗数に影響を与え、マネーサプライが変化します。
| 操作 | 効果 |
|---|---|
| 準備率を下げる | 貨幣乗数上昇 → マネーサプライ増加 |
| 準備率を上げる | 貨幣乗数低下 → マネーサプライ減少 |
ただし、金融市場が発達した国では準備率操作の効果は限定的であり、
公定歩合操作と同様、現在の日本では政策的役割を果たしていません。
④ 3つの比較
| 手段 | 何を動かすか | 現在の日本での位置づけ |
|---|---|---|
| 公開市場操作 | マネタリーベース | 金融政策の中心 |
| 公定歩合操作 | マネタリーベース | 政策的役割を果たしていない |
| 準備率操作 | 貨幣乗数 | 政策的役割を果たしていない |
⑤ 中央銀行の機能と政策の流れ
中央銀行は発券銀行として、現金である紙幣の発行および発行量の調整を行い、
通貨(現金+預金)の量(供給量)を調整しています。
そして、貨幣供給量を増減させることで、次の経路で経済に働きかけます。
この流れによって、適正な国民所得水準(完全雇用国民所得)にしようと調整を行っています。
これが景気対策としての金融政策です。
| 局面 | 中央銀行の行動 |
|---|---|
| 不況時 | 貨幣供給量を増加させ、利子率を下げて投資を増やし、総需要を増加させる |
| 好況時 | 著しい物価の上昇により貨幣価値が大きく下落することがないよう、貨幣価値の維持(物価の安定)を図る |
具体例
金融政策の効果を、順を追って確かめましょう。
設例(平成29年第7問)
問: 次の記述の正誤を判定せよ。
「日本銀行による買いオペレーションの実施は、マネタリーベースを増加させる。」
解答: ○(正しい)
買いオペにより、日本銀行が市中銀行から国債を買い取り、その代金を支払います。
市中銀行の手元に現金(日銀当座預金)が増えるので、民間現金保有が増加し、
マネタリーベースは増加します。
買いオペの流れを帳簿で追う
買いオペ前
| 日本銀行 | 市中銀行 | ||
|---|---|---|---|
| 資産 | 負債 | 資産 | 負債 |
| 国債 100 | 日銀券 100 | 国債 50 | 預金 50 |
日本銀行が市中銀行から国債50を買い取る
| 日本銀行 | 市中銀行 | ||
|---|---|---|---|
| 資産 | 負債 | 資産 | 負債 |
| 国債 150 | 日銀券 100 | 国債 0 | 預金 50 |
| 日銀当座預金 50 | 日銀当座預金 50 |
日本銀行の負債側に日銀当座預金50が生まれました。
マネタリーベースは「日本銀行券発行高+貨幣流通高+日銀当座預金」ですから、
50だけ増加しています。
そこから先の流れ
市中銀行は、日銀当座預金に積み上がった50を貸出しに回そうとします。
貸出しが増えると、次節で学ぶ信用創造によってマネーサプライが増えます。
マネーサプライが増えると、貨幣市場で利子率が下がります。
利子率が下がると、第7章で学んだとおり投資が増えます。
投資が増えると総需要が増え、乗数効果で国民所得が増えます。
| 景気を良くしたいとき | 景気を冷やしたいとき |
|---|---|
| 買いオペ | 売りオペ |
| 公定歩合の引き下げ | 公定歩合の引き上げ |
| 準備率の引き下げ | 準備率の引き上げ |
不況なら「買う・下げる」、過熱なら「売る・上げる」。
この対応で覚えておけば、個別の理屈を忘れても方向を間違えません。
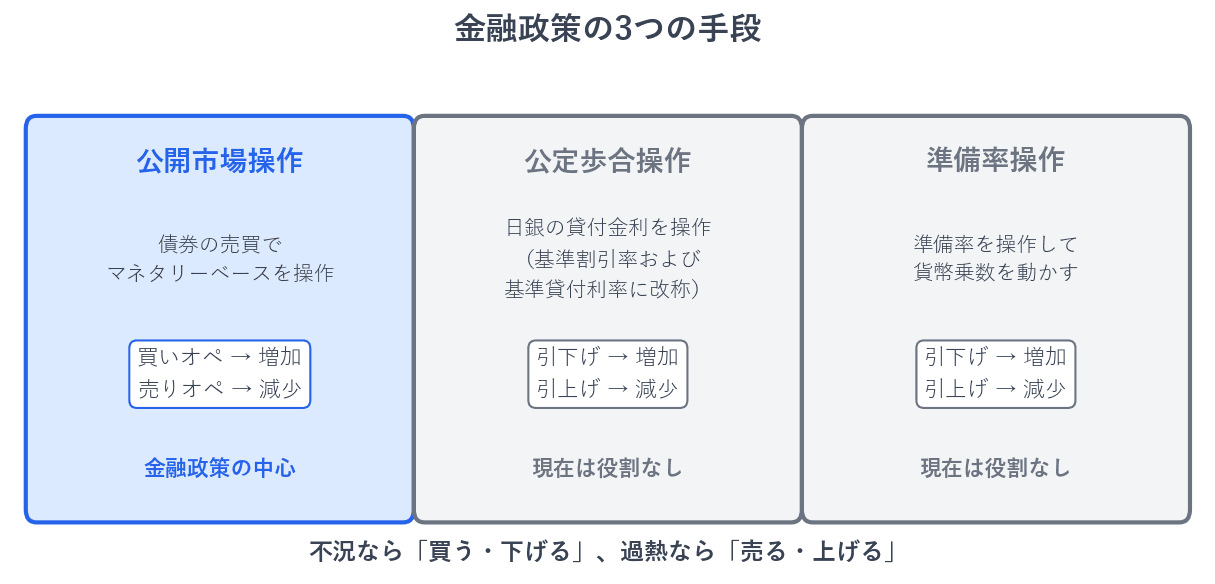
金融政策の3つの手段
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
逆算する問題
問: ある市中銀行の法定準備預金額が120万円、貸出可能額が2,880万円である。準備率はいくらか。
解答
預金は 万円。
「最低金額」であることに注意
法定準備預金額は「預け入れなければならない最低金額」です。
銀行はこれより多く積むこともできます(超過準備)。
実際、金融緩和が続いた時期の日本では、
市中銀行が法定準備をはるかに超える残高を日銀当座預金に積んでいました。
貸出先が見つからず、日銀に置いておくしかなかったからです。
このとき、マネタリーベースは大きく増えたのに
マネーサプライはあまり増えませんでした。
中央銀行が直接コントロールできるのはマネタリーベースまで、
というこの節の冒頭の話が、現実にそのまま現れた例です。
これが金融政策の波及経路です。
選択肢問題でよくある誤り
中央銀行が売れば代金を受け取るので、お金を吸い上げることになります。
中心は公開市場操作です。公定歩合は名称も基準割引率および基準貸付利率に変わり、
政策的役割を果たしていません。
準備率を上げれば貸出しに回せる金額が減り、貨幣乗数が下がるので、
マネーサプライは減少します。
方向を間違えないコツ
すべて「景気を良くしたいときはお金を増やす」という1本の軸で揃っています。
