生産物市場(財市場)の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここまでの45度線分析は、海外との取引がない閉鎖経済を前提にしてきました。しかし現実の日本経済は、輸出で稼ぎ、原材料やエネルギーを輸入しています。海外部門を考えに入れた経済を開放経済といいます。
開放経済にすると、まず乗数が小さくなります。所得が増えるたびに一部が輸入として国外に漏れ出し、国内の需要として戻ってこないからです。さらに、為替相場と国際収支という新しい変数が加わり、為替相場制度によって財政政策と金融政策の効き方が正反対になるという、この科目でも指折りにおもしろい結論が出てきます。
後半で扱うマンデル=フレミング・モデル(IS-LM-BP分析)は、第8章のIS-LM分析を前提にしています。IS-LM分析をまだ学んでいない段階では、まず前半(純輸出と外国貿易乗数)をしっかり押さえ、後半は第8章を終えてから読み返す、という進め方でかまいません。


簡単にいうと
輸出は日本への注文だからプラス、輸入は海外へのお金の流出だからマイナス。総需要にこの2つが加わるよ!
① 開放経済の総需要
閉鎖経済では総需要を としていました。
開放経済では、純輸出(輸出マイナス輸入)が加わります。
具体例
外国貿易乗数を数字で確かめましょう。
設定

試験のポイント

簡単にいうと
外国とのお金のやりとりの記録が国際収支。円安になると輸出が伸びて、円高になると輸入が増えるよ!
① 国際収支の構成
国際収支は、一定期間に一国が海外と行った経済取引を記録したものです。
大きく3つに分かれます。
| 項目 | 中身 |
|---|---|
| 経常収支 | 貿易・サービス収支、第一次所得収支、第二次所得収支 |
| 資本移転等収支 | 対価を伴わない資本の移転 |
簡単にいうと
変動相場制では、財政政策は為替に打ち消されて効かず、金融政策がよく効くの。為替が動くことが鍵だよ!
マンデル=フレミング・モデル(IS-LM-BP分析)は、
第8章のIS-LM分析に国際収支の均衡(BP曲線)を加えたものです。
生産物市場、貨幣市場、国際収支の3つを同時に均衡させる
国民所得と利子率の組合せを考えます。
① 前提
このモデルでよく置かれる前提は次の2つです。
「資本移動が完全」なら、国内の利子率は世界利子率と必ず一致します。
簡単にいうと
固定相場制になると立場が逆転! 財政政策がよく効いて、金融政策は効かなくなるの。為替を守るために介入するのが理由だよ!
固定相場制では、中央銀行が為替相場を一定に保つために介入します。
この介入が貨幣供給量を動かしてしまうため、変動相場制とは正反対の結論になります。
① 固定相場制での財政政策 ― よく効く
政府支出を増やしたとします。
1. IS曲線が右にシフトする
2. 国民所得が増え、国内の利子率が上がる
3. 世界利子率より高くなったので、海外から資本が流入する
4. 通貨高の圧力がかかる
5. 中央銀行は為替を維持するため、自国通貨を売って外貨を買う

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 記号 | 名前 | 向き |
|---|---|---|
| 輸出 | 海外からの日本製品への需要なのでプラス | |
| 輸入 | 日本のお金が海外の財に向かうのでマイナス | |
| 純輸出(貿易収支) | プラスなら貿易黒字、マイナスなら貿易赤字 |
輸入をマイナスするのは、
「日本国内で生み出された付加価値への需要」だけを数えたいからです。
輸入品を買っても、それは海外の生産を支えるだけで、日本のGDPを増やしません。
② 輸入関数
輸出は、外国の景気や為替相場で決まるものとして、ここでは一定(外生変数)と扱います。
一方、輸入は国内の所得が増えれば増えます。豊かになれば輸入品も多く買うからです。
これを式にしたものが輸入関数です。
| 記号 | 名前 | 意味 |
|---|---|---|
| 限界輸入性向 | 所得が1単位増加したときの輸入の増加分 | |
| 独立輸入 | 所得と関係なく行われる輸入 |
この式は、消費関数 とまったく同じ構成をしています。
消費関数を書けるなら、輸入関数も書けます。
③ 外国貿易乗数
輸入関数を組み込んで均衡国民所得を解いてみましょう。
(閉鎖経済の定額税のケースに輸出入を足します。)
この を外国貿易乗数といいます(定率税を考慮しない場合)。
④ 乗数は小さくなる
分母が から へ大きくなったので、乗数は小さくなります。
理由は直感的です。
所得が増えると、その一部は貯蓄に回り( の分)、
さらに一部は輸入に回ります( の分)。
どちらも国内の需要としては戻ってこないので、連鎖が早く細っていきます。
⑤ 輸出乗数
にかかっているのも です。
輸出乗数は投資乗数・政府支出乗数と同じ値になります。
輸出も、国内で生み出された付加価値への需要という点では、投資や政府支出と同じだからです。
⑥ 乗数一覧(開放経済)
| 投資・政府支出・輸出乗数 | 租税乗数 | |
|---|---|---|
| 定額税のみ | ||
| 定率税あり |
分母は から出発し、定率税があれば 、輸入があれば を足す。
これだけ覚えておけば、どの組合せでも書き出せます。
⑦ 均衡予算乗数の定理は成立しない
第4節で学んだ均衡予算乗数の定理(政府支出と増税を同額行うと国民所得が同額増える)は、
閉鎖経済かつ定額税の場合のみに成立するものでした。
開放経済では、
1になりません。輸入への漏れがあるぶん、効果が1を下回ります。
均衡国民所得を求める
乗数を確認する
閉鎖経済なら だったので、乗数が5から3.33へ小さくなりました。
政府支出を30増やしたら
閉鎖経済なら 増えたはずが、100にとどまります。
差の50は、輸入を通じて国外に流れ出した分です。
輸出が30増えたら
政府支出を増やした場合とまったく同じです。輸出乗数=政府支出乗数だからです。
このとき貿易収支はどうなるか
輸出が30増えたことで国民所得が100増えました。
すると輸入も増えます。
輸出は30増え、輸入は10増えたので、純輸出は 増えます。
輸出が増えた分がそのまま貿易黒字にはならない、というのが大事なところです。
政府支出を増やすと貿易収支は悪化する
政府支出を30増やして国民所得が100増えると、
輸出は変わらないのに輸入だけ10増えるので、純輸出は10減ります。
景気を良くする政策をとると輸入が増えて貿易収支が悪化する。
これは各国の政策協調の場面でくり返し論点になる関係です。
均衡予算乗数を確かめる
政府支出と租税をそれぞれ30増やすと、
政府支出の効果:
増税の効果:
合計:
30ではなく20です。たしかに均衡予算乗数は1になりません。
(検算: )
| 直接投資、証券投資、その他投資、外貨準備 |
マクロ経済学の分析では、このうち
経常収支(おもに貿易収支)と資本移動(金融収支)の2つに注目します。
② 為替相場
為替相場(為替レート)は、通貨どうしの交換比率です。
| 言い方 | 意味 | 例 |
|---|---|---|
| 円高 | 円の価値が上がる | 1ドル150円 → 1ドル100円 |
| 円安 | 円の価値が下がる | 1ドル100円 → 1ドル150円 |
数字が小さくなるほうが円高です。ここは毎回つまずくところなので、
「1ドルを買うのに必要な円が少なくて済む=円が強い=円高」と考えてください。
③ 為替相場が輸出入に与える影響
| 為替 | 輸出 | 輸入 | 経常収支 |
|---|---|---|---|
| 円安 | 増える | 減る | 改善(黒字方向) |
| 円高 | 減る | 増える | 悪化(赤字方向) |
理屈を1つずつ確認します。
円安のとき: 1ドル100円から150円になったとします。
日本で100万円の車は、アメリカでは1万ドルから約6,667ドルに値下がりして見えます。
安く見えるので輸出が増えます。
逆に、アメリカで1万ドルの機械は、日本では100万円から150万円に値上がりします。
高くなるので輸入が減ります。
円高のときはその逆です。
④ 為替相場を動かすもの
為替相場は、その通貨が買われれば上がり、売られれば下がります。
| 出来事 | 円の需要 | 為替 |
|---|---|---|
| 日本の輸出が増える | 代金を円に換えるため円が買われる | 円高 |
| 日本の利子率が上がる | 高い利回りを求めて円が買われる | 円高 |
| 日本の輸入が増える | 代金を払うため円が売られる | 円安 |
| 日本の利子率が下がる | 資金が海外へ逃げるため円が売られる | 円安 |
利子率と為替の関係がとくに重要です。
国内の利子率が上がると資金が流入し、通貨高になる。
この一文が、次のテーマのマンデル=フレミング・モデルを動かす主役です。
⑤ 為替相場制度
| 制度 | 内容 |
|---|---|
| 変動相場制 | 為替相場を市場に任せる。中央銀行は介入しない |
| 固定相場制 | 為替相場を一定に保つ。ずれそうになったら中央銀行が介入する |
固定相場制のもとでは、円高になりそうなら中央銀行が円を売ってドルを買い、
円安になりそうなら円を買ってドルを売ります。
このとき、円を売れば国内の貨幣供給量が増え、円を買えば減ります。
つまり、**固定相場制では為替の維持のために貨幣供給量が動いてしまい、
金融政策を自由に使えなくなります**。
この制約が、次のテーマで政策の効き方を正反対にします。
具体例
為替の向きと影響を、具体的な数字で追ってみましょう。
設定: 1ドル100円から1ドル125円になった(円安)
日本の輸出企業(自動車メーカー)
日本国内で300万円の車をアメリカに輸出します。
| 1ドル100円のとき | 1ドル125円のとき | |
|---|---|---|
| アメリカでの価格 | 3万ドル | 2.4万ドル |
アメリカの消費者から見て2割ほど安くなりました。売れやすくなります。
また、現地価格を3万ドルのまま据え置けば、
手取りは となり、利益が増えます。
どちらにしても、円安は輸出企業に有利です。
日本の輸入企業(食品商社)
アメリカから1万ドルの小麦を輸入します。
| 1ドル100円のとき | 1ドル125円のとき | |
|---|---|---|
| 円での仕入れ値 | 100万円 | 125万円 |
25%値上がりしました。輸入企業には不利で、国内の物価も上がりやすくなります。
国全体では
輸出が増え、輸入が減るので、経常収支は改善します。
一方で、輸入価格の上昇を通じて物価が上がりやすくなります。
利子率と資本移動の例
日本の利子率が1%、アメリカの利子率が5%だとします。
投資家は、より高い利回りを求めてドル建ての資産を買います。
そのために円を売ってドルを買うので、円安・ドル高が進みます。
ここで日本の利子率が6%に上がったらどうでしょうか。
今度は円建ての資産のほうが有利になるので、
投資家はドルを売って円を買います。円高になります。
まとめ
試験のポイント
グラフでは、BP曲線は世界利子率の高さで水平になります。
② 変動相場制での財政政策 ― 効かない
政府支出を増やしたとします。順を追います。
1. IS曲線が右にシフトする
2. 国民所得が増え、貨幣需要が増えるので国内の利子率が上がる
3. 世界利子率より高くなったので、海外から資本が流入する
4. 円が買われて円高になる
5. 円高で輸出が減り、輸入が増える(純輸出の減少)
6. 純輸出の減少によってIS曲線が左に戻る
7. 利子率が世界利子率に一致するまで戻り、国民所得ももとの水準に戻る
結局、国民所得は増えません。
これをマンデル=フレミング効果(国際的なクラウディング・アウト)とよぶことがあります。
国内の利子率上昇が投資を押し出す通常のクラウディング・アウトではなく、
為替の増価が輸出を押し出すのが特徴です。
変動相場制のもとでは、財政政策は無効です。
③ 変動相場制での金融政策 ― よく効く
貨幣供給量を増やしたとします。
1. LM曲線が右にシフトする
2. 国民所得が増え、国内の利子率が下がる
3. 世界利子率より低くなったので、資本が流出する
4. 円が売られて円安になる
5. 円安で輸出が増え、輸入が減る(純輸出の増加)
6. 純輸出の増加によってIS曲線が右にシフトする
7. 利子率が世界利子率に戻るまでシフトが続き、国民所得は大きく増える
国民所得は、LM曲線のシフトの効果に加えて、IS曲線のシフトの効果まで得られます。
変動相場制のもとでは、金融政策はきわめて有効です。
④ まとめ
| 政策 | 為替の動き | 純輸出 | 国民所得 |
|---|---|---|---|
| 財政政策(拡張) | 自国通貨高 | 減少 | 変わらない(無効) |
| 金融政策(緩和) | 自国通貨安 | 増加 | 大きく増える(有効) |
⑤ 覚え方
向きを混乱しないためのコツは、利子率がどちらに動くかだけ追うことです。
「利子率の向き」→「通貨の向き」→「輸出の向き」の3段で機械的に導けます。
結論を丸暗記するより、この3段をたどるほうが確実です。
具体例
変動相場制での2つの政策を、順を追って比べてみましょう。
ケース1: 政府が10兆円の公共投資を行った(変動相場制)
第1段階: 公共投資でIS曲線が右にシフト。
IS-LM分析だけなら、国民所得が増えて利子率が上がるところです。
第2段階: 国内の利子率が世界利子率(たとえば3%)より高い4%になりました。
世界中の投資家が「日本で運用したほうが得だ」と考えます。
第3段階: 円を買う動きが強まり、1ドル150円から130円へ円高が進みます。
第4段階: 円高で日本製品はドル建てで値上がりし、輸出が減ります。
逆に輸入品は安くなるので輸入が増えます。純輸出が減少します。
第5段階: 純輸出の減少はIS曲線を左に戻します。
このシフトは、国内の利子率が世界利子率の3%に戻るまで続きます。
結果: 国民所得はもとの水準に戻り、公共投資の効果は消えてしまいました。
増えたのは政府支出で、減ったのは純輸出。
中身が入れ替わっただけで、総額は変わりませんでした。
ケース2: 日本銀行が金融緩和を行った(変動相場制)
第1段階: 貨幣供給が増えてLM曲線が右にシフト。利子率が3%から2%に下がります。
第2段階: 世界利子率3%より低いので、資金が海外へ逃げます。
第3段階: 円が売られ、1ドル150円から170円へ円安が進みます。
第4段階: 円安で日本製品が安く見えるので輸出が増え、輸入が減ります。純輸出が増加します。
第5段階: 純輸出の増加がIS曲線を右にシフトさせます。
利子率が3%に戻るまでシフトが続きます。
結果: LM曲線の右シフトとIS曲線の右シフトの両方が効いて、
国民所得が大きく増えました。
なぜこれほど差がつくのか
どちらの政策も、まず利子率を動かします。
そして為替は、利子率の動きを打ち消す方向ではなく、増幅する方向に働く場合があります。
この非対称性が、変動相場制では金融政策が強く、財政政策が無効になる理由です。
選択肢問題での問われ方
利子率が上がるので通貨高になります。
利子率が下がって通貨安になり、輸出が増えます。
逆です。
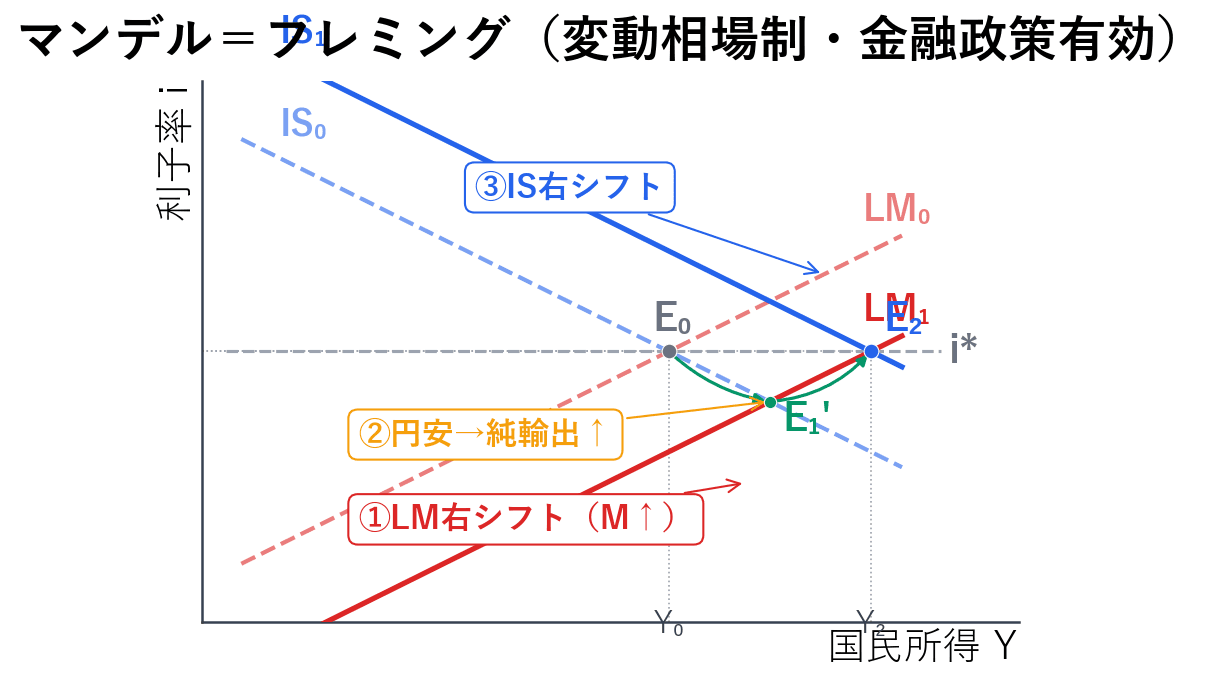
マンデル=フレミング(変動相場制・金融政策有効)
試験のポイント
7. LM曲線が右にシフトする
8. 利子率が世界利子率に戻るまでLM曲線がシフトし続ける
結果として、**IS曲線の右シフトに加えてLM曲線の右シフトまで起こり、
国民所得は大きく増えます**。
固定相場制のもとでは、財政政策はきわめて有効です。
② 固定相場制での金融政策 ― 効かない
貨幣供給量を増やしたとします。
1. LM曲線が右にシフトする
2. 国民所得が増え、国内の利子率が下がる
3. 世界利子率より低くなったので、資本が流出する
4. 通貨安の圧力がかかる
5. 中央銀行は為替を維持するため、外貨を売って自国通貨を買う
6. 自国通貨が市場から吸い上げられるので、貨幣供給量が減る
7. LM曲線が左に戻る
8. 利子率が世界利子率に戻るまで戻り続ける
結局、最初に増やした貨幣供給量が、介入によって全部吸い上げられてしまいます。
国民所得はもとの水準に戻ります。
固定相場制のもとでは、金融政策は無効です。
③ 4つの組合せを整理する
| 制度 | 財政政策 | 金融政策 |
|---|---|---|
| 変動相場制 | 無効 | 有効 |
| 固定相場制 | 有効 | 無効 |
見事に正反対になっています。
④ なぜ正反対になるのか
決定的な違いは、利子率のずれを何が埋めるかです。
| 制度 | ずれを埋めるもの |
|---|---|
| 変動相場制 | 為替相場が動いて純輸出を変え、IS曲線を動かす |
| 固定相場制 | 貨幣供給量が動いて、LM曲線を動かす |
変動相場制では、財政政策は「為替に邪魔され」、金融政策は「為替に助けられ」ます。
固定相場制では、財政政策は「貨幣供給に助けられ」、金融政策は「貨幣供給に打ち消され」ます。
⑤ 覚え方
表を丸暗記すると、試験中に自信がなくなったときに崩れます。
次の1文だけ覚えて、あとはその場で導くのがおすすめです。
「固定相場制では、中央銀行は為替を守るために貨幣供給量を犠牲にする」
金融政策とは貨幣供給量を動かす政策ですから、
その貨幣供給量が為替の維持に取られてしまえば、金融政策は使えません。
そして、財政政策のあおりで生じた利子率のずれは、
その受動的な貨幣供給の増加が埋めてくれるので、財政政策は増幅されます。
⑥ 現実との対応
この結論は、現実の政策論にそのまま現れます。
ユーロ圏の国々は共通通貨を使っているので、
個別の国から見れば固定相場制に近い状態にあり、独自の金融政策を持ちません。
だから財政政策の役割が大きくなり、財政規律をめぐる議論が絶えないのです。
一方、変動相場制をとる日本やアメリカでは、
景気対策の主役として中央銀行の金融政策が期待されます。
具体例
固定相場制での2つの政策を、順を追って比べてみましょう。
ケース1: 政府が10兆円の公共投資を行った(固定相場制)
第1段階: IS曲線が右にシフトし、利子率が3%から4%に上がります。
第2段階: 世界利子率3%より高いので、海外から資金が流入してきます。
第3段階: 投資家が自国通貨を買うので、通貨高の圧力がかかります。
しかし固定相場制なので、相場は動かせません。
第4段階: 中央銀行が自国通貨を売って外貨を買い、相場を維持します。
市場に自国通貨が供給されるので、貨幣供給量が増えます。
第5段階: 貨幣供給量が増えたのでLM曲線が右にシフトし、利子率が下がります。
これは利子率が3%に戻るまで続きます。
結果: IS曲線もLM曲線も右にシフトしたので、国民所得は大きく増えました。
変動相場制なら効果がゼロだった同じ政策が、固定相場制では最大限に効いたわけです。
ケース2: 中央銀行が金融緩和を行った(固定相場制)
第1段階: LM曲線が右にシフトし、利子率が3%から2%に下がります。
第2段階: 世界利子率3%より低いので、資金が海外に流出します。
第3段階: 投資家が自国通貨を売るので、通貨安の圧力がかかります。
第4段階: 中央銀行が外貨を売って自国通貨を買い、相場を維持します。
市場から自国通貨が吸い上げられるので、貨幣供給量が減ります。
第5段階: LM曲線が左に戻ります。利子率が3%に戻るまで続きます。
結果: 最初に増やした貨幣供給量が、そっくり吸い上げられてしまいました。
国民所得はもとの水準のままです。
表にして確かめる
| 変動相場制 | 固定相場制 | |
|---|---|---|
| 財政政策 | 通貨高→輸出減→打ち消される(無効) | 貨幣供給増→LM右シフト(有効) |
| 金融政策 | 通貨安→輸出増→増幅される(有効) | 貨幣供給減→LM左に戻る(無効) |
試験での問われ方
為替維持の介入を通じて受動的に増えます。
→ 正しい。これがモデルの前提です。
答えに迷ったら
「固定相場制では金融政策が使えない」という1点だけ確実に覚えておけば、
残りの3マスは「正反対になる」という性質から埋められます。
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
この連鎖は、次のテーマで何度も使います。
「利子率が上がれば通貨高」と唱えられるようにしておいてください。
固定相場制での介入の例
日本が1ドル100円の固定相場制をとっているとします。
市場で円買いが強まり、放っておくと1ドル95円(円高)になりそうです。
日本銀行は円を売ってドルを買い、円の供給を増やして円高を食い止めます。
このとき、市場に円が出ていくので、国内の貨幣供給量が増えます。
日本銀行は「貨幣供給量を増やしたかった」わけではなく、
為替を維持するためにやむを得ず増やしたのです。
この受け身の動きこそが、固定相場制で金融政策が効かなくなる理由です。
