企業行動の分析
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「GDP(国内総生産)」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る第3章では、税が市場全体にどのような影響を与えるかを余剰分析で調べます。その準備として、この節では企業に税が課されたときに供給曲線がどう動くのかを確かめます。考え方の出発点はごく単純で、企業にとって課税は費用の上昇と同じ意味をもつということです。ただし、税の課され方によって費用の上がり方が変わるため、曲線の動き方も変わります。生産1単位あたりに定額で課される従量税、価格に比例する従価税、そして生産量に関係なく一定額を納める定額税。この3つがそれぞれどう効くのかを、図と式の両方で押さえていきます。


簡単にいうと
まずは税の種類を仕分けよう。従量税・従価税・定額税の3つだよ。「何に対していくら課されるのか」を見分けるのがコツ。1個あたりなのか、価格の何%なのか、それとも量に関係なく丸ごと一定額なのか!
① 3つの課税方式
企業に課される税は、大きく次の3つに分けられます。
| 種類 | 課され方 | 具体例 |
|---|---|---|
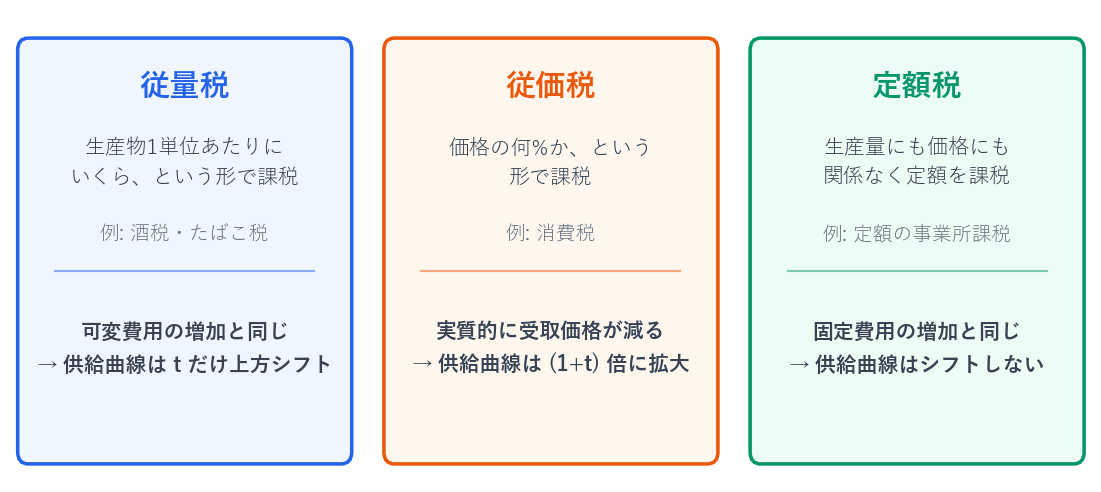
| 従量税 | 生産物1単位あたりにいくら、という形で支払う | 酒税、たばこ税 |
| 従価税 | 価格の何%か、という形で支払う | 消費税 |
| 定額税 | 生産量にも価格にも関係なく、定額だけ支払う | 事業所に対する一定額の課税 |
② 従量税の例
製品1個あたりに10円の従量税が課される場合を考えます。
具体例
同じ企業に3種類の税を課したとき、納税額がどう変わるかを比べてみましょう。
設定 1個200円の製品を、年間5,000個生産・販売している企業を考えます。
ケース1: 従量税(1個あたり20円)
生産量を10,000個に倍増させると、納税額も20万円に倍増します。
ケース2: 従価税(価格の10%)
課税の3類型と供給曲線への効果

試験のポイント

簡単にいうと
従量税は「1個つくるごとにt円」だから、限界費用がまるごとt円上がる!その結果、供給曲線は上にt円ぶん平行移動するよ。上方シフトと左方シフトは同じことを言っているだけ、というのも押さえておこう。
① 従量税は限界費用を だけ引き上げる
生産者に対する従量税を とします。つまり企業は、1単位の生産につき だけ税金を支払わなければなりません。
簡単にいうと
従価税は価格に比例するから、高いところほど税額も大きい。つまり供給曲線は平行に上がるんじゃなくて、扇を開くように(1+t)倍に広がるんだ。従量税との違いをグラフの形で覚えよう!
① 従価税は限界費用を 倍にする
生産者に対して従価税 (
簡単にいうと
最後は定額税。これがいちばん引っかけに使われるところ!答えを先に言うと、定額税では供給曲線はシフトしないんだ。理由は「定額税=固定費用の増加」だから。第1節のサンクコストの話がここでも効いてくるよ!
① 定額税は固定費用の増加と同じ
定額税は生産量にも価格にも関係なく一定額を納める税です。生産量をいくら変えても納税額は変わりません。
この性質は、まさに固定費用とまったく同じです。したがって、定額税の効果を調べるには、固定費用が上昇したときに何が起こるかを見ればよいことになります。
② 固定費用が上がると何が動くか
固定費用が から

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 税額 |
|---|
| 1個100円 | 10円 |
| 1個200円 | 10円 |
| 1個300円 | 10円 |
価格がいくらであっても、税額は1個につき10円で変わりません。高い製品も安い製品も同額です。したがって、高価な製品ほど価格に占める税の割合は小さくなります。
③ 従価税の例
価格の50%の従価税が課される場合はどうなるでしょうか。
| 製品の価格 | 税額 |
|---|---|
| 1個100円 | 50円 |
| 1個200円 | 100円 |
| 1個300円 | 150円 |
今度は価格に比例して税額が増えていきます。価格に占める税の割合はどの製品でも50%で一定です。
④ 定額税の例
定額税は、生産量にも価格にも関係なく、たとえば年間100万円といった形で課されます。1個つくろうと1万個つくろうと納める額は変わりません。
⑤ 課税を費用としてとらえる
この節を通じて土台になるのは、企業にとって課税は費用の上昇と同じという見方です。
この対応を先に頭に入れておくと、供給曲線がシフトするかどうかを毎回判断できるようになります。第1節で費用を可変と固定に仕分けた作業が、ここでそのまま生きてきます。
この設定では従量税と同額になりますが、製品価格が変わると話が変わります。仮に価格が300円に上がれば、従価税の1個あたり税額は30円になり、納税額は15万円に増えます。従量税なら価格が上がっても1個20円のままです。
ケース3: 定額税(年間10万円)
生産量を10,000個に倍増させると、1個あたりの負担は10円に半減します。定額税は生産量を増やすほど1個あたりの負担が軽くなる、という点で固定費用とまったく同じ性質をもっています。
ステップ: 生産量を変えたときの1個あたり負担をまとめる
| 生産量 | 従量税(20円/個) | 従価税(10%) | 定額税(年10万円) |
|---|---|---|---|
| 2,500個 | 20円 | 20円 | 40円 |
| 5,000個 | 20円 | 20円 | 20円 |
| 10,000個 | 20円 | 20円 | 10円 |
従量税と従価税は1個あたりの負担が生産量によらず一定であるのに対し、定額税だけは生産量が増えるほど軽くなります。この違いが、次のテーマ以降で「供給曲線がシフトするかしないか」を分けることになります。
同様に、総額でも1単位あたりの負担が で変わらないため、平均費用も だけ上昇します。
② 数式で確認する
課税前の費用関数、平均費用関数、限界費用関数をそれぞれ 、、 とします。課税後はどうなるでしょうか。
総費用は、税額 が上乗せされます。
平均費用は、それを生産量で割ります。
限界費用は、微分します。 を で微分すると が残ります。
こうして、平均費用も限界費用も、課税前より だけ上昇することが確認できました。
③ 供給曲線は上方に だけシフトする
供給曲線の正体は限界費用曲線でした。その限界費用曲線が縦方向に だけ持ち上がるのですから、
課税後の供給曲線は、課税前の供給曲線を従量税分()だけ上方(左方)にシフトさせたもの
になります。
④ 「上方シフト」と「左方シフト」は同じこと
右上がりの曲線を縦に だけ持ち上げると、見方を変えれば横に左へずれたようにも見えます。どちらの言い方をしても指しているものは同じです。
試験では両方の表現が使われるので、どちらで書かれていても同じ図を思い浮かべられるようにしておいてください。
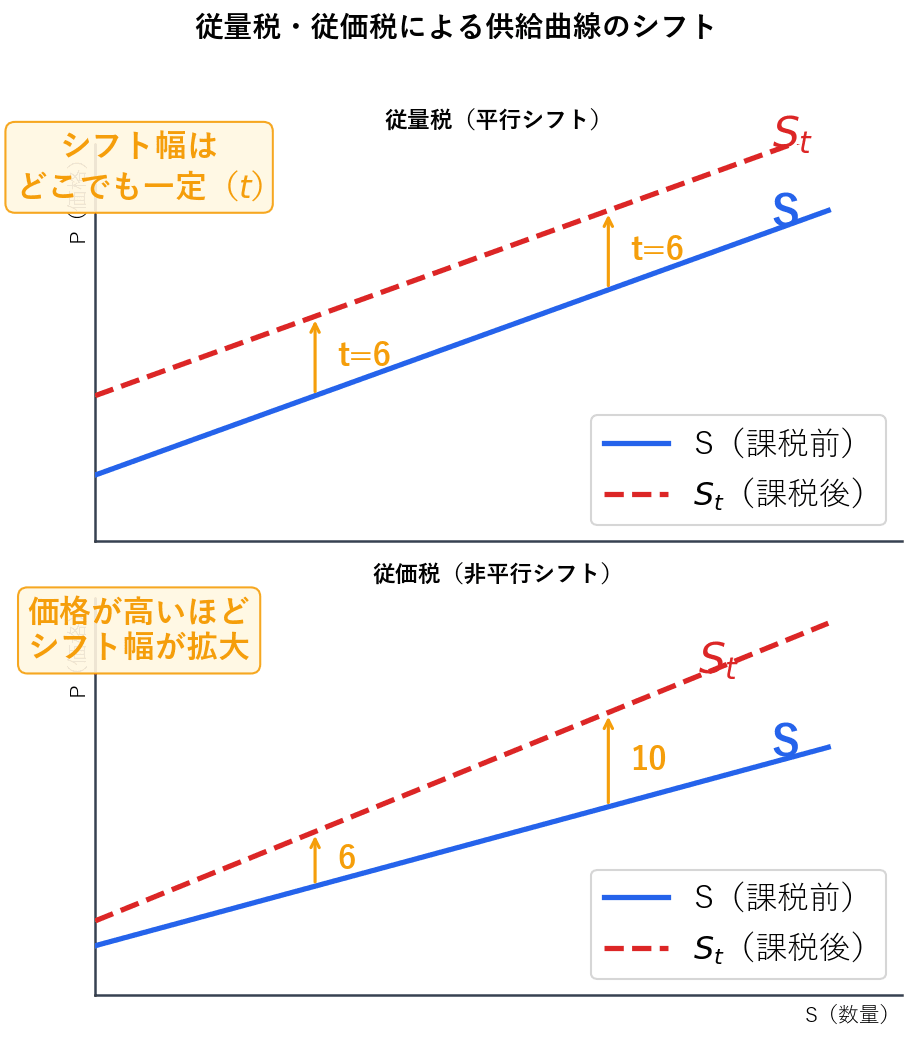
⑤ 平行にシフトするのが従量税の特徴
従量税の場合、どの生産量においても上昇幅は で一定です。したがって供給曲線は平行移動します。曲線の傾きは変わりません。
この「平行」という性質は、次のテーマで扱う従価税との決定的な違いになります。
具体例
費用関数 の企業に、1単位あたり6の従量税が課される場合を考えます。
ステップ1: 課税前の供給曲線を求める
より 、よって供給関数は
ステップ2: 課税後の費用関数を書く
ステップ3: 課税後の限界費用を求める
課税前の と比べると、確かに6だけ上昇しています。傾きの2は変わっていません。
ステップ4: 課税後の供給関数を求める
より
ステップ5: 課税前後で供給量を比べる
| 価格 | 課税前の供給量 | 課税後の供給量 |
|---|---|---|
| 10 | 3 | 0 |
| 12 | 4 | 1 |
| 14 | 5 | 2 |
| 16 | 6 | 3 |
どの価格でも供給量が3ずつ減っています。逆に言えば、同じ供給量を引き出すには価格が6だけ高くなければなりません。たとえば供給量3を得るには、課税前なら価格10で足りましたが、課税後は価格16が必要です。
この6という差が、まさに従量税 にあたります。縦方向の移動幅が であることが数値でも確認できました。
ステップ6: 平均費用も確認しておく
従量税・従価税による供給曲線のシフト
試験のポイント
従量税との違いは、1単位増産したときの税額の増え方です。従価税では、追加1単位の税額はその単位の金額に依存するため一定になりません。金額が大きい単位ほど税額も大きくなります。
結果として、従価税は限界費用を
まで引き上げます。 を足すのではなく、 を掛ける、という点が決定的な違いです。
② 供給曲線は 倍に開く
したがって課税後の供給曲線は、
課税前の供給曲線を上方に 倍だけ引き伸ばしたもの
になります。もとの曲線の各点の高さを、そろって 倍するイメージです。
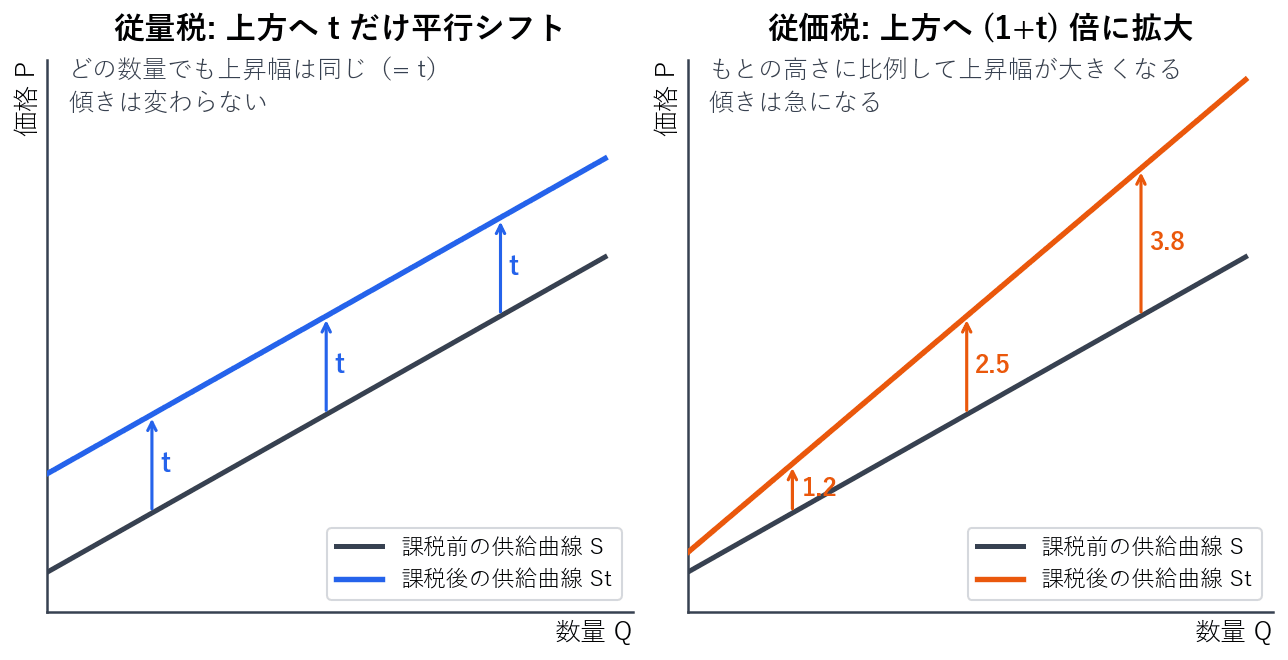
③ 従量税との違いをグラフで比べる
| 従量税 | 従価税 | |
|---|---|---|
| 課税後の限界費用 | ||
| シフトの仕方 | 上方に平行移動 | 上方に 倍に拡大 |
| 縦方向の移動幅 | どこでも で一定 | 高いところほど大きい |
| 傾き | 変わらない | 急になる |
| 原点付近 | だけ上がる | ほとんど動かない |
従価税では、もとの高さがゼロに近いところではほとんど動かず、高いところほど大きく持ち上がります。図にすると、原点を支点として扇を開くように曲線が立ち上がる形になります。
④ 数値で見る従価税のシフト
50%の従価税()が課される場合を考えましょう。課税後の各点の高さは、課税前の1.5倍になります。
| 課税前の価格 | 課税後の価格 | 上昇幅 |
|---|---|---|
| 100 | 150 | 50 |
| 200 | 300 | 100 |
| 300 | 450 | 150 |
上昇幅が50、100、150と、もとの高さに比例して大きくなっているのがわかります。従量税ならどの行も同じ上昇幅になるはずですから、まったく違う動き方をしていることが確認できます。
⑤ どちらの税でも供給は減る
シフトの仕方は違いますが、いずれの場合も供給曲線が上方(左方)に動くという向きは共通です。したがって課税後は、同じ価格のもとでの供給量が減ります。市場全体で見れば、均衡価格は上がり、均衡数量は減る、という結果になります。
この先の第3章では、この供給曲線のシフトを使って、税の負担が生産者と消費者にどう分かれるか、社会全体でどれだけの損失が生じるかを面積で測っていきます。
具体例
限界費用が の企業に、25%の従価税()が課される場合を考えます。
ステップ1: 課税後の限界費用を求める
傾きが2から2.5へ、切片が4から5へと、それぞれ1.25倍になっています。
ステップ2: 課税前後の供給関数を求める
ステップ3: 各生産量での縦方向の上昇幅を計算する
| 生産量 | 課税前の | 課税後の | 上昇幅 |
|---|---|---|---|
| 0 | 4 |
上昇幅が1、2、3、5と増えていきます。従量税であれば、どの行も同じ上昇幅になるはずでした。従価税では高い位置ほど大きく持ち上がる、という性質がはっきり出ています。
ステップ4: 同じ税収になる従量税と比べてみる
仮に生産量4のところで同じ税額(3)になる従量税 を考えると、課税後の限界費用は です。
| 生産量 | 従価税25%のとき | 従量税3のとき |
|---|---|---|
| 0 | 5 | 7 |
| 2 | 10 | 11 |
| 4 | 15 | 15 |
| 8 | 25 | 27 |
生産量4では一致しますが、それより少ない領域では従価税のほうが軽く、多い領域では従量税のほうが軽くなっています。同じ「1点で同額」でも、曲線全体の動き方はまったく違う、ということです。
ステップ5: グラフの形でまとめる
図を描くときは、従価税では左端(生産量が小さいところ)で2本の曲線がほとんど重なり、右へ行くほど離れていく、という描き方をすれば間違いありません。
従量税と従価税のシフトの違い
試験のポイント
| 費用概念 | 課税後 | 変化 |
|---|---|---|
| 総費用 | だけ上昇 | |
| 平均費用 | 上昇する | |
| 平均可変費用 | 変化しない | |
| 限界費用 | 変化しない |
要点は下の2行です。定額税は可変費用にはいっさい触れないため、平均可変費用は動きません。また、総費用に定数を足しただけなので、微分すればその定数は消えてしまい、限界費用も動きません。
③ 供給曲線はシフトしない
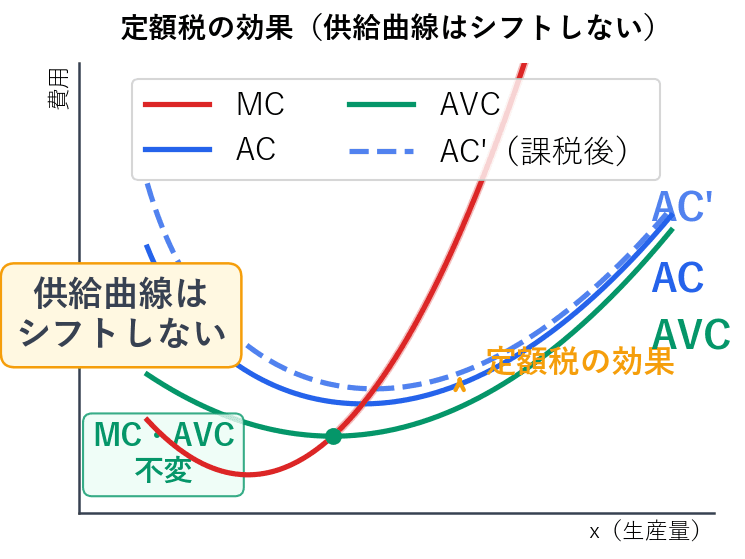
供給曲線の正体は限界費用曲線でした。その限界費用がまったく動かないのですから、
定額税を課しても供給曲線はシフトしない
という結論になります。従量税・従価税との決定的な違いです。
④ では何が変わるのか
供給曲線が動かないなら、定額税は企業に何の影響も与えないのでしょうか。そうではありません。
平均費用曲線は の分だけ上方にシフトします。ということは、平均費用の最小値が上がる、つまり損益分岐価格が上昇することになります。
まとめると次のとおりです。
| 項目 | 定額税の影響 |
|---|---|
| 限界費用曲線 | 動かない |
| 供給曲線 | シフトしない |
| 平均可変費用曲線 | 動かない |
| 操業停止価格 | 変わらない |
| 平均費用曲線 | 上方にシフト |
| 損益分岐価格 | 上昇する |
| 利潤 | だけ減る |
⑤ 直感的な理解
なぜ供給量が変わらないのか、直感でも押さえておきましょう。
企業がいま何個つくるかを決めるときに見ているのは、「あと1個つくると、収入がいくら増えて費用がいくら増えるか」だけです。定額税は、何個つくろうと同じ額を取られます。ということは、あと1個つくるかどうかの判断材料にはなりません。
これは第1節で学んだサンクコストの考え方とまったく同じ構造です。選択肢を比べるときに、どちらを選んでも同じだけ発生するものは判断に影響しない、ということです。
⑥ 長期には退出が起こる
ただし、損益分岐価格が上がるということは、いままで黒字だった企業が赤字に転じる可能性があるということです。短期的には操業を続けても、長期的には退出する企業が出てきます。企業数が減れば市場全体の供給曲線は左にシフトします。
つまり「供給曲線はシフトしない」というのは、すでに市場にいる1企業の短期の供給曲線についての話です。長期の市場全体で見れば、定額税も供給に影響を与えます。この区別は、やや踏み込んだ設問で問われることがあります。
具体例
費用関数 の企業に、定額税7が課される場合を考えます。
ステップ1: 課税後の費用関数を書く
定数項が9から16に増えただけです。
ステップ2: 限界費用を比べる
まったく同じです。定数項は微分で消えるためです。したがって供給関数も課税前と同じ のままで、供給曲線はシフトしません。
ステップ3: 平均可変費用を比べる
こちらも変わりません。可変費用の部分 に手が加わっていないからです。よって操業停止価格は4のままです。
ステップ4: 平均費用を比べる
損益分岐価格は10から12へ上昇しました。しかも最小点の位置も から へ右に動いています。
ステップ5: 利潤への影響を確かめる
市場価格が14のときを例にとります。 より 、つまり です。
差はちょうど7、つまり定額税の額と一致します。生産量は5のまま変わらず、利潤だけが税額ぶん減っている、という結果になりました。
ステップ6: 市場価格が11のときはどうなるか
より です。
課税前は黒字だったのに、課税後は赤字に転じました。損益分岐価格が10から12へ上がったためです。それでも操業停止価格の4は上回っているので、この企業は短期的には操業を続けます。しかし長期的には、こうした企業が市場から退出していくことになります。
定額税の効果(供給曲線はシフトしない)
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
こちらも6だけ上昇しています。平均可変費用についても から へと6上がるので、損益分岐価格も操業停止価格も6ずつ上がることになります。
| 1 |
| 2 | 8 | 10 | 2 |
| 4 | 12 | 15 | 3 |
| 8 | 20 | 25 | 5 |
