貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る1年の損益を正しく出すには、その年に属する収益・費用と、翌年以降に属する収益・費用をきちんと仕分ける必要があります。
ところが実際には、ずれが生じます。もう払ってしまって費用に立てたもののなかに来年の分が紛れていたり、逆に、今年に属するはずなのに支払いがまだなので帳簿に載っていなかったり。
そのままでは年ごとの損益が狂うので、決算のときに整えます。今年の分だけを今年の収益・費用として残すための手当てです。この作業から生まれる勘定を「経過勘定」といいます。


簡単にいうと
払いすぎ・もらいすぎは次期へ「繰延」、まだの分は当期に「見越」。4つの勘定はこの2×2だよ!
すでに収益や費用として帳簿に載っていても、来期以降に属する分は今年の損益から外し、来年へ送らなければなりません。これを「損益の繰延」といいます。
反対に、現金は動いていなくても、今年が背負うべき収益・費用は今年に載せます。こちらが「損益の見越」です。
繰延はお金がすでに動いたあと、見越はまだ動いていないうち。この違いに、費用か収益かを掛け合わせて4つになります。
| 費用 | 収益 | |
|---|---|---|
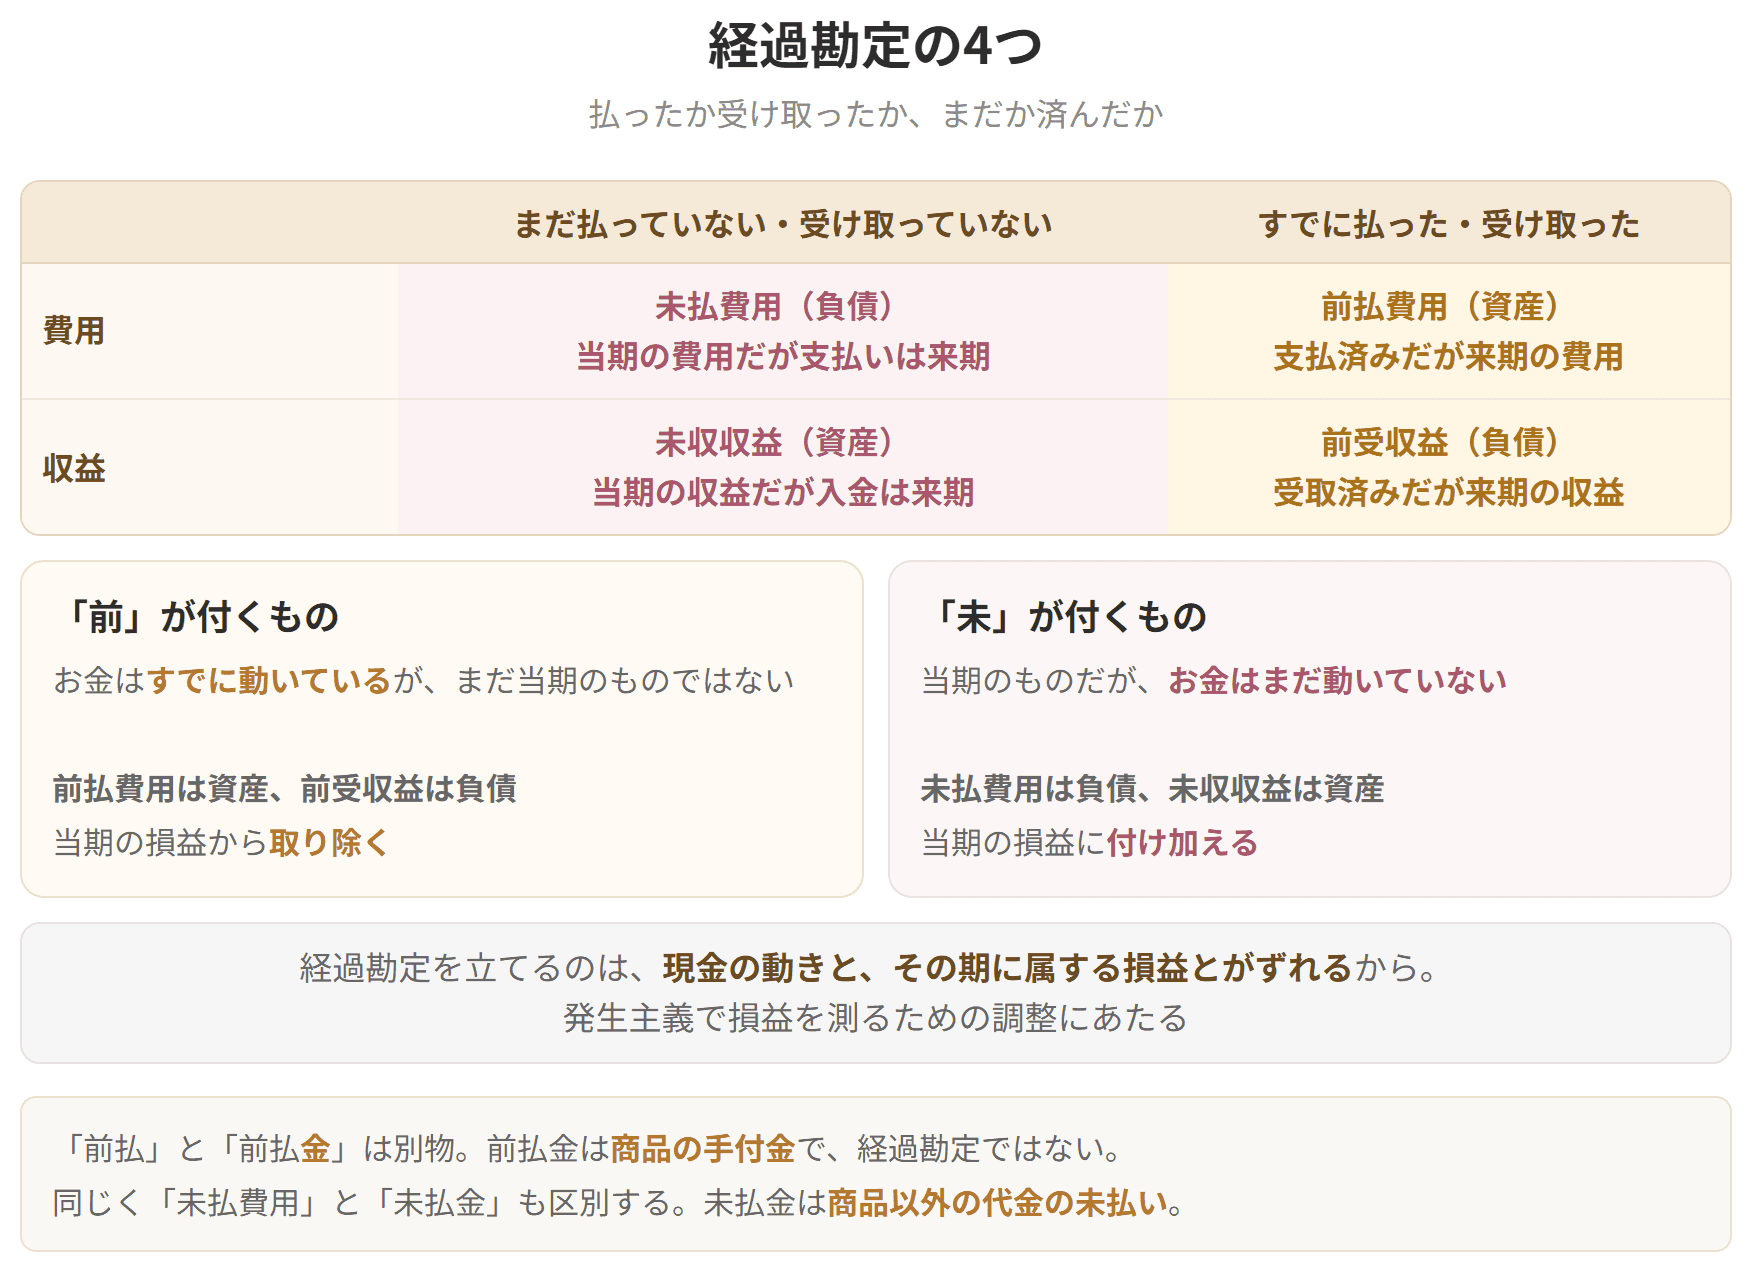
経過勘定の4つ
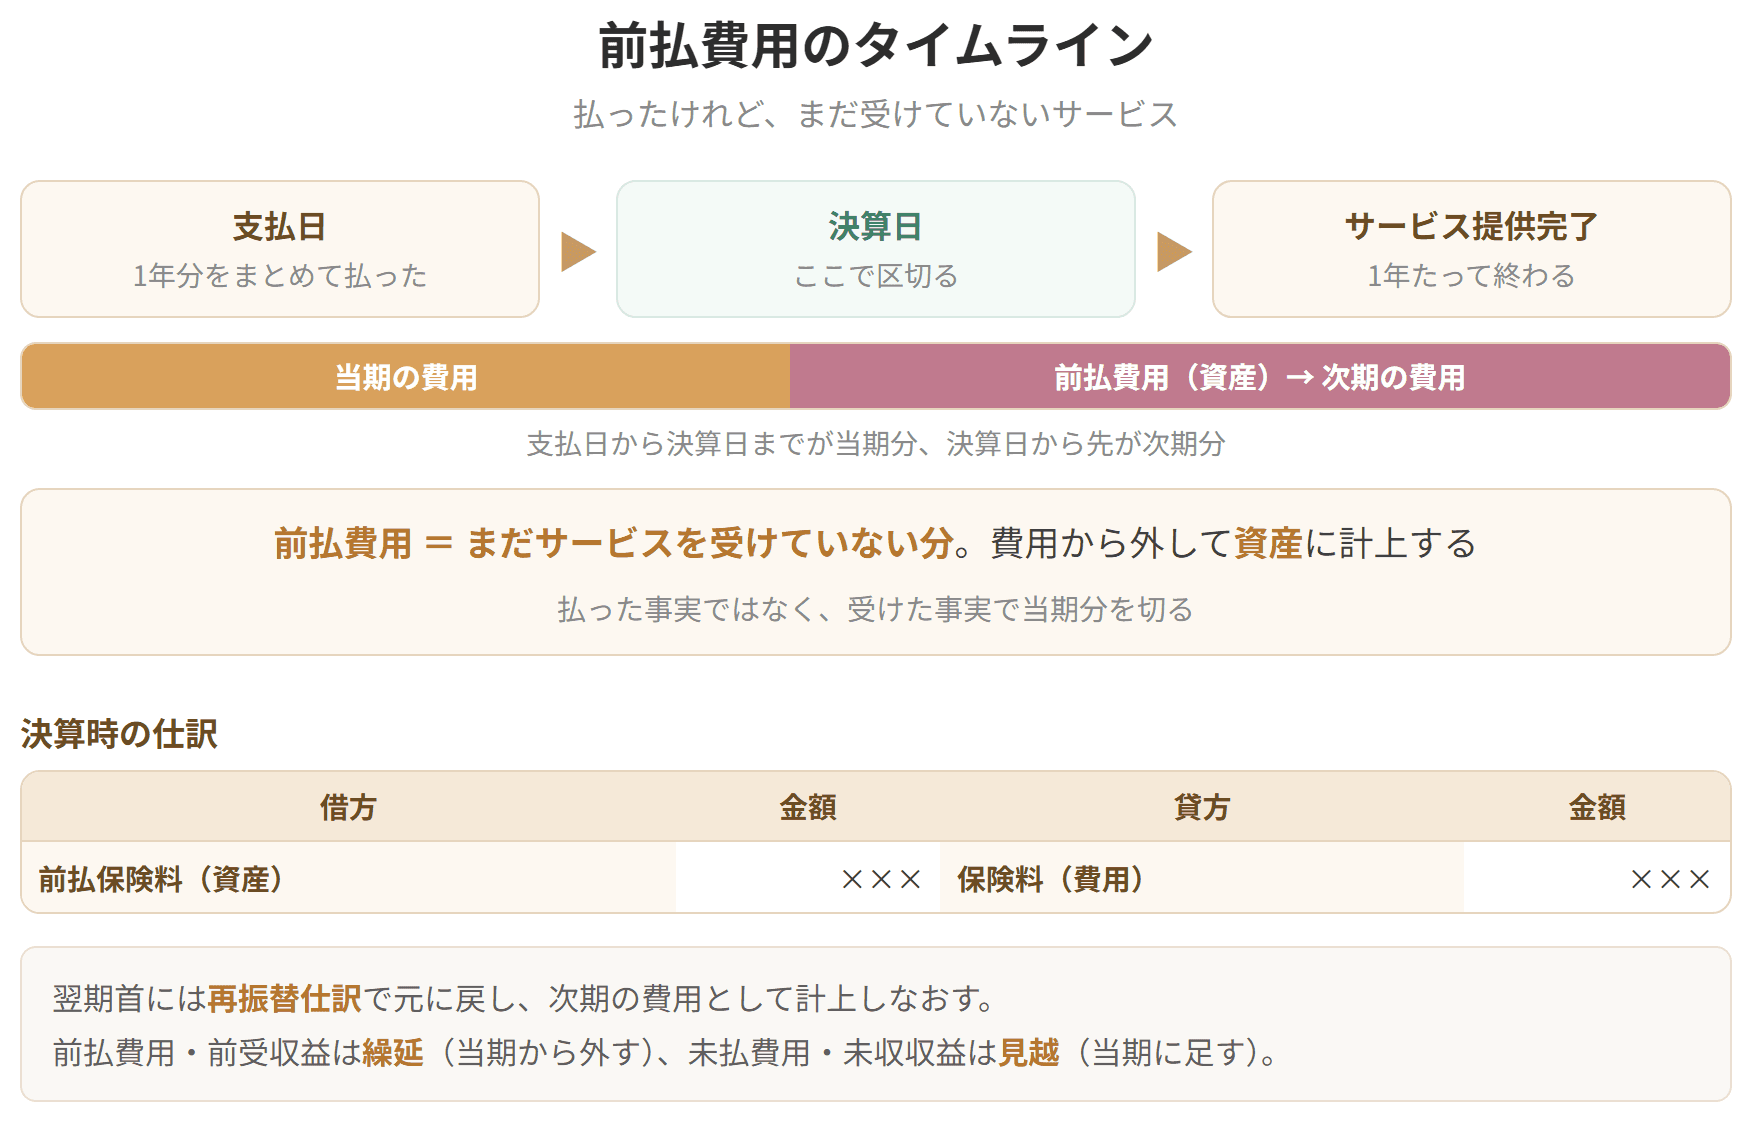
前払費用のタイムライン

試験のポイント

簡単にいうと
1年分まとめて払った利息のうち、来期の分は資産に振り替えて次期に送るんだ!
今年支払った費用のなかに来年以降の分が混じっているなら、その分を今年の費用から抜いて、来年へ送ります。この手当てが「費用の繰延」、そこで生まれる勘定が「前払費用」です。
お金はもう払ったけれど、それに見合うサービスはまだ受けていない。つまりこれから受け取る権利が手元に残っている状態なので、区分は「資産」になります。
仕訳の形
| 借方 | 貸方 |
|---|---|
| 前払利息 ××× |
簡単にいうと
現金はまだ動いていないけど、当期に使った分・稼いだ分は当期に計上する。これが見越だよ!
今年の負担であるにもかかわらず、支払期日がまだ来ていないので払っておらず、帳簿にも載っていないことがあります。この分を今年の費用に引き上げる手当てが「費用の見越」、生まれる勘定が「未払費用」です。
サービスはもう受けているのに、代金はまだ払っていない。つまり払う義務を負っている状態なので、区分は「負債」になります。
仕訳の形
| 借方 | 貸方 |
|---|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 繰延(現金は動いた) |
| 前払費用(資産) |
| 前受収益(負債) |
| 見越(現金はまだ) | 未払費用(負債) | 未収収益(資産) |
「前払」と「未収」が資産、「前受」と「未払」が負債。払いすぎた分はサービスを受ける権利として残り(資産)、もらいすぎた分はサービスを渡す義務として残る(負債)。そう考えれば、暗記しなくても出てきます。
経過勘定が扱うのは、借入金の利息や家賃のように、契約に基づいて毎期ずっと続き、時が経つことそのものが中身になっている取引です。
商品を売り買いする際の内金として立てる「前受金」や「前払金」は、時の経過ではなく品物の受け渡しが中身です。名前は似ていますが、まったく別のものと分けて覚えてください。
| 勘定 | 何を対象にしているか | 例 |
|---|---|---|
| 前払費用・前受収益・未払費用・未収収益 | 時の経過 | 利息、家賃、保険料 |
| 前払金(前渡金)・前受金 | モノの引渡し | 商品の内金・手付金 |
仕訳を切るときは「前払利息」「前受利息」「未払利息」「未収利息」のように具体的な名前を使います。ところが貸借対照表に載せる段になると、「前払費用」「前受収益」「未払費用」「未収収益」というひとまとめの名前に置き換わります。
| 仕訳での勘定科目 | 貸借対照表での表示 |
|---|---|
| 「前払利息」「前払家賃」など | まとめて「前払費用」 |
| 「前受利息」「前受家賃」など | まとめて「前受収益」 |
| 「未払利息」「未払家賃」など | まとめて「未払費用」 |
| 「未収利息」「未収家賃」など | まとめて「未収収益」 |
今年受け取った収益のなかに来年以降の分が混じっているなら、その分を今年の収益から抜いて、来年へ送ります。「収益の繰延」であり、生まれる勘定が「前受収益」です。
お金はもう受け取ったけれど、それに見合うサービスはまだ渡していない。つまりこれから渡す義務を負っている状態なので、区分は「負債」です。
仕訳の形
| 借方 | 貸方 |
|---|---|
| 受取利息 ××× | 前受利息 ××× |
具体例
計算例(前払費用)
第1期(×5年4月1日〜×6年3月31日)の7月1日に、借入金の利息1年分1,800円を現金でまとめて支払った。
7月1日から翌年6月30日までの1年ぶんを払ったので、第1期に属するのは7月から3月までの9か月ぶん1,350円、第2期に属するのは4月から6月までの3か月ぶん450円です。
1)利息を支払ったとき(×5年7月1日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払利息 | 1,800 | 現金 | 1,800 |
2)決算整理前残高試算表:支払利息 1,800(払った全額が載っている)
3)決算整理(×6年3月31日)
この1,800円のなかには、第2期の分450円が混じっています。そこで450円を第1期の費用から抜き、「前払利息」として来期へ送ります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前払利息 | 450 | 支払利息 | 450 |
4)決算整理後残高試算表
| 借方 | 金額 |
|---|---|
| 前払利息 | 450 |
| 支払利息 | 1,350 |
5)損益計算書と貸借対照表
| 損益計算書 | 貸借対照表 | ||
|---|---|---|---|
| 支払利息 1,350 | 前払費用 450 |
1)期首の繰越試算表:前払利息 450(第1期から渡ってくる)
2)再振替仕訳(×6年4月1日)
送られてきた450円は第2期の費用です。そこで期首に「支払利息」へ戻します。中身は第1期の決算整理をそっくり裏返した仕訳で、これを再振替仕訳とよびます。行うのは期首です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払利息 | 450 | 前払利息 | 450 |
3)決算整理前残高試算表:支払利息 450(第2期が背負う分)
計算例(前受収益)
第1期の7月1日に、貸付金の利息1年分1,800円を現金でまとめて受け取った。
1)利息を受け取ったとき(×5年7月1日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 1,800 | 受取利息 | 1,800 |
3)決算整理(×6年3月31日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 受取利息 | 450 | 前受利息 | 450 |
4)決算整理後残高試算表:受取利息 1,350(貸方)/前受利息 450(貸方)
前払費用の例と鏡写しになっているのが見て取れるはずです。払う側と受け取る側で、借方と貸方がそっくり入れ替わるだけです。
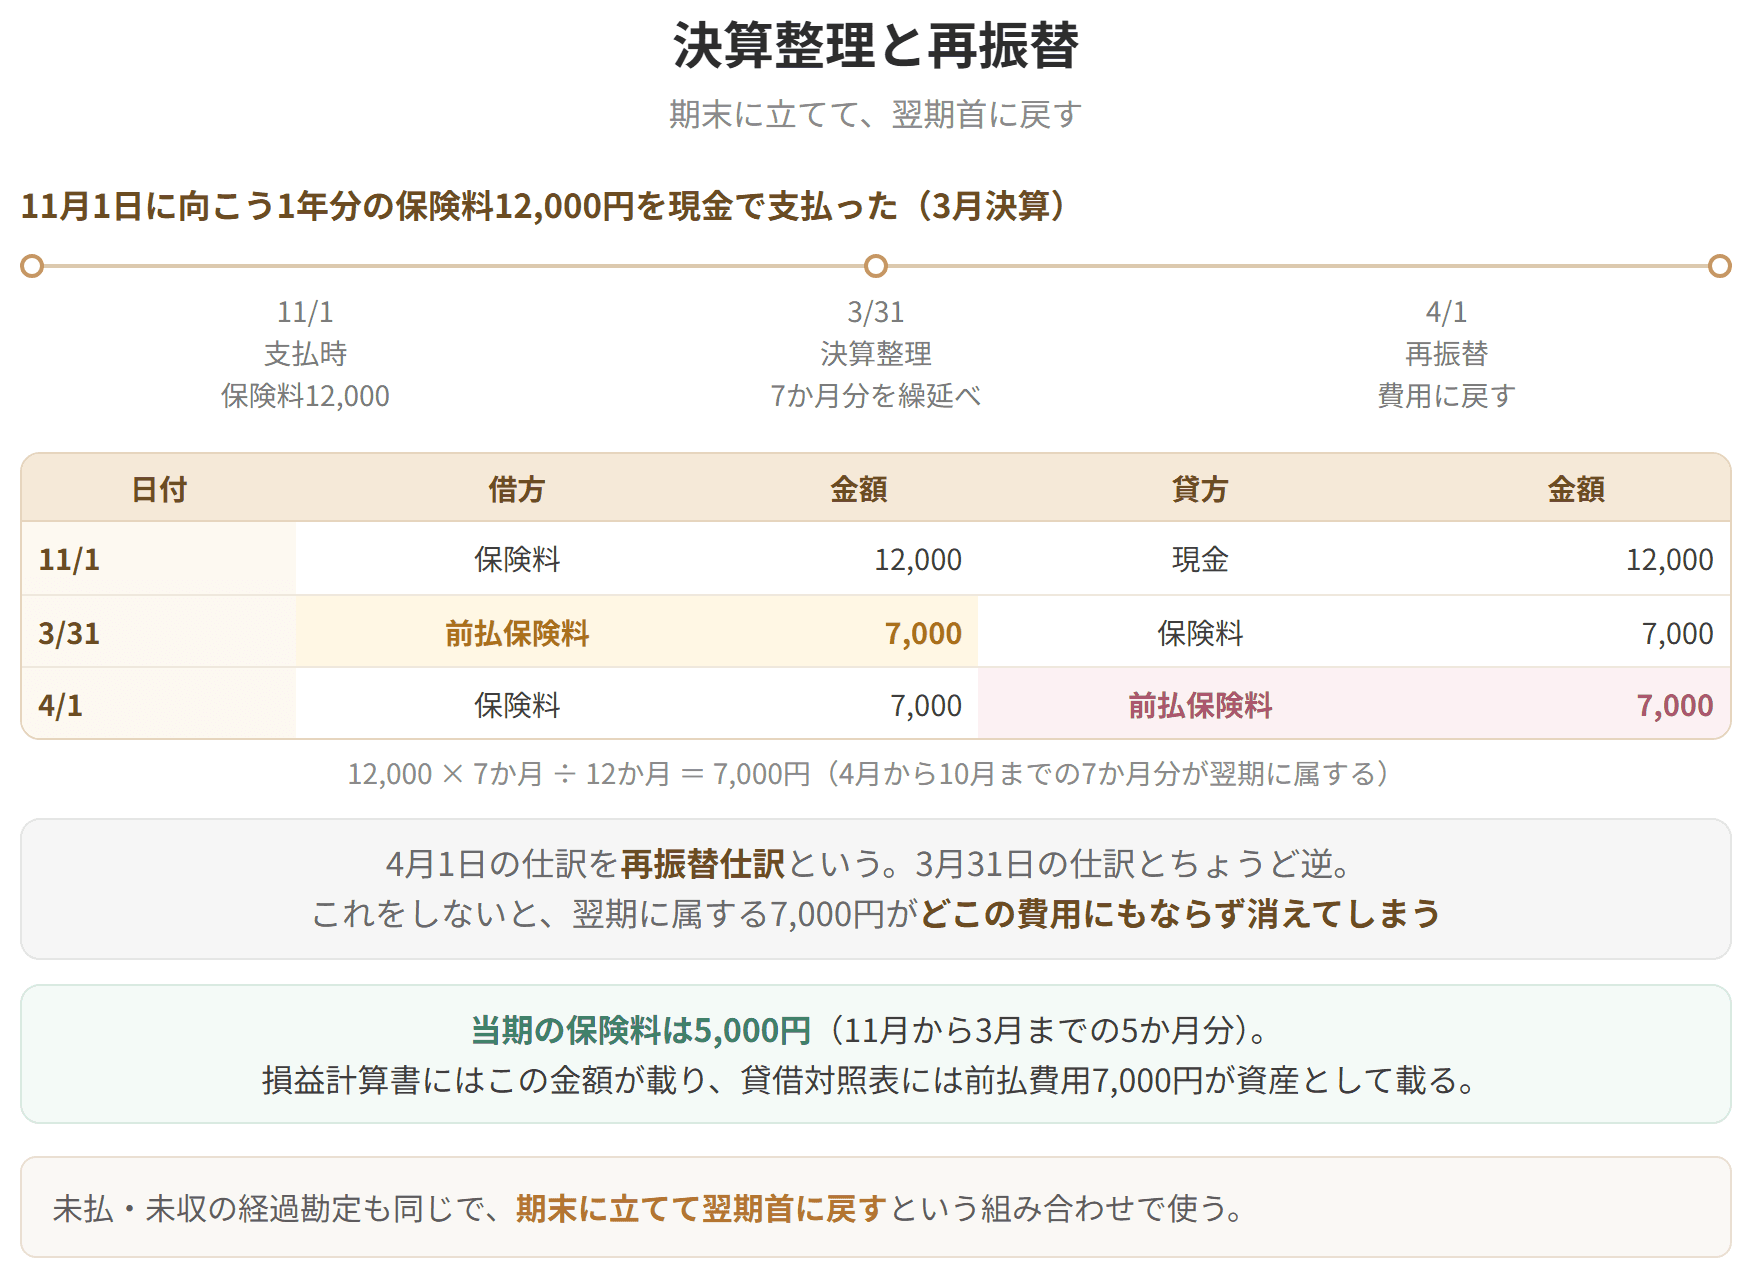
決算整理と再振替
試験のポイント
| 未払利息 ××× |
同じく、今年の取り分であるにもかかわらず、受取期日が来ていないので受け取っておらず、帳簿にも載っていないことがあります。これを引き上げるのが「収益の見越」、生まれる勘定が「未収収益」です。
サービスはもう渡しているのに、代金はまだ受け取っていない。つまり受け取る権利があるので、区分は「資産」です。
仕訳の形
| 借方 | 貸方 |
|---|---|
| 未収利息 ××× | 受取利息 ××× |
見越の場合、お金が実際に動くのは来期です。ですから期中の取引としては帳簿に上がってきません。そこで決算で引き上げてやるわけです。費用か収益かの違いはあれ、期中には上がらないものを今年の分として先に立てているという点は共通しています。
さて、来期になって実際に受け払いが起きると、そこで全額が来期の収益・費用として記帳されます。しかしその全額には、今年のうちに計上しておいた分まで含まれてしまっています。放っておけば二重に数えることになる。その重なりを先に打ち消しておくのが再振替仕訳です。
期首にあらかじめマイナスしておき、実際の受け払いでプラスされる金額と足し合わせる。こうして来期が背負うべき金額だけが残るように整えているのです。
具体例
計算例(未収収益)
第1期(×5年4月1日〜×6年3月31日)の7月1日に貸付期間1年で貸し付けた。利息1年分1,800円は、第2期の×6年6月30日にまとめて現金で受け取る約束とする。
1)決算整理前残高試算表
第1期にはまだ1円も受け取っていないので、前T/Bには何も載っていません。
2)決算整理(×6年3月31日)
ところが7月から3月までの9か月ぶん1,350円は、まぎれもなく第1期の取り分です。そこでこれを第1期の収益として立て、あわせて「未収利息」として来期へ渡します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収利息 | 1,350 | 受取利息 | 1,350 |
3)決算整理後残高試算表
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未収利息 | 1,350 | 受取利息 | 1,350 |
5)損益計算書と貸借対照表
| 損益計算書 | 貸借対照表 | ||
|---|---|---|---|
| 受取利息 1,350 | 未収収益 1,350 |
1)期首の繰越試算表:未収利息 1,350(資産)
2)再振替仕訳(×6年4月1日)
来期になれば実際にお金が入ってきます。そのとき受取額の全額が収益として立ってしまうので、第1期にすでに計上した分を先に打ち消しておきます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 受取利息 | 1,350 | 未収利息 | 1,350 |
3)利息を受け取ったとき(×6年6月30日)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 1,800 | 受取利息 | 1,800 |
4)決算整理前残高試算表:受取利息 450(貸方)
先に1,350を消しておいて、受取時に1,800を立てたので、残るのは450。ちょうど第2期(4月から6月まで)の3か月ぶんです。再振替仕訳が年度の切り分けを正しく保っていることが、数字ではっきり確かめられます。
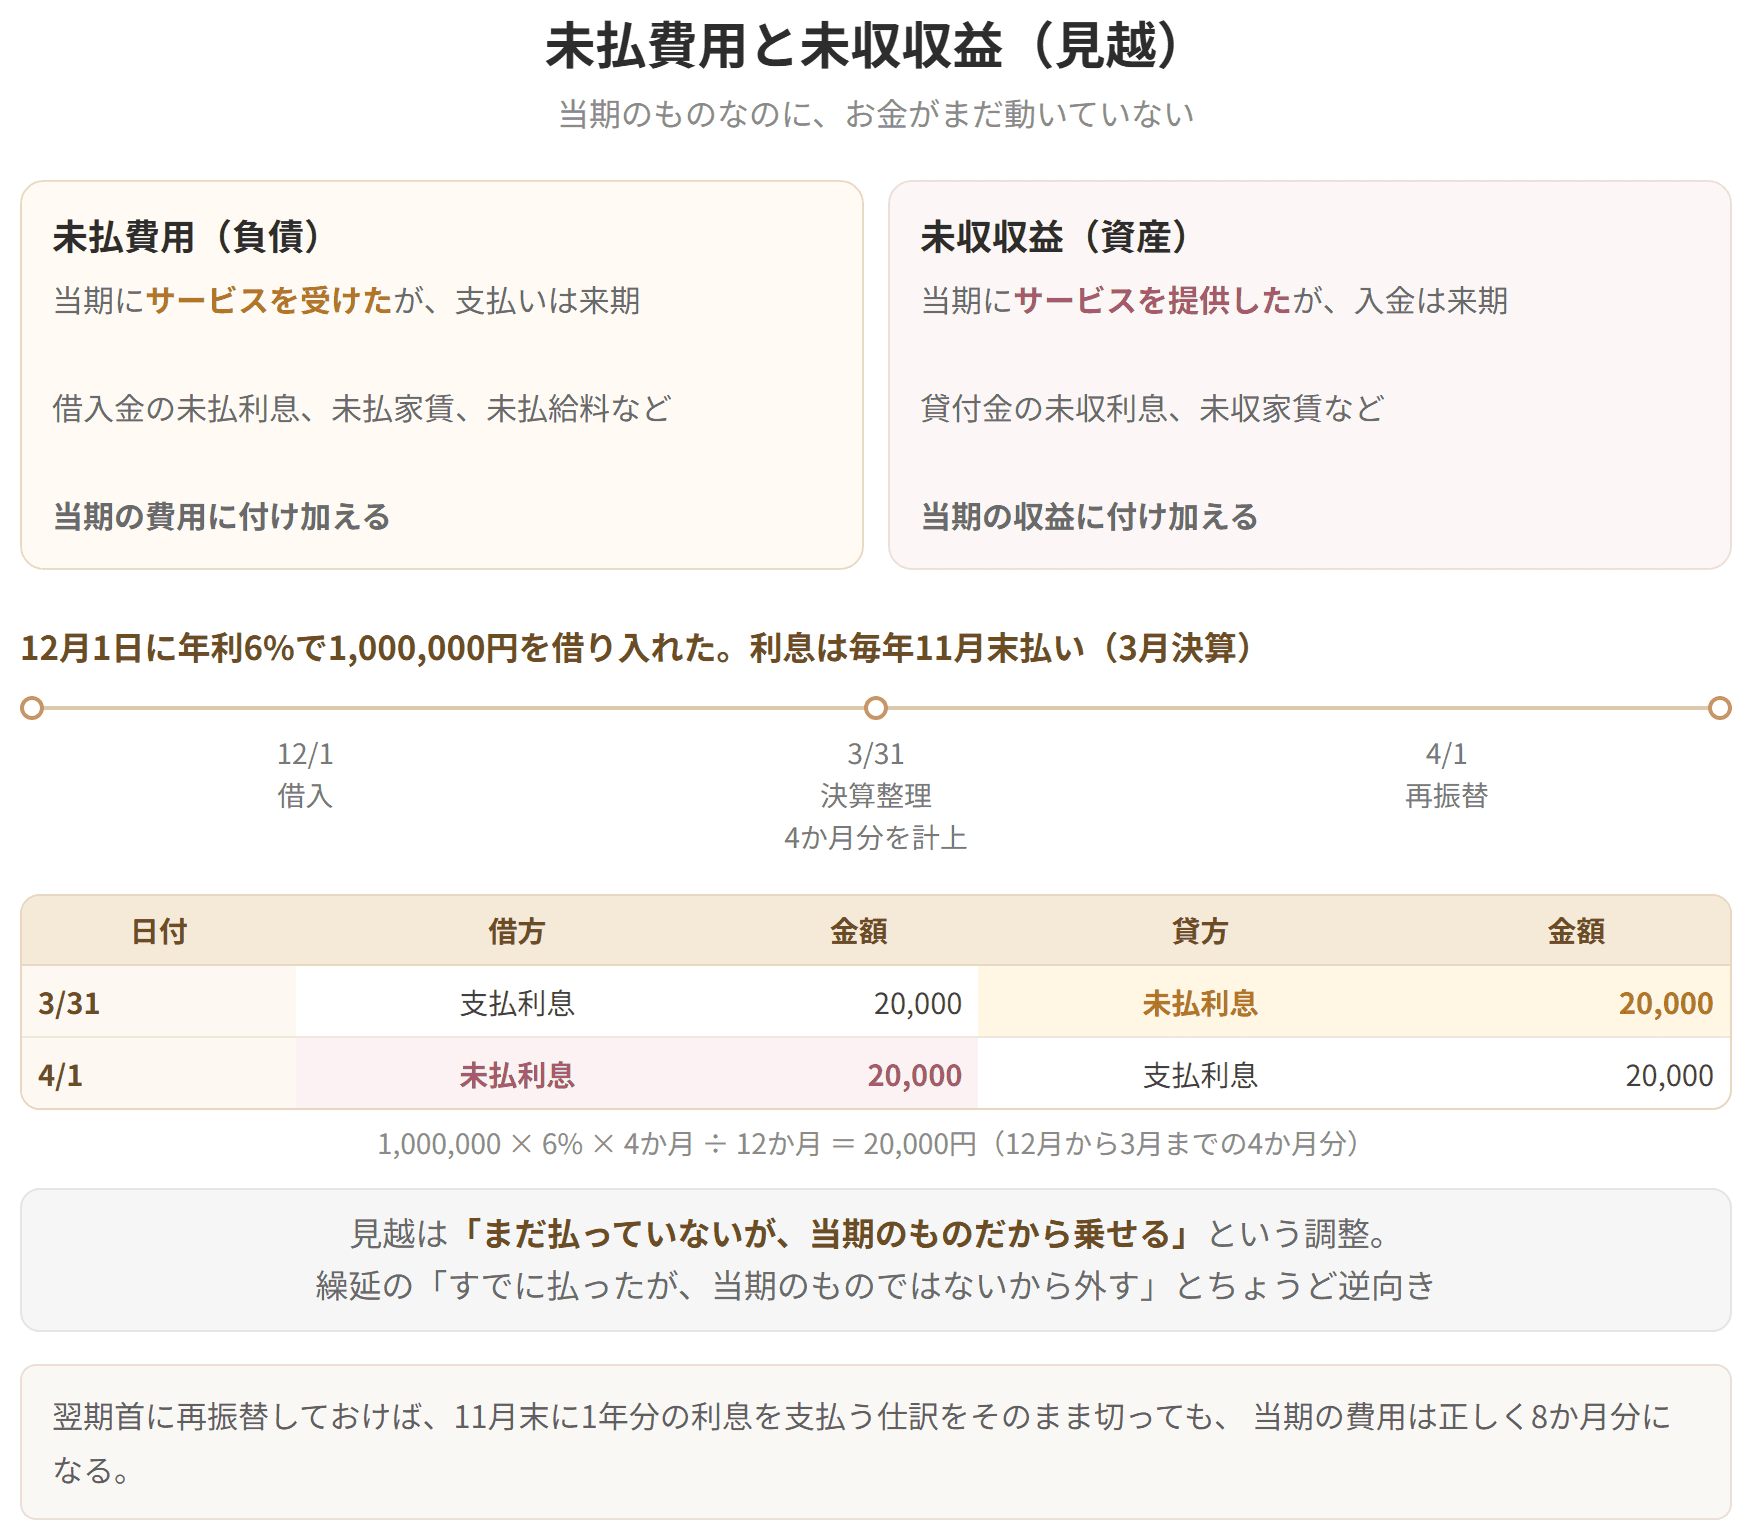
未払費用と未収収益
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
