貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る会社を立ち上げるときには、定款を作り、株主を募り、登記をします。そのどれにもお金がかかり、たいていはサービスを受けた時点で支払いが済むか、払う義務が固まっています。
ところが、そこで払った効果はその場で消えません。設立にかかった費用なら、その会社が続いていくあいだずっと効いているとみるのが自然です。
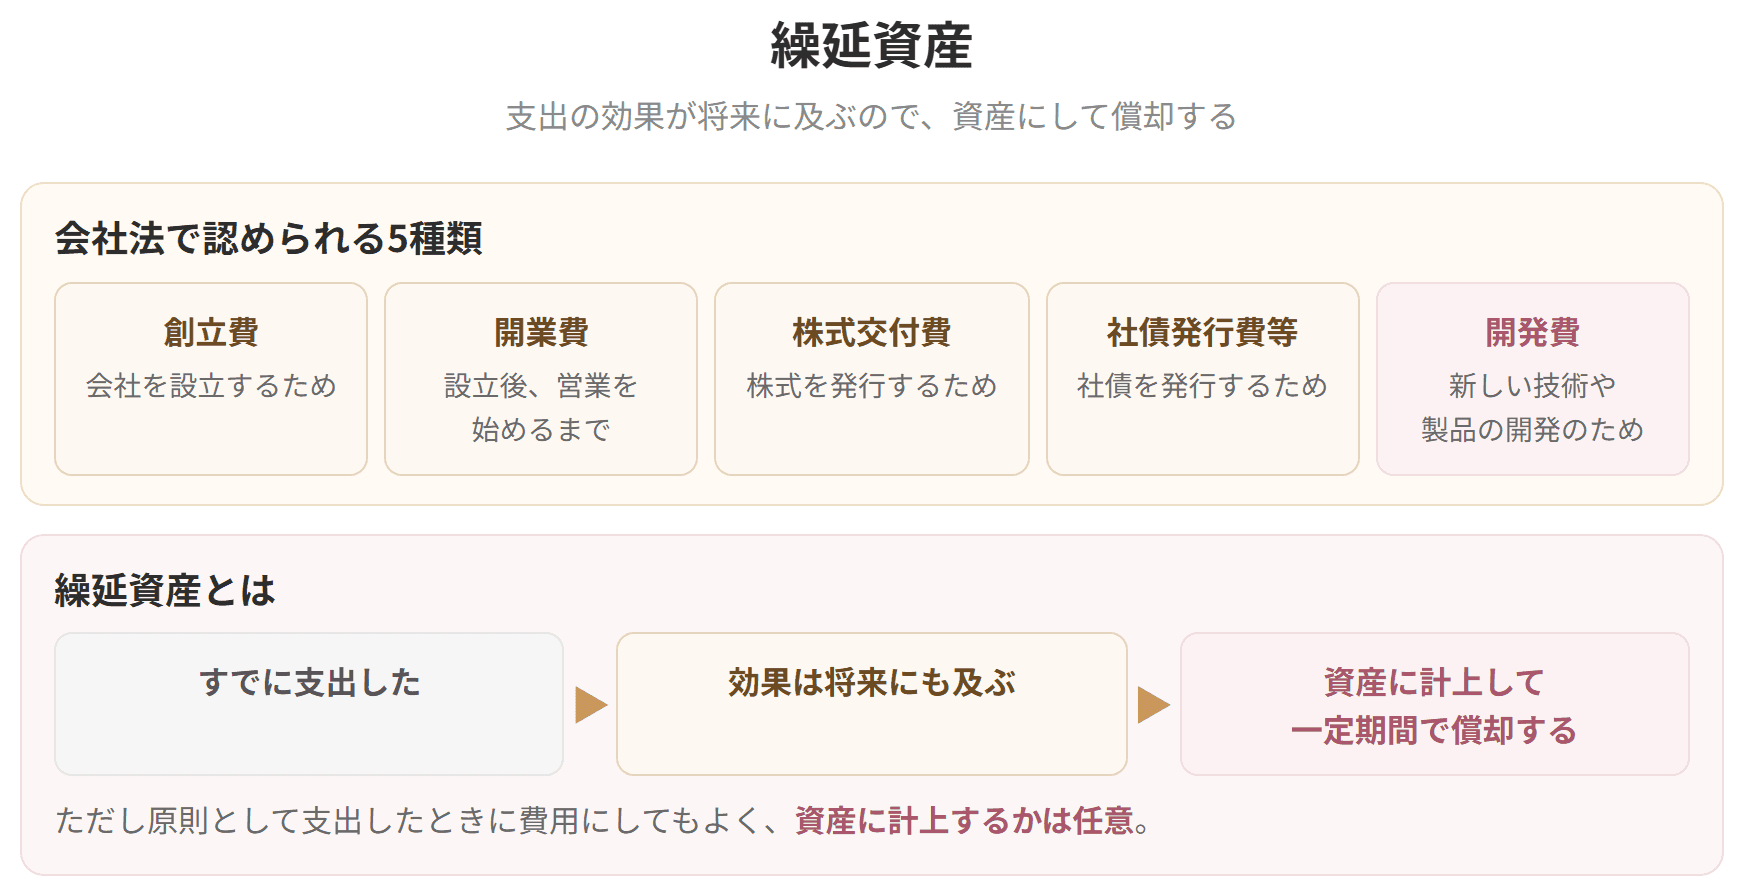
そうであれば、支払った年だけに全額を背負わせるのは費用を期間に配るという考え方に合いません。そこでこうした支出は、いったん繰延資産として貸借対照表に載せ、効果の及ぶ範囲で少しずつ費用に落としていくことが認められています。


簡単にいうと
実体のない「擬制的な資産」。だから何でも計上できるわけじゃなく、5つに限定されているよ!
繰延資産には、売ればお金になる実体がありません。形のうえだけで資産として扱っているものです。だからこそ、会社が思い思いに「これも繰延資産だ」と載せはじめると、貸借対照表が実態より厚く見えてしまいます。
そこで会社計算規則は、繰延資産として載せてよいと認められるものに限って計上を許し、その中身を「繰延資産の会計処理に関する当面の取扱い」が次の5つに絞っています。
| 繰延資産 | 内容 |
|---|---|
| ①株式交付費 | 株式募集のための広告費、目論見書・株券等の印刷費など |
| ②社債発行費等(新株予約権の発行に係る費用を含む) | 社債募集のための広告費、目論見書・社債券等の印刷費など |
| ③創立費 | 定款および諸規則作成のための費用、創立総会に関する費用など |
| ④開業費 | 会社成立後、営業を始めるまでに発生した建物賃借料や使用人の給料など |
| ⑤開発費 | 新技術または新経営組織の採用、資源の開発や市場の開拓等のために支出した費用 |
繰延資産

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
狙われやすいのは③創立費と④開業費の境目です。会社ができあがる前にかかったものが創立費、できあがってから店を開けるまでにかかったものが開業費。時間で区切ると迷いません。
会社設立 → ここまでが創立費 / ここから営業開始まで開業費 → 営業開始
開発費300を3年で償却するなら、毎年100ずつ落ちていきます。
開発費300 → 1年目100 / 2年目100 / 3年目100
支払いは一度きりなのに、効き目の続く期間に費用を割っていく。減価償却とまったく同じ考え方です。
貸借対照表には繰延資産の部を設け、項目名を挙げて示します。
| 貸借対照表 | |
|---|---|
| 流動資産 | 負債 |
| 固定資産 | 純資産 |
| 繰延資産 | |
| 開発費 ××× |
ここでの償却は、それぞれの繰延資産の金額から直接差し引き、残った額をその繰延資産の金額として載せます。減価償却累計額のように控除項目を別に立てる形はとりません。
資産の部は「流動資産・固定資産・繰延資産」の3つです。第2章ではここまで出てきませんでしたが、こういう区分もあることを覚えておきましょう。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
