貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る売上原価とは、その期に売れた商品の仕入値のことで、区分は費用です。
数字で追ってみましょう。1個12円の商品を120個仕入れたとします。そのうち90個を1個18円で売り、30個が売れ残って手元にあります。仕入に使ったお金は1,440円(@12円×120個)。けれども1,620円(@18円×90個)の売上を立てるために使われたのは、売れた90個ぶんの1,080円(@12円×90個)だけです。この1,080円が当期の売上原価になります。
残った30個の360円は、まだ売上を生んでいません。だから費用にはせず、資産として来期へ持ち越します。売上という収益に直接ひもづく仕入値だけを取り出したもの、それが売上原価です。
なお、売上高から売上原価を差し引いた利益を「売上総利益」といいます。


簡単にいうと
仕入れたときは全部費用。期末に売れ残りを資産に戻す。これが三分法だよ!
三分法は、商品の売り買いを「繰越商品」(資産)、「仕入」(費用)、「売上」(収益)の3つの勘定に振り分けて記帳するやり方です。
| 項目 | 使う勘定 |
|---|---|
| ①期首商品 | 「繰越商品 |
具体例
計算例(売上原価の算定)
繰越商品 150(期首商品棚卸高)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 1,500 | 現金 | 1,500 |
| 現金 | 1,950 |
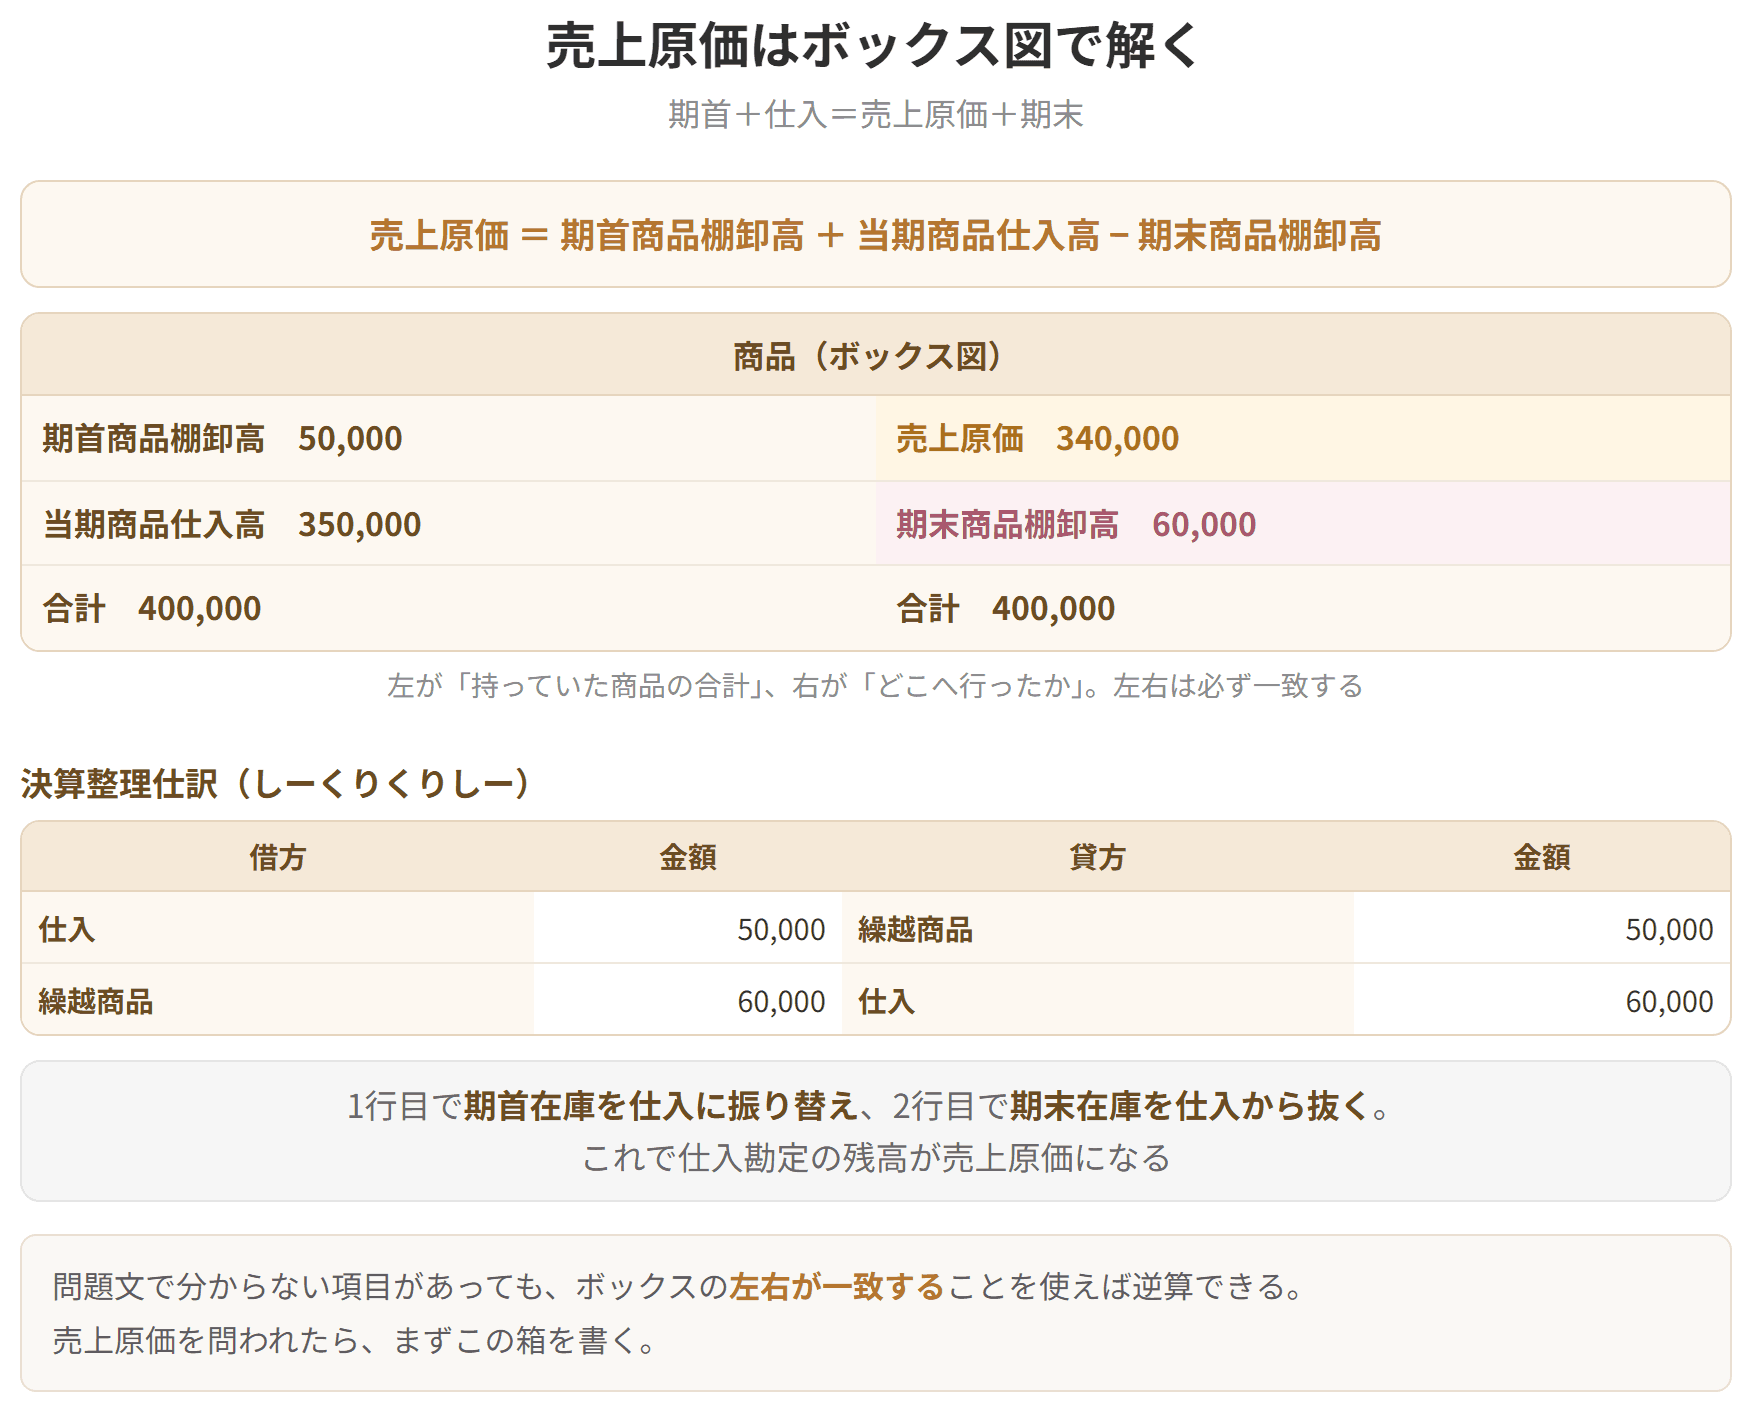
売上原価はボックス図で解く

試験のポイント

簡単にいうと
商品の出入りを原価で記録する補助簿。在庫と売上原価を把握するための帳簿だよ!
仕入れたときは原価で「仕入」に、売ったときは売価で「売上」に記帳します。ということは、入ってきた側は仕入勘定を見れば分かるものの、出ていった側については、仕入勘定を見ても売上勘定を見ても原価が分かりません。
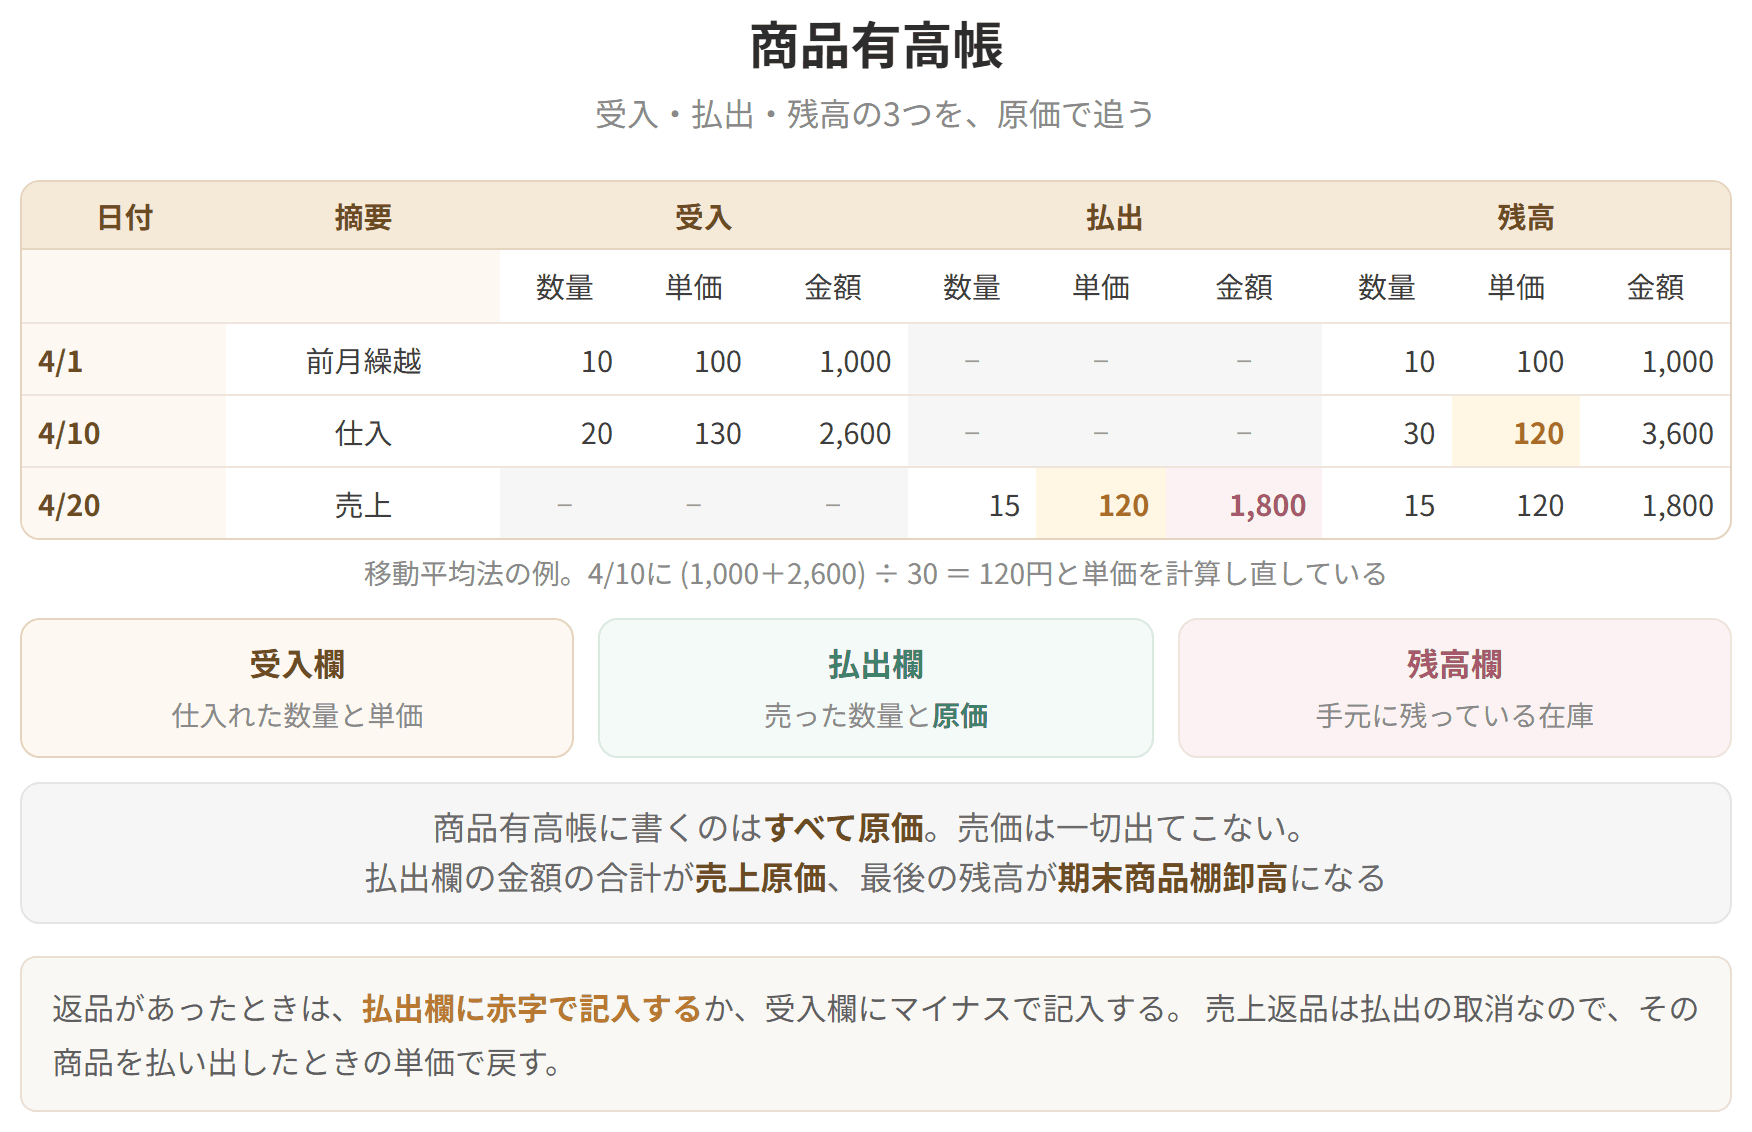
そこで、出入りを原価で追いかけ、いま何がいくら残っているかをつかむための補助簿を用意します。それが「商品有高帳(しょうひんありだかちょう)」です。この帳簿があれば、在庫の様子だけでなく、期末の棚卸高も売上原価も引き出せます。
簡単にいうと
同じ商品でも仕入単価が違うことがある。どの単価で払い出したと考えるかで売上原価が変わるよ!
同じ品物でも、何度かに分けて仕入れればそのつど値段が違うことがあります。そうなると、売上原価や期末の在庫を出すために、出ていった品物がどの値段で買ったものなのかを決めなければなりません。
もちろん、1個ずつ「これはいくらで買ったもの」と札を付けて管理すれば正確です(「個別法」)。しかし現実には手間がかかりすぎます。そこで「こういう順で出ていったことにする」という取り決めを置いて計算します。
古いものから順に出ていったものとみなすやり方です。
先に入れたものから消えていくのですから、手元に残るのは新しく買ったものになります。値段が上がっている局面なら、期末の在庫は高い単価で評価され、そのぶん売上原価は小さく、利益は大きく出ます。
一定期間ぶんをまとめてならし、平均の単価で出ていったことにする
簡単にいうと
帳簿より現物が少なければ棚卸減耗、時価が原価より低ければ評価損。数量と単価、2方向のズレだよ!
期末の商品は、次の順番で評価していきます。
ふつうの会社は商品有高帳をつけて、出入りをそのつど記録しています。こうした数え方を「継続記録法」といいます。
帳簿の上で期末に残っているはずの数量が「期末帳簿数量」、それに払出単価で求めた仕入単価を掛けた金額が「期末商品帳簿棚卸高」です。売上原価は、この金額をもとに計算します。
期末には、倉庫へ行って現物を数えます。これが「

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| ②期末商品 | 「繰越商品」 |
| ③当期仕入 | 「仕入」 |
| ④売上原価 | 「仕入」 |
| ⑤売上高 | 「売上」 |
表をよく見てください。「仕入」勘定が、当期仕入と売上原価の両方に使われています。ここが三分法のいちばんの特徴です。期中のあいだは仕入れた金額が入っているだけですが、決算整理をくぐらせると、同じ勘定が売上原価に姿を変えます。
売上原価を「仕入」勘定の上で作り上げるために、次の2本を入れます。
①期首商品を仕入に移す
まず、期首にあった在庫はすべて売れてしまったと見なして、資産の「繰越商品」から費用の「仕入」へ移します。
| 借方 | 貸方 |
|---|---|
| 仕入 ×××(期首商品) | 繰越商品 ×××(期首商品) |
②期末商品を仕入から抜く
これで仕入勘定には、当期に仕入れた分と期首にあった分が、まとめて費用として積まれました。ところがそのなかには売れ残りも混じっています。売れ残りは当期の費用ではありません。
そこで、期末の在庫を「仕入」から取り出し、資産の「繰越商品」へ戻します。
| 借方 | 貸方 |
|---|---|
| 繰越商品 ×××(期末商品) | 仕入 ×××(期末商品) |
この2本を入れ終えたとき、仕入勘定に残っている金額がちょうど売上原価になっています。
覚え方:「しーくりくりしー」(仕入/繰越商品、繰越商品/仕入)。語呂で順番を押さえておくと、本番で迷いません。
| 1,950 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越商品 | 150(期首商品棚卸高) | 売上 | 1,950 |
| 仕入 | 1,500(当期商品仕入高) |
i 売上原価を出す
ii 期首商品を移す
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 150 | 繰越商品 | 150 |
iii 期末商品を抜く
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越商品 | 300 | 仕入 | 300 |
仕入勘定はこうなる
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 1,500 | 繰越商品 | 300 |
| 繰越商品 | 150 | 売上原価 | 1,350 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越商品 | 300(期末商品棚卸高) | 売上 | 1,950 |
| 仕入 | 1,350(売上原価) |
| 損益計算書 | 貸借対照表 | |||
|---|---|---|---|---|
| 売上原価 1,350 | 売上高 1,950 | 商品 300 |
| 勘定 | 決算整理前残高試算表 | 決算整理後残高試算表 |
|---|---|---|
| 「繰越商品」 | 期首商品原価 | 期末商品原価 |
| 「仕入」 | 当期商品仕入高 | 売上原価 |
| 「売上」 | 売上高 | 売上高 |
整理の前と後で、同じ名前の勘定が別のものを指すようになる。ここがこの論点でいちばん転びやすいところです。問題文が「決算整理前」と言っているのか「整理後」と言っているのか、必ず確かめてから手を動かしましょう。
前T/Bと期末商品だけが与えられ、売上原価を出して後T/Bや財務諸表を作らせる問題では、次のボックス図を書くのが早道です。
| 商品 | |||
|---|---|---|---|
| 期首商品 | 150 | 売上原価 | 1,350 |
| 当期仕入 | 1,500 | 期末商品 | 300 |
左の合計1,650と右の合計1,650が揃います。左に集まってきたものは、売れたか残ったかのどちらかしかない。ただそれだけの関係です。この箱さえ書ければ、売上原価の問題を落とすことはまずありません。
書かないものがひとつだけあるという点が、この論点の急所です。売上値引は売った値段を下げるだけで、商品そのものはどこへも動いていません。だから原価を追うこの帳簿には現れないのです。いっぽう仕入値引は、手に入れた値段そのものが下がるので、きちんと書き入れます。
具体例
商品有高帳の例
| 日付 | 摘要 | 受入高(数量・単価・金額) | 払出高(数量・単価・金額) | 残高(数量・単価・金額) |
|---|---|---|---|---|
| 4/1 | 前期繰越 | 20・10・200 | 20・10・200 | |
| 6/1 | 仕入 | 50・10・500 | 70・10・700 | |
| 6/2 | (仕入戻し) | (5)・(10)・(50) | 65・10・650 | |
| 6/3 | (仕入値引) | ・・(65) | 65・9・585 | |
| 8/1 | 売上 | 55・9・495 | 10・9・90 | |
| 8/3 | (売上戻り) | (5)・(9)・(45) | 15・9・135 | |
| 3/31 | 小計 | 50・−・450 | ||
| 〃 | (次期繰越) | (15)・(9)・(135) | ||
| 65・−・585 | 65・−・585 |
6月3日の行に注目してください。仕入値引65円は数量を動かさず、金額だけを削ります。その結果、単価が10円から9円(585 ÷ 65個)へ下がっています。
取引例:この帳簿から読み取れる仕訳
売価は@20円、8月4日に売上値引80円を行った。売り買いはすべて掛けとする。
| 日付 | 取引 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|---|
| 6/1 | 仕入 | 仕入 | 500 | 買掛金 | 500 |
| 6/2 | 仕入戻し | 買掛金 | 50 | 仕入 | 50 |
| 6/3 | 仕入値引 |
※売上:@20 × 55個 = 1,100/売上戻り:@20 × 5個 = 100
8月4日の売上値引80円は、上の帳簿のどこにも出てきません。仕訳は必要ですが、原価は1円も動いていないからです。
決算整理前残高試算表(一部)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 繰越商品 | 200 | 売上 | 920 |
| 仕入 | 385 |
※売上:1,100 − 100 − 80 = 920/仕入:500 − 50 − 65 = 385
決算整理仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 200 | 繰越商品 | 200 |
| 繰越商品 | 135 | 仕入 | 135 |
売上原価 = 200 + 385 − 135 = 450。帳簿の払出高小計450とぴたり揃いました。2つの道から同じ数字にたどり着くので、検算にも使えます。
商品有高帳
試験のポイント
この方法には難点がひとつあります。期間がすべて終わるまで平均単価が決まらないので、期中は払い出すたびの単価が分からないのです。したがって残高の単価も分かりません。そこで商品有高帳の「払出高」欄と「残高」欄には、数量だけを書き、単価と金額は空けておきます。期末に平均単価が出そろってから、まとめて金額を埋めます。
具体例
同じデータを2つの方法で計算してみましょう。
| 日付 | 摘要 | 数量 | 単価 | 金額 |
|---|---|---|---|---|
| 4/1 | 前期繰越 | 30個 | 10円 | 300円 |
| 5/1 | 仕入 | 30個 | 14円 | 420円 |
| 7/1 | 売上 | 50個 | ||
| 11/1 | 仕入 | 40個 | 16円 | 640円 |
| 2/1 | 売上 | 30個 |
受け入れは合わせて100個・1,360円、払い出しは80個、期末に残るのは20個です。
7月1日に出た50個は、まず期首の@10円が30個、足りない分を5月1日仕入の@14円から20個、と考えます。
2月1日に出た30個は、5月1日仕入の残り@14円が10個、続いて11月1日仕入の@16円が20個です。
| 商品 | |||
|---|---|---|---|
| 期首商品 | 300 | 売上原価 | 1,040 |
| 当期仕入 | 1,060 | 期末商品 | 320 |
期末に残る20個は、いちばん新しい11月1日仕入の@16円ですから 20個 × 16円 = 320円 です。
| 商品 | |||
|---|---|---|---|
| 期首商品 | 300 | 売上原価 | 1,088 |
| 当期仕入 | 1,060 | 期末商品 | 272 |
売上原価 = 80個 × 13.6円 = 1,088円、期末商品 = 20個 × 13.6円 = 272円。
| 方法 | 売上原価 | 期末商品 |
|---|---|---|
| 先入先出法 | 1,040円 | 320円 |
| 総平均法 | 1,088円 | 272円 |
値段が上がっていく局面では、先入先出法のほうが売上原価は軽く、期末の在庫は重くなります。古くて安いものから先に費用へ落ちていくからです。
記録している事実はまったく同じなのに、選んだやり方しだいで利益が変わってしまう。だからこそ、いちど決めた方法は毎期そのまま使い続けなければなりません(継続性の原則)。

払出単価の計算方法
試験のポイント
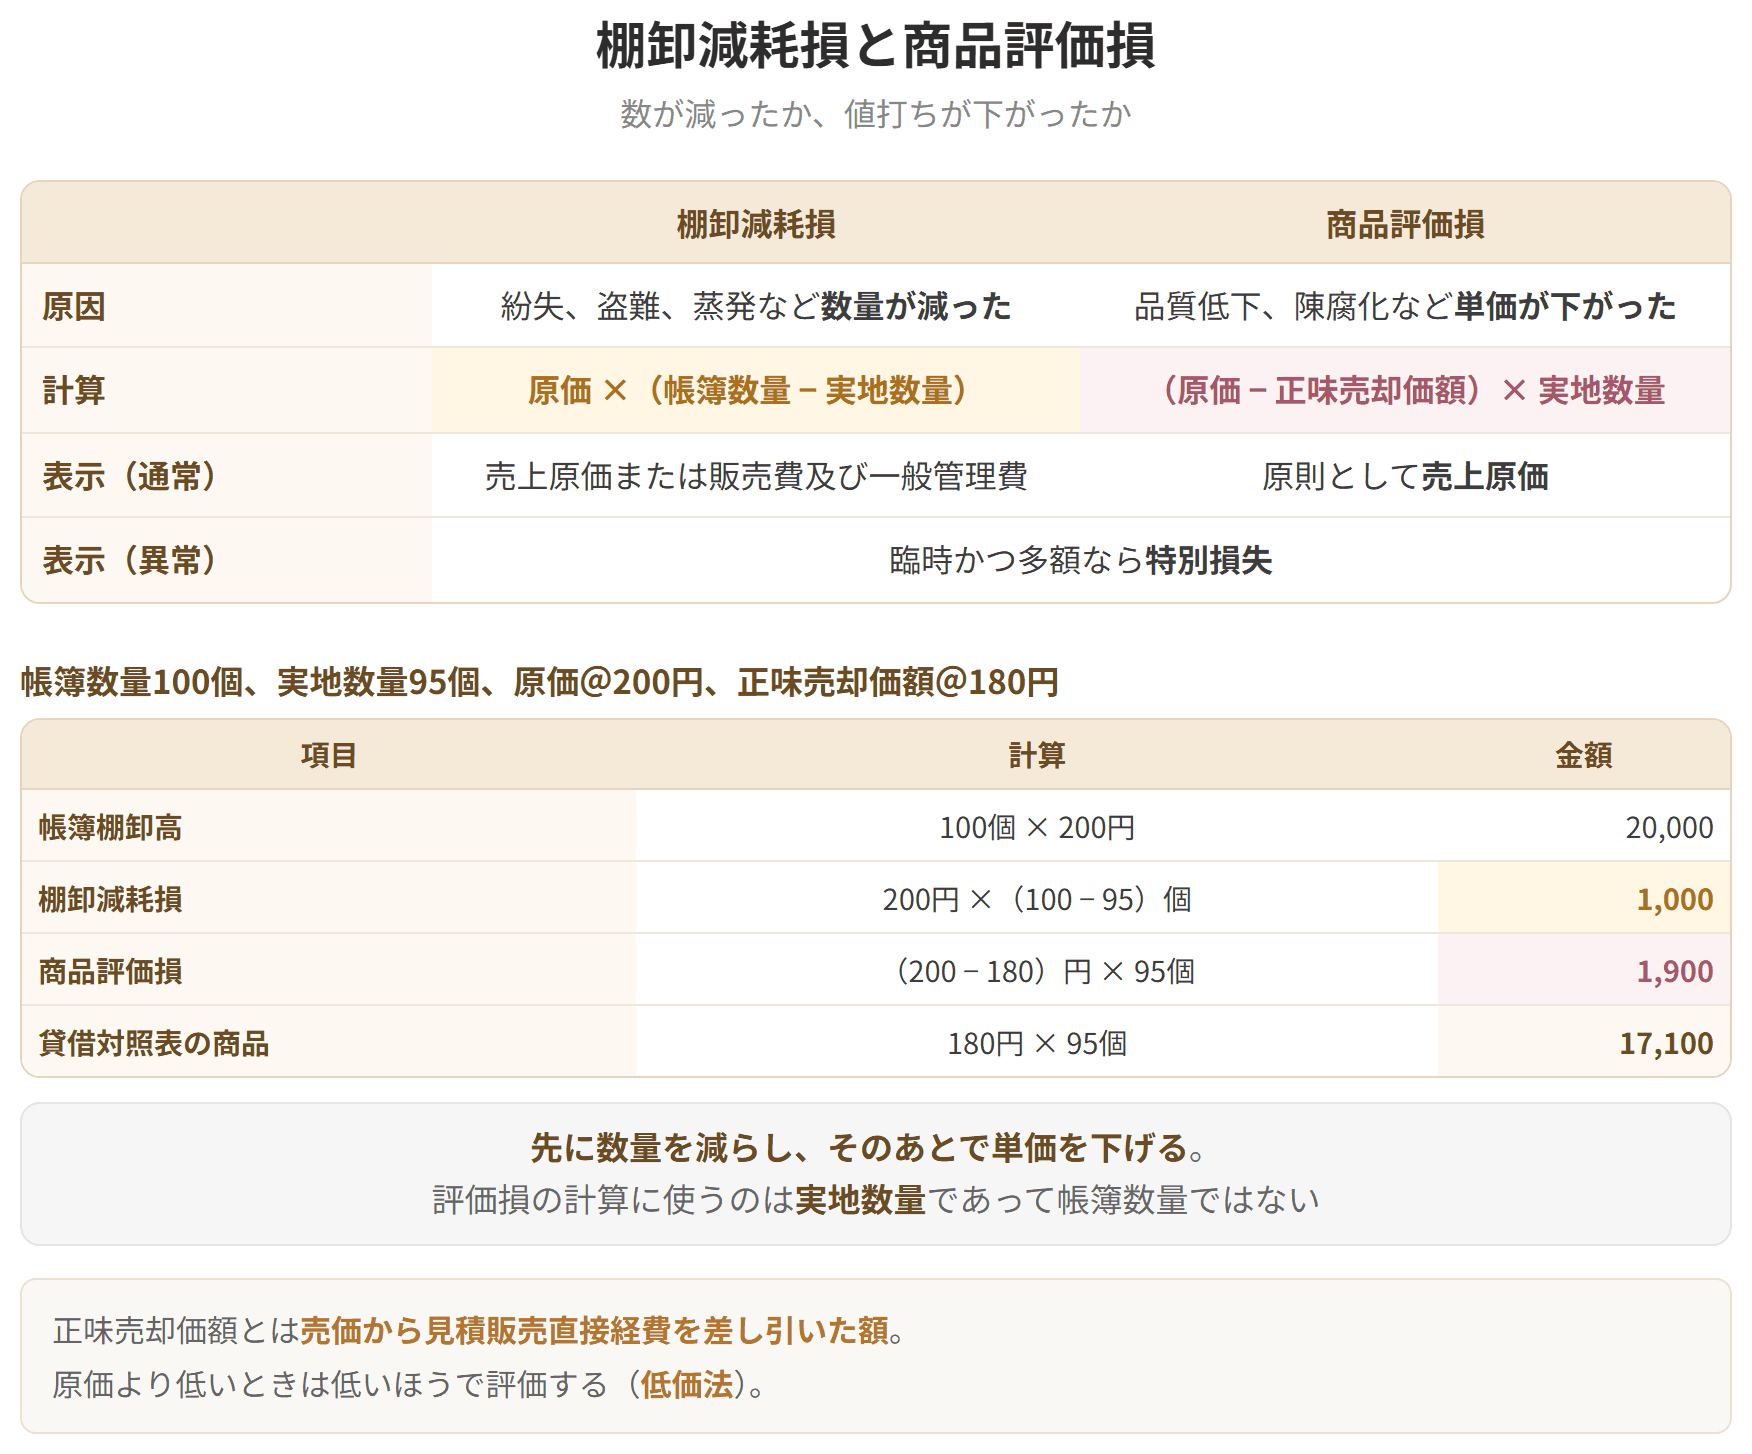
ここで、帳簿にあるはずの数より現物が少ないことが分かる場合があります。紛失、盗難、目減りなど、売れた以外の理由で消えたものです。この減りを「棚卸減耗」、金額にしたものを「棚卸減耗費」といいます。区分は費用です。
数量を直したら、次は値段です。買った値段(原価)と、いま売れる値段(正味売却価額)とを比べ、低いほうで評価します。
値上がりしているので、買った値段のまま据え置きます。貸借対照表に載る「商品」の金額は原価法と同じです。商品評価損は出ませんが、数量が減っていれば棚卸減耗費のほうは出ます。
値下がりしているので、いまの値段まで引き下げます。
評価損を掛ける相手は実地棚卸数量です。消えてしまった分にまで値下がりを当てはめる必要はありません。すでに減耗として落としているからです。
※減耗や評価損があっても、売上原価の計算に使うのは「@原価 × 帳簿数量」で出した「期末帳簿棚卸高」です。
ここがいちばんの勘どころです。棚卸減耗費と商品評価損の仕訳は、期末に残る繰越商品の金額を整えるためのものであって、売上原価の計算とは切り離して考えてください。
具体例
計算例(棚卸減耗費と商品評価損)
期首商品は400円。期末の状況は次のとおり。
帳簿数量50個、実地棚卸数量45個、原価@10円、時価@8円
まず減った数量を「棚卸減耗費」で落とし、続いて値下がり分を「商品評価損」で落とします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 400 | 繰越商品 | 400 |
| 繰越商品 | 500 | 仕入 | 500 |
| 棚卸減耗費 | 50 | 繰越商品 | 140 |
| 商品評価損 | 90 |
図にすると
| 実地棚卸数量45個 | 帳簿数量50個 | |
|---|---|---|
| 原価@10 | 商品評価損 90 | 棚卸減耗費 50 |
| 時価@8 | B/S商品 360 |
B/S商品 = @8 × 45個 = 360。500 − 50 − 90 = 360 で辻褄が合います。
| 売上原価の内訳科目 | 販売費 | 営業外費用 | 特別損失 | |
|---|---|---|---|---|
| 商品評価損 | ○ | − | − | ○ |
| 棚卸減耗費(原価性あり) | ○ | ○ | − | − |
| 棚卸減耗費(原価性なし) | − | − | ○ |
商品評価損は「売上原価の内訳科目」に置くのが原則で、臨時かつ多額なら「特別損失」へ回します。
棚卸減耗費は、ふだんの営業でどうしても出てしまう程度のもの(原価性あり)なら売上原価の内訳科目か販売費に、そうでないもの(原価性なし)なら営業外費用か特別損失に置きます。
売上高3,000円、期首商品棚卸高400円、当期商品仕入高2,000円、期末商品帳簿棚卸高500円。期末商品に棚卸減耗費50円、商品評価損90円が出ている。商品評価損は売上原価の内訳科目、棚卸減耗費は販売費及び一般管理費に置くものとします。
| 損益計算書 | ||
|---|---|---|
| Ⅰ 売上高 | 3,000 | |
| Ⅱ 売上原価 | ||
| 1. 期首商品棚卸高 | 400 | |
| 2. 当期商品仕入高 | 2,000 | |
| 合計 | 2,400 | |
| 3. 期末商品棚卸高 | 500 | |
| 差引 |
「差引1,900」が、評価損を乗せる前の素の売上原価です。商品評価損を売上原価の内訳に置くと決めたので、90を上乗せして1,990とします。
そして3行目の期末商品棚卸高に入るのは500、つまり帳簿棚卸高です。実地の360ではありません。ここをもう一度、目で確かめておいてください。
棚卸減耗損と商品評価損
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 65 |
| 仕入 |
| 65 |
| 8/1 | 売上 | 売掛金 | 1,100 | 売上 | 1,100 |
| 8/3 | 売上戻り | 売上 | 100 | 売掛金 | 100 |
| 8/4 | 売上値引 | 売上 | 80 | 売掛金 | 80 |
| 4. 商品評価損 | 90 | 1,990 |
| 売上総利益 | 1,010 |
| Ⅲ 販売費及び一般管理費 |
| 1. 棚卸減耗費 | 50 | 50 |
| 営業利益 | 960 |
