貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る貸倒引当金は、決算の時点で抱えている債権について、この先取れなくなる見込みが高く、その金額をきちんと見積もれるときに立てます。
まだ起きてもいない貸倒れを、なぜ先に費用にするのか。収益と費用の時期をそろえるためです。今年の売上から生まれた債権が来年になって焦げつくのなら、その損は今年の売上が背負うべきものだ、という考え方に立っています。
この節では、立てるときの仕訳、洗替法と差額補充法という2つのやり方、そして財務諸表での見せ方を押さえます。


簡単にいうと
次期に起きそうな貸倒れを、いまのうちに見積もって費用にしておくんだ!
期中に貸倒れが起きたときの仕訳を並べてみます。
貸倒損失は「費用」、貸倒引当金は「資産のマイナスを示す勘定」です。ということは、上の仕訳ではその場で費用が立っているのに、下の仕訳では費用がどこにも出てこない。この違いはどこから来るのでしょうか。
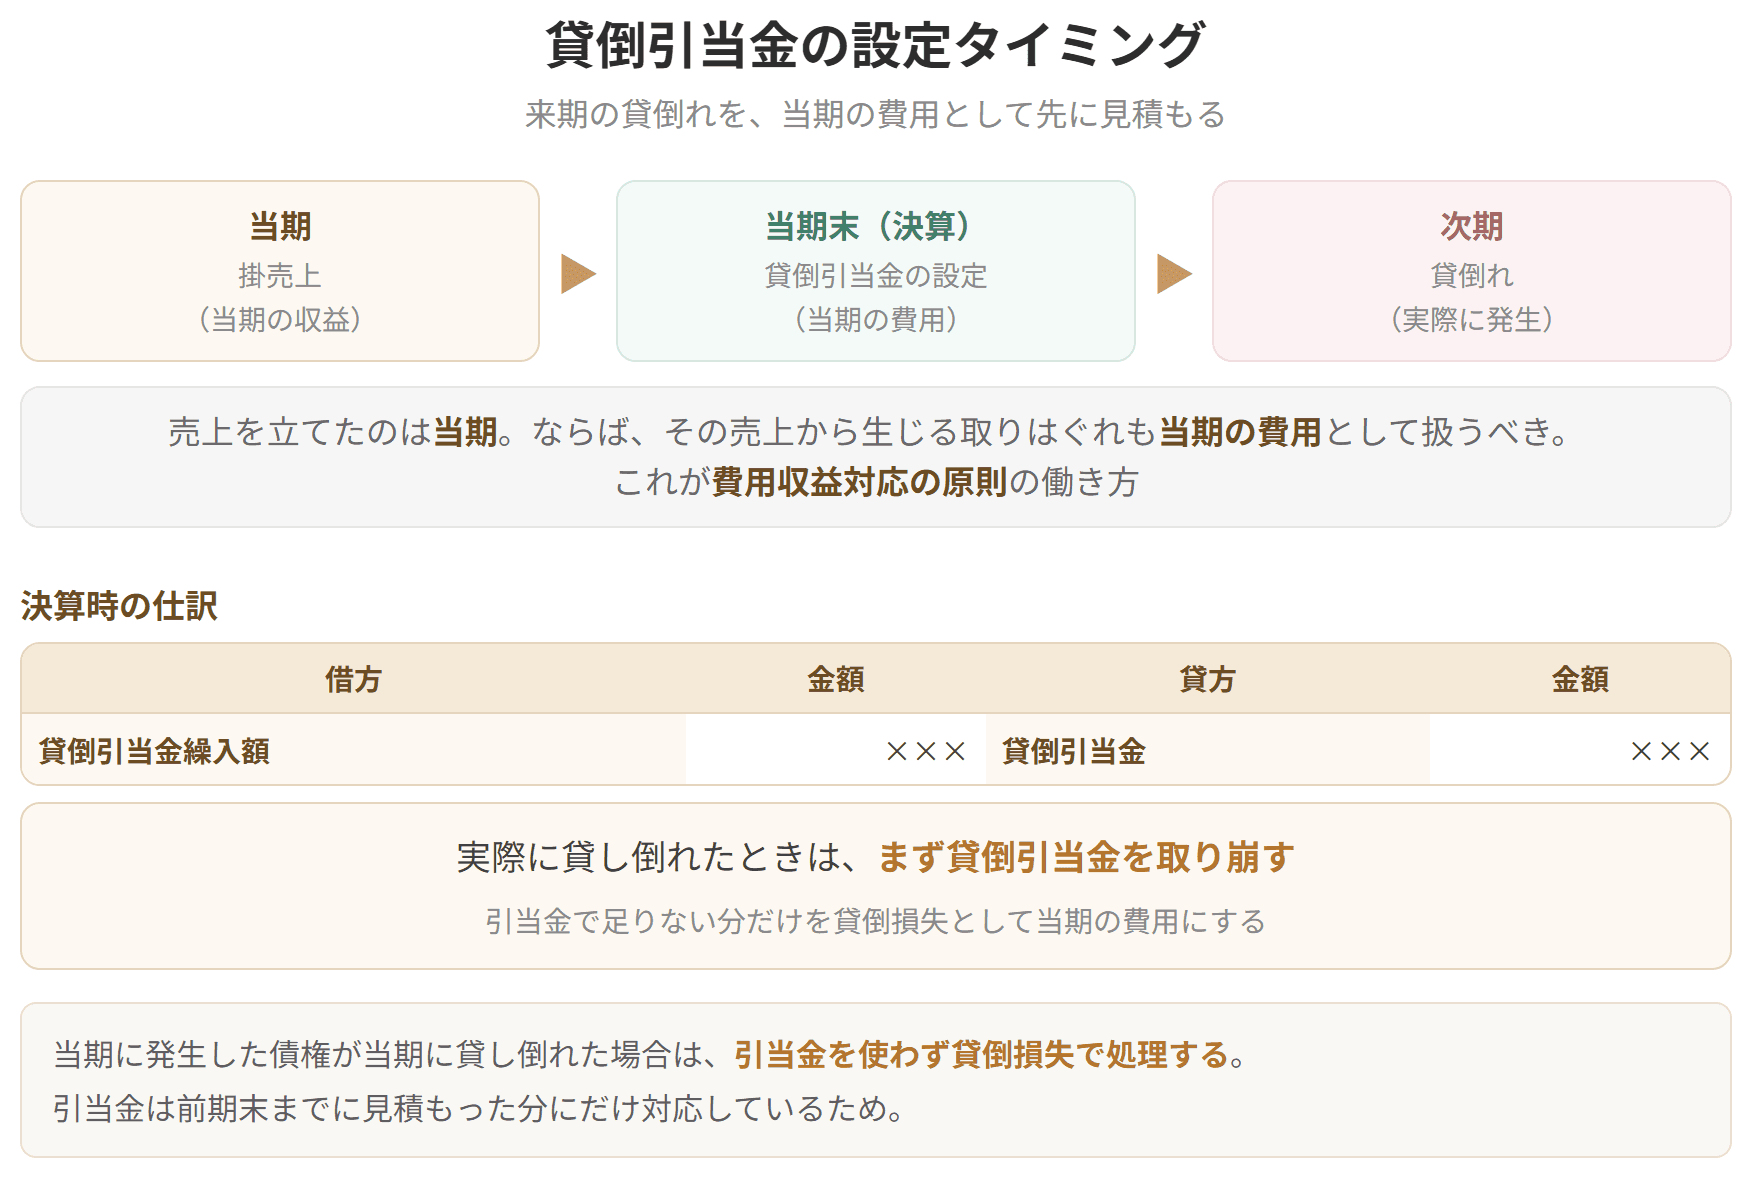
答えは、前期の決算で先に費用にしてあるからです。前期末の時点で「この債権のうちいくらかは焦げつくだろう」と見積もり、その分を前期の費用として計上してしまっている。だから当期には費用が立たないのです。このとき使う費用の勘定が「貸倒引当金繰入額」、その相手方が貸倒引当金になります。
流れにするとこうです。
当期に掛売上(当期の収益)↔ 当期の費用 ← 貸倒引当金の設定 ← 次期に起きると見込まれる貸倒れ
なお、前期までの債権であっても、見積もりを超える焦げつきが起きて引当金では足りない場合、はみ出した分は「貸倒損失」になります。
決算整理で、来期に起きそうな貸倒れを見積もります。
見積もった金額は「貸倒引当金繰入額」勘定(費用)で処理します。いっぽう、減ると見込まれる売掛金のほうは、まだ本当に焦げついたわけではないので直接は減らしません。代わりに「貸倒引当金」という、売掛金のマイナスを表す勘定(評価勘定)を立てます。
具体例
計算例(貸倒引当金の設定)
売掛金の期末残高に対して、貸倒引当金を3%立てる。
決算整理前残高試算表:売掛金 12,000
①決算整理仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金繰入額 | 360 | 貸倒引当金 | 360 |
※売掛金期末残高12,000 × 3% = 360
②決算整理後残高試算表
| 借方 |
|---|
貸倒引当金の設定タイミング

試験のポイント

簡単にいうと
前期の残高をいったん全部戻すのが洗替法、差額だけ調整するのが差額補充法だよ!
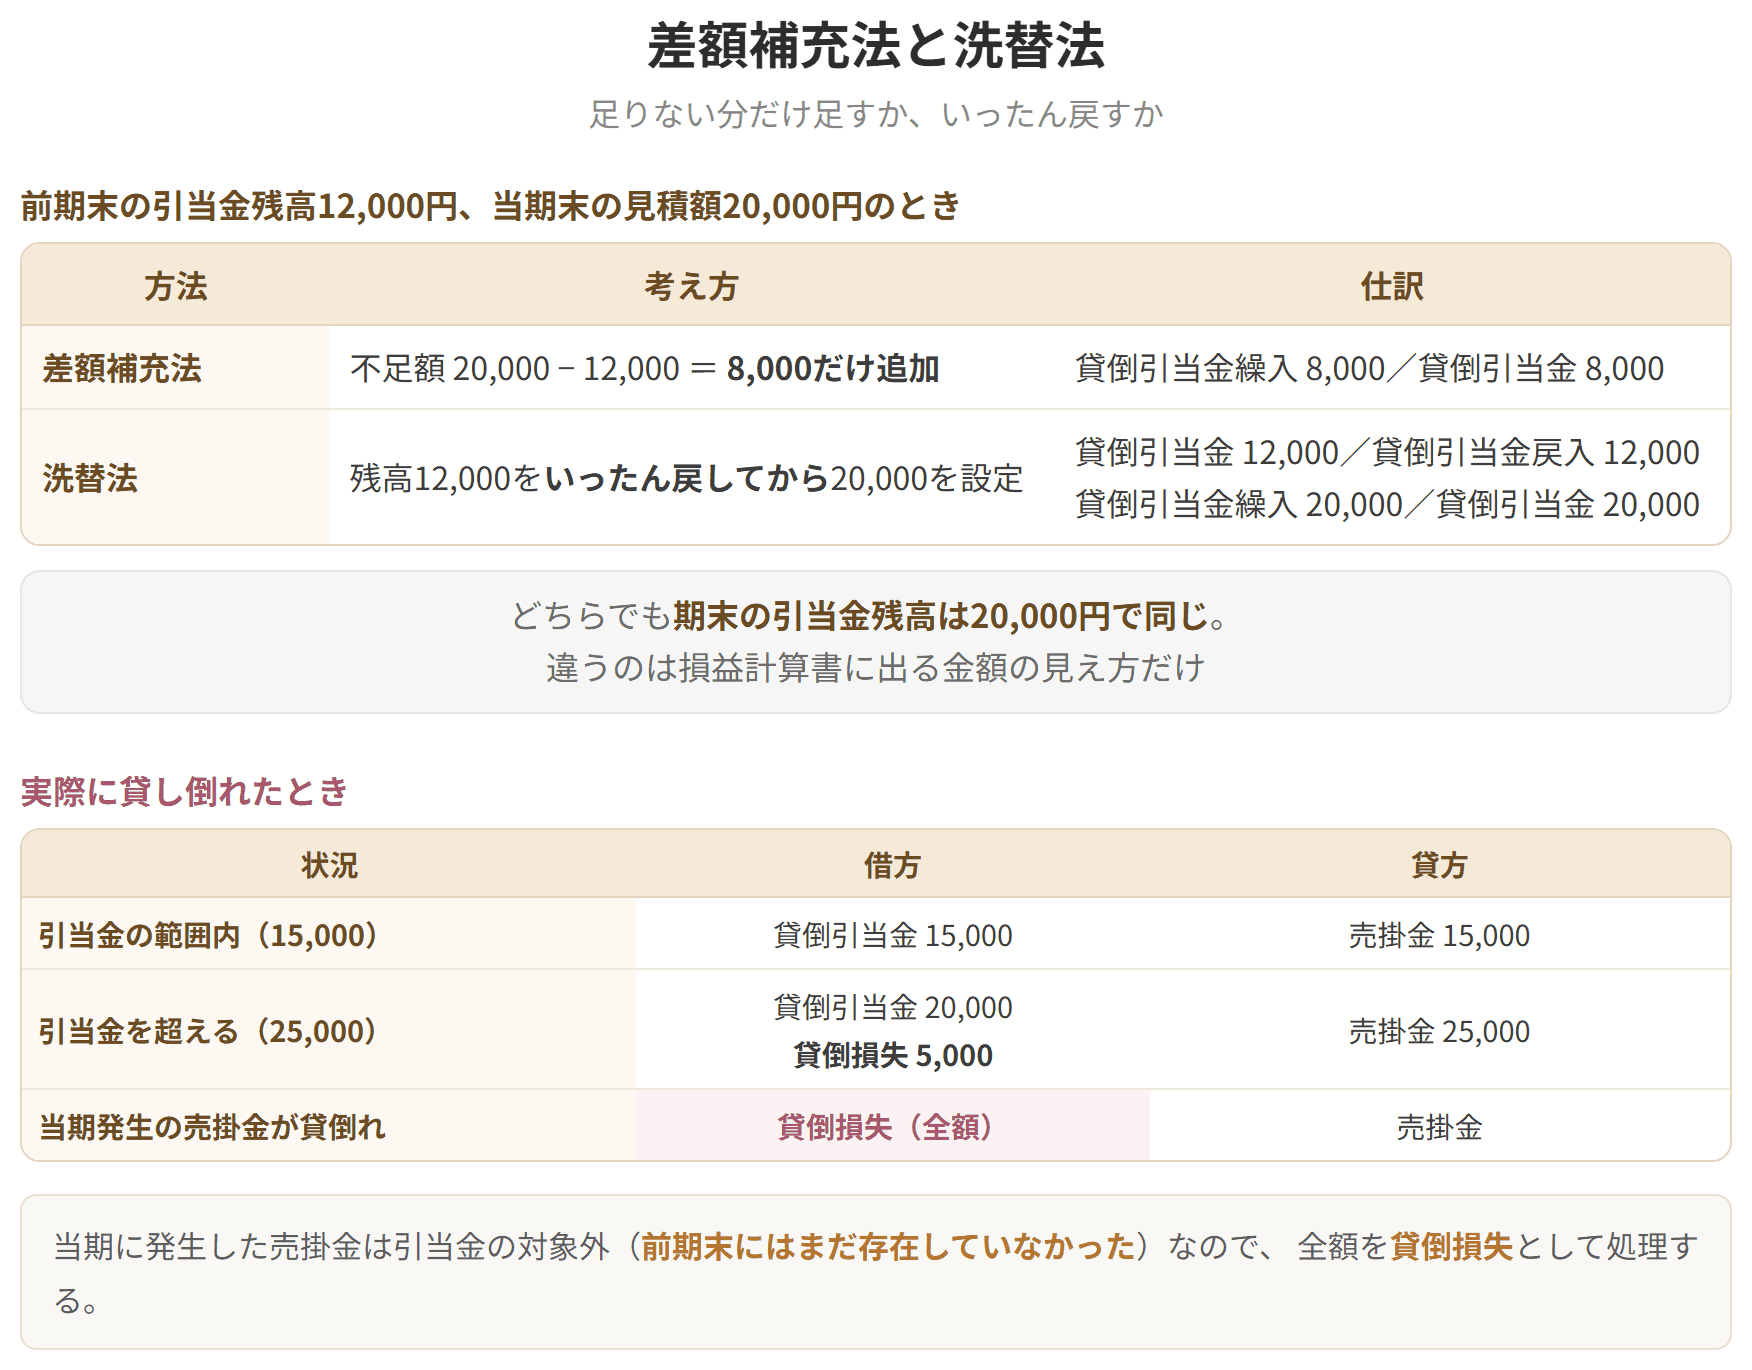
引当金の立て方には、洗替法と差額補充法の2つがあります。
いったん白紙に戻してから引き直すやり方です。①前期に立てた引当金の残高をまるごと収益に戻し、そのうえで②今年の見積額をまるごと費用に立てます。
①前期の残高を戻し入れる
| 借方 | 貸方 |
|---|---|
| 貸倒引当金 ×××(決算整理前残高) | 貸倒引当金戻入益 ××× |
簡単にいうと
繰入額は販管費、戻入益は営業外収益。引当金の分類も出題されるよ!
売上債権に立てた「貸倒引当金繰入額」は、商品を売り買いする営業の流れから出た費用なので「販売費及び一般管理費」に並びます(売上債権以外のものに立てた分は、営業外費用や特別損失に回ることもあります)。
「貸倒引当金戻入益」のほうは、前期末の見積もりが多すぎたために返ってきた分なので「営業外収益」です。
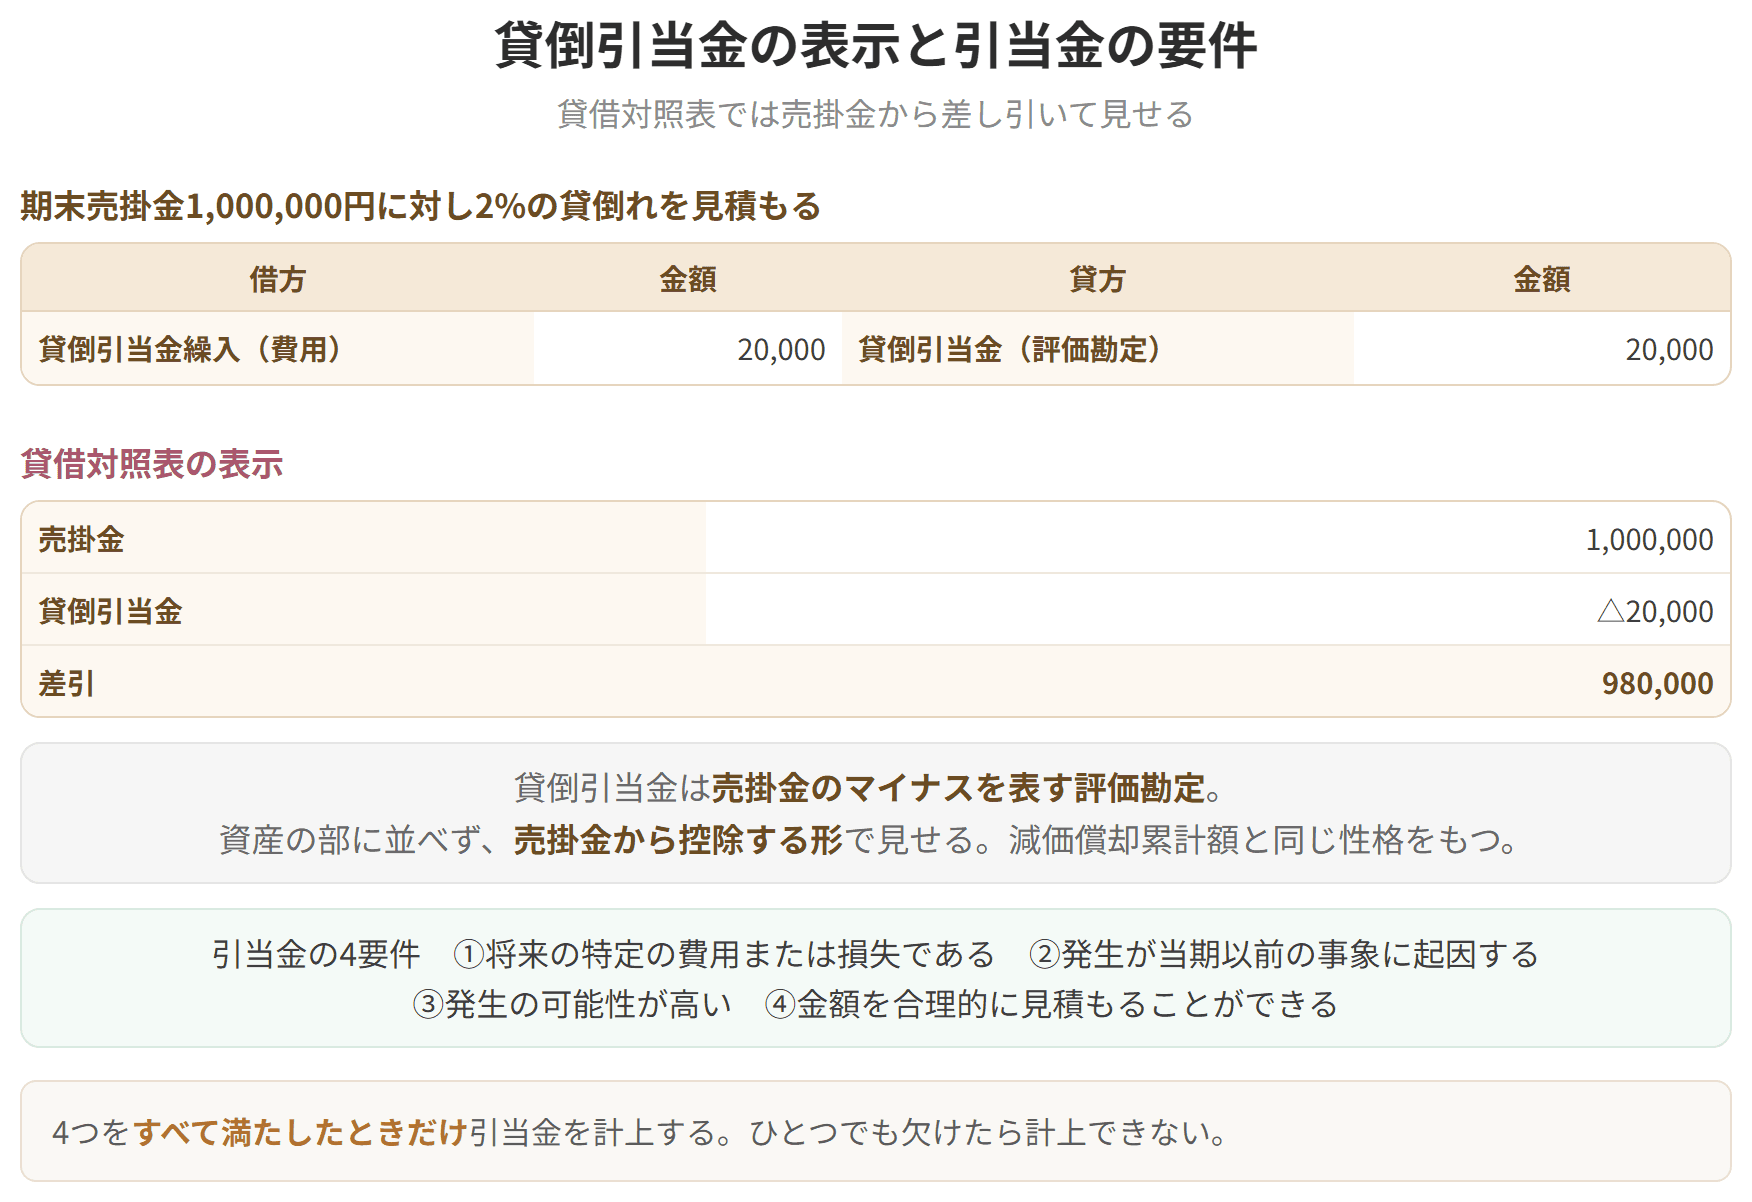
貸倒引当金は、債権の値打ちが目減りする分を表しています。ですから、額面から引当金を差し引いた残りが、その債権の実質的な値打ちということになります。そこで原則として、対象の債権から差し引く形で見せます。これを「間接控除形式」といいます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 借方 | 貸方 |
|---|---|
| 貸倒引当金繰入額 ××× | 貸倒引当金 ××× |
受取手形や売掛金といった売上債権、それに貸付金の期末残高が対象です。試験では、ほぼ売上債権だと思って差し支えありません。
まだ起きていないことを相手にしているので、正確な金額など出せません。そこでこれまでの実績を手がかりに見積もります。試験では問題文に設定率(2%、3%など)が与えられるので、それを掛けるだけです。
| 貸方 |
|---|
| 金額 |
|---|
| 売掛金 | 12,000 | 貸倒引当金 | 360 |
| 貸倒引当金繰入額 | 360 |
売掛金12,000はそのまま残り、その隣に360のマイナスが並ぶ。差し引き11,640が、いま見込める実質的な値打ちということになります。
②今年の見積額を立てる
| 借方 | 貸方 |
|---|---|
| 貸倒引当金繰入額 ××× | 貸倒引当金 ×××(貸倒見積高) |
こちらは白紙に戻さず、足りない分(あるいは多すぎる分)だけを動かします。引当金の残高が今年の見積額にぴたり収まるよう、差を埋めるだけです。
起こりうるのは次の3通り。なお差額補充法では、繰入額と戻入益が同じ年に並ぶことはありません。
足りないので、その分だけ積み増します。
| 借方 | 貸方 |
|---|---|
| 貸倒引当金繰入額 ××× | 貸倒引当金 ×××(見積高−前残高) |
多すぎるので、その分だけ戻します。
| 借方 | 貸方 |
|---|---|
| 貸倒引当金 ×××(前残高−見積高) | 貸倒引当金戻入益 ××× |
動かす必要がないので、仕訳なしです。
具体例
計算例(洗替法と差額補充法)
売掛金の期末残高に対して、貸倒引当金を3%立てる。
決算整理前残高試算表:売掛金 12,000/貸倒引当金 240
決算整理仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金 | 240 | 貸倒引当金戻入益 | 240 |
| 貸倒引当金繰入額 | 360 | 貸倒引当金 | 360 |
※売掛金期末残高12,000 × 3% = 360
決算整理後残高試算表
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 12,000 | 貸倒引当金 | 360 |
| 貸倒引当金繰入額 | 360 | 貸倒引当金戻入益 | 240 |
決算整理仕訳
残高240を、要る額360まで引き上げるだけなので、動かすのは120です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金繰入額 | 120 | 貸倒引当金 | 120 |
※12,000 × 3% − 240 = 120
決算整理後残高試算表
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 12,000 | 貸倒引当金 | 360 |
| 貸倒引当金繰入額 | 120 |
引当金の残高はどちらも360で揃います。違うのは損益計算書の見え方です。洗替法では繰入額360と戻入益240が両方並び、差額補充法では繰入額120だけが載ります。利益に与える影響は同じ(−360+240 = −120)で、見せ方が違うだけ、ということです。
A社の決算整理前残高試算表(一部、単位:千円)は次のとおり。貸倒引当金の仕訳として最も適切なものは? 売上債権の残高に対し5%の貸倒れを見積もり、差額補充法を採っています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 11,000 | 支払手形 | 3,000 |
| 受取手形 | 3,000 | 買掛金 | 16,000 |
| 売掛金 | 21,000 | 貸倒引当金 | 300 |
| 棚卸資産 | 16,000 | 借入金 | 17,000 |
手順1 売上債権はどれか見きわめる
商品売買から生まれた債権は、受取手形と売掛金の2つです。
棚卸資産や現金預金を巻き込まないこと。ここで多めに拾ってしまう誤りが定番です。
手順2 見積額を出す
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金繰入 | 900 | 貸倒引当金 | 900 |
※1,200 − 300 = 900
正解はエです。
差額補充法と洗替法
試験のポイント
| 科目 |
|---|
| 金額 |
|---|
| 差引 |
|---|
| 受取手形 | 8,000 | |
| 貸倒引当金 | 160 | 7,840 |
| 売掛金 | 24,000 | |
| 貸倒引当金 | 480 | 23,520 |
| 科目 | 金額 | 差引 |
|---|---|---|
| 受取手形 | 8,000 | |
| 売掛金 | 24,000 | |
| 貸倒引当金 | 640 | 31,360 |
| 科目 | 金額 |
|---|---|
| 受取手形 | 7,840 |
| 売掛金 | 23,520 |
(注)受取手形に対する貸倒引当金 160/売掛金に対する貸倒引当金 480
または(注)売上債権に対する貸倒引当金 640
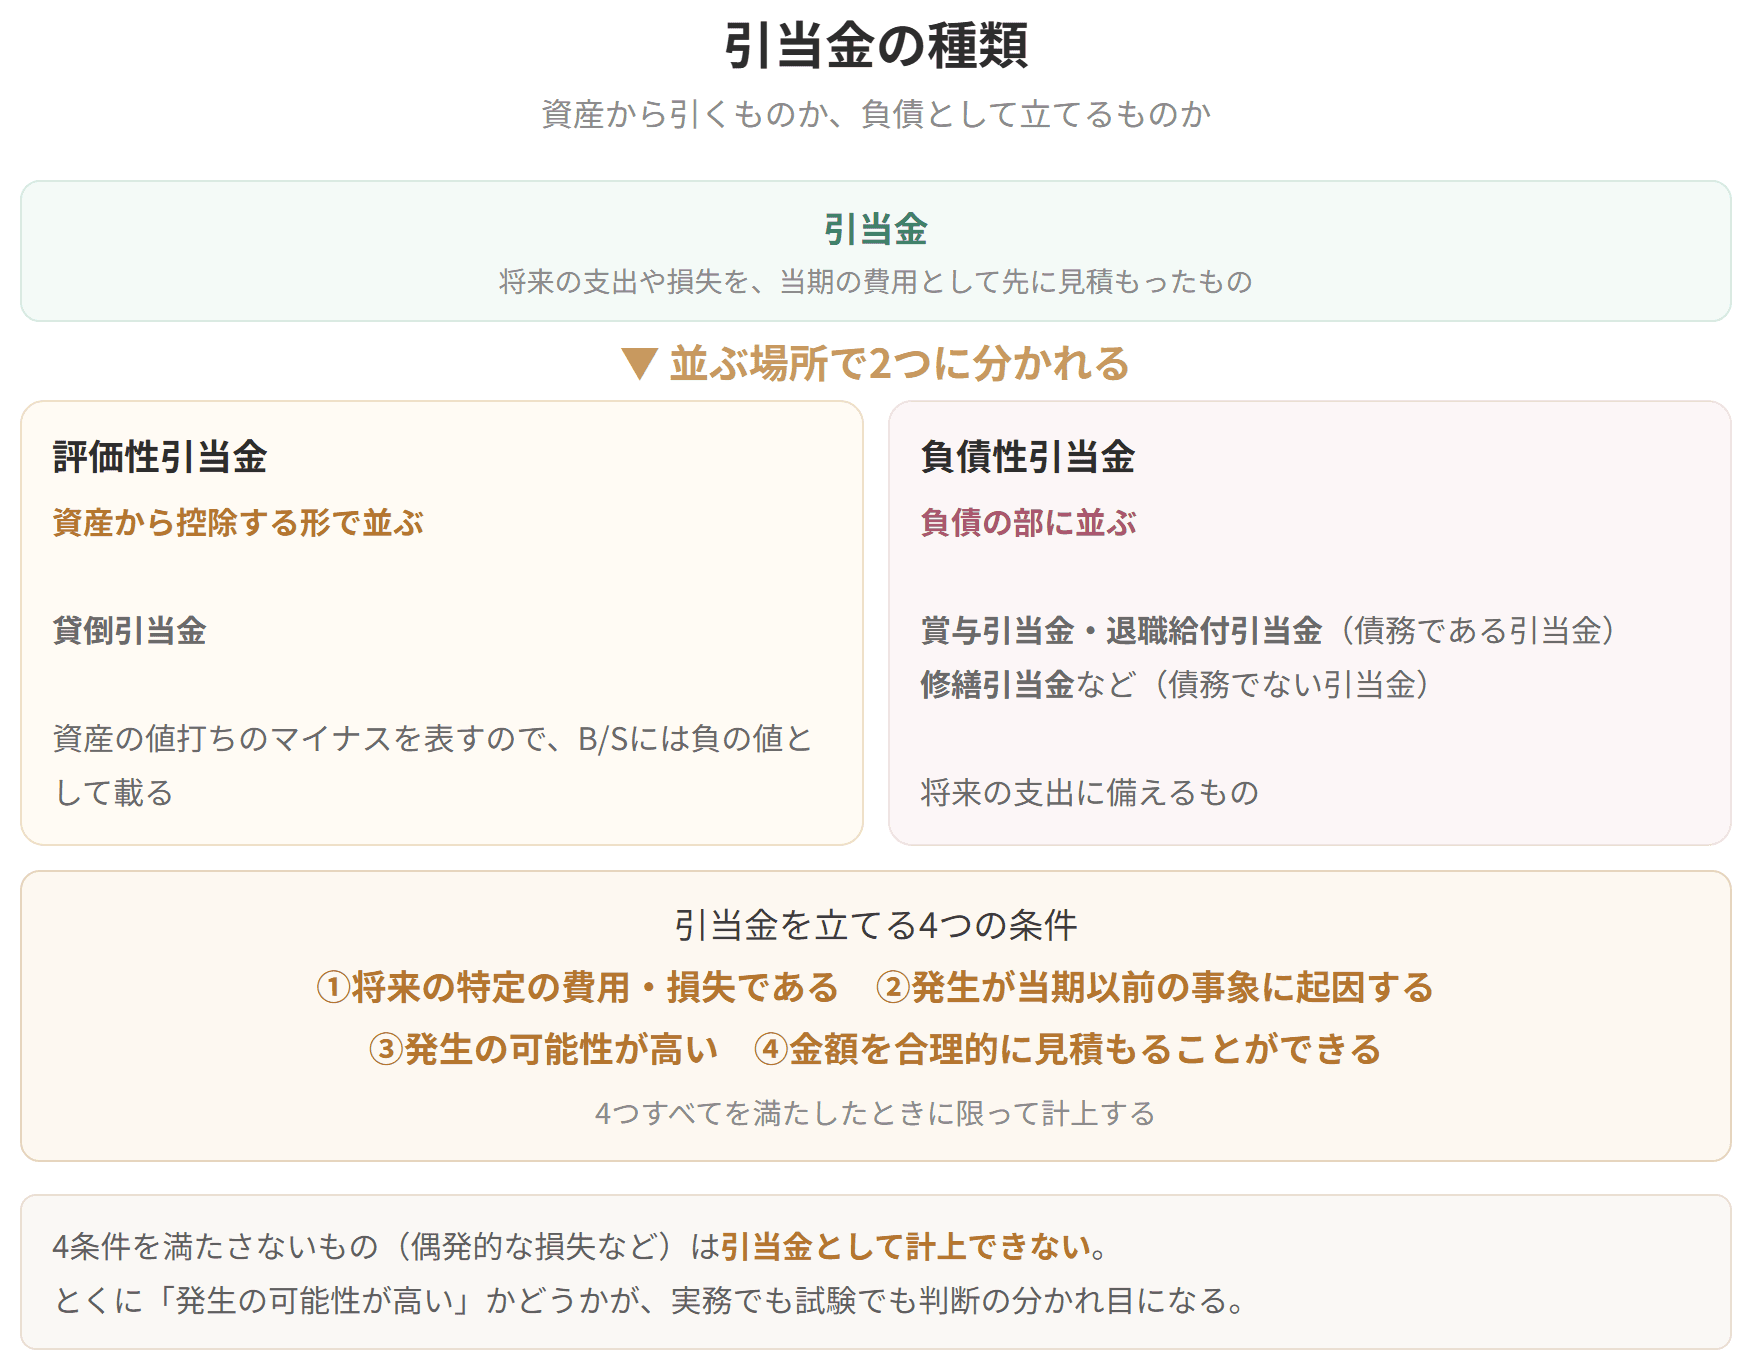
引当金は、性格の違いから評価性引当金と負債性引当金に分かれます。さらに負債性引当金は、誰かに払う義務があるかどうかで2つに枝分かれします。
引当金を立ててよい場面は、次のように定められています。
> 将来の特定の費用又は損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつ、その金額を合理的に見積ることができる場合には、当期の負担に属する金額を当期の費用又は損失として引当金に繰入れ、当該引当金の残高を貸借対照表の負債の部又は資産の部に記載するものとする。
置き場所が「負債の部又は資産の部」と両方書かれているのは、評価性引当金である貸倒引当金が資産の側に、負債性引当金が負債の側に載るからです。
具体例
過去問で確かめる(令和3年度第5問)
負債性引当金は、債務である引当金と債務ではない引当金に分かれます。非債務性引当金として最も適切なものはどれでしょうか。
| 選択肢 | 正誤 | なぜそうなるか |
|---|---|---|
| ア 貸倒引当金 | × | これは負債性ではなく評価性引当金 |
| イ 修繕引当金 | ○ | 負債性引当金のうち非債務性にあたる |
| ウ 商品保証引当金 | × | 負債性引当金のうち債務性にあたる |
| エ 退職給付引当金 | × | これも債務性にあたる |
正解はイです。
見分け方。修繕引当金には、払う相手がいません。建物を直すのは自分の都合であって、誰かに約束した義務ではないからです。いっぽう賞与引当金は従業員へ、商品保証引当金は買ってくれた人へ、退職給付引当金は従業員へ、それぞれ払う相手がはっきりしています。「渡す相手がいるか」で線を引くと、迷わず選べます。
引当金の種類
貸倒引当金の表示と引当金の要件
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 建物 |
| 53,000 |
| 資本金 |
| 50,000 |
手順3 差額だけ動かす
見積額1,200に対して残高は300。足りないので、その差を積み増します。
