貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る固定資産は、使われることで会社の稼ぎに貢献します。そして土地を除けば、使えば傷み、時が経てば古びて、値打ちが落ちていきます。
そこで決算では、土地以外の固定資産について、買ったときの金額を使う年数に割り振って「費用」に落とし、あわせて資産の値打ちを下げていきます。この手続きが「減価償却」であり、そこで出てくる費用が「減価償却費」です。
この節で押さえるのは3つ。定額法と定率法という計算のしかた、期中に取得したときの月割、そして直接法と間接法という書き方です。計算問題がとにかく多い論点です。


簡単にいうと
取得原価・耐用年数・残存価額。この3つがそろえば減価償却費は計算できるよ!
この2つを同時に帳簿へ残す作業が、減価償却です。
計算に要るのは、①取得原価、②耐用年数、③残存価額の3つです。
| 要素 | 意味 |
|---|---|
| 取得原価 | その資産を手に入れるのにかかった金額 |
| 耐用年数 | どれくらいの期間使えるか |
| 残存価額 | 使い切ったときに見込まれる処分価額、または利用価額 |
値打ちがどれだけ落ちたかを、そのつど正確に測ることはできません。そこであらかじめ決めた型に当てはめて、落ち方を割り出します
具体例
計算例(定額法・期首に取得)
当期の初めに備品14,000円を買った。耐用年数5年、残存価額ゼロ、定額法で償却したときの減価償却費を出してみましょう。
解答:2,800円
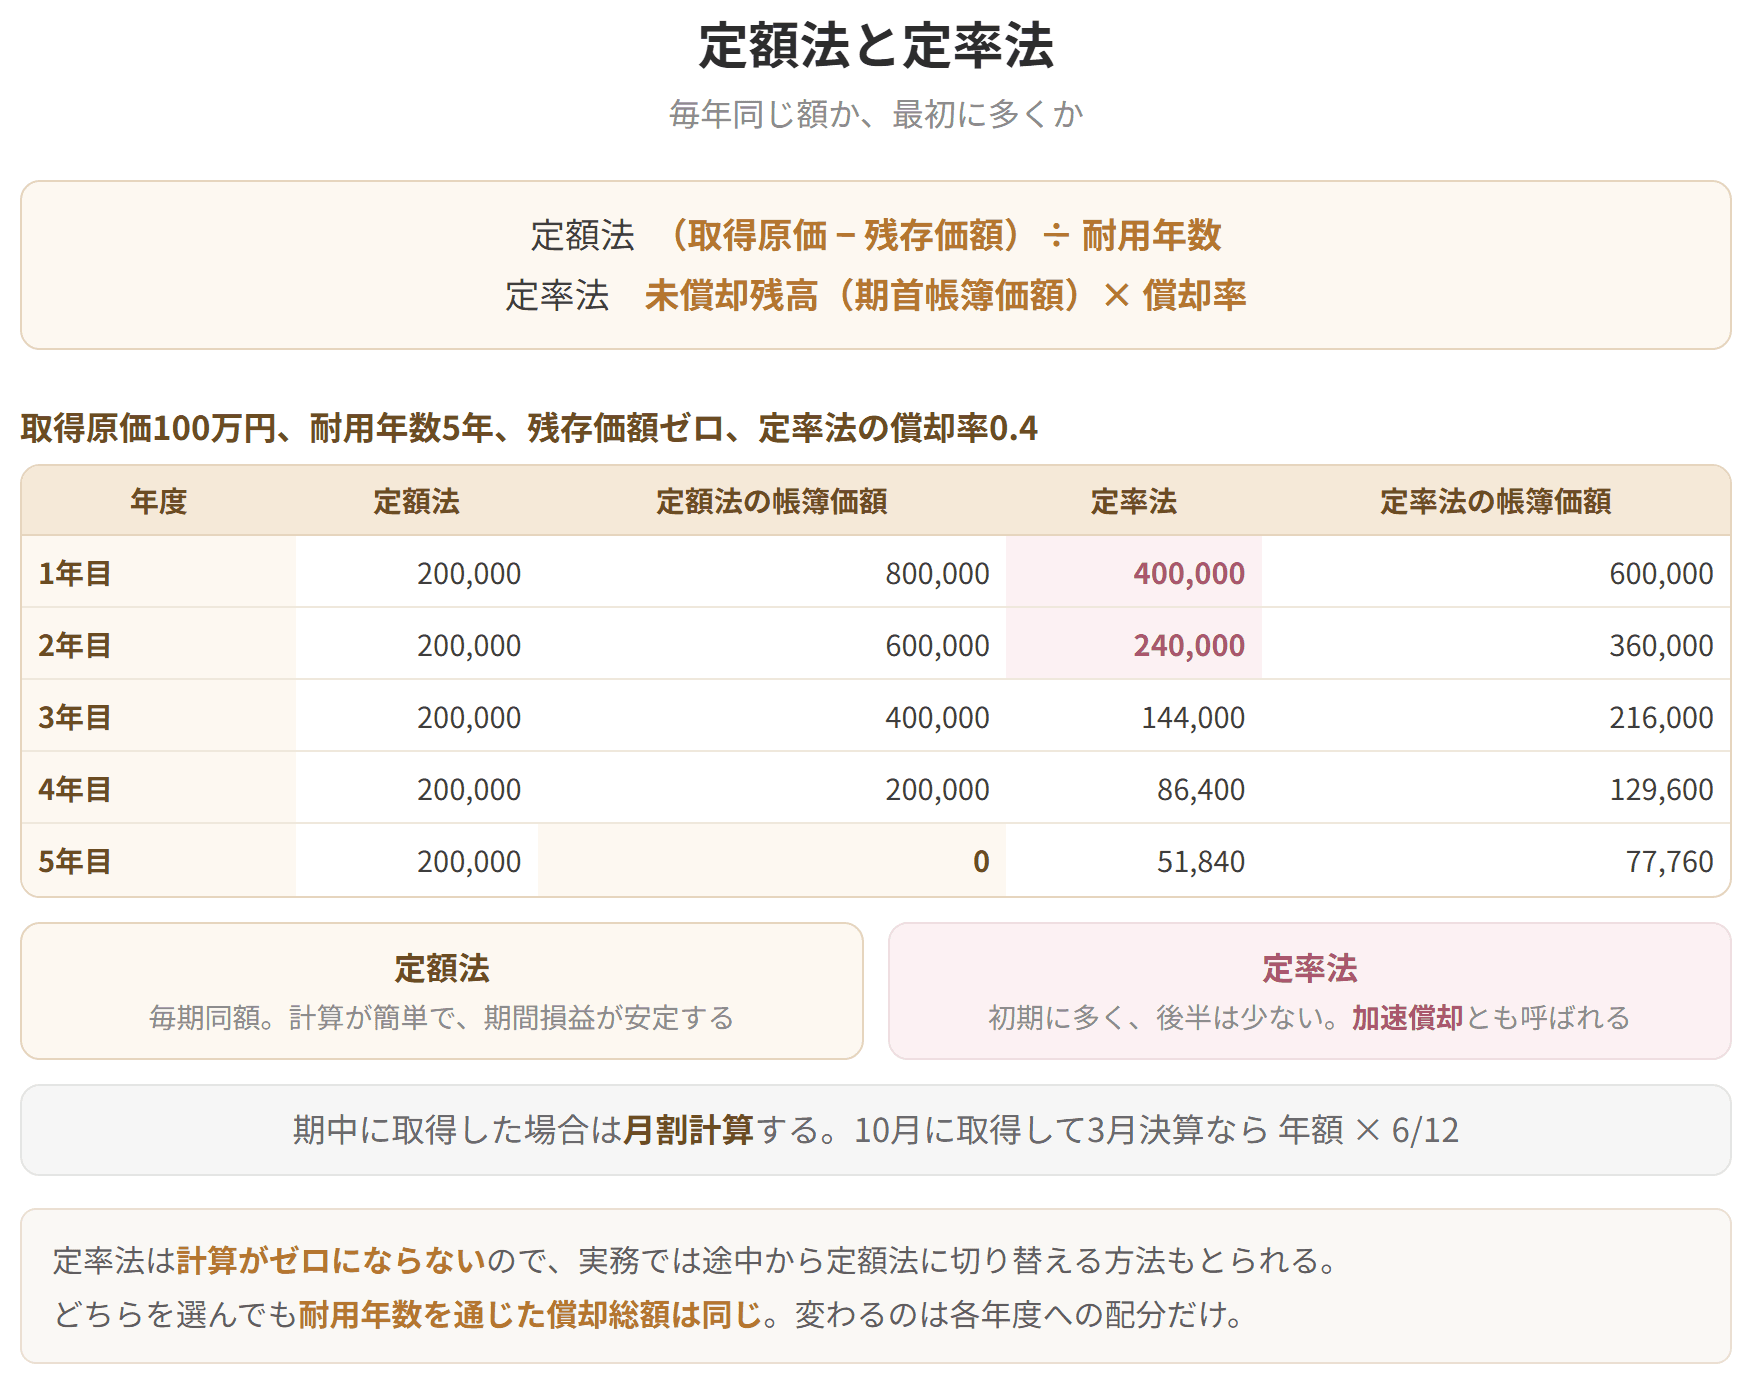
定額法と定率法

試験のポイント

簡単にいうと
定率法は最初に大きく、だんだん小さく償却する方法。帳簿価額に償却率を掛けるよ!
定率法は、そのときの帳簿価額(取得原価 − 減価償却累計額)に、毎年おなじ率を掛けて償却費を出すやり方です。帳簿価額そのものが年々小さくなっていくので、償却費もだんだん細っていきます。
定率法には「定率法(狭義)」と「200%定率法」がありますが、骨組みは同じです。
簡単にいうと
年度の途中で買ったら、使った月数分だけ償却する。月割計算だよ!
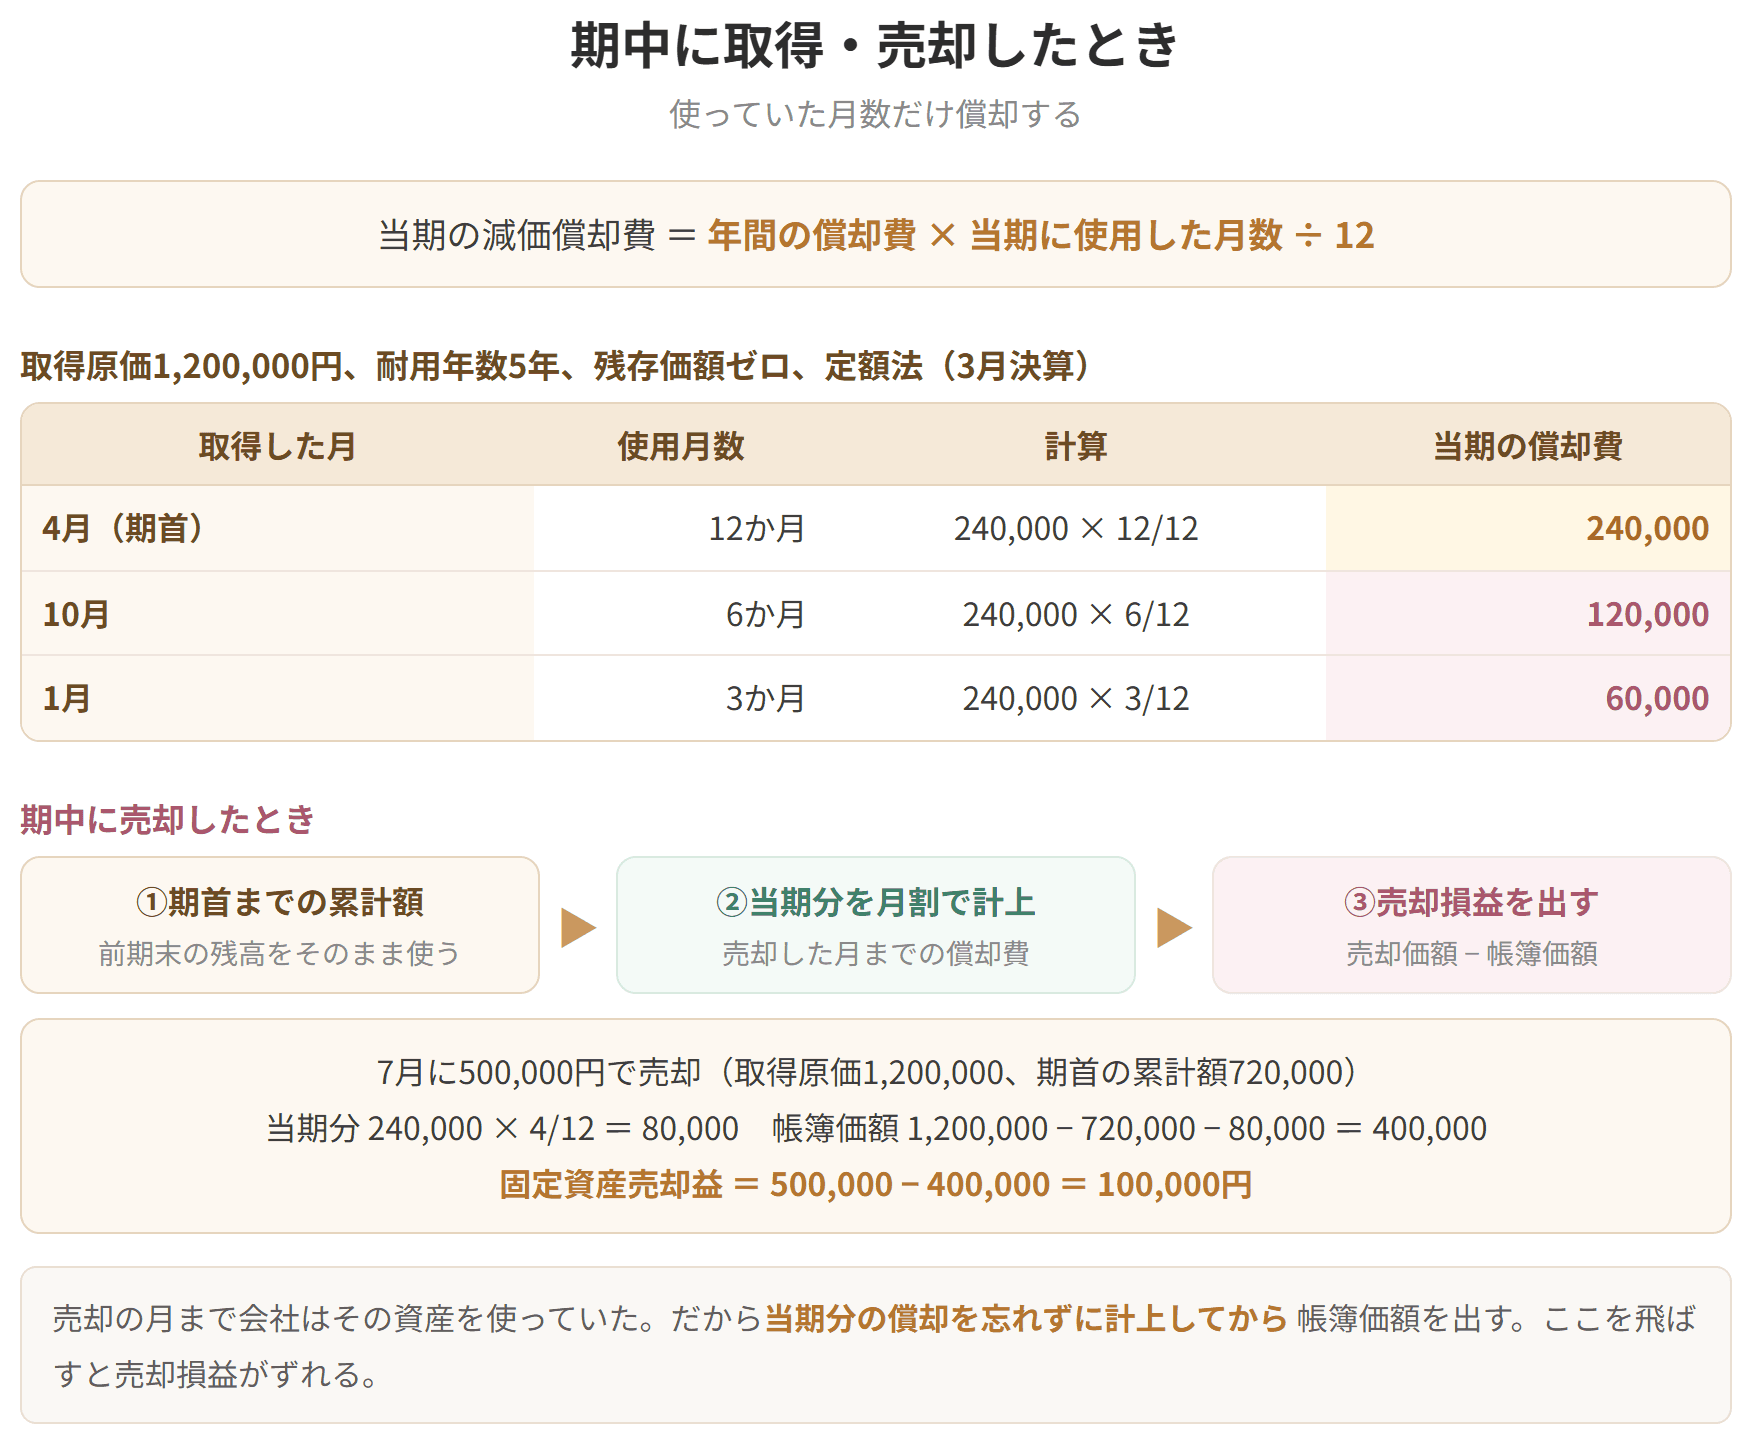
年度の途中で手に入れた資産は、1年まるごと使ったわけではありません。ですから使った月数の分だけを月割で計上します。なお、1か月に満たない端数も、まるごと1か月と数えるのがふつうです。
また、数えはじめるのは買った日からではなく、実際に使いはじめた日からです。ただし問題文に使用開始の時期が書かれていなければ、買った日から使っているものとして進めてかまいません。
簡単にいうと
資産から直接引くのが直接法、減価償却累計額を使うのが間接法。取得原価がわかるのは間接法!
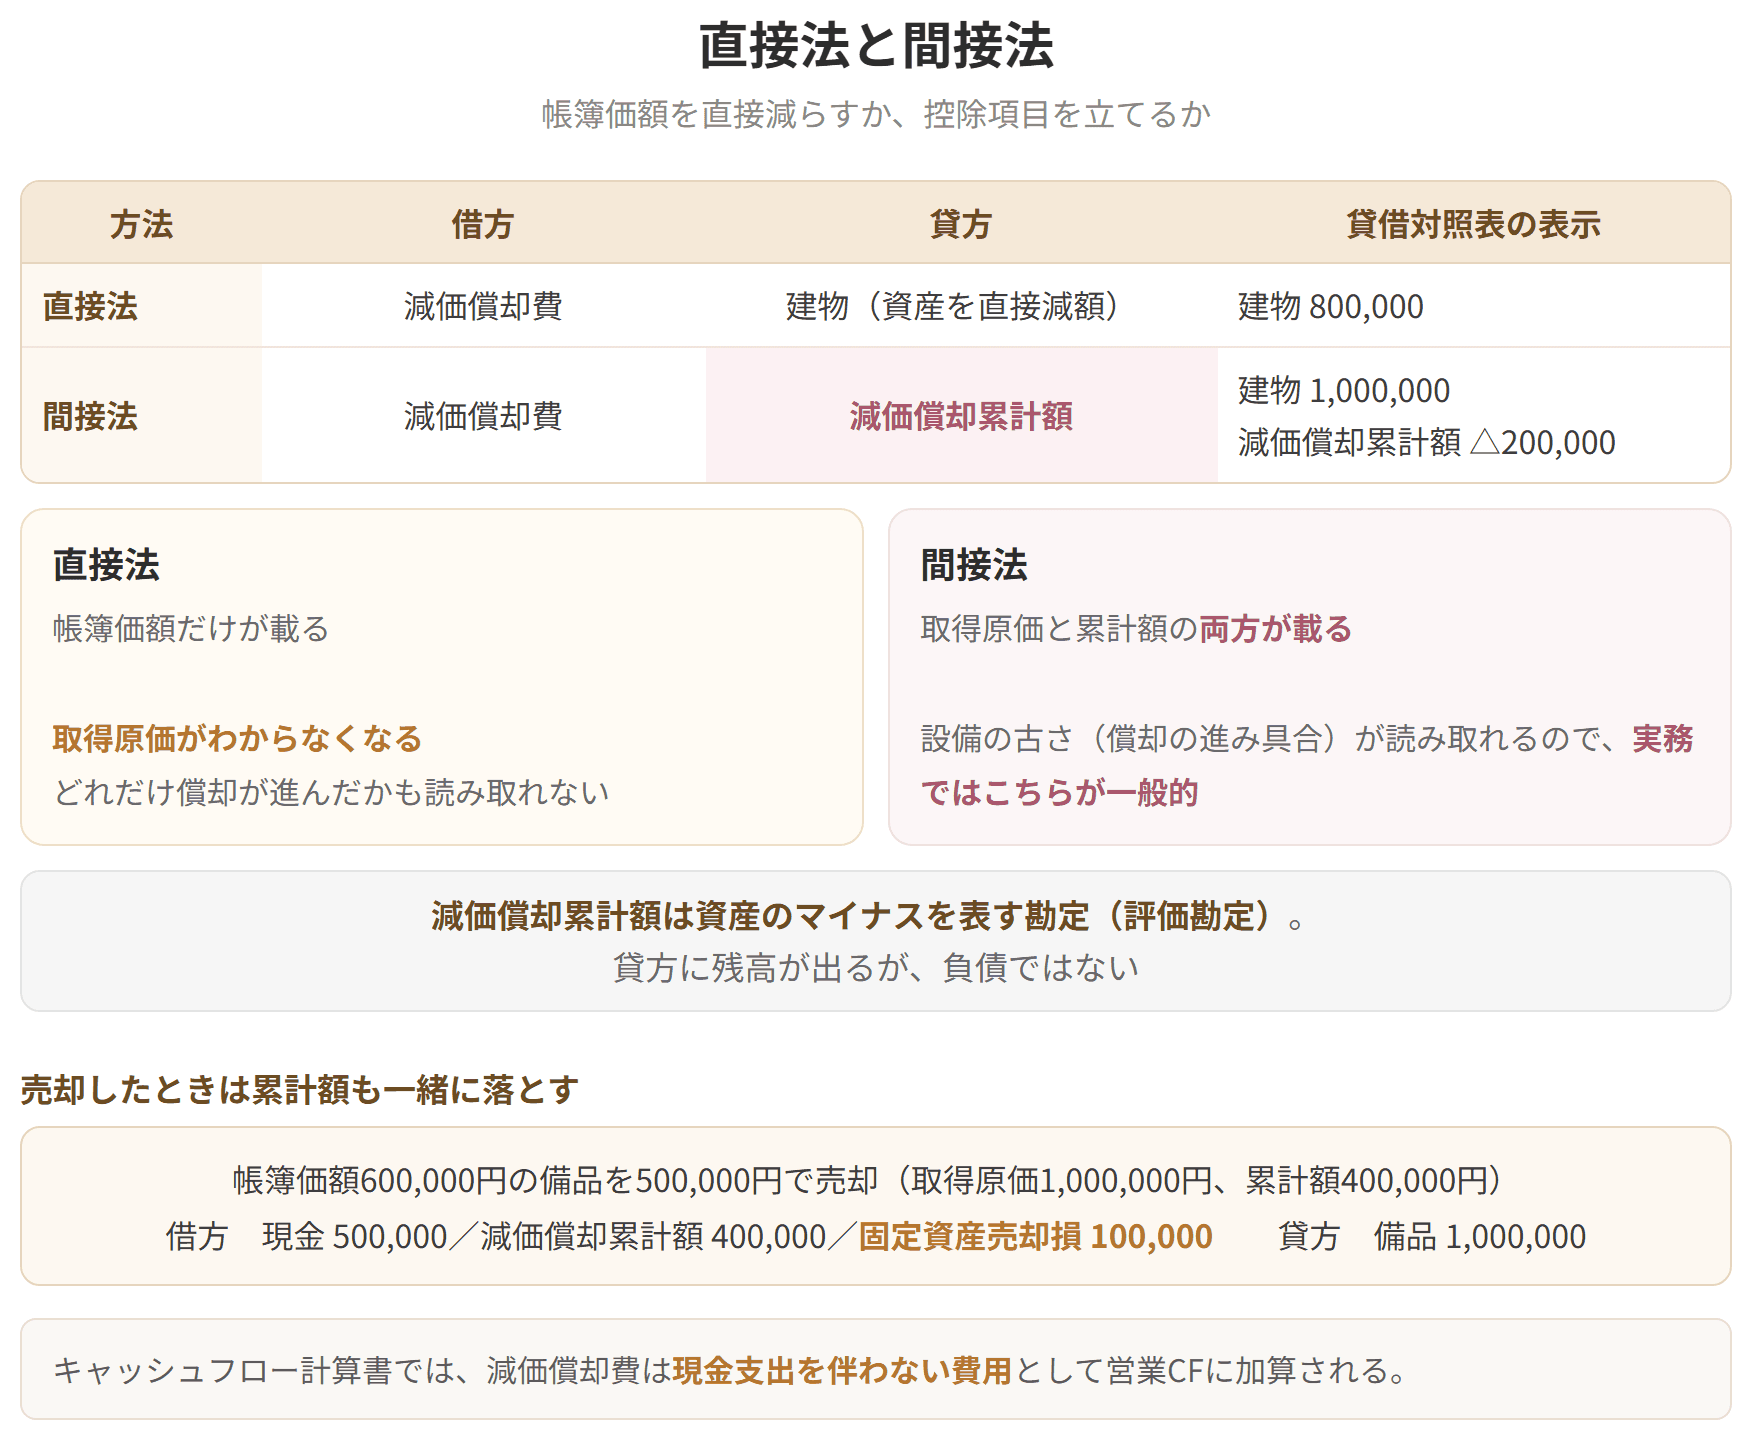
帳簿への書き方には、直接法と間接法の2通りがあります。
その年の償却費を、資産の金額からじかに引いてしまうやり方です。
決算整理で、借方に「減価償却費」(費用)、貸方にその資産の勘定(資産)を立て、資産をそのまま減らします。
| 借方 | 貸方 |
|---|---|
| 減価償却費 ××× | 固定資産 ××× |
簡単にいうと
使った分で割るのが生産高比例法、残り年数の重みで割るのが級数法。どちらも試験に名前が出るよ!
定額法と定率法のほかにも、配り方の型はあります。試験で名前が挙がるのは生産高比例法と級数法の2つです。
時間ではなく、どれだけ使ったかを基準にする型です。使い切るまでに見込まれる総量のうち、当期に何割使ったか。その割合で配ります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
型は4つ、名前を覚えておきましょう。
| 型 | 何を基準に配るか |
|---|---|
| 定額法 | 毎年おなじ額 |
| 定率法 | 未償却残高におなじ率 |
| 生産高比例法 | 当期に使った量の割合 |
| 級数法 | 残り耐用年数の重み |
この項ではまず定額法を、次の項で定率法を押さえます。生産高比例法と級数法は、この節の最後の項でまとめて扱います。
毎年きまった額ずつ落としていくやり方です。1年あたりの償却費はどの年も同じになります。耐用年数が尽きたところで残存価額の分だけ値打ちが残りますが、その残存価額の分は落としません。
平成19年の税制改正により、平成19年4月1日以後に取得した償却資産については、耐用年数が尽きた時点で帳簿に1円だけ残して償却しきれるようになりました(1円はあくまで「そこに資産がある」という印であって、実質はゼロです)。
そのため試験でも残存価額ゼロで出されることが多いのですが、ゼロでない条件が与えられたときは、取得原価から残存価額を引き忘れないようにしてください。
たとえば、当期首に有形固定資産14,000円(耐用年数5年、残存価額10%)を買った場合の定額法による償却費は、
となります。なお「残存価額10%」とは「取得原価の10%を残す」という意味です。金額そのものが10%ではありません。
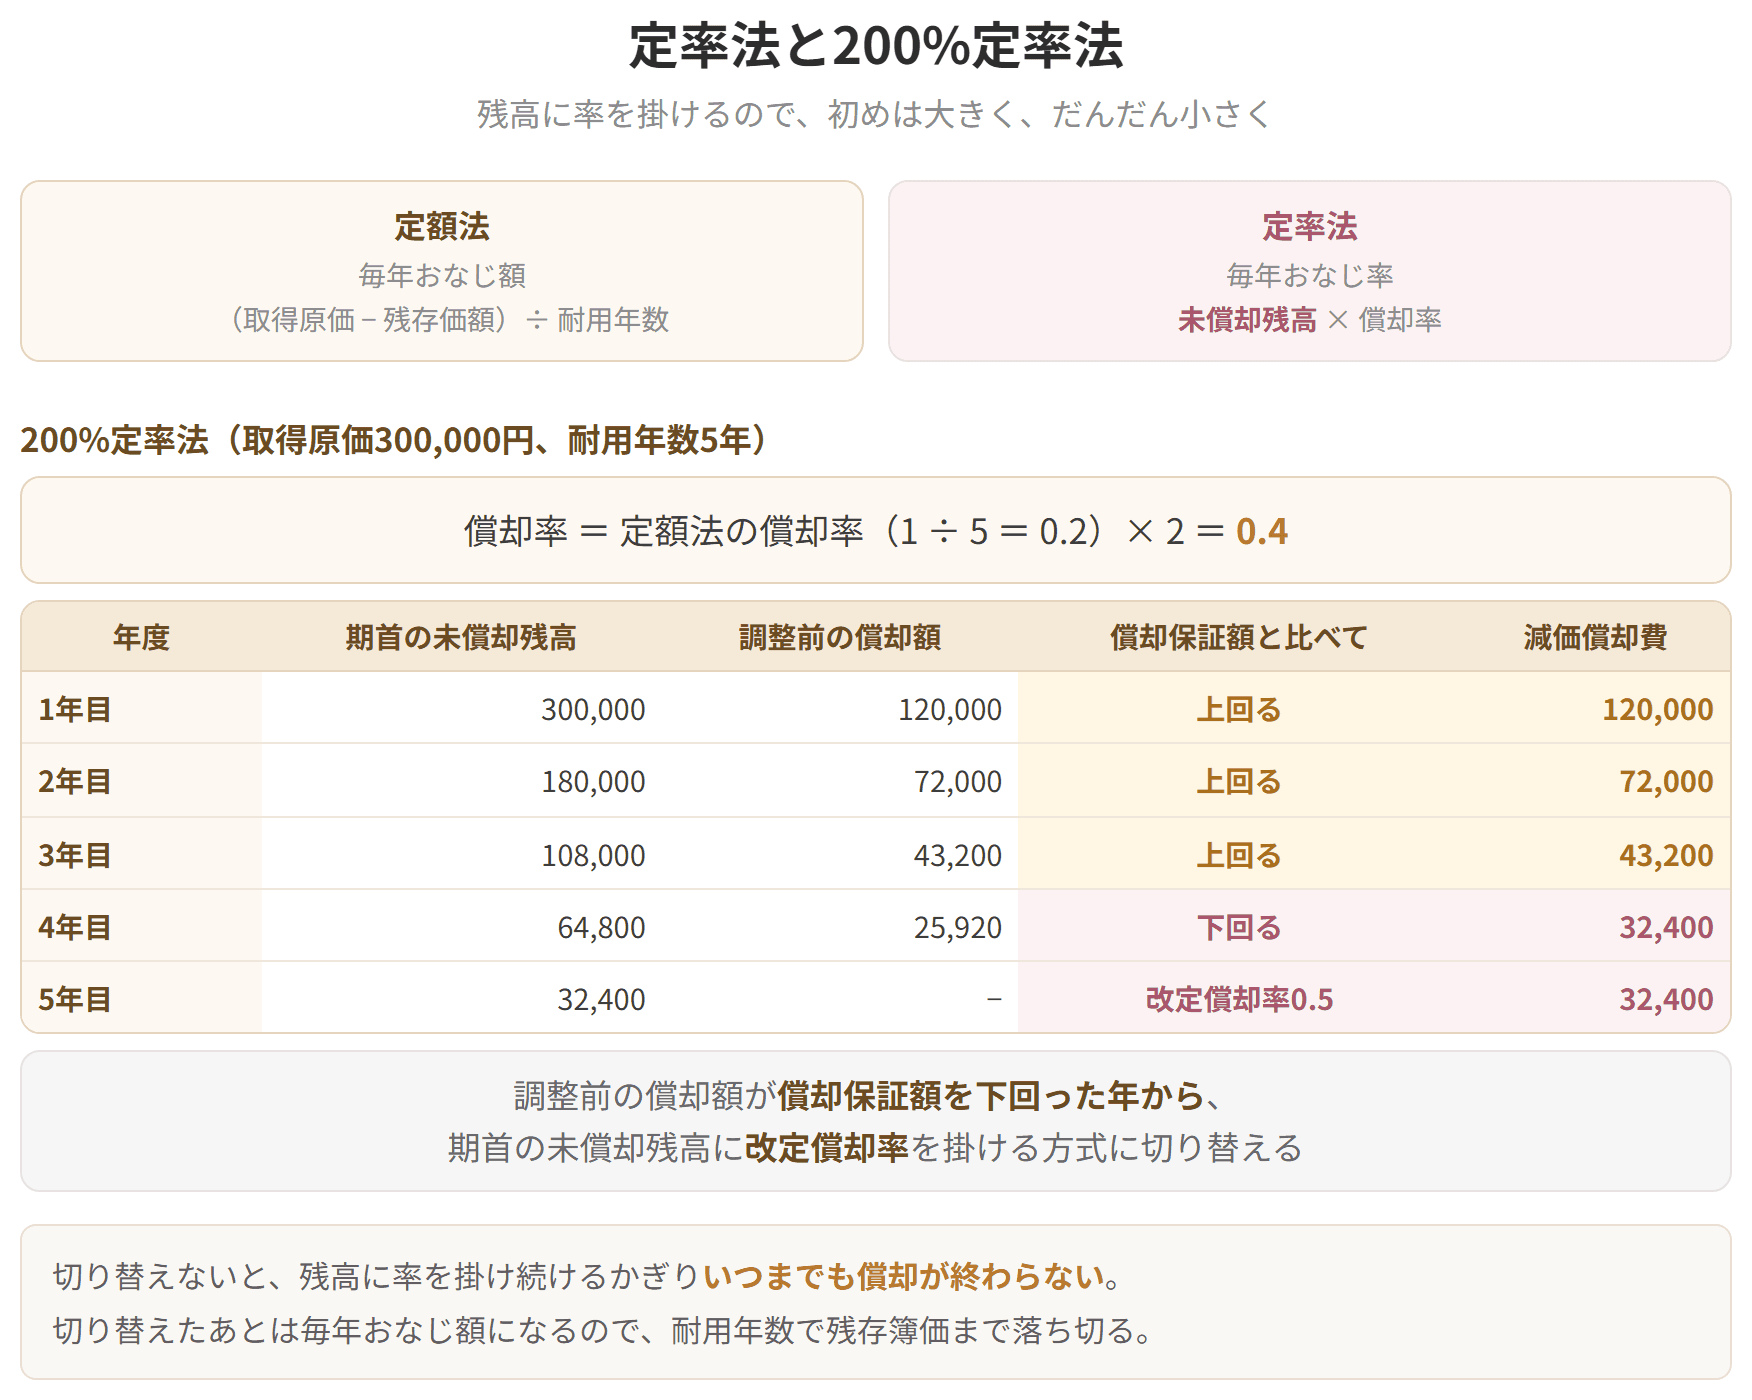
使うのは「定額法の償却率を2倍した率」です。耐用年数5年なら、こう求めます。
200%定率法は残存価額をゼロとして始めます。ところがこのやり方では、掛け算を繰り返すだけではいつまでも帳簿価額がゼロになりません。年々細っていくものの、最後まで残ってしまうのです。
そこで、「その年の定率の償却額」が「償却保証額」を下回った年から、残りの年数で均等に割る方式へ切り替えます。
切り替えの時期を判定し、切り替えたあとの金額を出すために、耐用年数ごとに「保証率」(償却保証額を出すための率)と「改定償却率」(切り替え後に使う率)が用意されています。
手順としては、定率償却額(期首帳簿価額 × 償却率)と償却保証額(取得原価 × 保証率)を毎年くらべます。定率償却額のほうが大きいうちはそのまま。下回ったら、その年以降は「改定取得原価 × 改定償却率」で均等に落としていきます。ここでいう改定取得原価とは、はじめて「定率償却額 < 償却保証額」となった年の期首帳簿価額のことです。
具体例
計算例①(定率法・期首に取得)
×1年度の初めに備品48,000円を買った。定率法(耐用年数8年、残存価額ゼロ、年償却率0.25)で償却したときの各年の償却費を出してみましょう。
| 年度 | 計算 | 減価償却費 |
|---|---|---|
| ×1年度 | 取得原価48,000 × 0.25 | 12,000円 |
| ×2年度 | (48,000 − 12,000)× 0.25 | 9,000円 |
| ×3年度 | {48,000 −(12,000+9,000)}× 0.25 | 6,750円 |
帳簿価額を並べると 48,000 → 36,000 → 27,000 → 20,250。毎年(1−0.25)=0.75倍になっているのが分かります。
この性質を使えば、累計額を追わずに一発で出せます。
計算例②(200%定率法・令和5年度第3問)
X1年度の期首に機械(取得原価300,000円、耐用年数5年)を買い、200%定率法で償却しています。保証率0.10800、改定償却率0.500。X4年度の減価償却費はいくらでしょうか。
ア 18,750円 イ 25,920円 ウ 30,000円 エ 32,400円
手順1 償却保証額を出す
手順2 償却率を出す
手順3 年ごとに比べていく
| 年度 | 定率償却額 | 償却保証額32,400との比較 | 減価償却費 |
|---|---|---|---|
| 1年目 | 300,000 × 0.4 = 120,000 | 上回る | 120,000円 |
| 2年目 | (300,000−120,000)× 0.4 = 72,000 | 上回る | 72,000円 |
| 3年目 | (300,000−120,000−72,000)× 0.4 = 43,200 | 上回る | 43,200円 |
| 4年目 | (300,000−120,000−72,000−43,200)× 0.4 = 25,920 |
4年目でとうとう保証額を割り込みました。ここから均等償却へ切り替えます。
定率法と200%定率法
試験のポイント
具体例
計算例①(期中に取得・定額法)
第1期の6月16日に備品18,000円(定額法、耐用年数5年、残存価額ゼロ)を買った。決算日は12月31日。第1期と第2期の償却費を出しましょう。
解答:(1)2,100円 (2)3,600円
(1)第1期
6月16日に買っていても、6月をまるごと1か月と数えるところに注目してください。6月から12月までで7か月です。
(2)第2期
第2期は年初から年末まで使うので、月割は要りません。
計算例②(期中に売却)
令和×4年9月30日に建物を40,000万円で売った。この建物は令和×2年4月1日に75,000万円で取得し、耐用年数5年、残存価額ゼロ、定額法で償却してきたもの。当期は×4年度(令和×4年4月1日〜令和×5年3月31日)、決算日は3月31日で、償却は月割です。売却損益を出しましょう。
解答:売却益2,500万円
手順1 1年分の償却費を出す
手順2 当期首までの累計額を出す
令和×2年4月1日から令和×4年3月31日まで、ちょうど2年ぶんです。
手順3 期首から売却月までの償却費を出す
4月から9月までの6か月ぶんです。
手順4 売却時の帳簿価額を出す
手順5 売却損益を出す
売却時の仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却累計額 | 30,000 | 建物 | 75,000 |
| 減価償却費 | 7,500 | 固定資産売却益 | 2,500 |
| 現金 | 40,000 |
期中に売ったときは、期首から売った月までの償却費を先に立ててから簿価を出す。この一手間を飛ばすと、売却損益がまるごとずれます。
期中に取得・売却したとき
試験のポイント
資産には手を触れず、「減価償却累計額」という評価勘定の貸方に積んでいくやり方です。評価勘定とは、資産の実質的な値打ちを示すために、その資産から間接的に差し引く勘定のことをいいます。
| 借方 | 貸方 |
|---|---|
| 減価償却費 ××× | 減価償却累計額 ××× |
※こちらなら、資産の勘定には買ったときの金額がそのまま残り、積み上げた償却額は累計額の勘定に並びます。つまり取得原価も、これまでの償却額も、差し引きの帳簿価額も、3つとも読み取れるわけです。だから実務では間接法が選ばれます。
具体例
具体的な処理
期首に建物24,000円を現金で買った。決算にあたり、減価償却費2,160円を計上する。
期中取引
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物 | 24,000 | 現金 | 24,000 |
決算整理前残高試算表(一部):建物 24,000
決算整理
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物減価償却費 | 2,160 | 建物 | 2,160 |
決算整理後残高試算表(一部)
| 借方 | 金額 |
|---|---|
| 建物 | 21,840(帳簿価額だけが残る) |
| 建物減価償却費 | 2,160 |
決算整理
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物減価償却費 | 2,160 | 建物減価償却累計額 | 2,160 |
決算整理後残高試算表(一部)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物 | 24,000(取得原価のまま) | 建物減価償却累計額 | 2,160 |
| 建物減価償却費 | 2,160 |
並べてみると違いは一目瞭然です。直接法では24,000という数字がもうどこにもありません。
減価償却累計額は、資産を間接的に差し引くための評価勘定です。取得原価から累計額を引いたものが、実質的な値打ち(帳簿価額)になります。買ったときの金額が読み手に伝わるよう、原則として、科目ごとに取得原価から累計額を差し引く形(間接控除形式)で見せます。
| 科目 | 金額 | 差引 |
|---|---|---|
| 建物 | 24,000 | |
| 減価償却累計額 | 2,160 | 21,840 |
| 備品 | 12,000 | |
| 減価償却累計額 | 2,400 | 9,600 |
| 科目 | 金額 | 差引 |
|---|---|---|
| 建物 | 24,000 | |
| 備品 | 12,000 | |
| 減価償却累計額 | 4,560 | 31,440 |
| 科目 | 金額 |
|---|---|
| 建物 | 21,840 |
| 備品 | 9,600 |
(注)建物の減価償却累計額 2,160 備品の減価償却累計額 2,400
または(注)有形固定資産の減価償却累計額 4,560
どの形をとっても、差し引きの純額は変わりません。違いは、取得原価と累計額を表の中に出すか、注記へ回すかという見せ方だけです。
直接法と間接法
試験のポイント
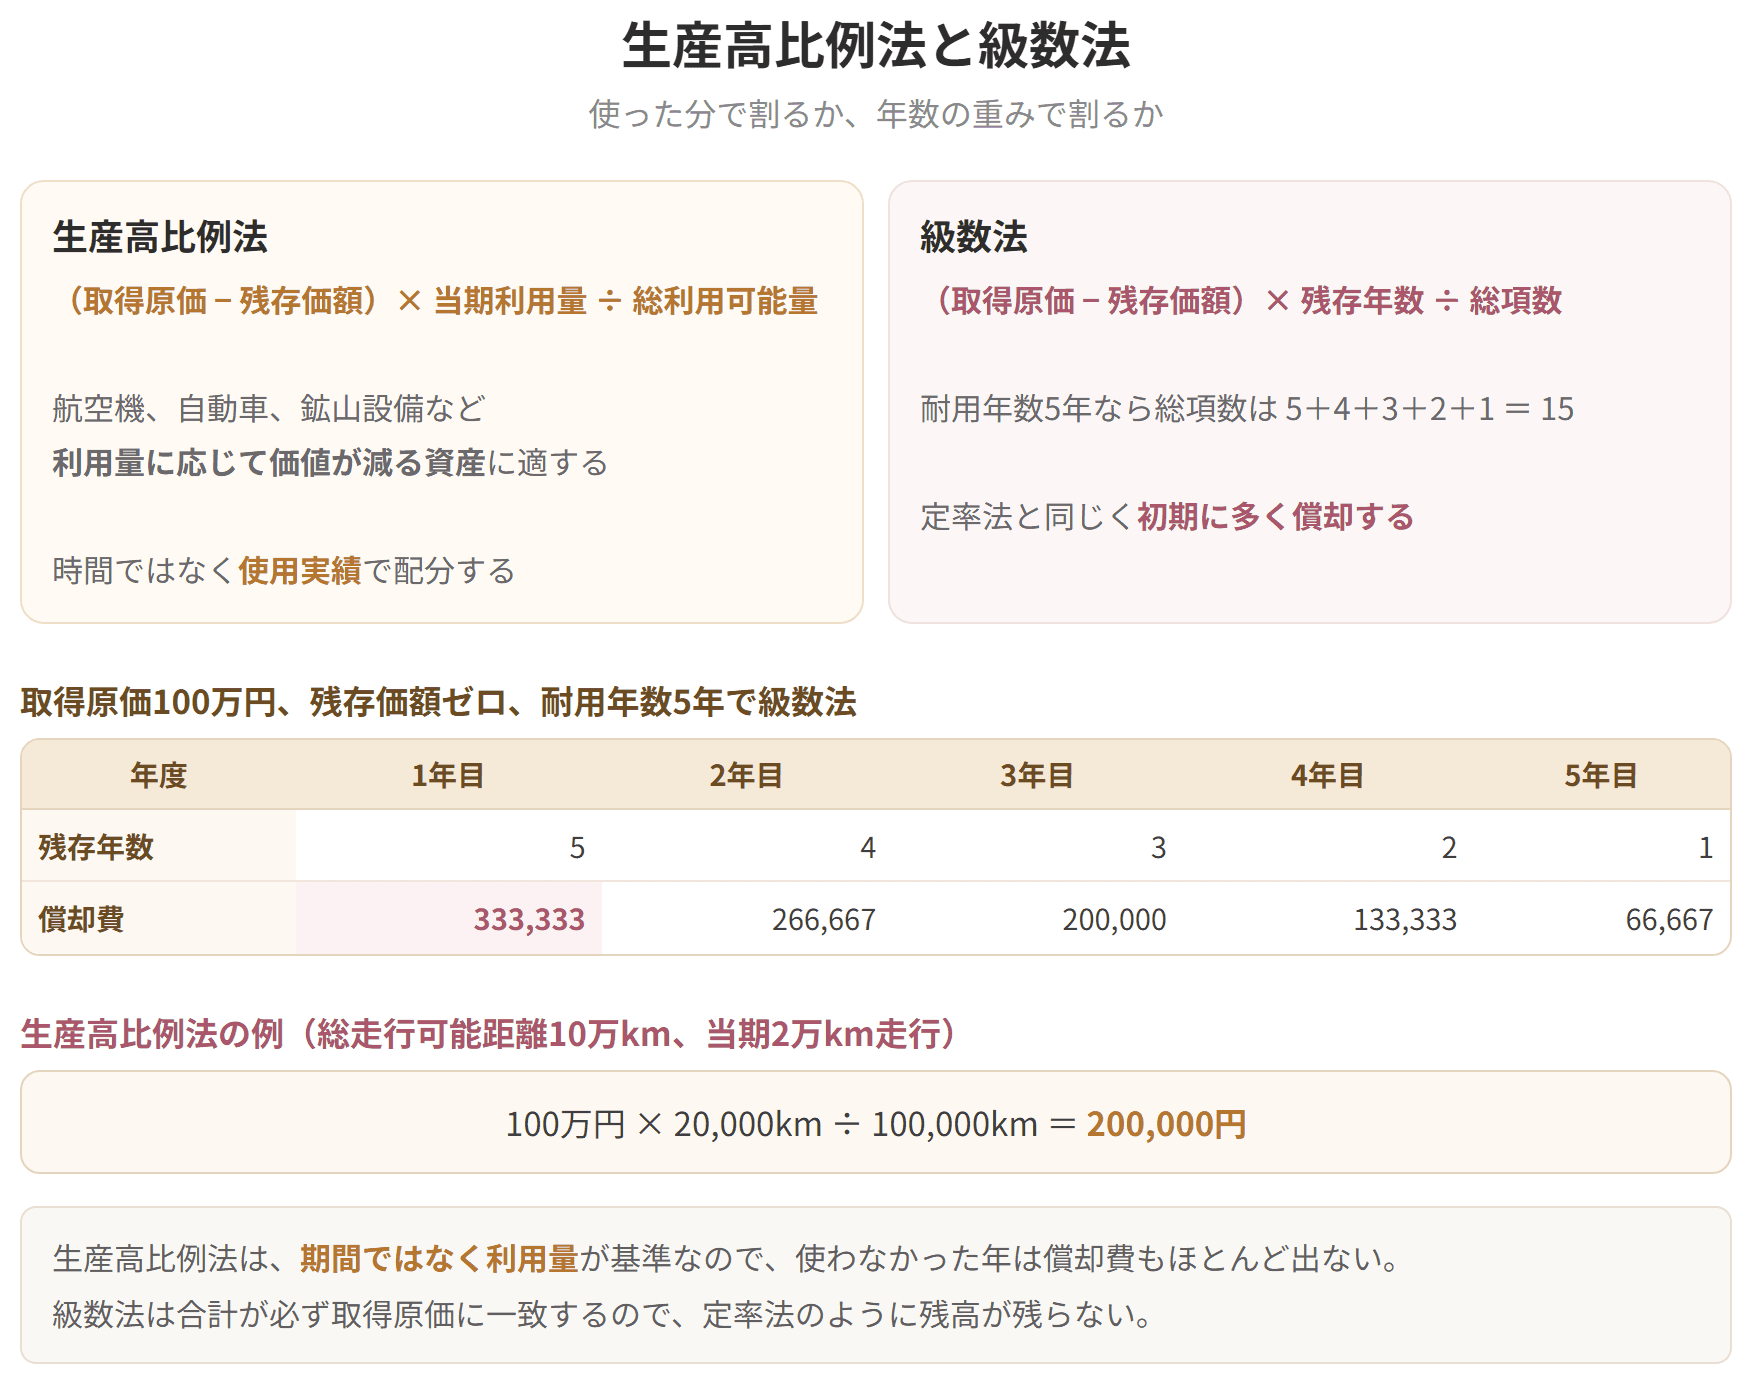
航空機、自動車、鉱山設備のように、年数よりも使用実績で値打ちが落ちる資産に向いています。逆にいえば、時の経過で古びていく資産には使えません。適用できる資産が限られる点が、この型の特徴です。
置いておくだけの年は償却費もほとんど出ません。ここが定額法や定率法との決定的な違いです。
耐用年数の残り年数を重みにして配る型です。残りが長い年ほど大きく、短い年ほど小さく落ちます。
総項数は、1から耐用年数までを足し上げた値です。耐用年数5年なら 5 + 4 + 3 + 2 + 1 = 15 となります。
定率法と同じく初期に多く償却する型ですが、性格はひとつ違います。配る割合の合計がちょうど1になるので、耐用年数が終わればきっちり残存価額まで落ち切るのです。定率法のように端数が残らない、という点を押さえておきましょう。
具体例
級数法で計算してみましょう(取得原価100万円、残存価額ゼロ、耐用年数5年)
総項数 = 5 + 4 + 3 + 2 + 1 = 15
| 年度 | 残存耐用年数 | 計算 | 減価償却費 |
|---|---|---|---|
| 1年目 | 5 | 1,000,000 × 5 ÷ 15 | 333,333円 |
| 2年目 | 4 | 1,000,000 × 4 ÷ 15 | 266,667円 |
| 3年目 | 3 | 1,000,000 × 3 ÷ 15 | 200,000円 |
| 4年目 | 2 | 1,000,000 × 2 ÷ 15 | 133,333円 |
| 5年目 | 1 | 1,000,000 × 1 ÷ 15 | 66,667円 |
| 合計 | 15 | 1,000,000円 |
5年分を足すと、ちょうど取得原価に戻ります。割合の合計が1になるのですから当然です。合計が取得原価と一致するかどうかは、そのまま検算に使えます。
生産高比例法で計算してみましょう(取得原価100万円、残存価額ゼロ、総走行可能距離10万km、当期の走行距離2万km)
生産高比例法と級数法
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 切り替え |
正解はエです。
選択肢イ(25,920円)は罠です。切り替えをせず、定率のまま答えるとこの数字になります。保証率と改定償却率が資料に出ていたら、必ず切り替えの有無を確かめる。これを合図として覚えておきましょう。
走った距離が全体の2割なので、償却費も2割です。翌期に5,000kmしか走らなければ、償却費は50,000円にとどまります。
同じ資産を定額法(5年)で落とすなら毎年20万円ずつですが、生産高比例法では走った年だけ大きく落ちます。時間が経っても、使わなければ落ちない。この違いが分かれば、どの資産にどの型を当てるべきかも見えてきます。
