会計規則
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る資本連結とは、親会社が持っている「子会社への投資」と、それに見合う「子会社の資本」を消し合う手続きです。
そのまま足し算してしまうと、親会社の持つ子会社株式と、子会社の資本とで同じものを2回数えることになります。それを避けるための作業です。
消し合ったときに差が出ればのれん、親会社以外の株主がいれば非支配株主持分が姿を現します。問題の型は決まっているので、手順ごと身につけましょう。


簡単にいうと
親会社の子会社株式と、子会社の資本を消し合う。二重計上をなくす作業だよ!
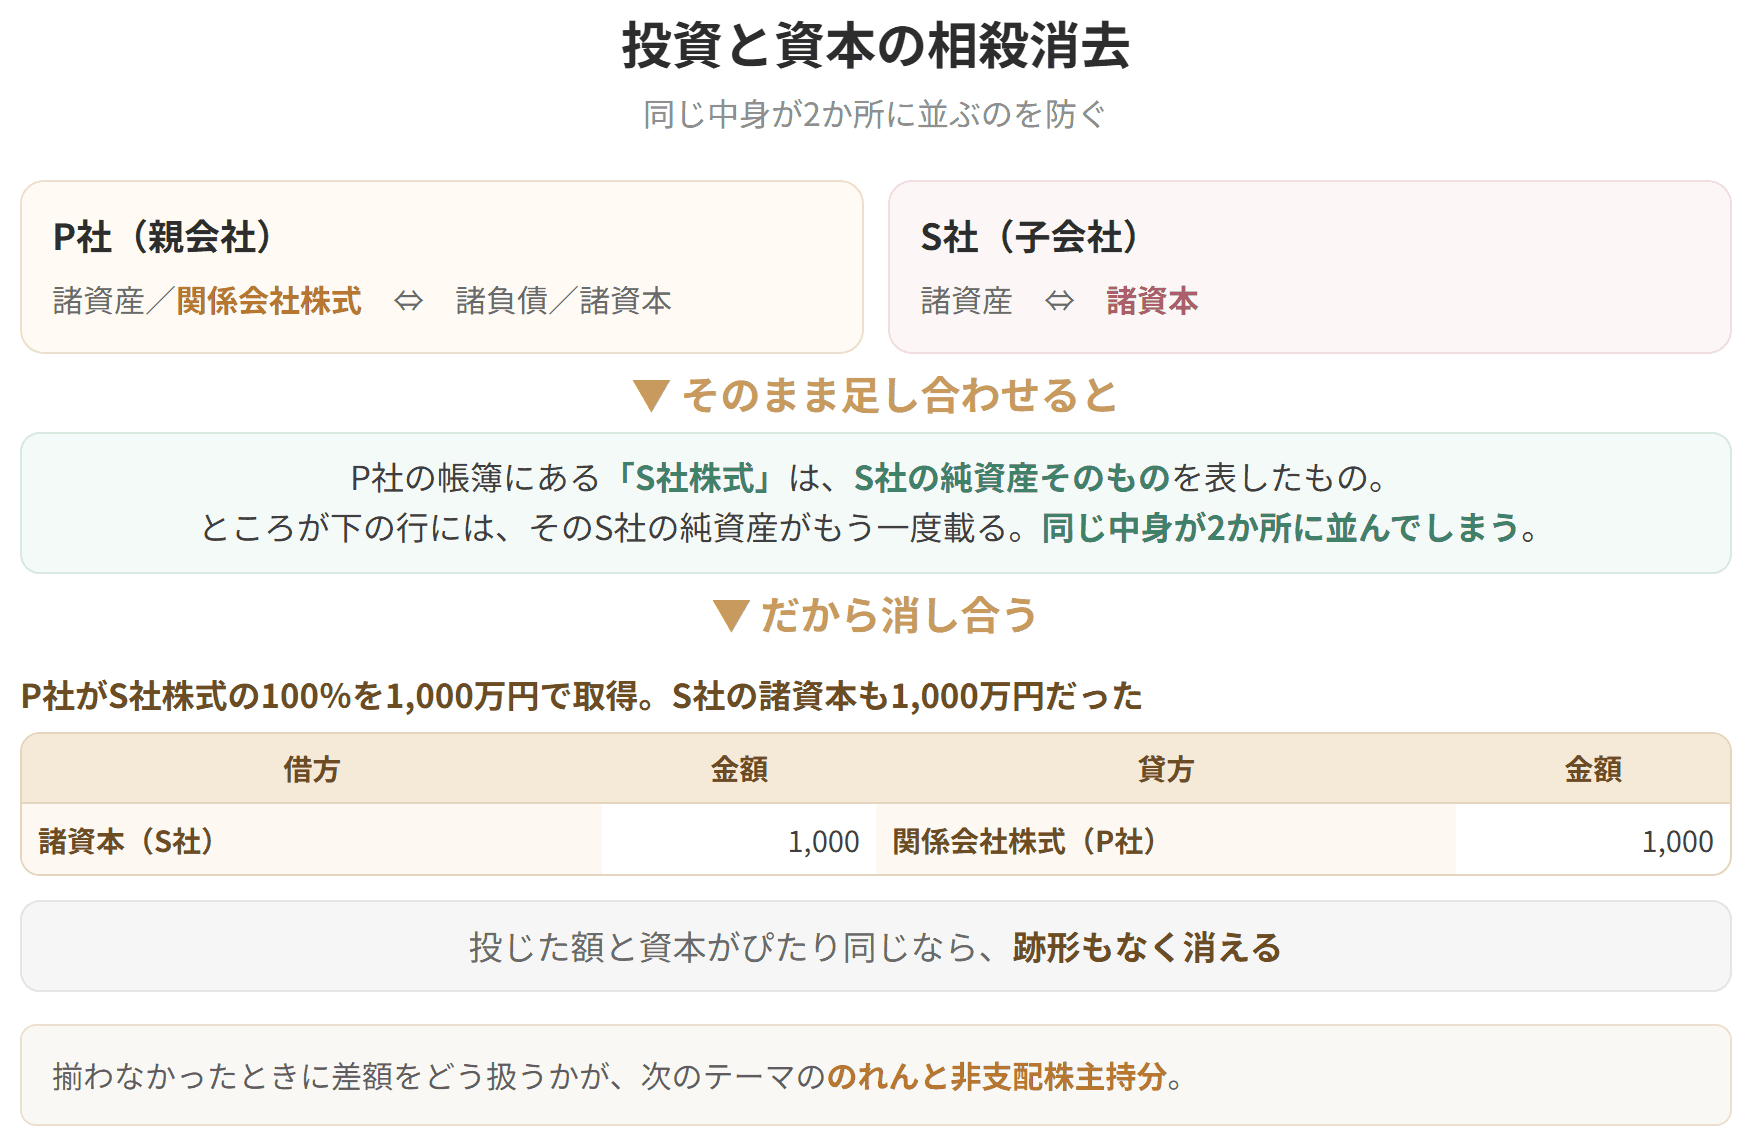
親会社が持つ「子会社への投資」と、それに対応する「子会社の資本」は、必ず消し合います。
P社(親会社)
| 諸資産 | 諸負債 |
|---|---|
| 関係会社株式 | 諸資本 |
S社(子会社)
| 諸資産 | 諸資本 |
|---|
これをそのまま足し合わせると、
| 諸資産 | 諸負債 |
|---|---|
投資と資本の相殺消去

試験のポイント

簡単にいうと
投資額が資本より多ければのれん。100%取得でなければ非支配株主持分が出るよ!
親会社が投じた額と、子会社の資本とがぴたり揃うとはかぎりません。ずれが出たら、その差をのれんとして計上します。
のれんとは何か。ひとことで言えば、帳簿に載らない稼ぐ力の値段です。人材や組織の強み、築いてきた信用といったものに支えられて、同じ業種の会社より多く稼げる。その上乗せ分に値段をつけたものが、のれんです。
例
P社がS社株式の100%を1,500万円で取得し、子会社にした。S社の諸資本は1,000万円だった。
| 借方 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 諸資本 |
| 諸資産 | 諸資本 |
こうなります。P社の帳簿にある「S社株式」は、S社の純資産そのものを表したものです。ところが下の行には、そのS社の純資産がもう一度載っています。同じ中身が2か所に並んでしまうのです。
そこで投資と資本を消し合います。
| 借方 | 貸方 |
|---|---|
| 諸資本 ××× | 関係会社株式 ××× |
例
P社がS社株式の100%を1,000万円で取得し、子会社にした。S社の諸資本は1,000万円だった。
投資と資本の相殺 ⇒ P社の投資1,000万円/S社の資本1,000万円
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸資本(S社) | 1,000 | 関係会社株式(P社) | 1,000 |
投じた額と資本がぴたり同じだったので、跡形もなく消えました。
| 貸方 |
|---|
| 金額 |
|---|
| 諸資本(S社) | 1,000 | 関係会社株式(P社) | 1,500 |
| のれん | 500 |
純資産が1,000万円しかない会社に1,500万円を払った。はみ出した500万円は、帳簿に現れない値打ち(ブランド、顧客とのつながり、技術、人)への対価だと考えるわけです。
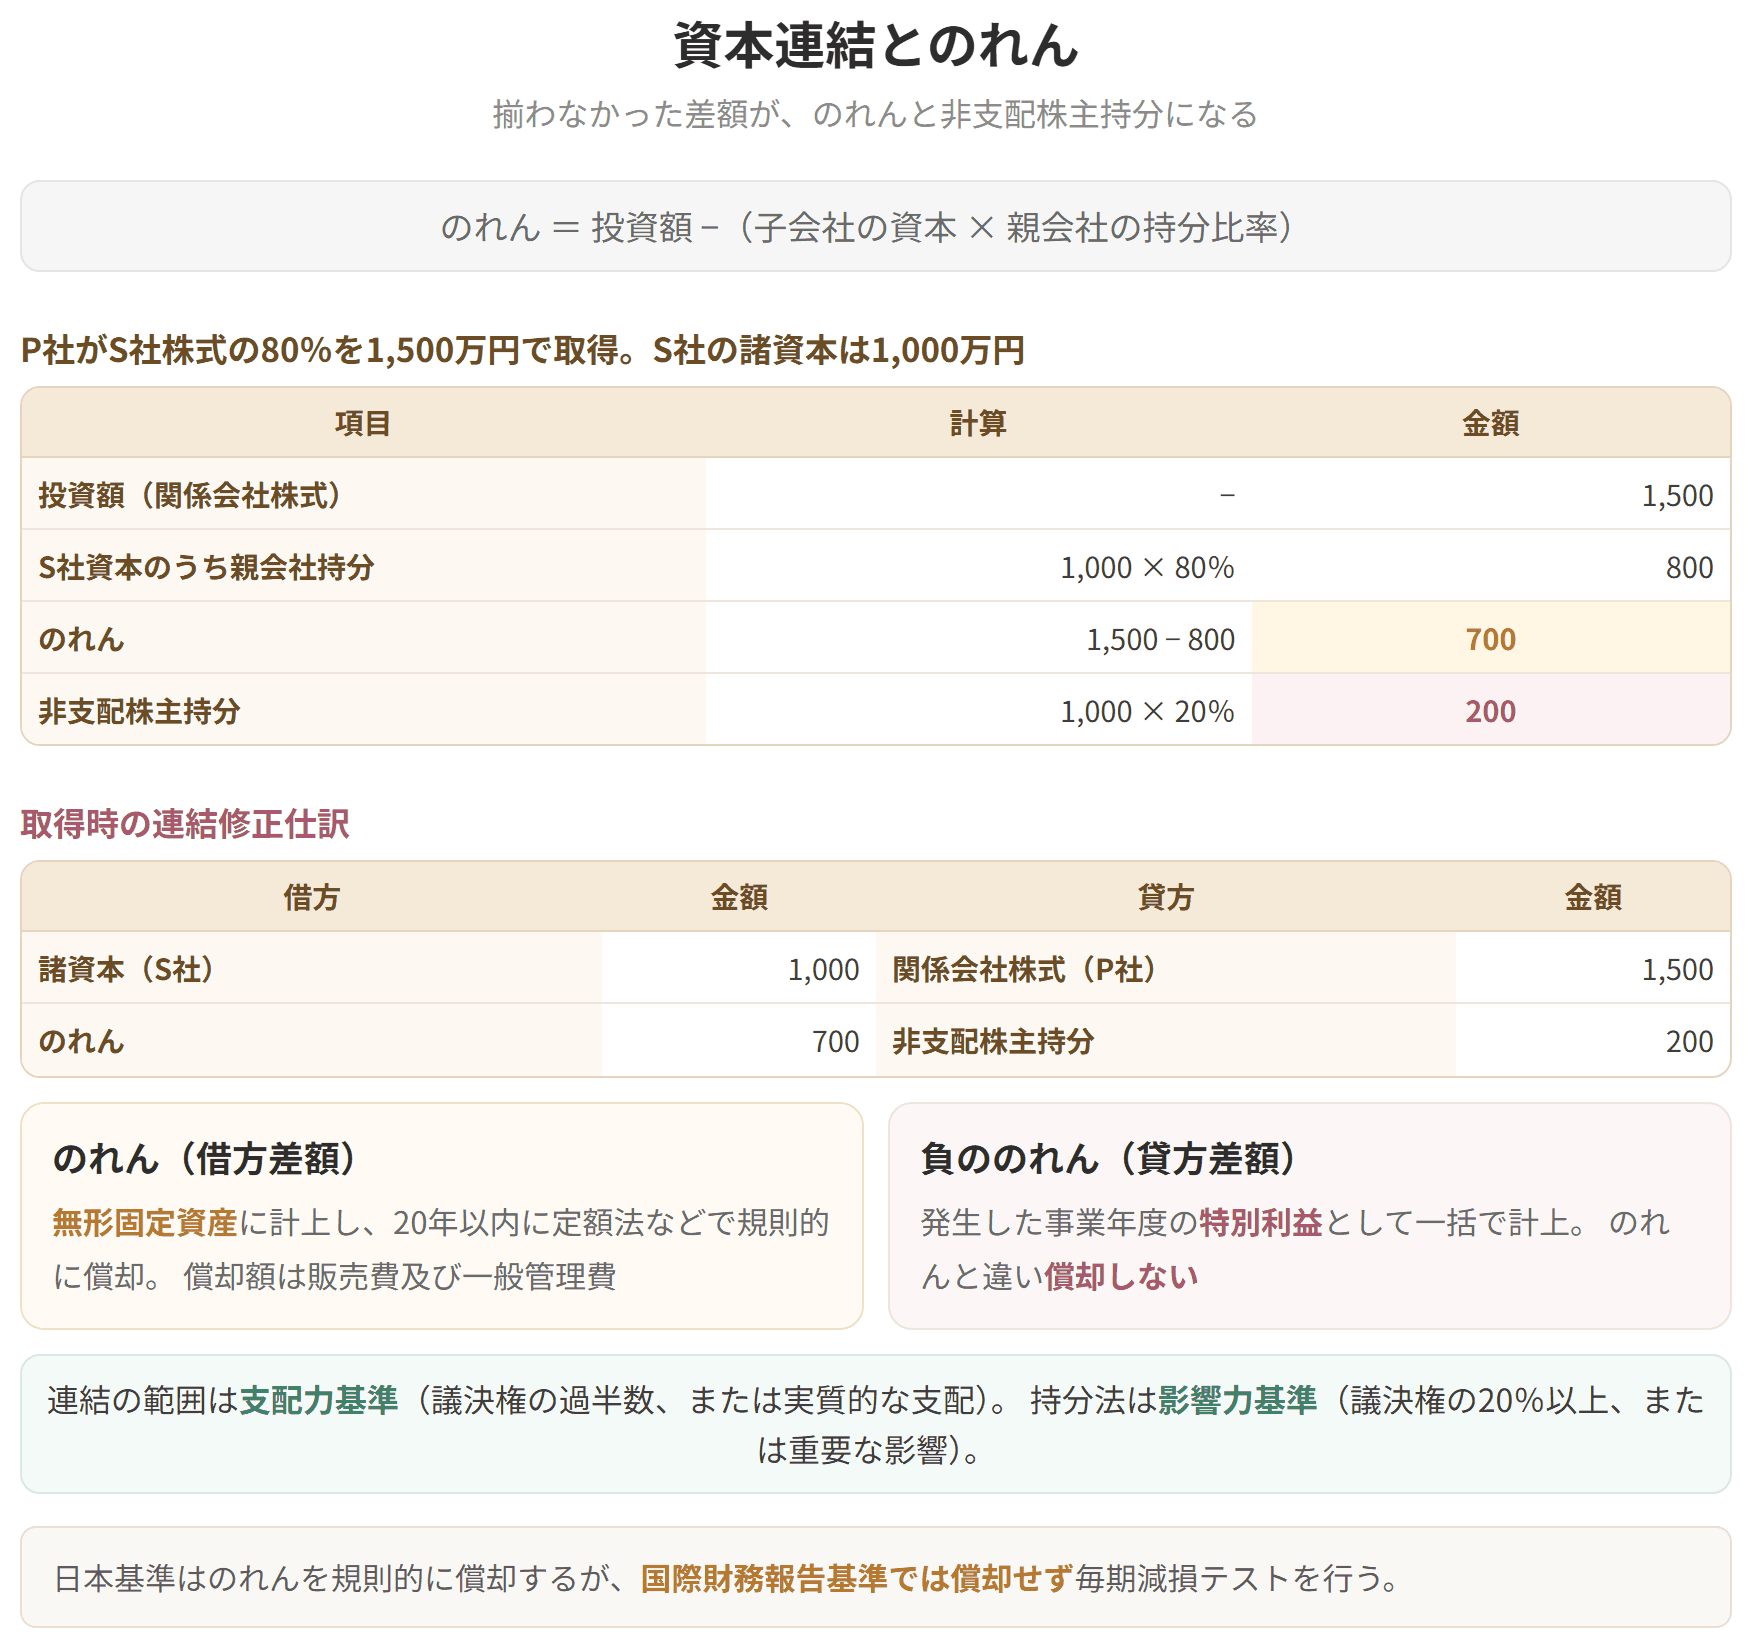
のれんは無形固定資産として資産に立てます。そして効果が及ぶ期間にわたり、20年を上限として、定額法などの決まったやり方で毎期取り崩していきます。取り崩した額は販売費及び一般管理費に並びます。
株式をまるごと買い取るとはかぎりません。一部だけを持つ場合もあります。
その場合は、子会社の資本を持分の割合で二手に分けます。親会社の取り分にあたる部分は投資と消し合い、残りは「非支配株主持分」という名前で純資産の部に独立させます。
子会社の資本 → 親会社の持分 → 投資と相殺消去
子会社の資本 → 非支配株主の持分 → 「非支配株主持分」として純資産の部へ
例
P社がS社株式の80%を1,500万円で取得し、子会社にした。S社の諸資本は1,000万円だった。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸資本(S社) | 1,000 | 関係会社株式(P社) | 1,500 |
| のれん | 700 | 非支配株主持分 | 200 |
※非支配株主持分 = S社資本1,000 × 非支配株主20% = 200
※のれん = 1,500 −(1,000 × 80%)= 1,500 − 800 = 700
まるごと買ったときより、のれんが厚くなっていることに目を留めてください。800万円ぶんの資本に1,500万円を払っているのだから、差は700万円に広がります。
具体例
計算例(平成30年度第4問の改題)
A社は、20X1年12月31日にB社株式の80%を85百万円で取得しました。取得時の両社の貸借対照表は次のとおりです。B社の諸資産・諸負債の簿価は時価と一致しています。取得時ののれんと非支配株主持分を求めましょう。
A社貸借対照表(単位:百万円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸資産 | 415 | 諸負債 | 150 |
| B社株式 | 85 | 資本金 | 200 |
| 利益剰余金 | 150 | ||
| 計 | 500 | 計 | 500 |
B社貸借対照表(単位:百万円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸資産 | 200 | 諸負債 | 120 |
| 資本金 | 40 | ||
| 利益剰余金 | 40 | ||
| 計 | 200 | 計 | 200 |
解答:のれん21百万円、非支配株主持分16百万円
①のれん
B社の資本は80百万円(資本金40+利益剰余金40)。A社が握るのはその80%ですから、64百万円ぶんの資本を手にしたことになります。ところが払ったのは85百万円。はみ出した21百万円(85 − 64)がのれんです。
②非支配株主持分
A社が押さえたのは80%。残る20%はA社以外の株主のもので、この人たちを非支配株主とよびます。子会社の資本を持分の割合で分けると、非支配株主に割り当たるのは16百万円(80 × 20%)。これが非支配株主持分になります。
取得時の連結修正仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 諸資本 | 80 | B社株式 | 85 |
| のれん | 21 | 非支配株主持分 | 16 |
検算:借方合計101 = 貸方合計101。合っています。
解き方の手順
この3行を書けば、必ず答えにたどり着きます。
資本連結とのれん
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
