管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここがCVP分析の心臓部です。損益分岐点売上高を出す式と、その土台にある基本計算式を身につけます。
大切なのは、公式を丸ごと覚え込むのではなく、基本計算式 S − αS − FC = P から自分の手で導けるようにしておくことです。この1本さえ握っていれば、損益分岐点も目標売上高も、その場で組み立てられます。
令和6年、令和4年、令和3年と繰り返し問われている、押さえどころの論点です。


簡単にいうと
S − αS − FC = P。この1本さえ覚えれば、損益分岐点も目標売上高も全部出せるよ!
損益分岐点売上高とは、もうけも損も出ない売上高のことです。式を立てるところから始めましょう。
売上高から費用を引いた残りが利益ですから、
ここで、売上のうち変動費が占める割合を変動費率αとします(変動費 ÷ 売上高。1個あたり変動費 ÷ 販売価格でも同じです)。すると変動費は「売上高 × 変動費率」と書けるので、上の式に入れてやります。
具体例
計算例(令和2年度第21問 設問1の改題)
G社の前期と当期の損益計算書は次のとおり。当期の損益分岐点売上高を出しましょう。(単位:万円)
| 項目 | 前期 | 当期 | ||
|---|---|---|---|---|
| 売上高 | 2,500 | 2,400 | ||
| 変動費 | 1,250 | 960 | ||
| 固定費 | 1,000 |
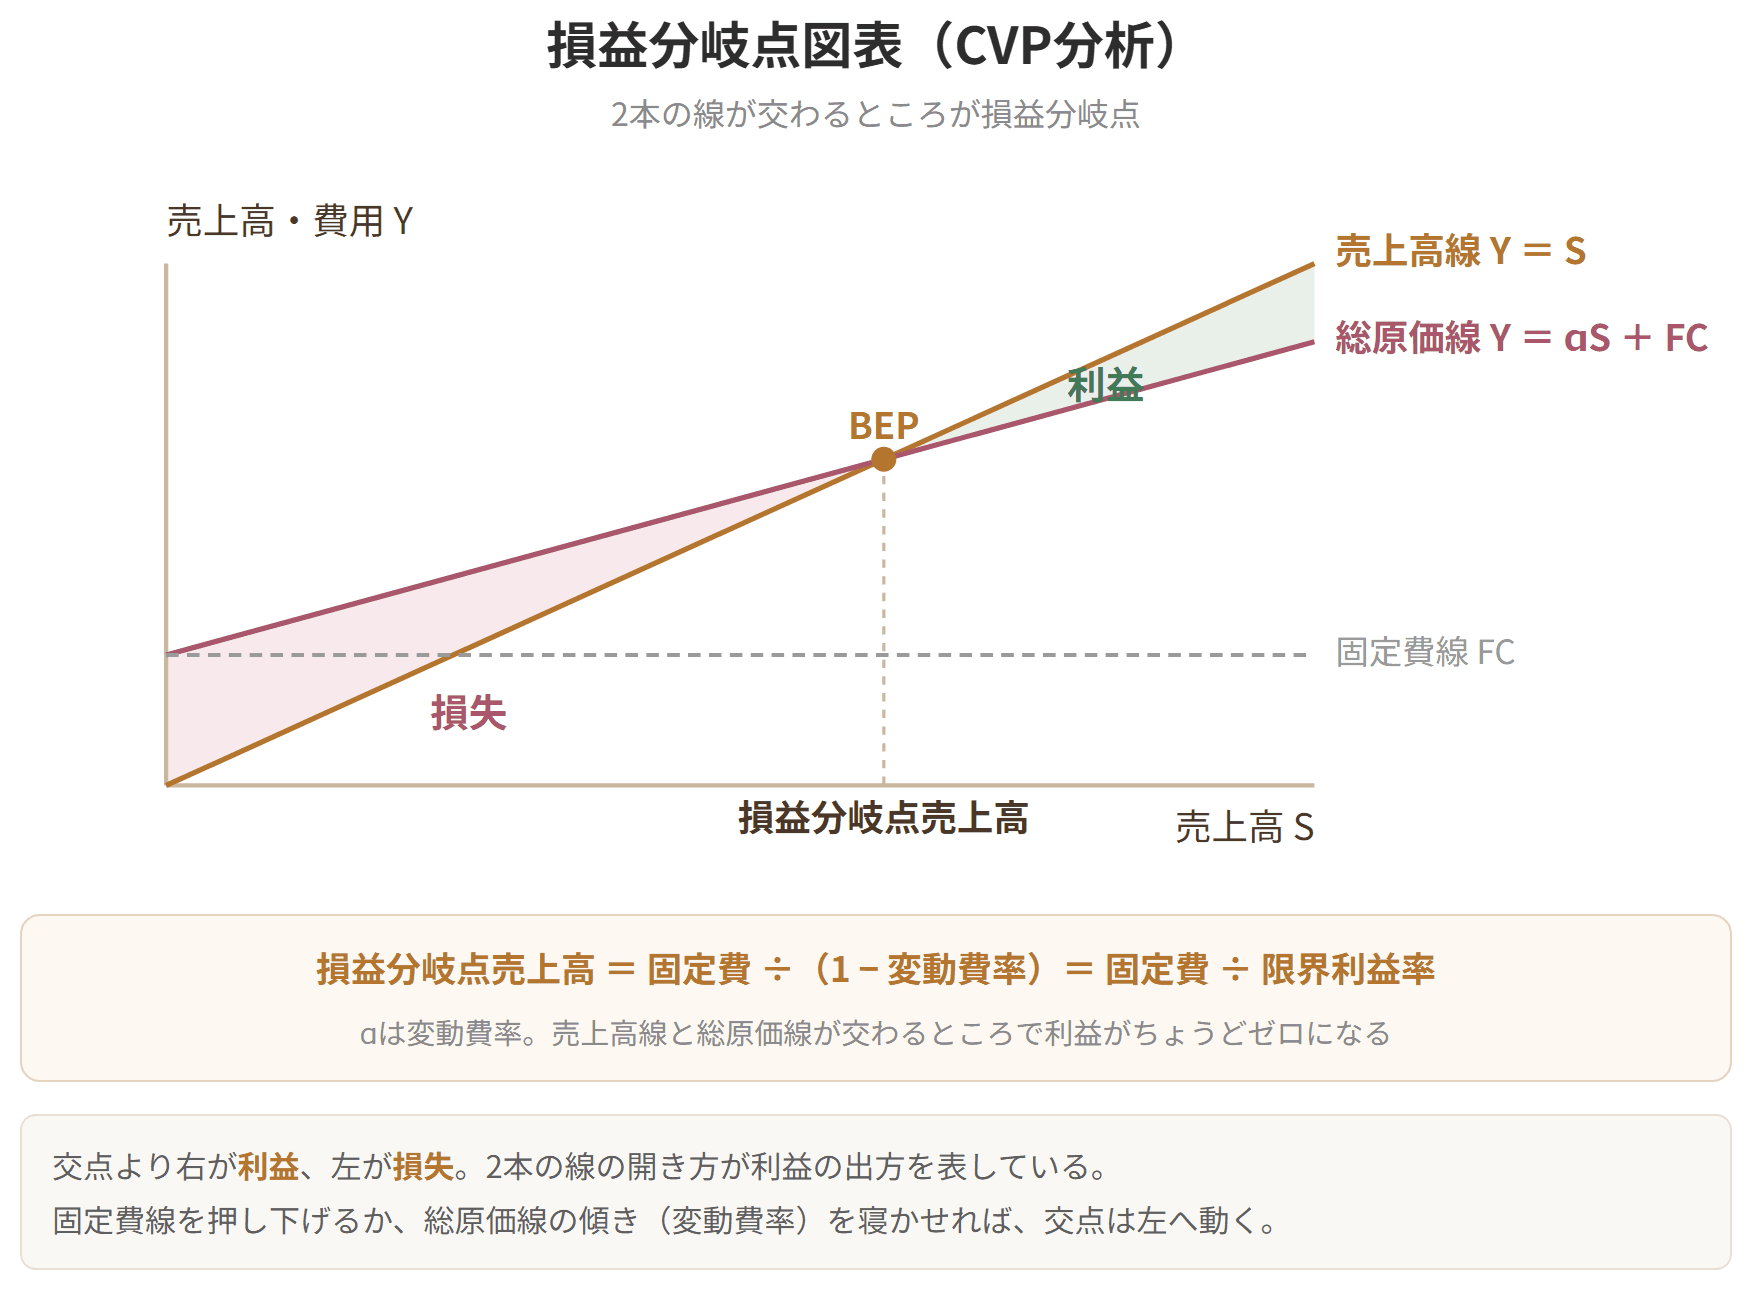
損益分岐点図表

試験のポイント

簡単にいうと
式だけだと頭に残りにくい。グラフで見ると「どこで交わるか」が一目でわかるよ!
売上高、変動費、固定費、利益の関わり合いを絵にしたものが損益分岐点図表です。
こちらだと、総原価線はこう書き換えられます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
これが基本計算式です。CVP分析の問題は、ほとんどがこの式に数字を放り込めば解けてしまいます。
分かれ目なので利益Pをゼロと置き、Sについて解きます。
分母の(1 − 変動費率α)は、売上のうち変動費で持っていかれずに残る割合、つまり限界利益率です。ですからこう書いても同じことです。
同じ式から、ねらった利益を出すのに必要な売上高も出せます。Pをゼロにせず、そのまま残すだけです。
なお、限界利益から固定費を引いたものが利益ですから、利益がゼロの損益分岐点では、限界利益と固定費がちょうど同じ額になっています。この関係も覚えておくと、検算に使えます。
| 1,200 |
| 2,160 |
| 営業利益 | 250 | 240 |
手順1 変動費率を出す
手順2 固定費を確かめる
手順3 基本計算式に放り込む(利益はゼロ)
答えは2,000万円です。
公式に当てて FC ÷(1 − α)= 1,200 ÷ 0.6 = 2,000 としても、もちろん同じです。どちらの道でも解けるようにしておくと、ひねった出し方をされたときに強くなります。
縦をY、横をSとすれば、売上高線は Y = S(45度の直線)、総原価線は Y = αS + FC(傾きが変動費率、切片が固定費の一次関数)です。
この2本が交わるところを求めてみましょう。Y = S を総原価線に代入すれば S = αS + FC。移項して整理すれば S = FC ÷(1 − α)。
さきほど式で導いたものと、寸分たがわず同じです。グラフと式は、同じことを別の言い方でしゃべっているにすぎません。
CVP分析は制度会計ではなく、会社が自分のために行うものです。ですからやり方も呼び方も自由で、決まった型はありません。よく使われるのは営業利益ですが、支払利息まで含めた利益で考えても、経常利益で考えてもかまいません。
ですから、損益計算書の見た目に引きずられず、その問題がどの利益を土台にしているのかを見きわめる必要があります。
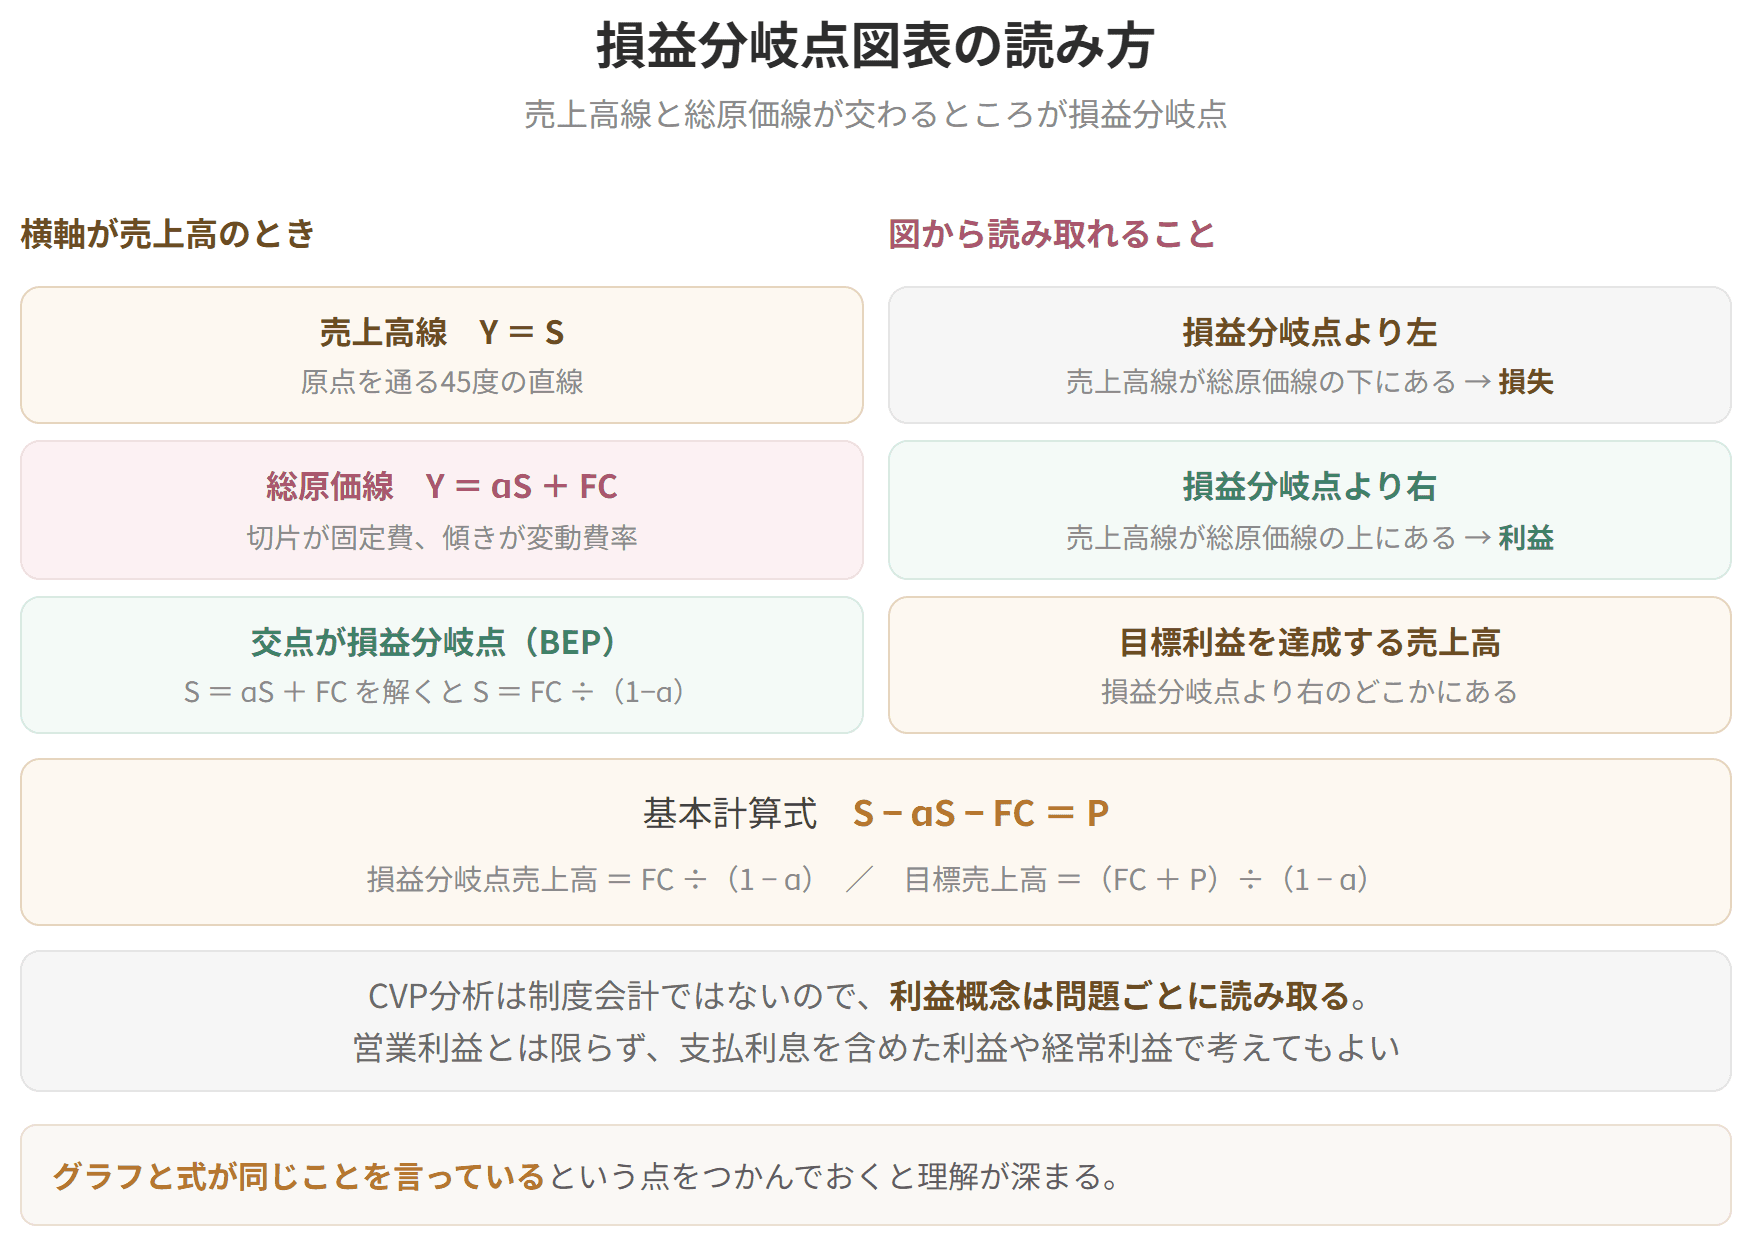
損益分岐点図表の読み方
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
