管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るCVP分析の材料となる3つの言葉、原価・営業量・利益をそれぞれ定義していきます。
とくに大切なのが、原価を変動費と固定費に分けることと、限界利益という新しい利益概念です。限界利益は財務会計の損益計算書には出てきませんが、CVP分析ではこれが主役になります。
ここを曖昧にしたまま公式だけ覚えると、少しひねられた問題で手が止まります。定義と図のイメージをセットで押さえましょう。


簡単にいうと
売上に連れて増えるのが変動費、売上と関係なく毎月出ていくのが固定費。この2つに分けるのがすべての出発点!
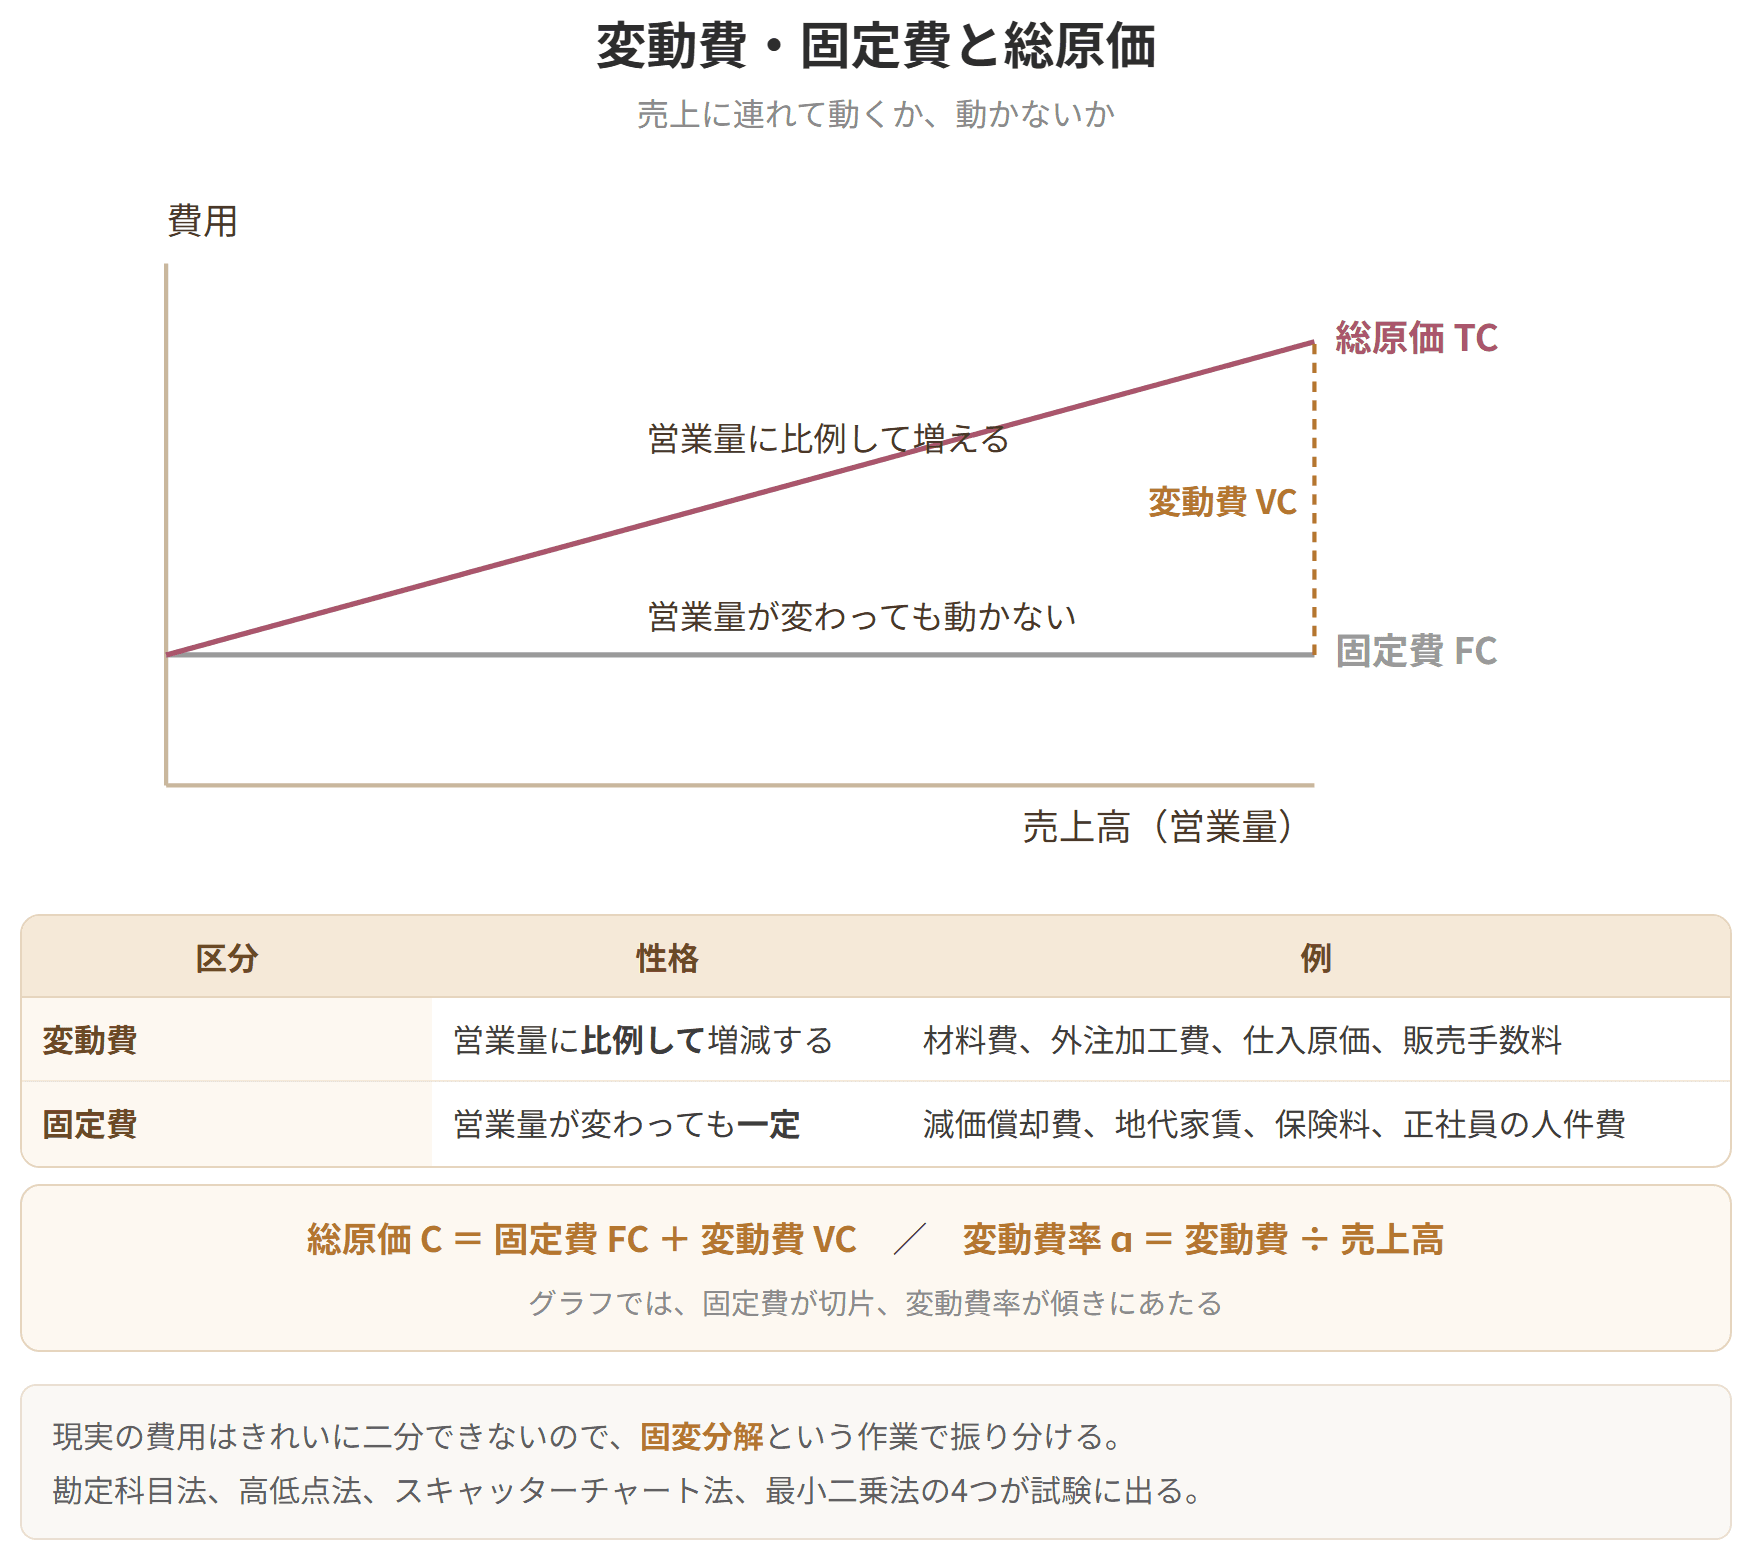
企業活動から発生する原価は、変動費(VC:Variable Cost)と固定費(FC:Fixed Cost)に分類することができます。
変動費とは、営業量(販売数量など)に比例して増減する原価のことです。材料費、外注加工費、運送費などが変動費に該当します。
固定費とは、営業量の増減に関係なく、固定的に発生する原価のことです。支払家賃、固定給、減価償却費、火災保険料、支払利息などが固定費に該当します。
縦軸に原価、横軸に営業量をとった平面で図示すると、次のようになります。
この「切片が固定費、傾きが変動費率」という形が、後で出てくる損益分岐点図表の土台になります。
変動費・固定費と総原価

試験のポイント

簡単にいうと
実際の帳簿では変動費と固定費が混ざっている。それを分ける方法が4つあるよ!
CVP分析においては、原価を変動費と固定費に分解することが必要です。ここでは、その代表的な方法を紹介します。
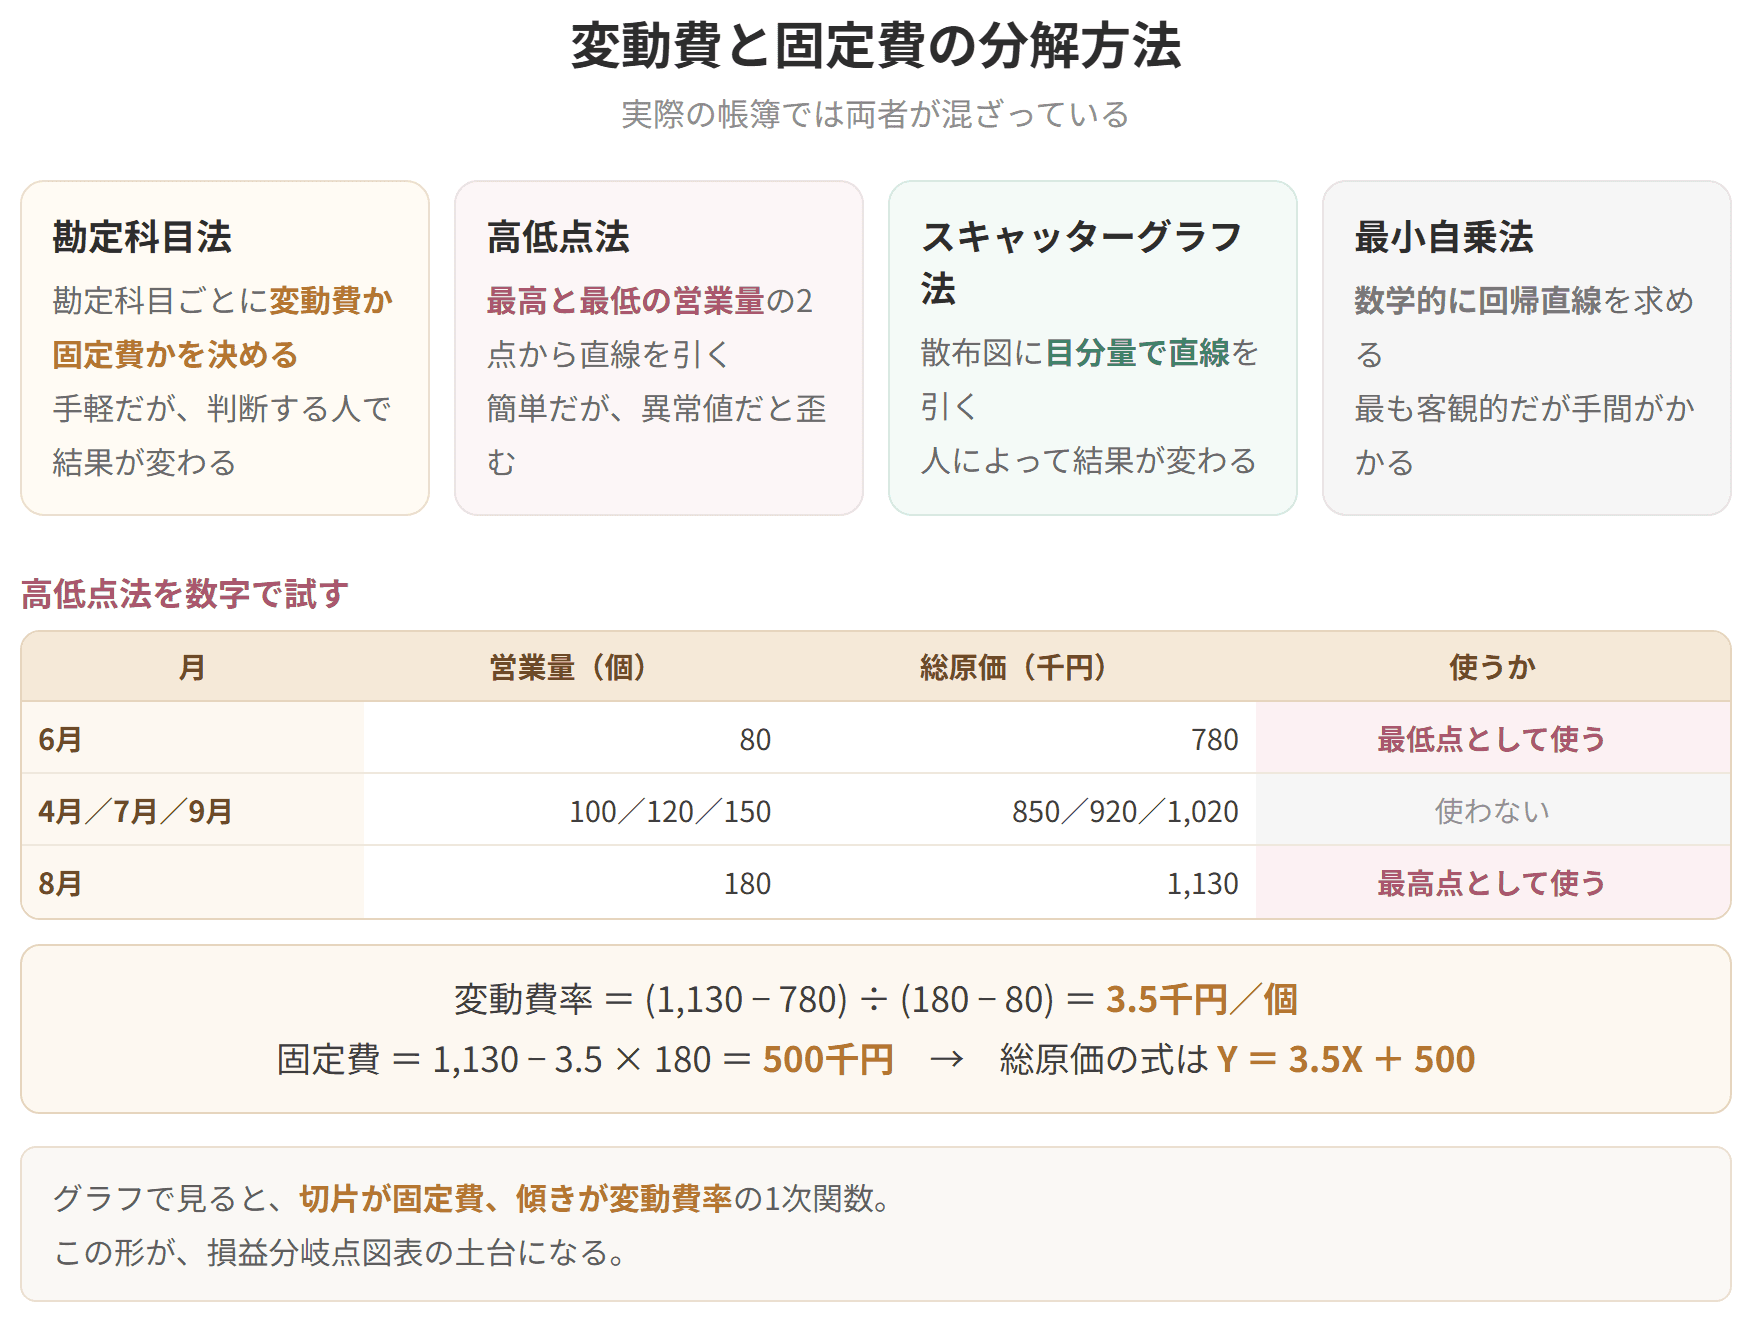
勘定科目法とは、財務諸表上の勘定科目ごとに変動費か固定費かを決定していく方法です。もっとも手軽ですが、判断する人によって結果が変わるという弱点があります。
高低点法とは、過去の総原価の実績データのうち、最高の営業量のときの実績データと最低の営業量の実績データから、原価の推移を直線とみなし、変動費率と固定費を求める方法です。
2点だけを使うので計算は簡単ですが、その2点が異常値だと結果が歪みます。
簡単にいうと
限界利益は「売上から変動費を引いた残り」。ここから固定費を回収していくイメージだよ!
営業量とは、量的単位によって測定された各部門もしくは企業全体の経営活動の量のことです。何を営業量とするかは、対象範囲によって変わります。
| 対象 | 選ばれる営業量 |
|---|---|
| 企業全体 | 売上高、販売量 |
| 工場全体 | 生産量 |
| 工場内の1部門 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
スキャッターグラフ法とは、横軸が営業量、縦軸が総原価のグラフ上に、過去の営業量と総原価の実績を記入し(散布)、各点の中間を通る直線を引き、変動費率と固定費を求める方法です。目分量で線を引くため、これも人によって結果が変わります。
最小自乗法とは、過去の営業量と総原価のデータで、数学的に傾向直線(回帰直線)を求め、変動費率と固定費を求める方法です。4つの中で最も客観的ですが、計算の手間がかかります。
具体例
高低点法を数字で試してみましょう。
過去6か月の実績が次のとおりだったとします。
| 月 | 営業量(個) | 総原価(千円) |
|---|---|---|
| 4月 | 100 | 850 |
| 5月 | 140 | 990 |
| 6月 | 80 | 780 |
| 7月 | 120 | 920 |
| 8月 | 180 | 1,130 |
| 9月 | 150 | 1,020 |
最高は8月(180個・1,130千円)、最低は6月(80個・780千円)です。
変動費率
変動費と固定費の分解方法
試験のポイント
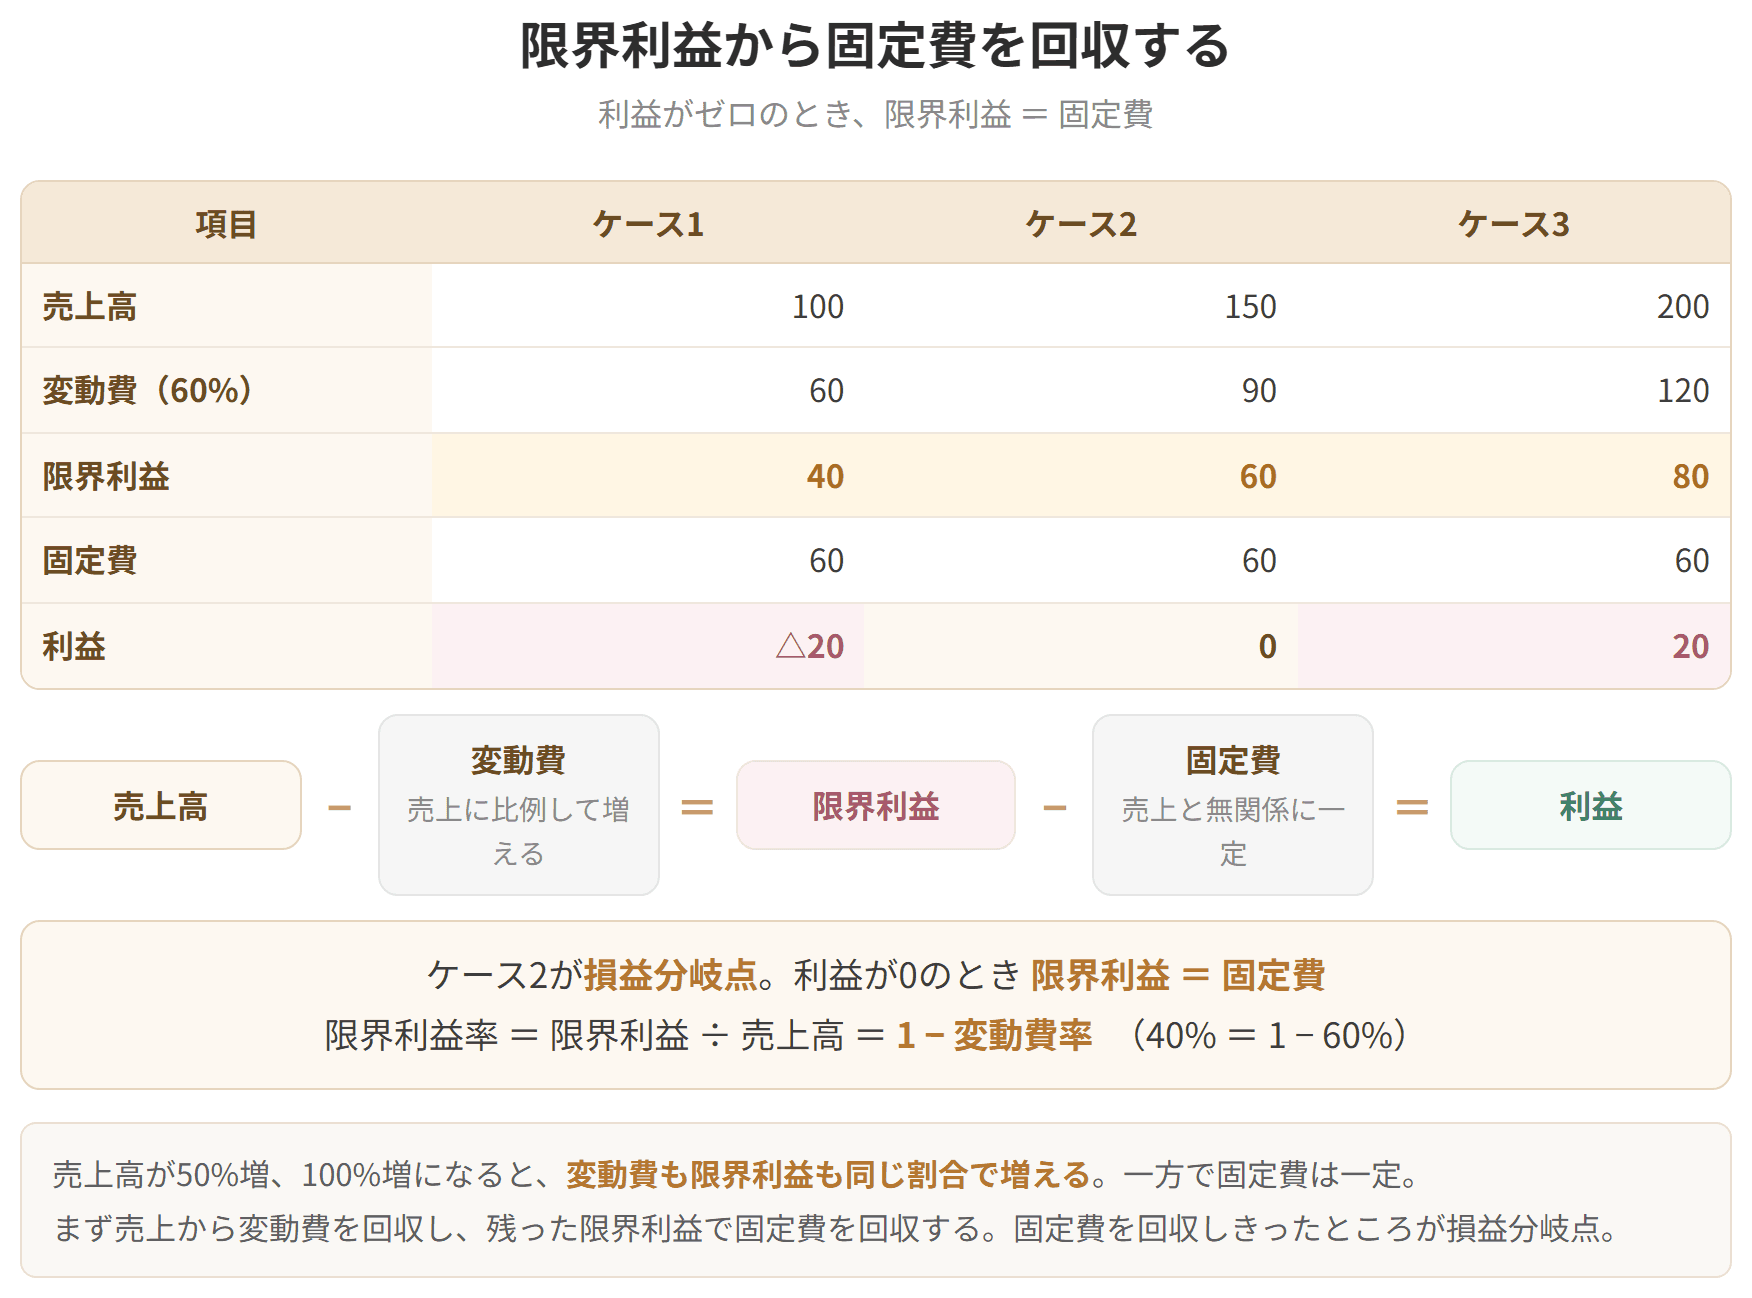
CVP分析では、売上高から変動費を回収した残余を限界利益といい、この限界利益からさらに固定費を回収して利益を計上する、という考え方がとられ、次のような損益計算が行われます。
| 項目 |
|---|
| 売上高 |
| − 変動費 |
| 限界利益 |
| − 固定費 |
| 利益 |
「回収する」という言い方がポイントです。まず売上から変動費を回収し、残った限界利益で固定費を回収する。固定費を回収しきったところが損益分岐点であり、それを超えた分がそのまま利益になります。
具体例
限界利益の動きを数字で追ってみましょう。
変動費率60%、固定費60の会社を考えます。
| 項目 | ケース1 | ケース2 | ケース3 |
|---|---|---|---|
| 売上高 | 100 | 150 | 200 |
| 変動費(60%) | 60 | 90 | 120 |
| 限界利益 | 40 | 60 | 80 |
| 固定費 | 60 | 60 | 60 |
| 利益 | △20 | 0 | 20 |
売上高が100から150(50%増)、100から200(100%増)になった場合、変動費および限界利益も50%増、100%増になっています(比例)。一方で、固定費の額は一定です。
限界利益(売上高と比例的に変動)から固定費(売上高にかかわらず一定)を控除した額が利益であり、利益が0のとき、限界利益 − 固定費 = 0、つまり限界利益 = 固定費となります。これがケース2、すなわち損益分岐点です。
「限界利益」という利益概念と、固定費および利益との関係を、この表でしっかり理解しておきましょう。
売上高に占める限界利益の割合を限界利益率といいます。
限界利益から固定費を回収する
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
固定費(最高点に代入)
したがって総原価の式は Y = 3.5X + 500 となります。2点を選ぶだけで式が立つ手軽さが、高低点法の持ち味です。
上の例では、限界利益率は40 ÷ 100 = 40%。変動費率60%との合計がちょうど100%になります。
