管理会計
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
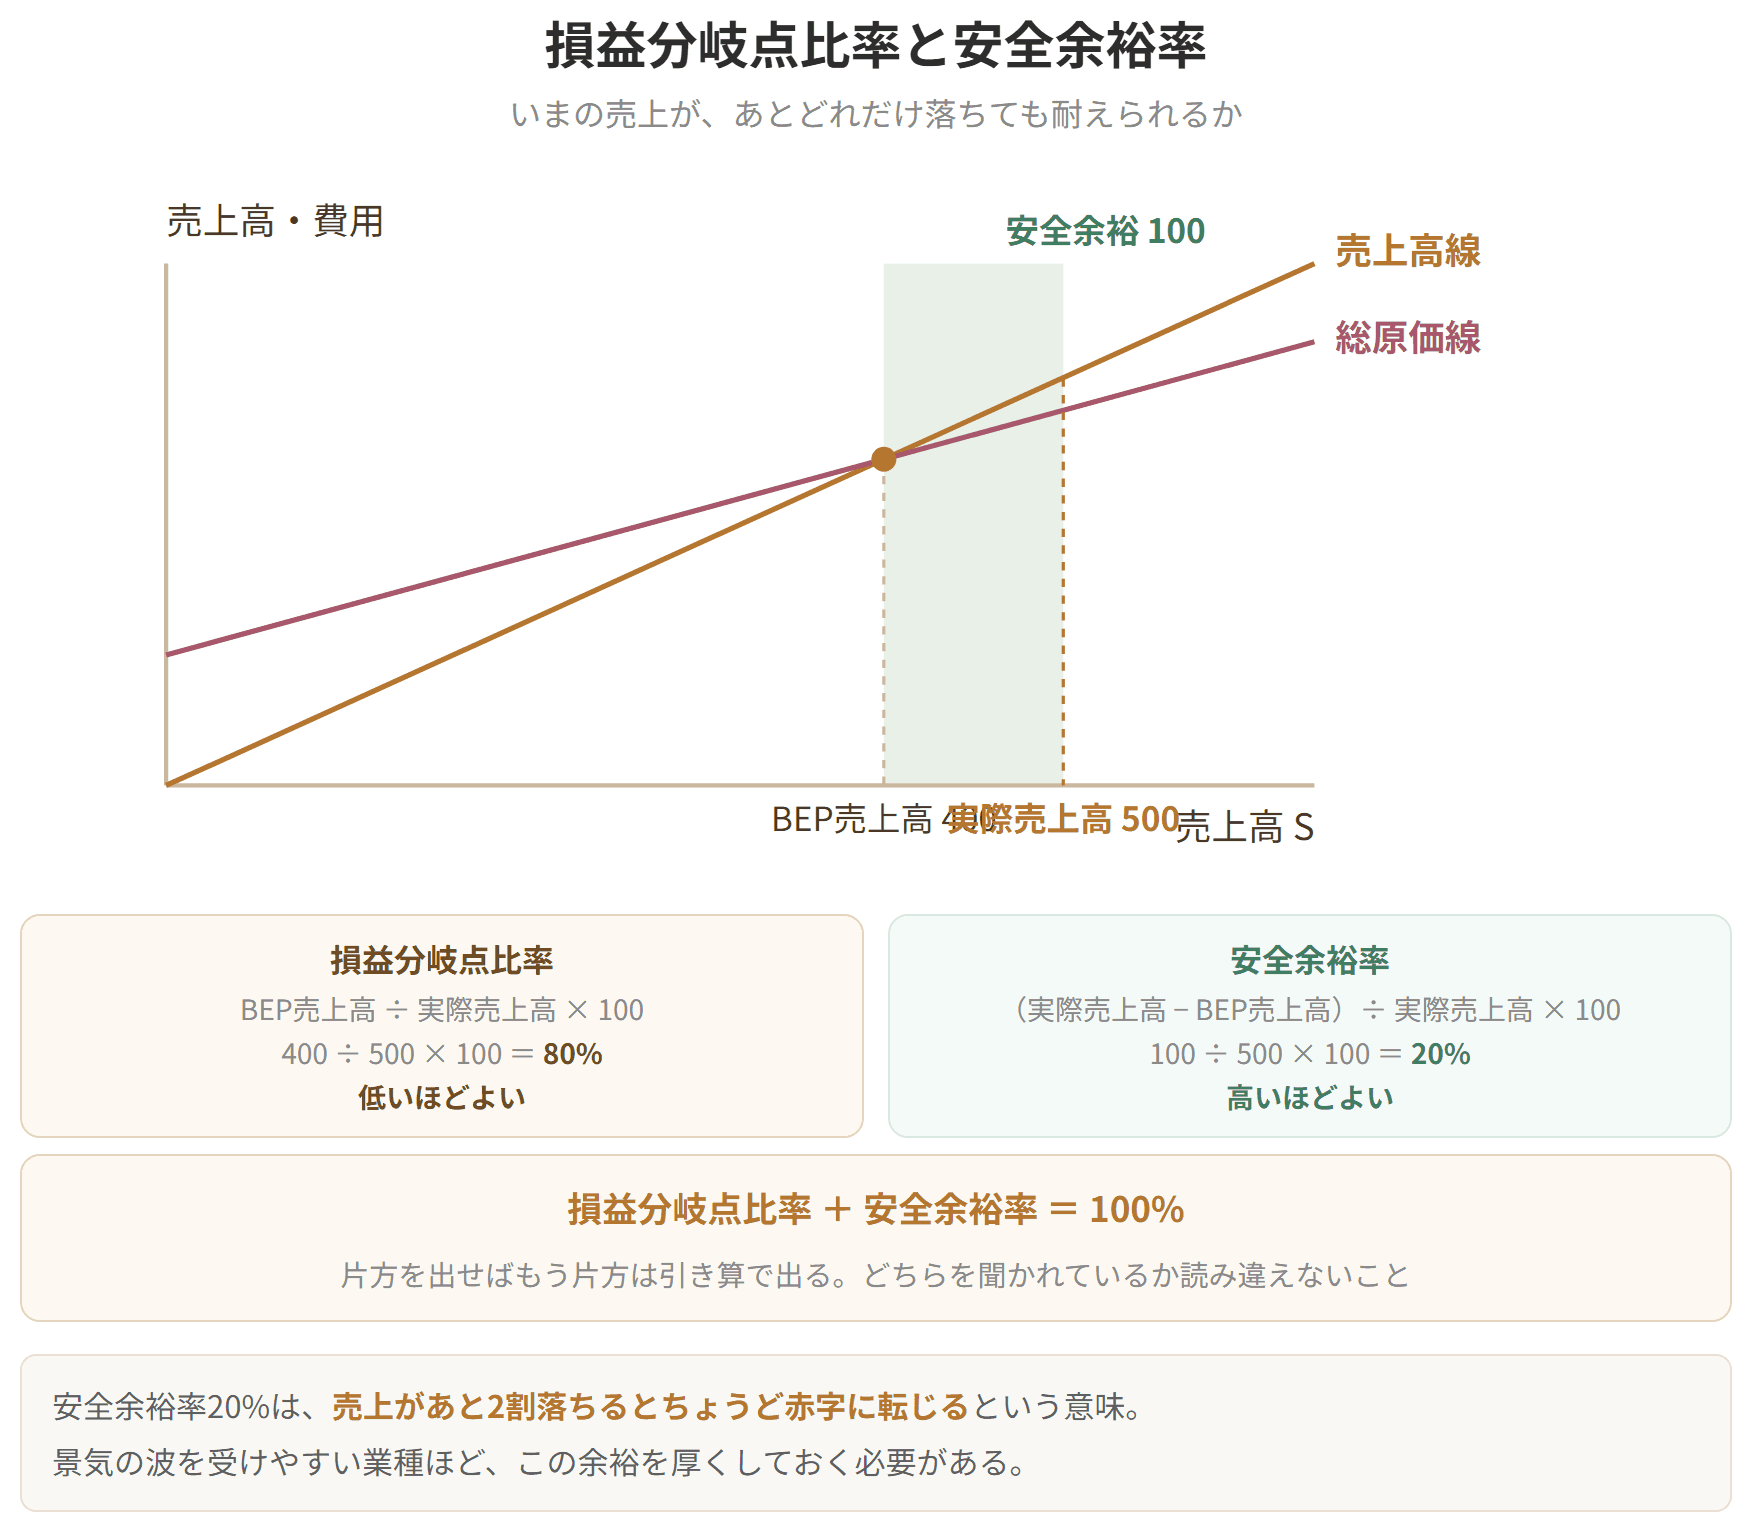
プレミアムで見る損益分岐点売上高が出たら、次はそれをいまの売上と見比べて評価します。使うのが損益分岐点比率と安全余裕率です。
この2つは足すと100%になります。覚えやすい関係ですが、「逆数」ではありません。令和3年度第12問では、まさにそこを突く誤りの選択肢が出ました。
あわせて、安全余裕率を厚くするための手立ても押さえます。2次試験の助言にそのまま持ち込める内容です。


簡単にいうと
いまの売上のうち何割で損益トントンか。それが損益分岐点比率。残りが安全余裕率だよ!
いまの売上高のうち、どこまでが赤字を抜けるために要る分なのかを割合で表したものです。
この割合の高い低いで、稼ぐ力の面から見た余裕の度合いが読めます。
分かれ目が低い位置にあるほど、少ない売上で黒字に届くわけです。つまり損益分岐点比率が低い会社ほど、売上が落ち込んだときに粘れるということになります。
具体例
令和3年度第12問では、次の記述の正誤が問われました。
| 選択肢 | 正誤 | なぜそうなるか |
|---|---|---|
| ア 安全余裕率は、損益分岐点比率の逆数である | × | 片方は「損益分岐点売上高 ÷ 売上高」、もう片方は「(売上高 − 損益分岐点売上高)÷ 売上高」。足して100%になる関係であって、逆数ではない |
| イ 損益分岐点売上高は、固定費を変動費率で除して求められる | × | 割るのは変動費率ではなく(1 − 変動費率)、つまり限界利益率 |
| ウ 損益分岐点比率は小さいほど赤字になるリスクが低い | ○ | そのとおり。分かれ目が低ければ、少ない売上で黒字に届く |
| エ 目標利益達成のための売上高は、損益分岐点売上高に目標利益を加算して求められる |
損益分岐点比率と安全余裕率

試験のポイント

簡単にいうと
変動費を減らす、固定費を減らす、数量を増やす、単価を上げる。打ち手は4つだよ!
安全余裕率が厚いということは、売上が落ちても持ちこたえられるということです。会社にとって望ましい状態といえます。
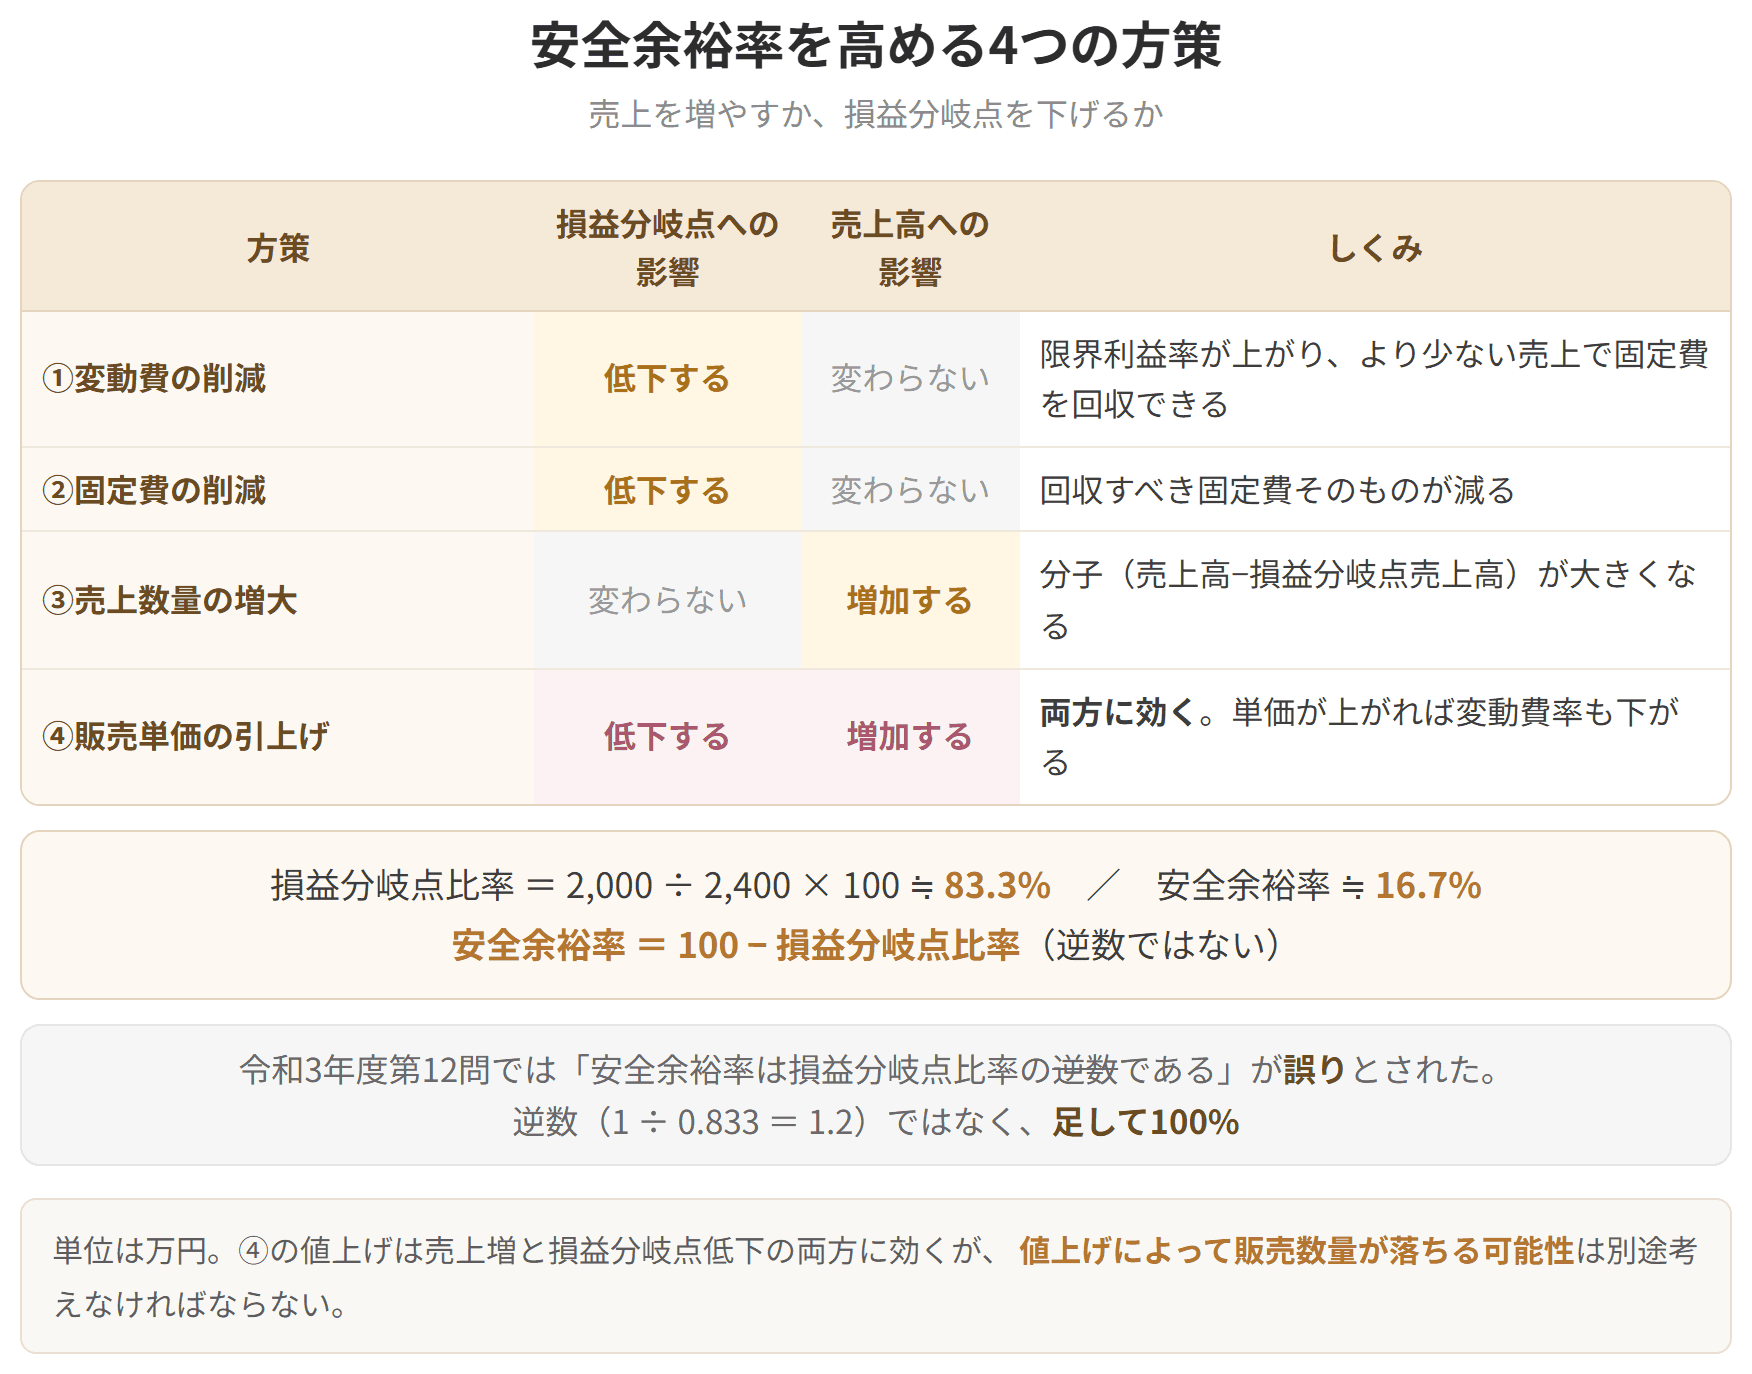
厚くする道は2本。売上高を伸ばすか、分かれ目そのものを下げるかです。具体的な打ち手は次の4つになります。
売上が伸びない状況でも、変動費を減らせば分かれ目が下がり、余裕が生まれます。変動費率が下がるぶん限界利益率が上がるので、より少ない売上で固定費を回収できるようになるからです。
仕入単価の交渉、歩留まりの改善、外注から内製への切り替えなどが実際の手になります。
こちらも売上が伸びなくても効きます。回収すべき固定費そのものが軽くなるので、分かれ目が下がります。
遊んでいる設備の処分、借りている物件の見直し、間接部門のスリム化などが当てはまります。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
経営安全率ともよばれ、いまの売上高にどれだけ余裕があるかを表します。
高いほど、いまの売上には余裕があるということです。
損益分岐点売上高をOA、いまの売上高をOBとすると、
となります。安全余裕率が表しているのは、分かれ目からいまの売上までの幅です。売上がどこまで落ちても赤字に転ばずに済むか、その余白の広さだと考えてください。
| (固定費 + 目標利益)を(1 − 変動費率)で割る。目標利益をそのまま足すのではない |
正解はウです。
「逆数」ではなく「足して100%」。ここだけは取り違えないようにしましょう。
数字で確かめると、売上高2,400万円、損益分岐点売上高2,000万円の会社なら、
合計はちょうど100%。逆数なら 1 ÷ 0.833 = 1.2 になるはずで、まったく別物だと分かります。
費用に手をつけられず、値上げもできない場合でも、売れる数を増やせば売上高が伸び、余裕は広がります。
この手では分かれ目そのものは動きません。分子(売上高 − 損益分岐点売上高)が大きくなることで、率が上がります。
値上げすると、売れる数が変わらなくても売上高が伸び、しかも分かれ目まで下がります。
単価が上がれば変動費率が下がるので、分子と分母の両方に効くのがこの手の強みです。ただし、値上げによって数量が落ちる恐れは、別に見ておかなければなりません。
安全余裕率を高める4つの方策
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
