ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る債券は、国や会社にお金を貸した証しとして受け取る証券です。ふつうの貸し借りと違うのは、いつ・いくら受け取れるかが、発行の時点で紙に書いてあること。途中でもらう利息の額も、満期に戻ってくる元本も、はじめから決まっています。
発行した相手が行き詰まりでもしないかぎり、手に入る金額はぶれません。ここが、業績しだいで配当も株価も動く株式との一番の違いです。
キャッシュフローが確定しているということは、あとは現在価値に割り引くだけで価格が出るということです。第5章で学んだ現在価値の計算が、ここでもそのまま使えます。
あわせて、債券価格の背後にある単利計算と複利計算の違い、そして1年未満の複利計算も押さえます。


簡単にいうと
利息が付かず満期に額面だけもらうのが割引債。毎年利息をもらうのが利付債だよ!
受け取る金額が決まっているのですから、値段の出し方も決まったようなものです。それぞれの時点で受け取る金額を、投資家が求める利回りで現在価値に割り戻し、足し合わせる。やることはこれだけです。
債券は、お金の入り方で2種類に分かれます。満期に一度きり受け取るものと、途中でも利息を受け取るものです。
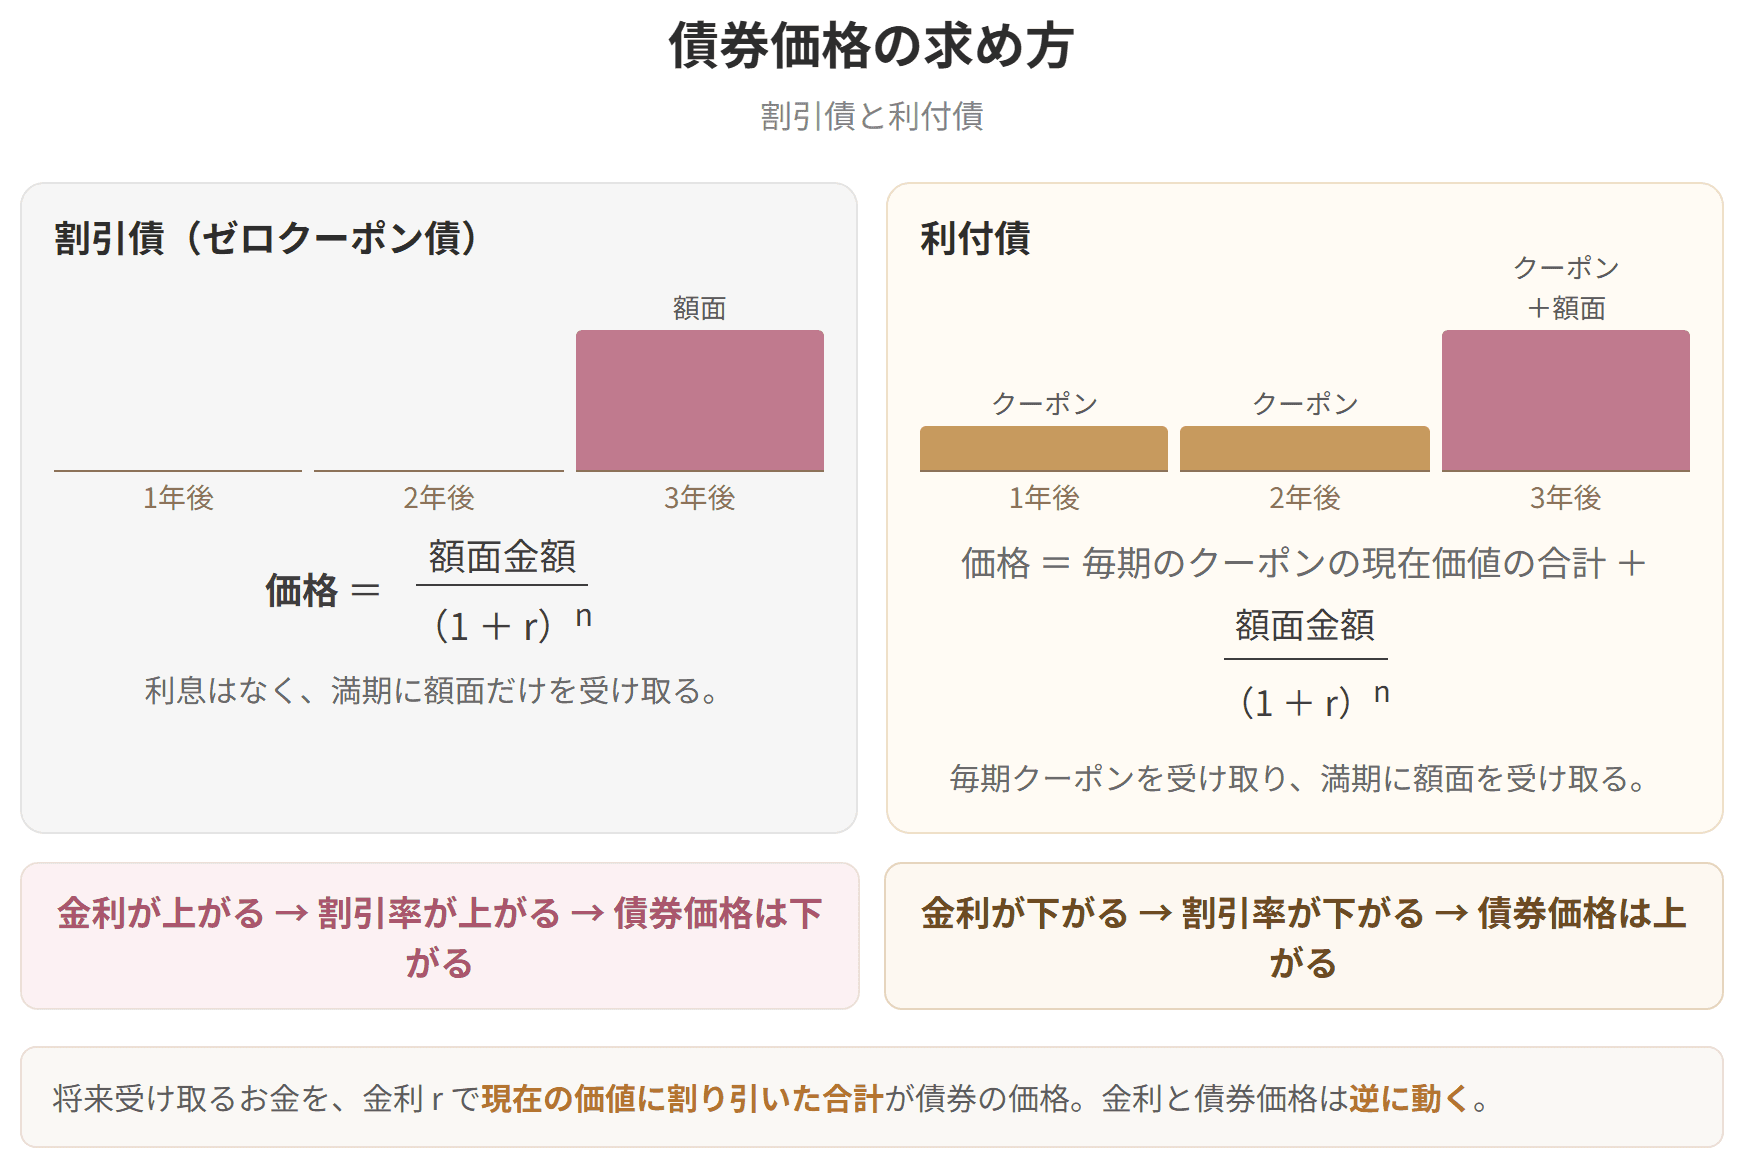
割引債とは、満期までに利息の受取りがなく、満期に額面金額(償還価格)を受け取る債券です。満期までの期間をn年とすると、割引債の価格は次の計算式で表すことができます。
具体例
計算例(平成30年度第13問)
A社は、額面100万円の社債(償還までの期間が3年、クーポン・レート3%(年1回払い))を発行しようと考えています。現在、複利最終利回りは2.0%と予想されます。このとき、A社の社債の価格はおよそいくらと考えられるでしょうか。
| 期間(年) | 複利現価係数2% | 複利現価係数3% | 年金現価係数2% | 年金現価係数3% |
|---|---|---|---|---|
| 1 | 0.980 | 0.971 | 0.980 | 0.971 |
| 2 | 0.961 | 0.943 | 1.941 |
債券価格の求め方

試験のポイント

簡単にいうと
利息に利息が付くのが複利。ファイナンスでは指示がなければ複利で考えるよ!
債券価格を算定する場合に用いる割引率である金利には、単利計算と複利計算があります。
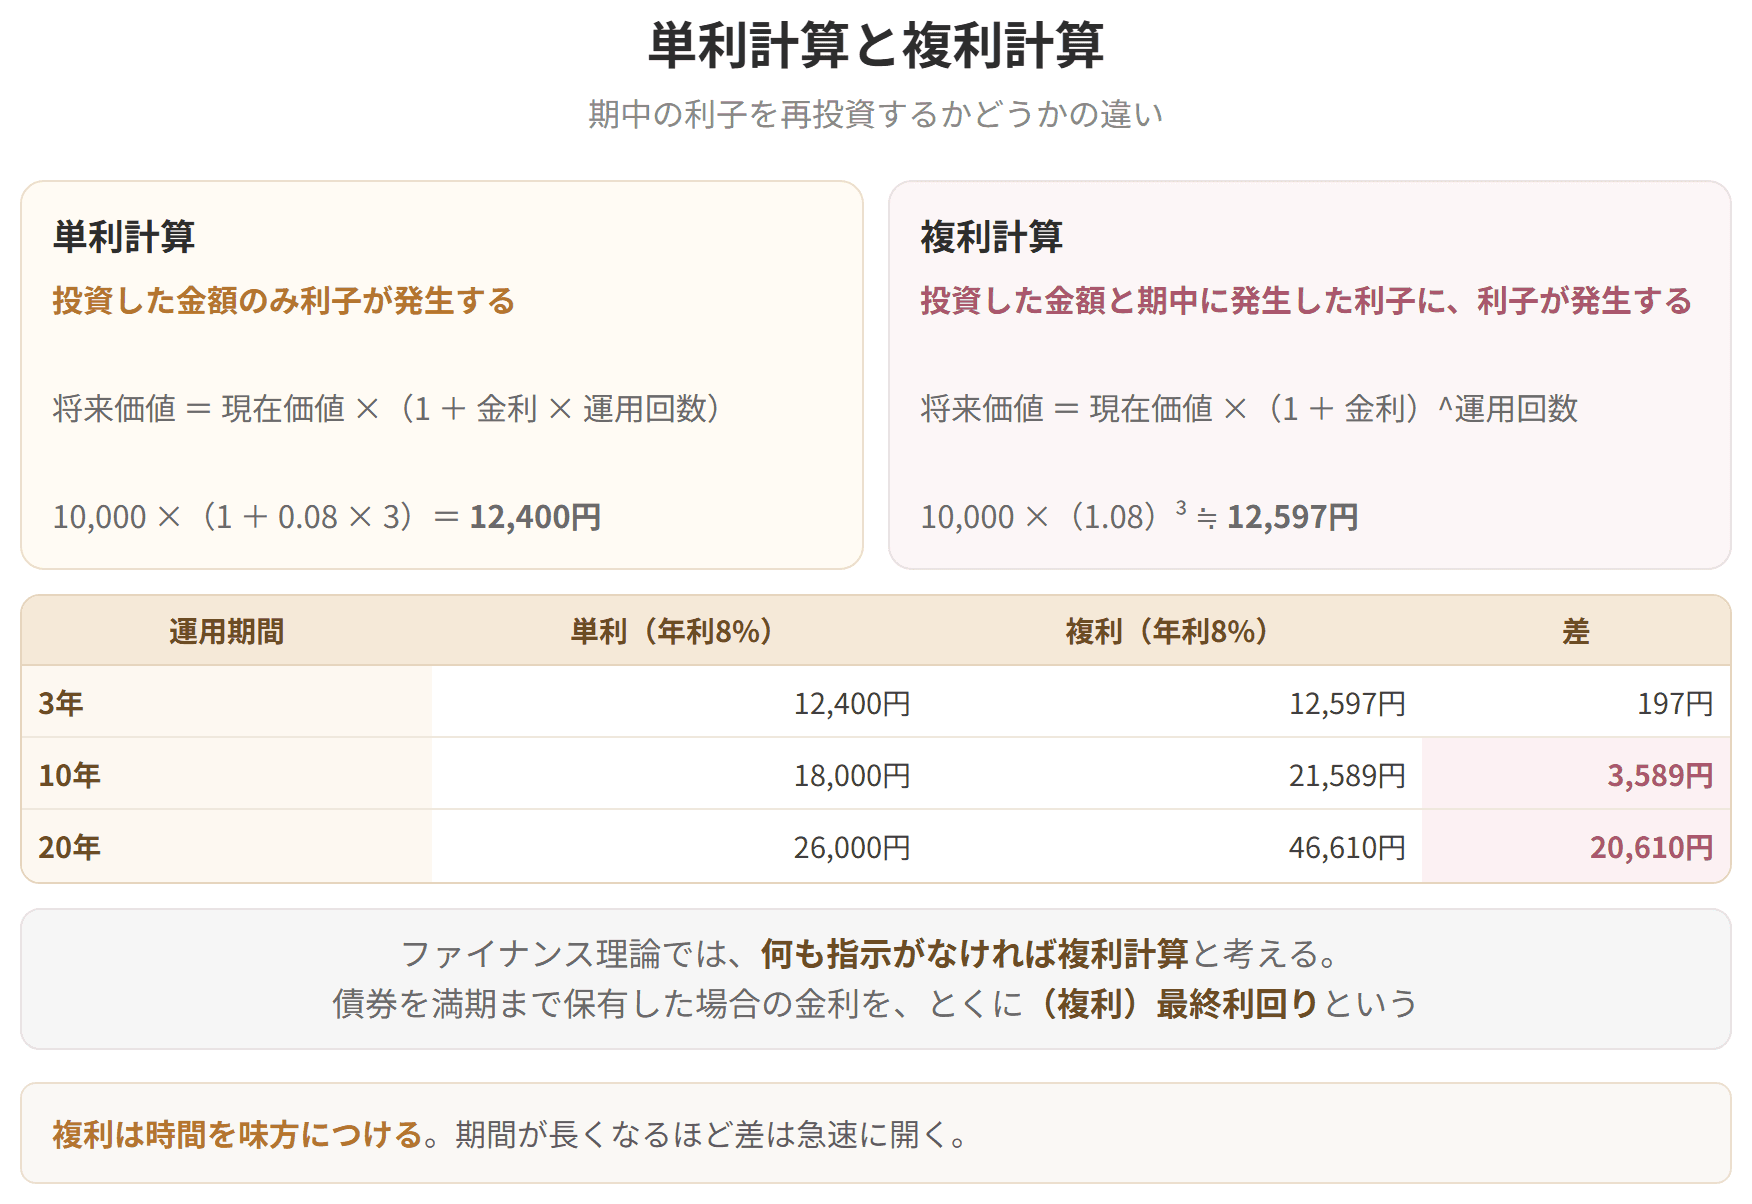
単利計算は、最初に入れた元本にだけ利子が付くやり方です。途中で受け取った利子は、そのまま横に置いておくと考えます。将来価値は次の式で出ます。
簡単にいうと
半年ごとに利息が付くなら、金利は半分にして回数は倍にする。それだけだよ!
ここまでは、お金が動くのは年に1回という前提でした。だから金利も1年複利で計算してきました。
ところが債券のなかには、半年ごと、3か月ごとに利息が付くものがあります。受け取った利息はそのつど運用に回りますから、利息が付く回数に合わせて計算しなおす必要が出てきます。
たとえば、半年ごとに利息が付く債券を2年持ったとしましょう。年利をr%とすると、利息が付く場面は2年間で4回。そのたびに

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
キャッシュフローは満期の1回だけなので、複利現価係数を1回掛けるだけで価格が求まります。
利付債とは、満期までの一定期間ごとにクーポン(券面利子)を受け取り、満期において額面金額を受け取る債券です。満期までの期間をn年、クーポンの受取りを年1回(毎年一定)とすると、利付債の価格は次の計算式で表すことができます。
最終期だけはクーポンと償還価格の両方を受け取る点に注意しましょう。
※貸付金などが対象であっても、同様の計算式で処理できます。
| 3 | 0.942 | 0.915 | 2.883 | 2.829 |
手順1 キャッシュフローを整理する
額面100万円にクーポン・レート3%ですから、1年分の利息は3万円。これを3年にわたって払い、3年目には利息3万円と元本100万円をまとめて返すことになります。
| 時点 | キャッシュフロー |
|---|---|
| 1年後 | 3万円 |
| 2年後 | 3万円 |
| 3年後 | 3万円 + 100万円 |
手順2 割引率を確かめる
この社債の複利最終利回りは2.0%と予想されています。クーポン・レート3%ではなく、2%の係数を使う点がこの問題の急所です。
手順3 現在価値に割り引く
年金現価係数を使えば、次のようにもっと速く計算できます。
答えは103万円です。
この結果から大切な性質が読み取れます。クーポン・レート3% > 市場の金利2% だったので、債券価格は額面100万円を上回りました。
| 関係 | 債券価格 |
|---|---|
| クーポン・レート > 最終利回り | 額面より高い(オーバーパー) |
| クーポン・レート = 最終利回り | 額面と同じ(パー) |
| クーポン・レート < 最終利回り | 額面より低い(アンダーパー) |
市場の金利が上がれば債券価格は下がり、金利が下がれば債券価格は上がる。分母が大きくなれば現在価値が小さくなる、というだけの話です。
複利計算は、元本だけでなく、それまでに付いた利子にも利子が付くやり方です。受け取った利子をそのつど運用に回すので、利子がさらに利子を呼びます。
2つの分かれ目は一点だけ。途中でもらう利子を、また運用に回すかどうかです。
そして、ファイナンス理論では、何も指示がなければ、通常、複利計算と考え、将来価値は次の計算式で求めることができます。
そして、債券を満期まで保有した場合の金利を特に(複利)最終利回りといいます。
具体例
計算例
現在、10,000円の投資を金利8%で3年間運用した場合の3年後の受取金額を①単利計算、②複利計算で求めてみましょう(小数点第1位を四捨五入)。
①単利で計算する場合
②複利で計算する場合
差は197円。3年程度なら小さく見えますが、期間が長くなるほど差は急速に開きます。10年なら単利18,000円に対し複利21,589円、20年なら単利26,000円に対し複利46,610円です。複利は時間を味方につけるということがよくわかります。
単利計算と複利計算
試験のポイント
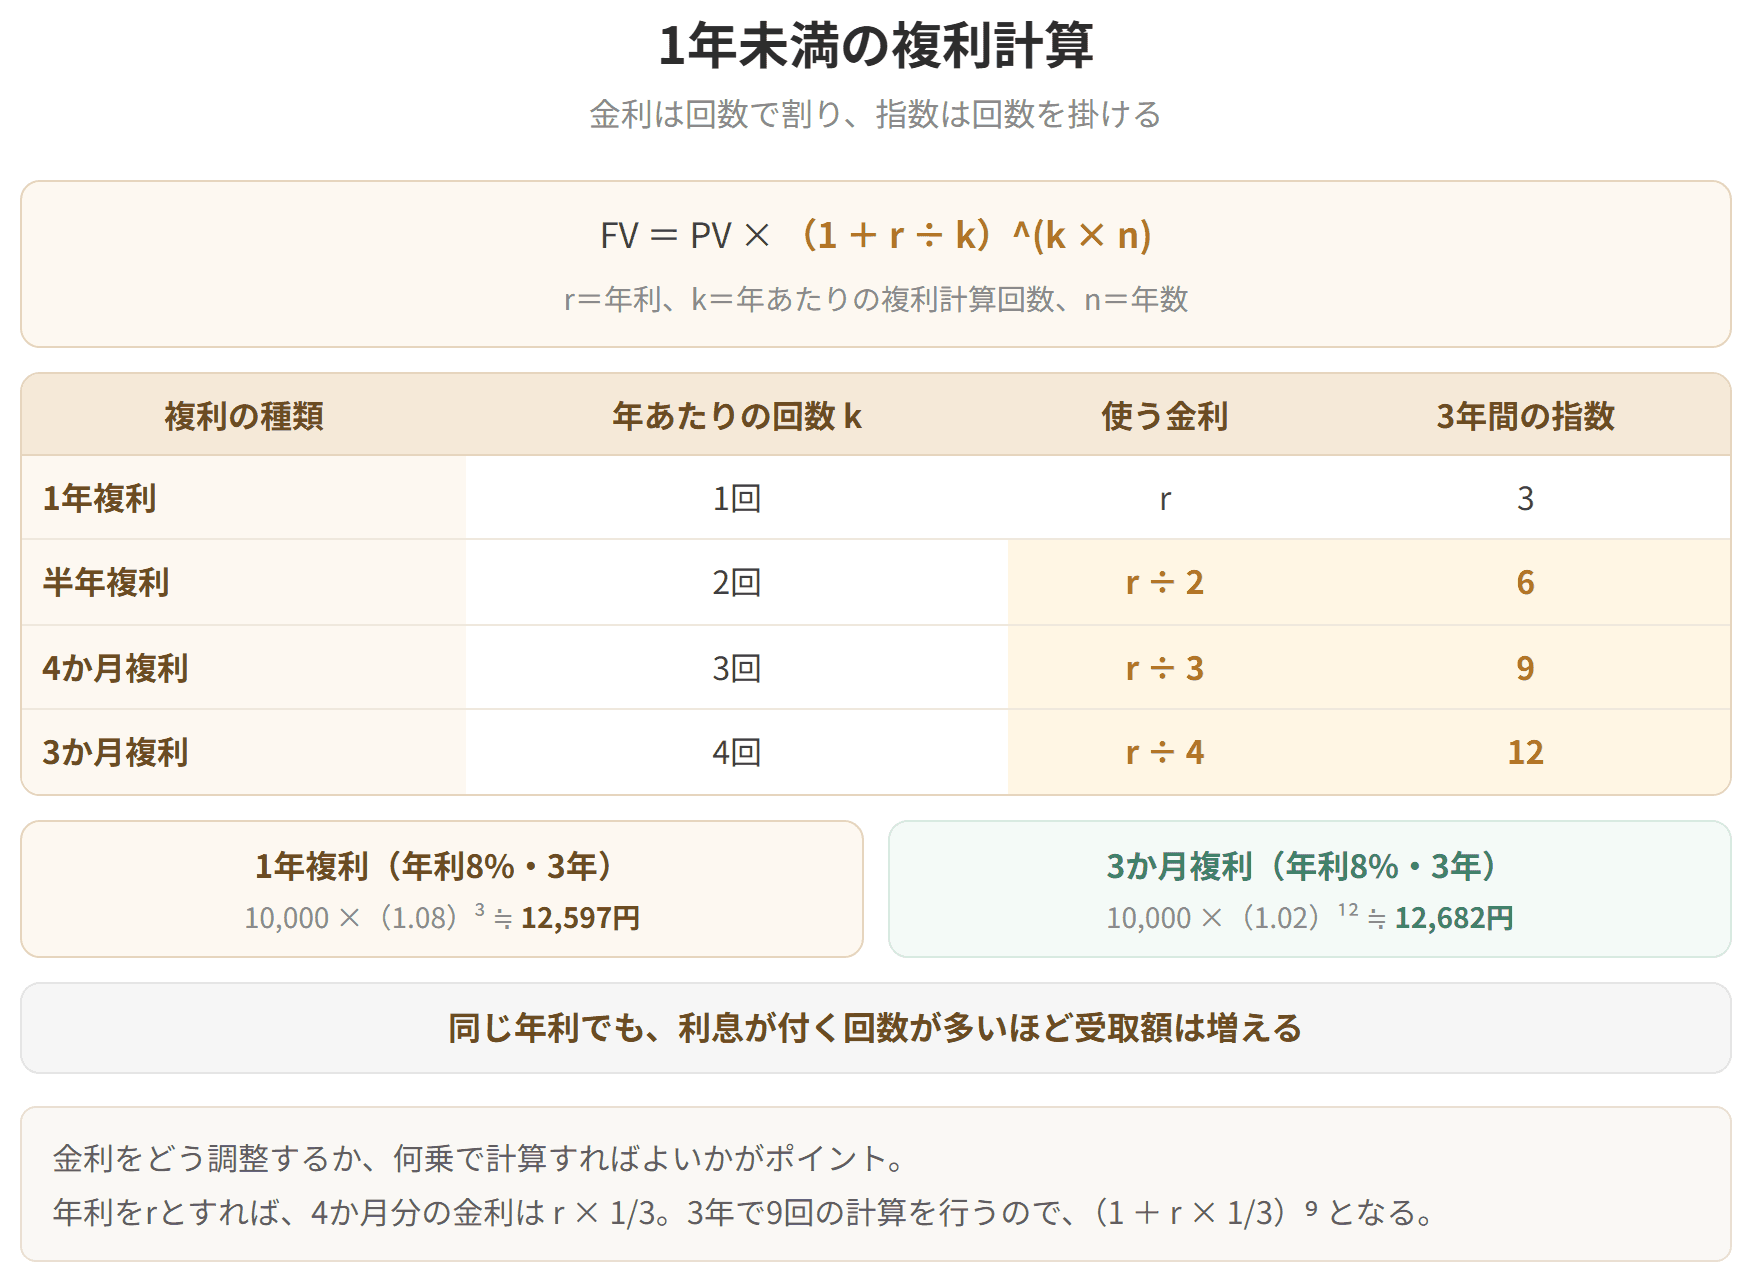
これは半年複利とよばれるパターンです。これを一般化して、年k回の複利計算が行われる場合、元本をPV、1年複利(年利)をrとし、n年後の将来価値をFVとすれば、FVは次の算出式で求めることができます。
金利は回数で割り、指数は回数を掛ける。この2つをセットで動かすのがコツです。
具体例
計算例
現在、10,000円を3か月複利(年利8%)で3年間運用した場合の3年後の受取金額を求めてみましょう(小数点第1位を四捨五入)。
3か月複利ということは、1年間に4回運用することになるので、
答えは12,682円です。1年複利の12,597円より85円多くなっています。同じ年利でも、利息が付く回数が多いほど受取額は増えるということです。
元本10,000円に対して年利rで3年運用すると、10,000 ×(1+r)×(1+r)×(1+r)= 10,000 ×(1+r)³ となります。ここで、利息計算のタイミングが3回であることに注目しましょう。
仮に4か月複利計算を行うとすれば、4か月ごとに利息を計算するので年3回の利息計算が行われ、3年間で3×3=9回の利息計算が行われることになります。
では、4か月ごとに行う金利計算において、利率はどのように考えればよいでしょうか。年利は1年分の利息なので、4か月では しか利息がつかないことになります。年利をrとすれば、
の金利で9回の計算を行う場合、その計算式は
金利をどう調整するか、何乗で計算すればよいかがポイントです。
1年未満の複利計算
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
