ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る株価の計算や企業価値の計算において大切な考え方である配当割引モデル、株価の妥当性などを評価する各種指標について学習します。
とくに定率成長モデルは、分子が1年後の配当金である点を取り違えやすく、毎年のように出題されています。また配当利回り・配当性向・PER・PBRといった株価指標も定番です。
公式の数が多く見えますが、どれも「1株当たり」に直してから比べているだけだと気づけば、すっきり整理できます。


簡単にいうと
株で儲かる道は2つ。配当(インカムゲイン)と値上がり(キャピタルゲイン)だよ!
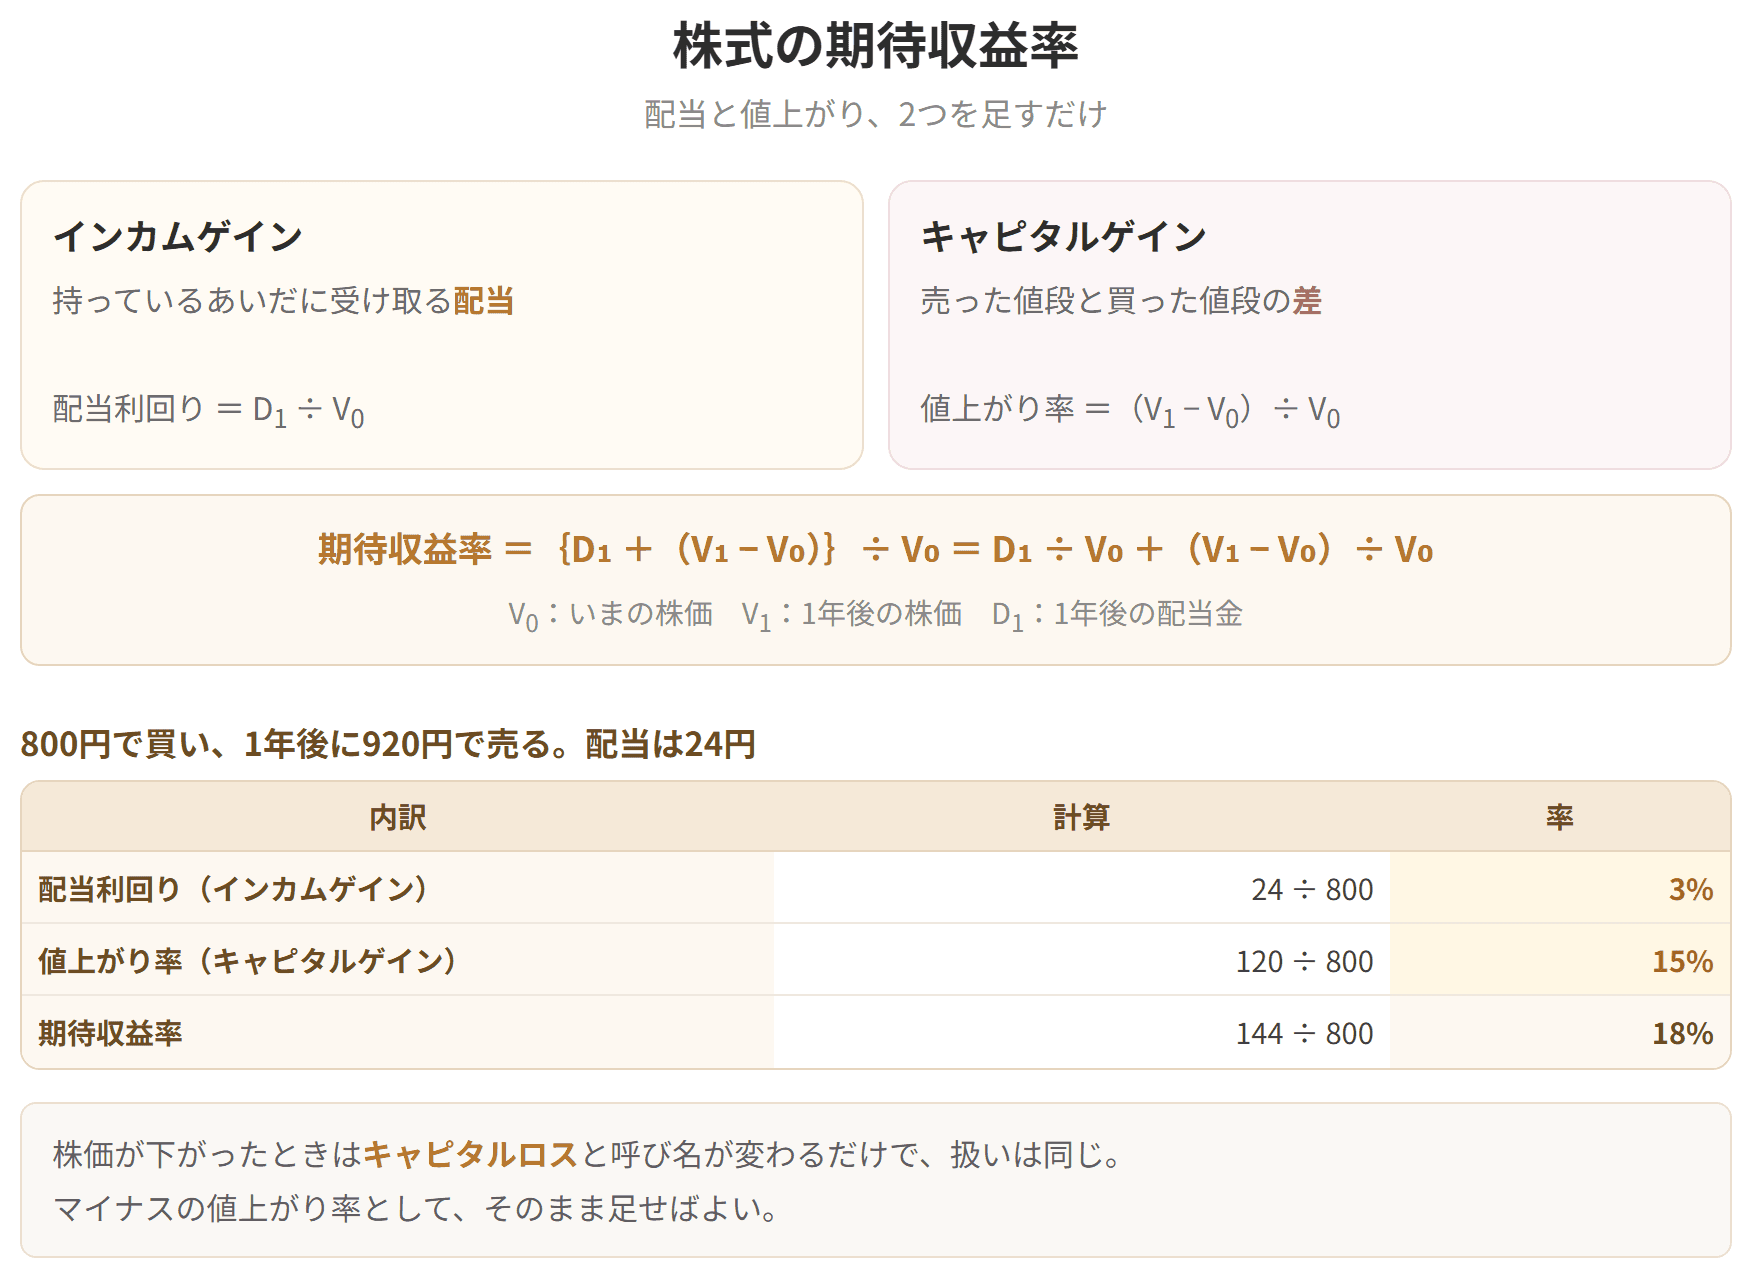
株を1年だけ持つ、という一番かんたんな場面から考えます。1年後に配当をもらい、そのまま売る。このとき手元に入るお金は2種類しかありません。もらった配当と、売値と買値の差です。この2つを買値で割れば、その1年の利回りが出ます。
式で書くと次のようになります。
具体例
計算例
800円で買った株式があります。1年後の株価は920円と見込まれ、そのあいだに1株24円の配当が出る見通しです。1年後に売るとしたら、期待収益率rは何%になるでしょうか。
株式の期待収益率

試験のポイント

簡単にいうと
株の値打ちは「これから受け取る配当の現在価値」。配当が一定か、伸びるかで式が変わるよ!
さきほどは1年で売る前提でした。では、売らずに持ち続けたらどうなるでしょうか。手に入るのは配当だけになります。
そこで配当割引モデルでは、この先ずっと受け取る配当を、投資家が求める利回りで現在価値に割り戻し、その合計をその株の値打ちとみなします。
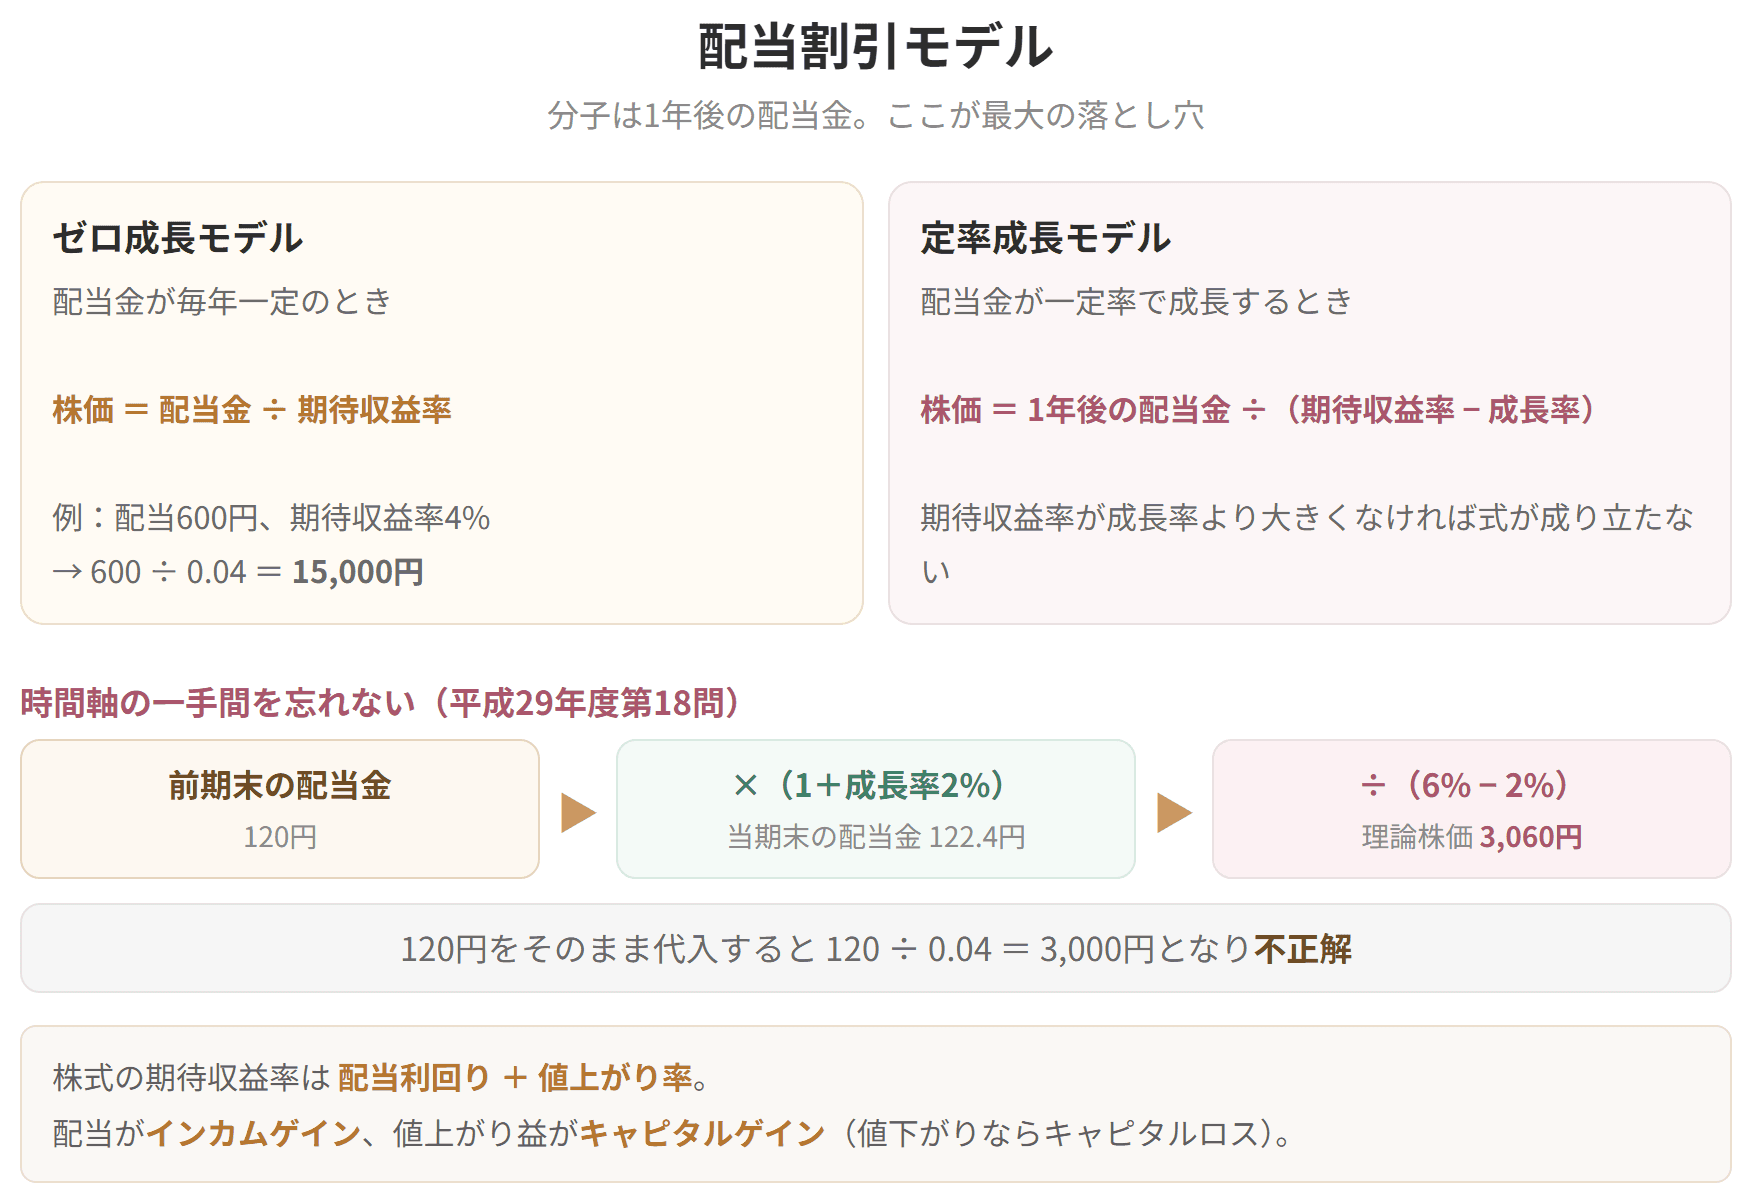
配当の伸び方によって、式は2通りに分かれます。毎年おなじ額ならゼロ成長モデル、毎年きまった率で増えていくなら定率成長モデルです。
毎年Dを受け取り続けるとすると、現在価値の合計は終わりのない足し算になります。これを1本の式にまとめる手順を追ってみましょう。
簡単にいうと
PERは「利益の何年分か」、PBRは「純資産の何倍か」。どちらも株価が割高か割安かを見る物差しだよ!
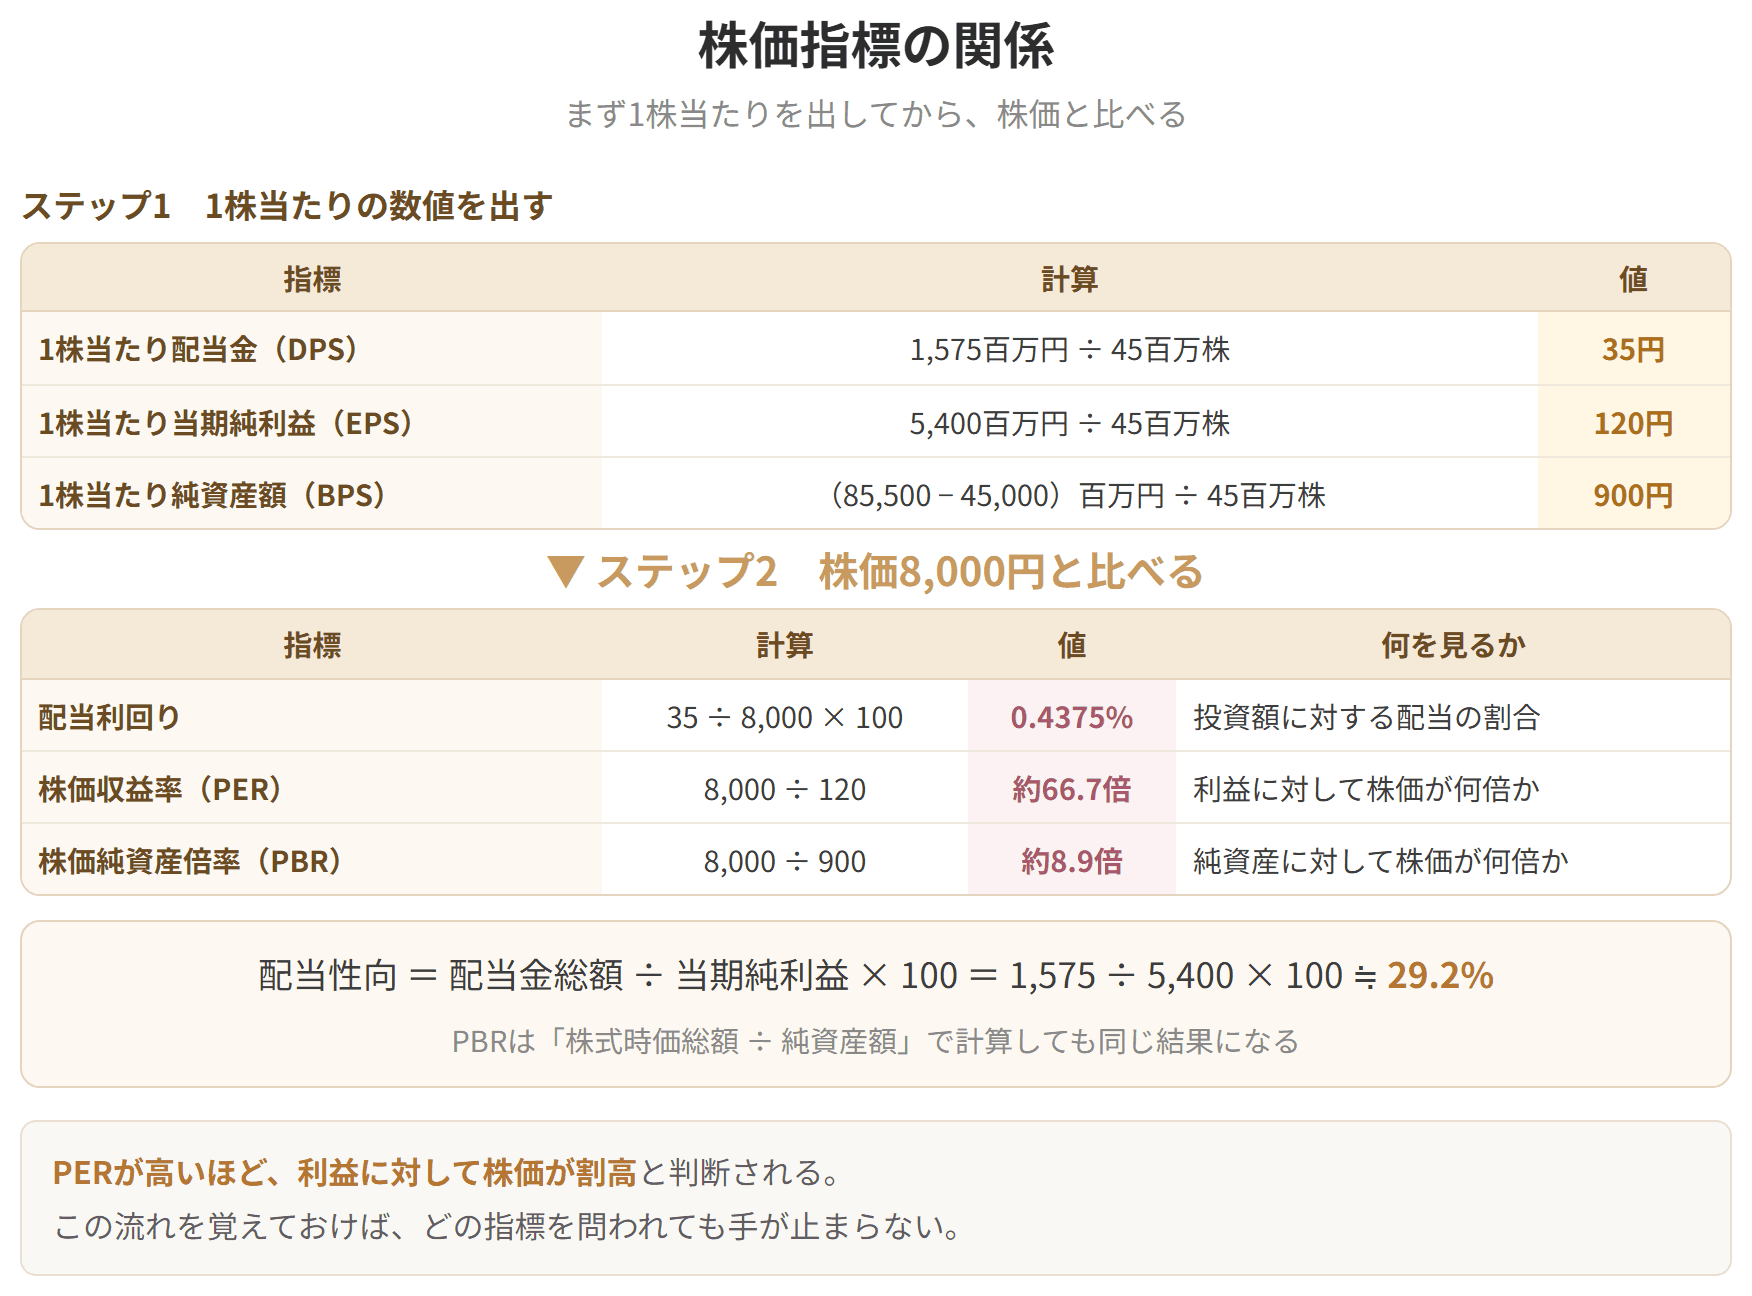
株主に支払われた配当金の総額を発行済株式総数で割ることによって計算されます。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
呼び名も整理しておきましょう。配当のほうをインカムゲインといい、これを買値で割ったが配当利回りです。売値と買値の差のほうはキャピタルゲイン、買値で割ったが値上がり率にあたります。
株価が下がってがマイナスになったときは、キャピタルロス(値下がり率)と呼び名が変わるだけで、扱いは同じです。マイナスの値上がり率として、そのまま足せば足ります。
答えは18%です。
内訳に割って眺めると、式の意味がはっきりします。
| 内訳 | 計算 | 率 |
|---|---|---|
| 配当利回り(インカムゲイン) | 24 ÷ 800 | 3% |
| 値上がり率(キャピタルゲイン) | 120 ÷ 800 | 15% |
| 期待収益率 | 18% |
もし1年後の株価が740円まで下がったとしたら、値上がり率は (740 − 800) ÷ 800 = △7.5%。配当利回り3%と足して △4.5% となり、配当をもらっても全体では損、という結果になります。符号ごと素直に足すのがこの式の使い方です。
①式の両辺に を乗じます。
①−②より、
配当金の成長率をgとすると、同じように導出して次の式が得られます。
分子が1年後(次期)の配当金であるという点が、この式の最大の落とし穴です。問題文で「前期末の配当金」や「当期の配当金」が与えられていたら、成長率を掛けて1年後の配当金に直してから代入しなければなりません。
具体例
計算例①(ゼロ成長モデル)
毎年600円の配当がこの先ずっと続く見込みの株式があります。投資家が求める利回りを4%とすると、理論上の株価はいくらになるでしょうか。
答えは15,000円です。600円を4%で割り戻しただけ。ゼロ成長モデルはこれで終わりです。
計算例②(定率成長モデル)(平成29年度第18問の改題)
当社の前期末の1株当たり配当金は120円であり、今後毎年2%の定率成長が期待されています。資本コストを6%とすると、この株式の理論価格はいくらでしょうか。
手順1 1年後(当期末)の配当金に直す
定率成長モデルの場合、分子が1年後の配当金であることから、時間軸に気をつけることがポイントです。与えられたデータは、前期末の配当金であることに注意します。
手順2 式に代入する
答えは3,060円です。
もし120円をそのまま代入すると 120 ÷ 0.04 = 3,000円となり、不正解になります。時間軸の一手間を忘れないようにしましょう。
配当割引モデルの2つの型
試験のポイント
1株当たりの配当金を、現在の株価で割ることによって計算されます。なお、投資をする場合には、配当金の見込値で計算し投資の判断材料とします。
配当金総額を当期純利益で割ることによって計算されます。配当の支払いがどれほどの余力をもってなされているかを表す指標です。
株価が1株当たり当期純利益の何倍になっているかを示します。数値が高いほど、利益に対して株価が割高と判断されます。
株価が1株当たり純資産額の何倍になっているかを示します。
PBRは、1株当たり純資産額で計算しても、株式時価総額と純資産額で計算しても同じ結果になります。問題で与えられたデータに応じて使いやすいほうを選びましょう。
具体例
計算例
次の資料により、①〜⑦の指標の数値を計算してみましょう。
| 項目 | 金額 |
|---|---|
| 配当金総額 | 1,575百万円 |
| 発行済株式総数 | 45百万株 |
| 資産(簿価) | 85,500百万円 |
| 株価(時価) | 8,000円 |
| 負債(簿価) | 45,000百万円 |
| 当期純利益 | 5,400百万円 |
| 指標 | 計算 | 答え |
|---|---|---|
| ①1株当たり配当金 | 1,575百万円 ÷ 45百万株 | 35円 |
| ②配当利回り | (35円 ÷ 8,000円)× 100 | 0.4375% |
| ③配当性向 | (1,575百万円 ÷ 5,400百万円)× 100 | 約29.2% |
| ④1株当たり当期純利益 | 5,400百万円 ÷ 45百万株 | 120円 |
| ⑤PER | 8,000円 ÷ 120円 | 約66.7倍 |
| ⑥1株当たり純資産額 | (85,500 − 45,000)百万円 ÷ 45百万株 | 900円 |
計算の順番がすべてです。まず「1株当たり」の数値(①④⑥)を出してから、株価と比べる(②⑤⑦)。この流れを覚えておけば、どの指標を問われても手が止まりません。
もう1問(令和5年度第14問)
Z社の期首自己資本は3,000万円です。また、ROEは5%、配当性向は40%、発行済株式数は20万株です。Z社の当期の1株当たり配当はいくらでしょうか。ただし、ROEは当期純利益を期首自己資本で除した値とします。
手順1 当期純利益を求める
ROE = 当期純利益 ÷ 期首自己資本3,000 × 100 = 5%(0.05)より、
手順2 配当金を求める
配当性向 = 配当金 ÷ 当期純利益150 = 40%(0.4)より、
株価指標の関係
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 8,000円 ÷ 900円 |
| 約8.9倍 |
手順3 1株当たり配当金を求める
答えは3円です。ROEと配当性向という2つの比率から、順にさかのぼって答えにたどり着く形です。
