ファイナンスⅠ(企業財務論)
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る企業価値の評価がいちばん必要になるのは、会社を買うとき、あるいは一緒になるときです。相手の会社にいくらの値打ちがあるのかを見きわめる場面ですね。時間をかけずに規模を広げたい、大きな設備をまとめて手に入れたい。そうした狙いで会社を買うわけですが、これは桁の大きな投資にほかなりません。加えて、自社が世の中からどう値踏みされているのかを知っておくことも大切です。
この節では、DCF法という道具で企業価値をどう計算するかを見ていきます。要になるのはFCF(フリーキャッシュフロー)とWACC(加重平均資本コスト)の2つです。
「FCFをWACCで割り引く」。極端にいえば、この一行がすべてです。


簡単にいうと
会社が将来生み出すお金を、いまの価値に直して全部足す。それが企業価値だよ!
【DCF法による企業価値】
企業価値の構成

試験のポイント

簡単にいうと
FCFは「債権者と株主に配れるお金」。だから支払利息を引く前の営業利益から出発するんだ!
フリーキャッシュフロー(FCF)とは、お金を出してくれた人たち、つまり債権者と株主へ、利息や配当として回せるお金のことです。言い換えれば、会社が本業から生み出した手取りです。
ある事業に投資したときのFCFを考えるなら、その投資をしたことでFCFがいくら増えるかを見ます。増えた分こそが、その投資の値打ちです。
【FCF】
簡単にいうと
株主が求める率と債権者が求める率を、金額の割合で混ぜたもの。それがWACCだよ!
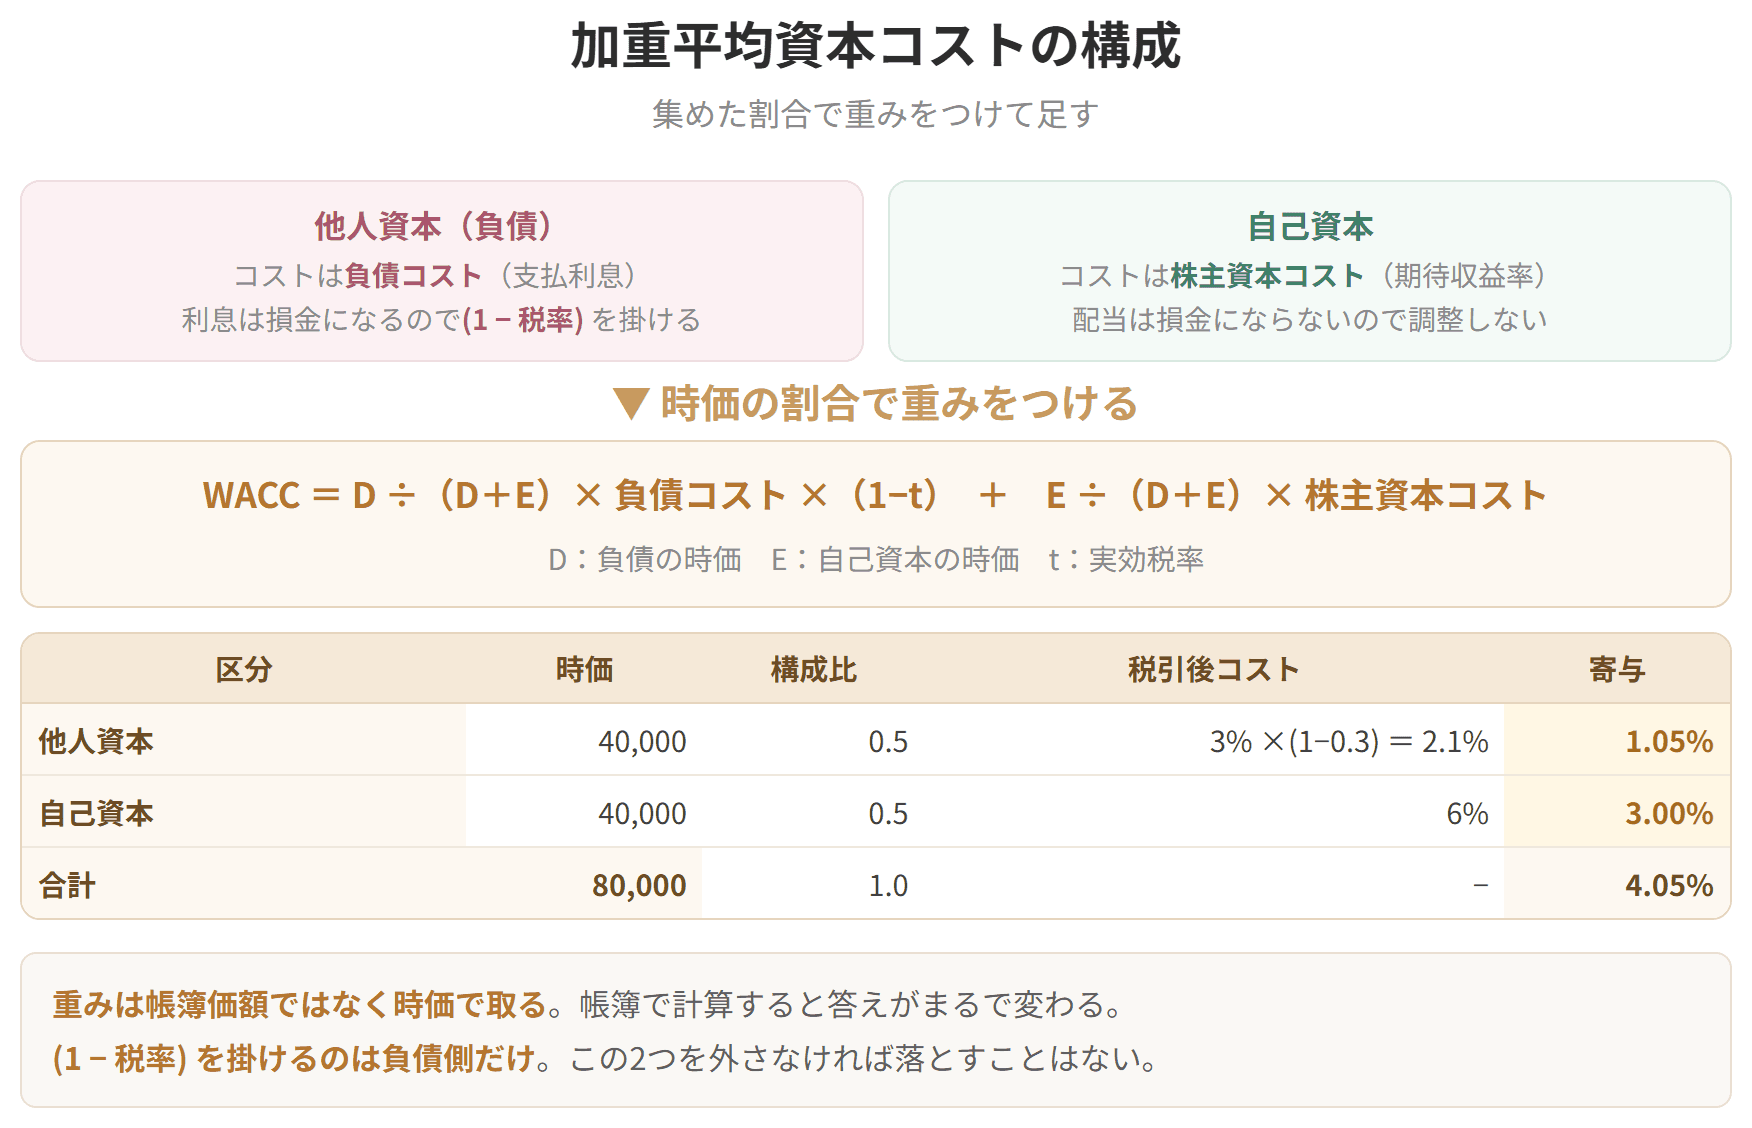
加重平均資本コスト(WACC:Weighted Average Cost of Capital)とは、集めどころが何本かあるとき、それぞれにかかるコストを、集めた金額の比で混ぜ合わせた率のことです。債権者へ払う負債コストと、株主が求める収益率とを、金額の重みで平均します。なお、自己資本の額も他人資本の額も時価を使います。
見る向きによって、この率は2つの顔を持ちます。集める側から見れば「お金を集めるのにかかる費用の率」。使う側から見れば「いまの企業価値や株価を保つために最低限あげなければならない収益率」です。
会社は、株主が期待する配当と、債権者が求める利息を、どちらも払わなければなりません。それを賄える収益率が要る、ということです。そしてこの率を上回る収益をあげれば企業価値は増え、投資先として魅力が増し、次の資金も集まりやすくなって、事業をさらに広げられる。そういう循環につながります。
【加重平均資本コスト(WACC)】
簡単にいうと
予測できる年数までは1年ずつ、その先はまとめて「継続価値」。ここが計算の山場だよ!
割り引くのは会社全体のお金ですから、割引率も会社全体のものでなければなりません。つまり負債コストと自己資本コストを、それぞれの大きさの比で混ぜた加重平均資本コストを使います。そうしてFCFをWACCで割り引けば、企業価値が出てきます。
【DCF法による企業価値(FCFが毎年同額の場合)】

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
言っていることは単純です。その会社がこれから先に生み出すお金を、WACCでいまの値打ちに引き戻し、ぜんぶ足し上げたものが企業価値である、と。
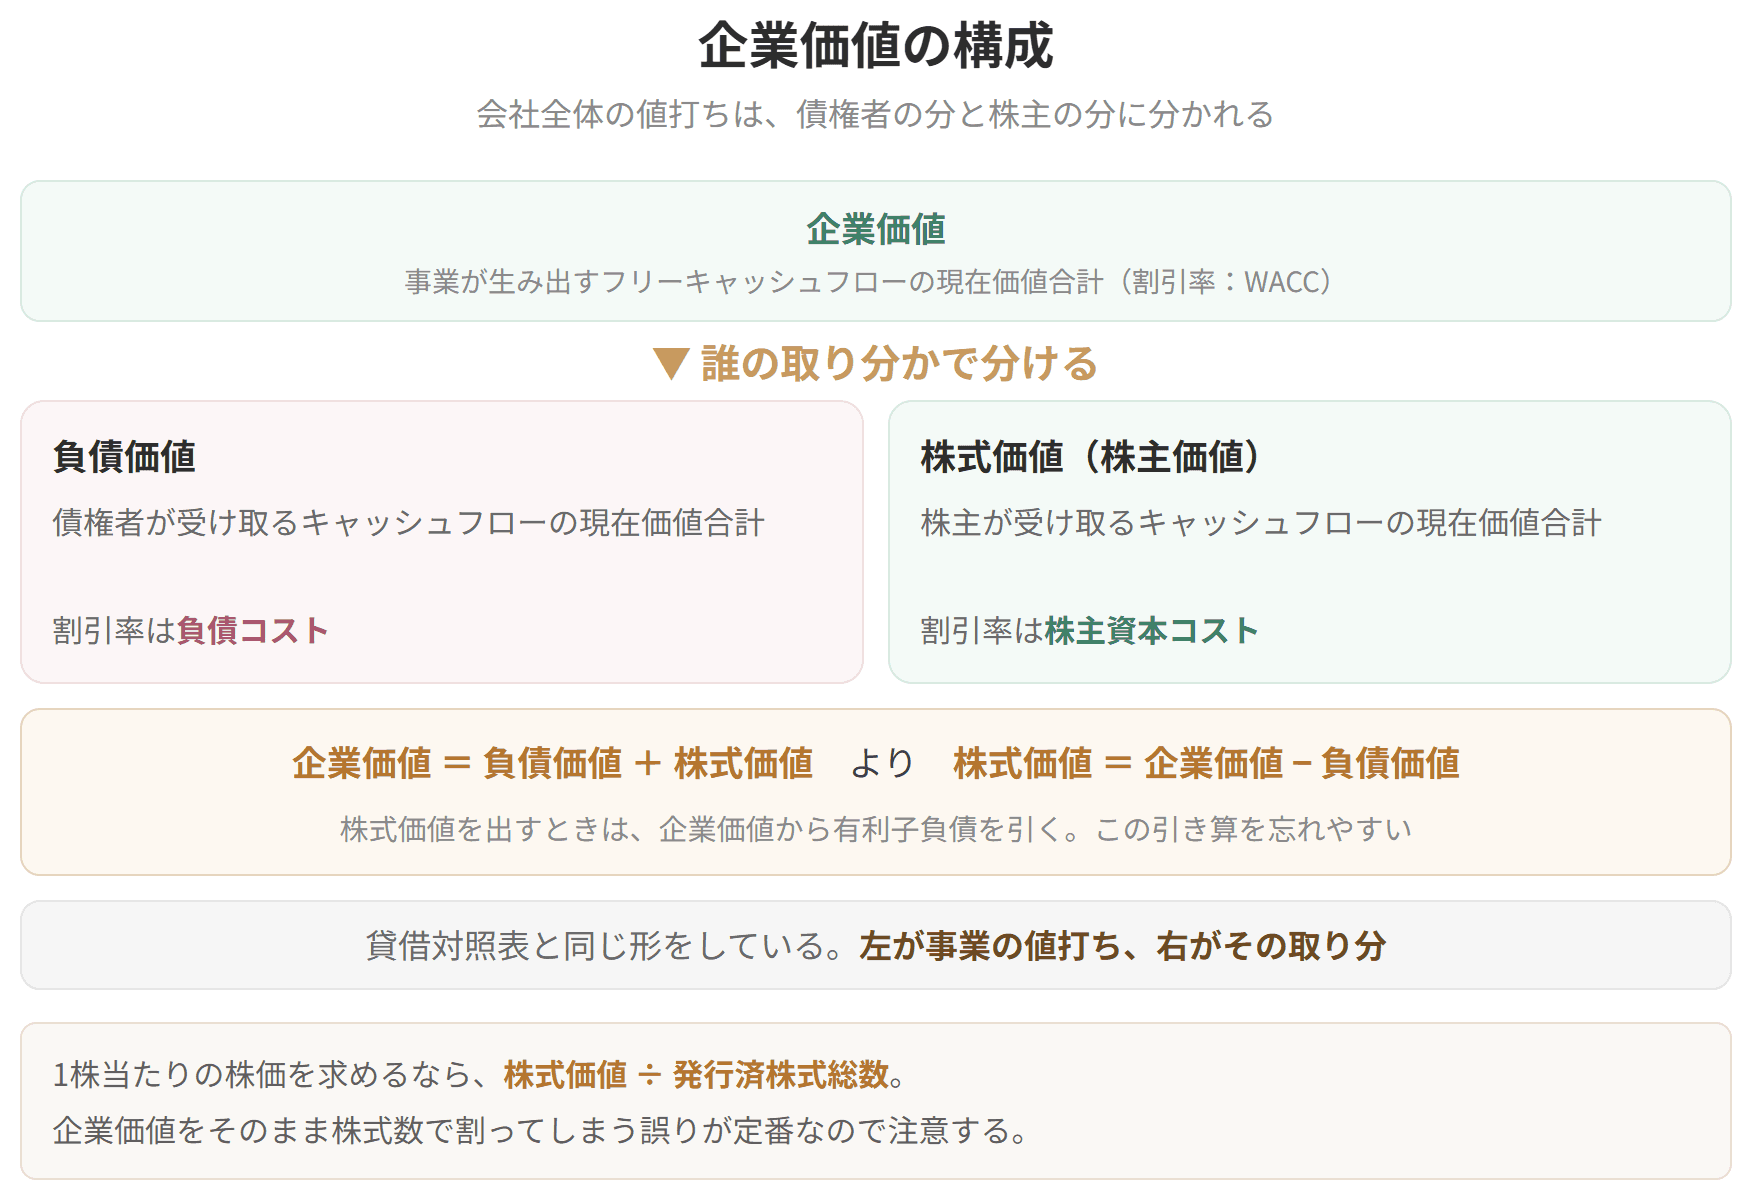
企業価値は、負債価値と株式価値に分かれます。誰の手に渡るお金を、どの割引率で引き戻すかによって、出てくるものが変わります。
| 求めるもの | 分子(キャッシュフロー) | 分母(割引率) |
|---|---|---|
| 企業価値 | 企業全体のFCF | 加重平均資本コスト(WACC) |
| 負債価値 | 債権者の手に渡るCF | 負債コスト |
| 株式価値 | 株主の手に渡るCF | 株主資本コスト |
会社全体が生むお金の現在価値が企業価値。そのうち債権者へ回る分が負債価値、株主へ回る分が株式価値。全体と、その取り分という関係です。
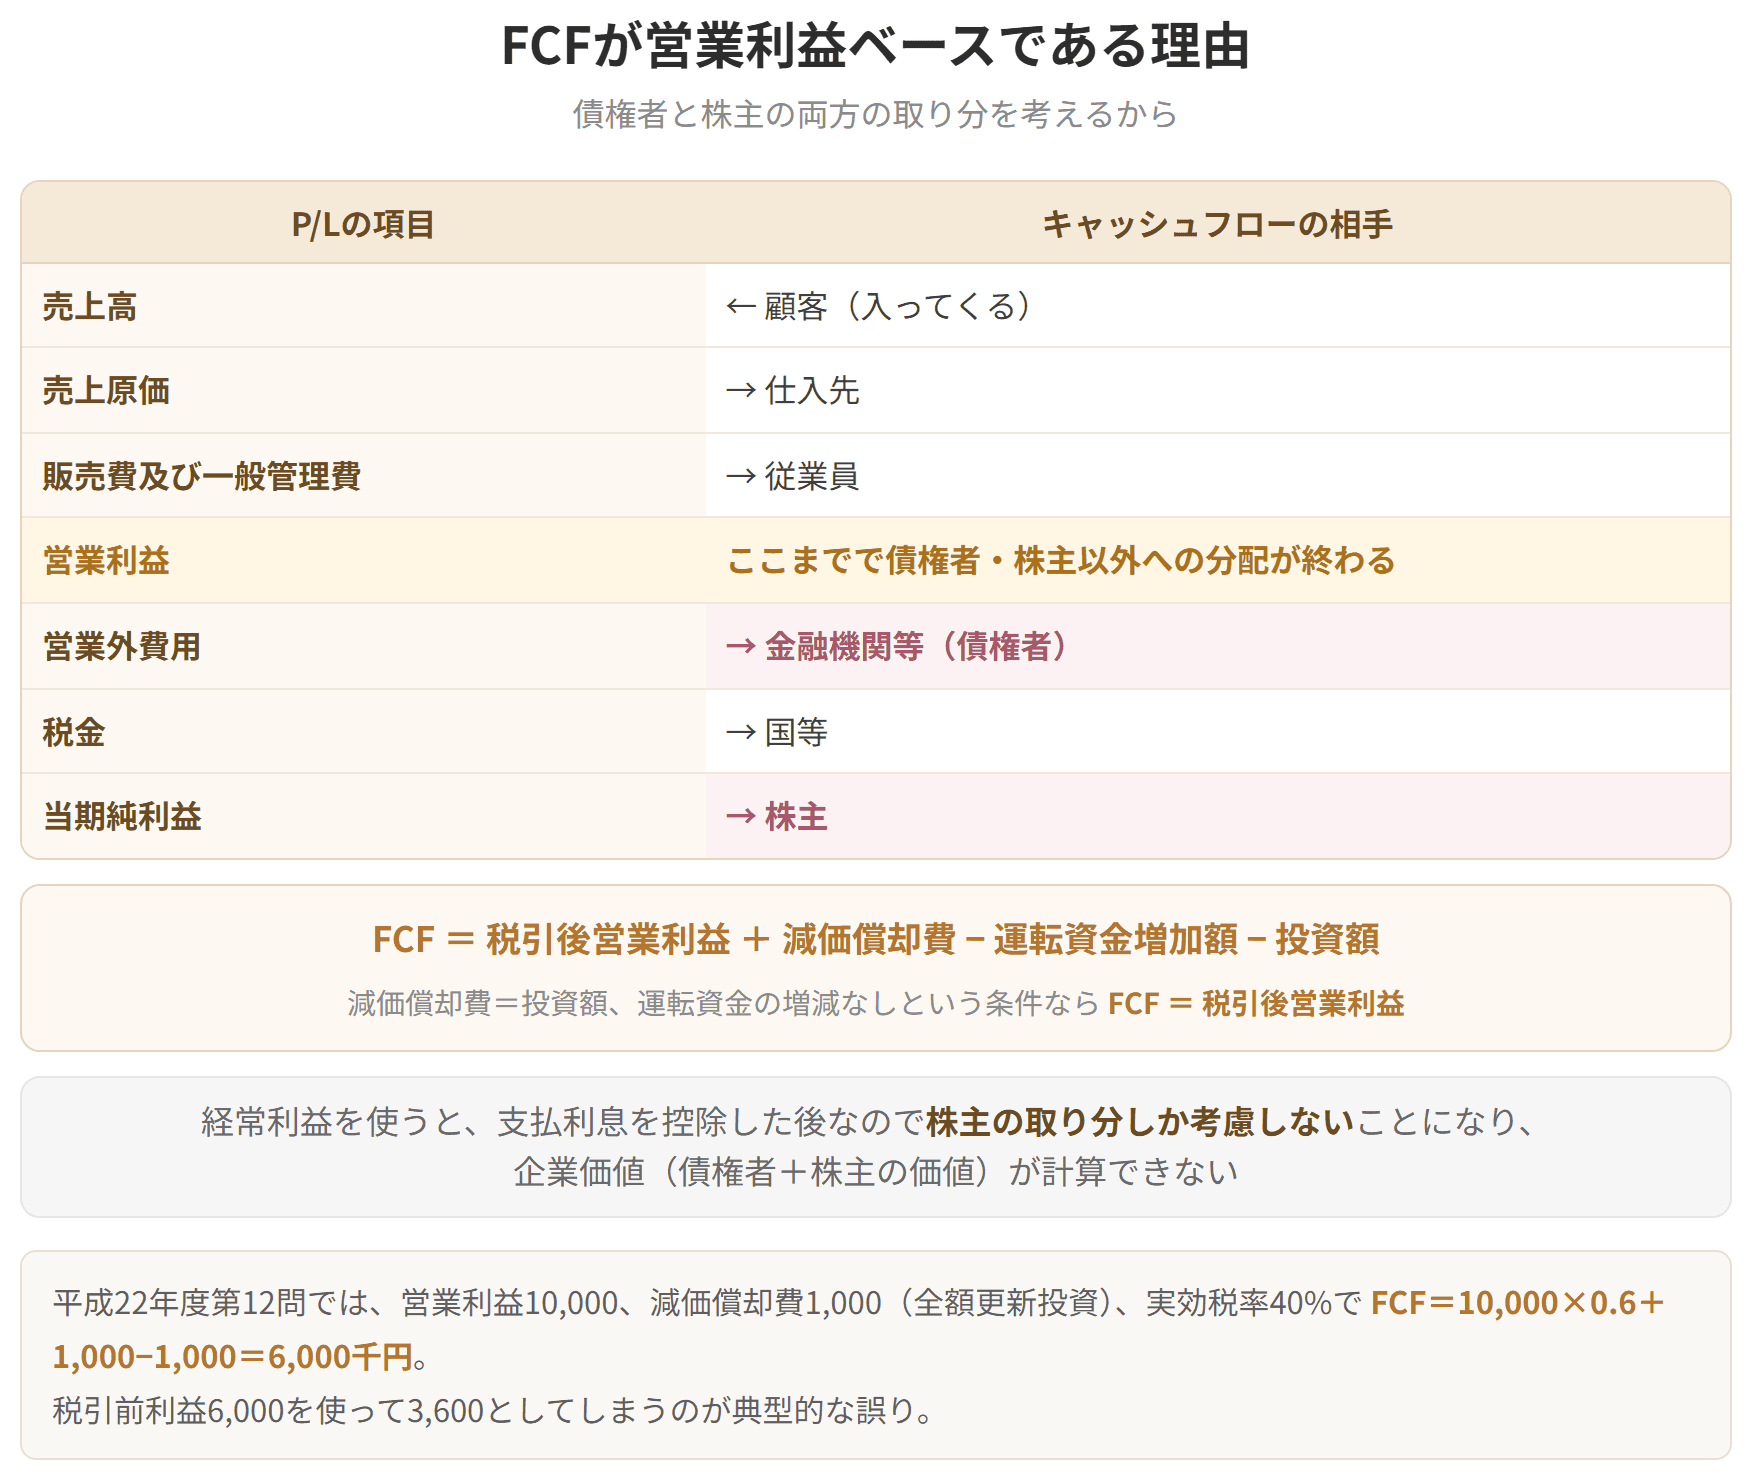
債権者と株主、その両方の取り分を数えたいからです。経常利益から始めてしまうと、すでに支払利息を引いたあとなので、株主の取り分しか残っていません。それでは企業価値になりません。
損益計算書の各行が、誰へ向かうお金なのかを並べてみると、はっきりします。
| P/Lの項目 | お金の行き先 |
|---|---|
| 売上高 | ← 顧客(入ってくる) |
| 売上原価 | → 仕入先 |
| 販売費一般管理費 | → 従業員 |
| 営業利益 | (ここで債権者・株主以外への支払いが出そろう) |
| 営業外費用 | → 金融機関等(債権者) |
| 経常利益 | |
| 税金 | → 国等 |
| 当期純利益 | → 株主 |
営業利益の行までで、債権者と株主を除く全員への支払いが終わっています。そこから下が、債権者と株主で分け合う原資。だから営業利益が出発点になるのです。
試験では、次のような条件が添えられていることがあります。
落ち着いた環境で会社が同じ規模を保つには、減った分だけ買い替えればよい、という置き方です。この場合、減価償却費と投資額が打ち消し合います。
現金取引を前提にすれば売上債権も仕入債務も出てきません。作ったそばから売れていくとすれば在庫も積み上がりません。そこで運転資金の増減を無視できます。
この2つがそろうと、式はここまで縮みます。
※減価償却費=投資額、運転資金の増減なし、という条件つきです。
企業価値は、株主と債権者にとっての値打ちです。配当や利払いの原資になるのは、正味キャッシュフロー(営業利益×(1−実効税率)+減価償却費)から、さらに投資で出ていく分を差し引いた残りになります。
いっぽう投資の経済性計算では、正味キャッシュフローの合計(資産としての値打ち)と投資額とを天秤にかけるので、正味キャッシュフローの側から投資額を引くことは基本的にしません。
同じ「キャッシュフロー」という言葉でも、何を出すための土台なのかによって組み立て方が変わる。ここは意識して使い分けてください。
具体例
計算例(平成22年度第12問の改題)
A社の損益は次のとおり。減価償却費は1,000千円で、これはそっくり更新投資に回ります。実効税率40%、運転資本の増減はありません。A社のフリーキャッシュフローを求めましょう。
| 項目 | 金額(千円) |
|---|---|
| 営業利益 | 10,000 |
| 支払利息 | 4,000 |
| 税引前利益 | 6,000 |
| 法人税等 | 2,400 |
| 当期純利益 | 3,600 |
解答:6,000千円
気をつけるのは出発点です。使うのは営業利益10,000であって、支払利息を引いたあとの税引前利益6,000ではありません。うっかり6,000 × 0.6 = 3,600としてしまうと、そこで終わりです。
もうひとつ、「減価償却費は1,000千円であり、これは全額更新投資にあてられる」という一文。これは同じ額の投資をすると言っているので、投資額1,000千円を差し引かなければなりません。足した1,000と引いた1,000が打ち消し合って、結局は税引後営業利益そのものになる、という流れです。
FCFが営業利益ベースである理由
試験のポイント
| 項目 | 気をつけること |
|---|---|
| DとEの金額 | どちらも時価を使う。帳簿価額が併記されていても、そちらではない |
| 税率(t) | 配当は損益計算書を通らないが、利息は通って利益を押し下げる。つまり借りたほうには節税が効く。そこで負債側にだけ「×(1−税率)」を掛けて調整する |
| 株主資本コスト() | たいていは問題文に書いてあるが、配当割引モデルやCAPMから自分で出させる出題もある |
営業利益が同じ2社を並べてみます(税率30%、単位は考えません)。
| 項目 | 負債なし | 負債あり |
|---|---|---|
| 営業利益 | 300 | 300 |
| 支払利息 | 0 | 60 |
| 税引前当期純利益 | 300 | 240 |
| 法人税等(30%) | 90 | 72 |
| 税引後当期純利益 | 210 | 168 |
借りているほうは、税金が 90 − 72 = 18 だけ軽くなっています。国へ出ていくはずだった18が、社内に残ったということです。
つまり、帳簿の上では60払っているように見えても、本当に懐から出ていったのは 60 − 18 = 42 です。
こうして、(1−t)が掛かる理由が出てきます。
社内に残した利益にも、資本コストはかかっています。内部留保は次の投資に向けられ、株主はそこから配当や株価の上昇を期待しているからです。
腑に落ちにくければ、こう考えてください。いったん全額を配当で株主へ渡し、その同じお金をあらためて出資してもらったとしたら、どうでしょう。当然そのお金にはコストが乗ります。社内に留めたからといって、性格が変わるわけではないのです。
具体例
計算例
A社の調達資本と税引前の資本コストが次のとおりのとき、WACCを求めましょう。実効税率は30%とします。
| 区分 | 帳簿価額 | 時価 | 税引前資本コスト |
|---|---|---|---|
| 他人資本 | 40,000千円 | 40,000千円 | 3% |
| 自己資本 | 24,000千円 | 40,000千円 | 6% |
※帳簿価額は会計のきまりに沿って計算された金額で、時価とは別ものです(科目によっては一致することもあります)。
解答:4.05%
解くときは、貸借対照表の形に並べてから進めるのが確実です。帳簿価額も併記されていますが、使うのは時価のほう。そして負債側にだけ(1−税率)を掛けます。
| 区分 | 時価 | ウェイト | 計算 |
|---|---|---|---|
| 他人資本 | 40,000 | 40,000 ÷ 80,000 = 0.5 | 0.5 × 3% ×(1−0.3) |
| 自己資本 | 40,000 | 40,000 ÷ 80,000 = 0.5 | 0.5 × 6% |
| 合計 | 80,000 | 1.0 |
自己資本は帳簿では24,000ですが、時価の40,000で重みづけするところが要点です。帳簿価額で計算すると、答えはまるで変わってしまいます。
加重平均資本コストの構成
試験のポイント
実務では、読める範囲までは1年ずつ見積もり、その先はまとめて1つの金額に畳むというやり方をとります。この畳んだ金額を継続価値といいます。
×1年度から×4年度までを読める期間とし、×5年度以降を畳むとしましょう。×5年度以降のFCFは、×4年度と同じ額がずっと続くものとします。
×1年度から×4年度までは、ふつうに資本コストで割り引けば済みます。問題は×5年度以降です。同じ額が永久に続くのですから、×4年度末に立った人から見た値打ちは、×4年度のFCFを資本コストで割るだけで出ます。
その先が毎年きまった率で伸びていくなら、
となります。
したがって企業価値は、読める期間のFCFと、その先を畳んだ継続価値の、両方を割り引いて足したものになります。
「継続価値の現在価値」という言い方に目を留めてください。会社は基本的に続いていくものとされるので、先を読もうとすれば果てがありません。そこで読める範囲まで読み、その先は一定または一定率で伸びるものと決めて畳むわけです。
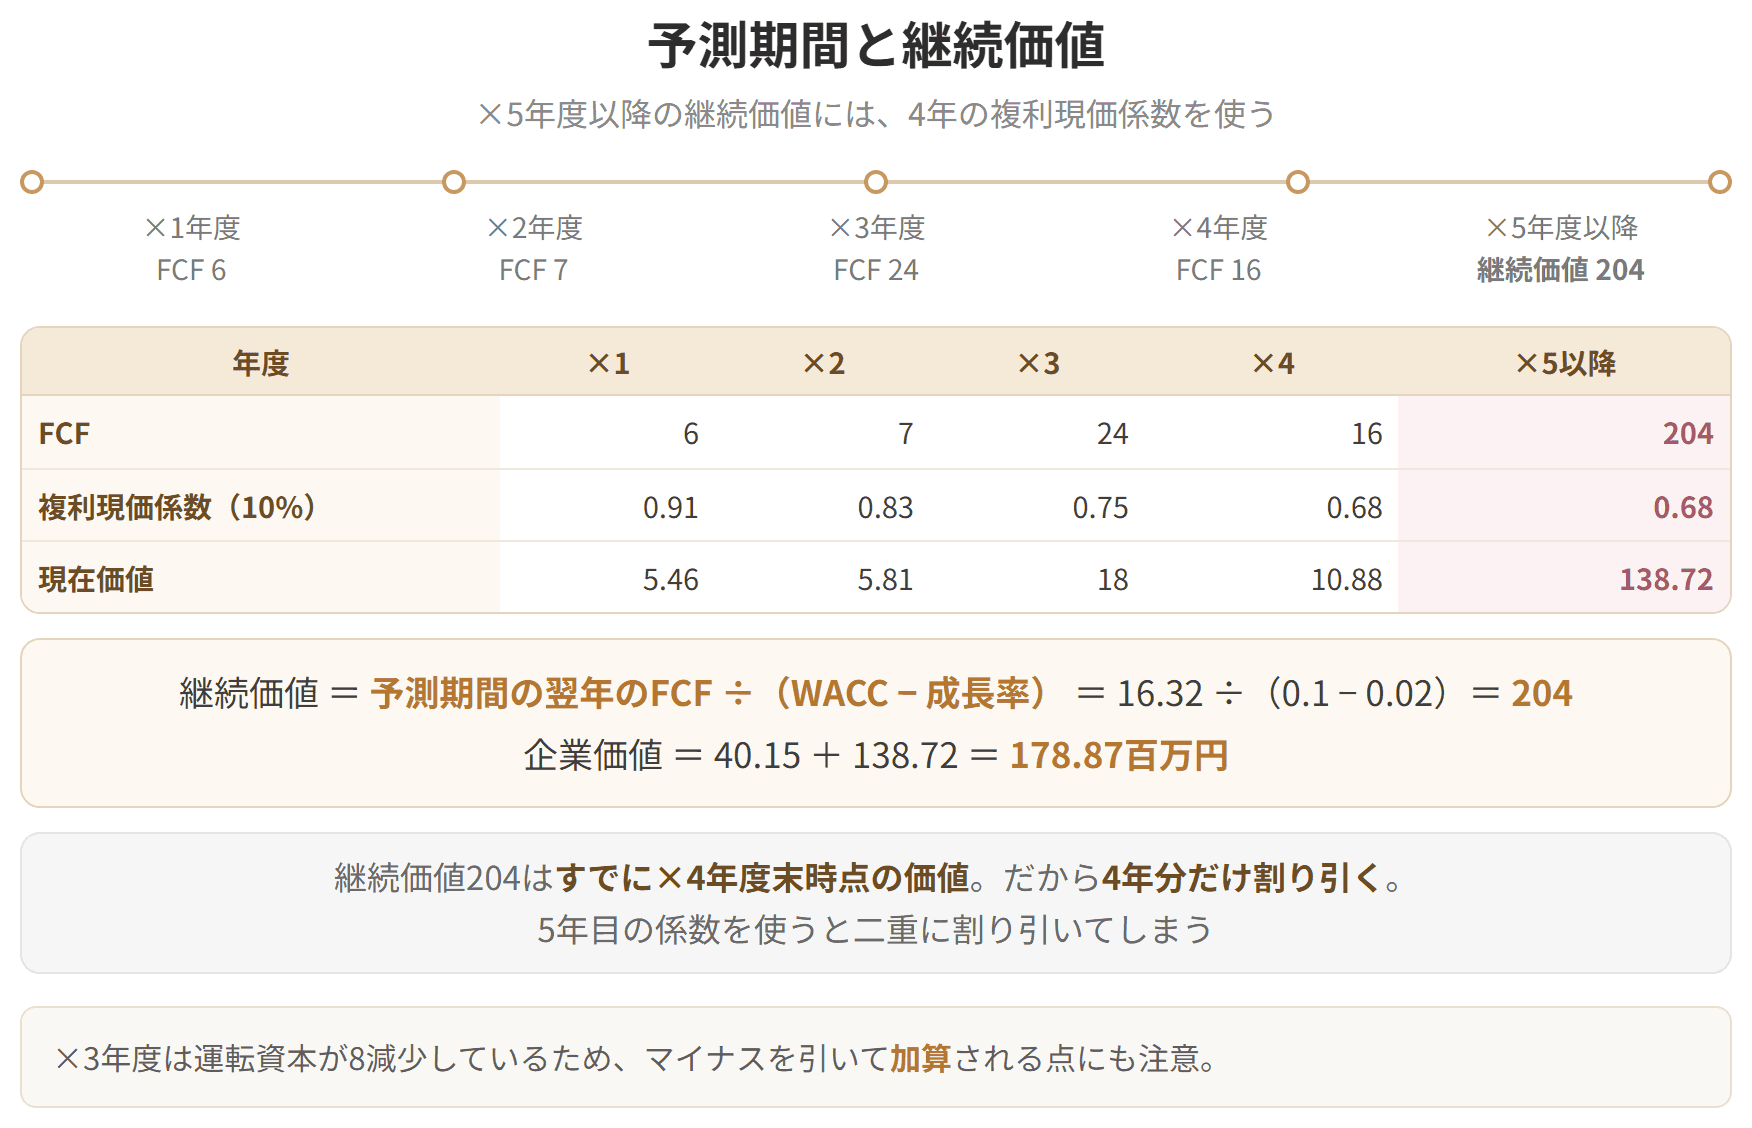
ここが落とし穴です。式に当てはめて出てきた継続価値は、分子に置いたFCFが発生する年の「1年前」の時点に立った値打ちになっています。
×4年度末まで年ごとに読み、×5年度以降を畳んだとしましょう。このとき出てくる継続価値は×4年度末時点の金額です。求めたいのが×1年度の期首に立った企業価値なら、そこから4年ぶん引き戻さなければなりません。
×5年度以降を畳んだ継続価値には、4年の複利現価係数を当てる。5年ではありません。ここを間違えると、余計に1年ぶん割り引いてしまいます。
具体例
計算例
A社について、次の資料から企業価値を出してみましょう。
[資料]
1. A社の財務指標の見通し(単位:百万円)
| 年度 | ×1年度 | ×2年度 | ×3年度 | ×4年度 |
|---|---|---|---|---|
| 営業利益(税引前) | 10 | 15 | 20 | 25 |
| 減価償却費 | 5 | 5 | 8 | 8 |
| 運転資本増加額 | 3 | 5 | −8 | 3 |
| 設備投資額 | 2 | 2 | 4 | 4 |
2. ×4年度末以降のFCFの成長率は2%と見込まれる。
3. 法人税率は40%、税引後の加重平均資本コストは10%。
| 10% | 1年目 | 2年目 | 3年目 | 4年目 |
|---|---|---|---|---|
| 複利現価係数 | 0.91 | 0.83 | 0.75 | 0.68 |
設問1 ×1年度から×4年度までのFCFを出す
FCF = 0.6 × ①営業利益 + ②減価償却費 − ③運転資本増加額 − ④設備投資額
| 年度 | ×1年度 | ×2年度 | ×3年度 | ×4年度 |
|---|---|---|---|---|
| ①営業利益(税引前) | 10 | 15 | 20 | 25 |
| ②減価償却費 | 5 | 5 | 8 | 8 |
| ③運転資本増加額 | 3 | 5 | −8 | 3 |
※×3年度だけ運転資本が8減っています。式では引き算の位置にあるので、マイナスを引くことになり足されるわけです。符号の扱いに注意してください。
設問2 ×5年度以降を畳んで継続価値を出す
×5年度からは毎年2%ずつ伸びるので、まず翌年の額を出します。
これを使って、×4年度末に立ったときの値打ちを求めます。
| 年度 | ×1年度 | ×2年度 | ×3年度 | ×4年度 | ×5年度以降(継続価値) |
|---|---|---|---|---|---|
| FCF | 6 | 7 | 24 | 16 | 204 |
| 複利現価係数(10%) | 0.91 | 0.83 | 0.75 | 0.68 | 0.68 |
| FCFの現在価値 |
いちばん右の204に掛ける係数が0.68(4年目)であるところが、この問題の勘どころです。204はすでに×4年度末に立った金額なので、そこから4年ぶん戻せば足ります。5年目の係数を当ててしまうと、1年ぶん余計に割り引くことになります。
予測期間と継続価値
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 2 |
| 2 |
| 4 |
| 4 |
| FCF | 6 | 7 | 24 | 16 |
設問3 企業価値を出す
| 5.81 |
| 18 |
| 10.88 |
| 138.72 |
