貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る商いが広がってくると、会社は各地に支店や営業所を構えるようになります。すると本店と支店のあいだ、あるいは支店どうしでお金やモノが行き来しはじめます。これを帳簿に残すしくみが要ります。
あわせて、支店ごとの成績も見たいし、会社ぜんぶをまとめた姿も示したい。この2つの要求に応えるのが本支店会計です。
支店がいくつもある場合の細かい処理は入り組んでいます。試験で押さえるべきは、本支店のあいだの取引と未達処理の2つに絞られます。


簡単にいうと
本店の中に「支店」勘定、支店の中に「本店」勘定。社内の貸し借りを記録する専用の勘定だよ!
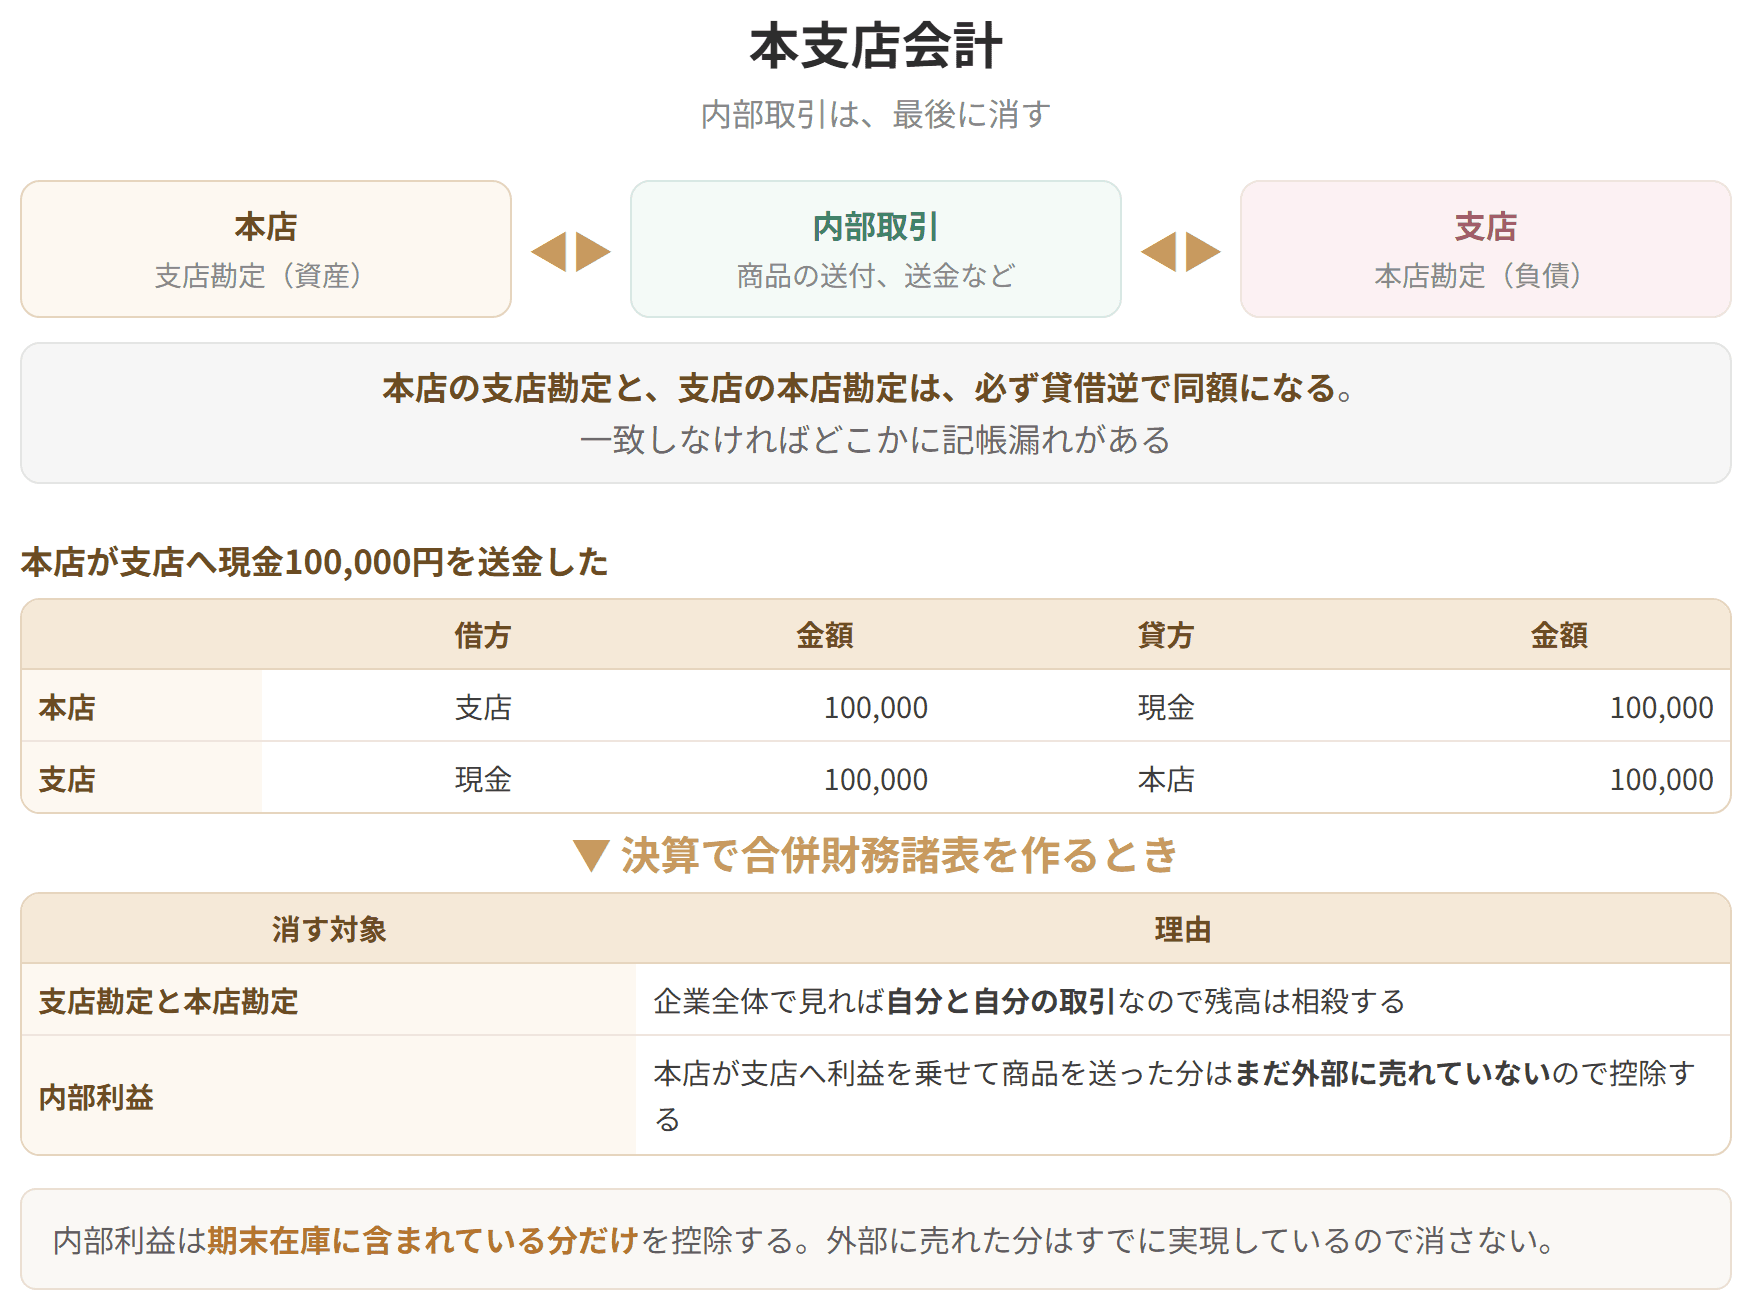
本店と支店のあいだの貸し借りを書き留めるために、「本店」と「支店」という勘定を用意します。社内版の債権・債務だと思ってください。
(たいていは本店が貸す側、支店が借りる側になります)
この2つは社内のやりとりを追うためだけの勘定で、外へ出す財務諸表には載りません。最後に消し合ってしまうからです。会社ぜんぶで見れば、自分が自分に貸しているだけの話です。
| 取引 | 本店の仕訳 | 支店の仕訳 | |
|---|---|---|---|
| ① | 本店が支店に1,000円送金した | (借)支店 1,000/(貸)現金 1,000 | (借)現金 1,000/(貸)本店 1,000 |
本支店会計のしくみ

試験のポイント

簡単にいうと
送金の知らせがまだ届いていない状態が未達。決算で、届いた前提の仕訳を入れてそろえるよ!
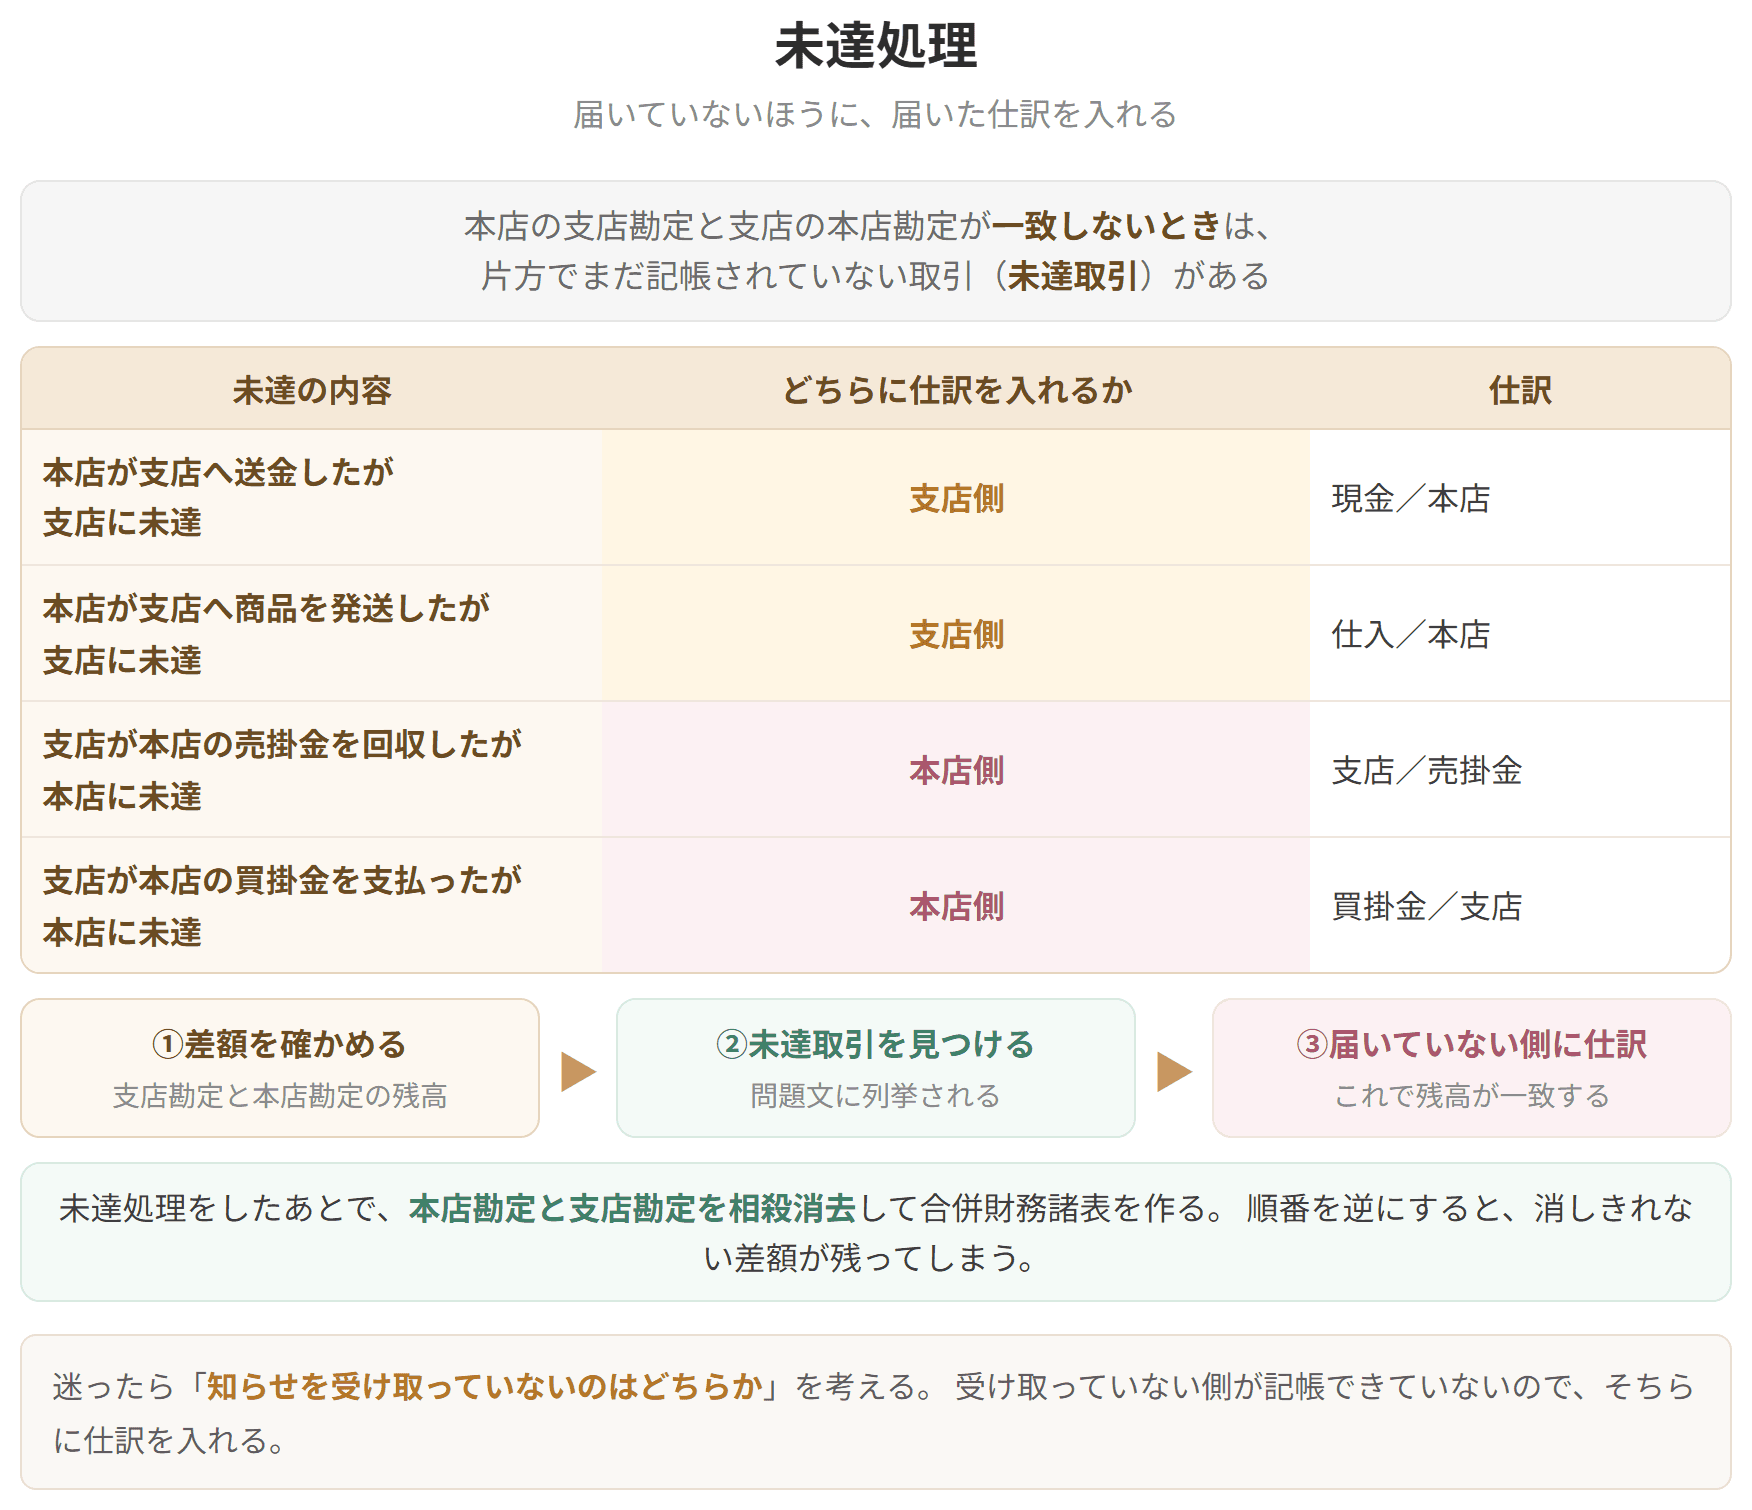
決算日ぎりぎりに本店と支店でやりとりがあると、知らせが相手に届かないまま日をまたぐことがあります。すると、片方は帳簿に書いたのに、もう片方はまだ書いていないという食い違いが残ります。これが未達取引です。
書き漏れがあるということは、本店勘定と支店勘定の残高が揃わないということでもあります。揃わなければ消し合えません。そこで決算整理で手当てします。
やることは単純です。まだ書いていない側に、本来書くはずだった仕訳を入れる。それだけです。
| 取引 | 本店 |
|---|

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 支店が本店に500円送金した |
| (借)現金 500/(貸)支店 500 |
| (借)本店 500/(貸)現金 500 |
| ③ | 本店が支店の買掛金500を支払った | (借)支店 500/(貸)現金 500 | (借)買掛金 500/(貸)本店 500 |
| ④ | 支店が本店の買掛金500を支払った | (借)買掛金 500/(貸)支店 500 | (借)本店 500/(貸)現金 500 |
| ⑤ | 本店が支店の売掛金500を受け取った | (借)現金 500/(貸)支店 500 | (借)本店 500/(貸)売掛金 500 |
| ⑥ | 支店が本店の売掛金500を受け取った | (借)支店 500/(貸)売掛金 500 | (借)現金 500/(貸)本店 500 |
表を縦に見ると、本店の「支店」勘定と支店の「本店」勘定は、いつも左右が入れ替わっています。だから残高もぴたり揃い、合算するときにきれいに消し合えるのです。
①〜⑥の仕訳は、最後にひとつへまとまります。⑥でやってみると、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支店 | 500 | 売掛金 | 500 |
| 現金 | 500 | 本店 | 500 |
支店勘定と本店勘定が打ち消し合うので、外へ出す財務諸表に残るのは、売掛金500円を現金で回収したという事実だけになります。
| ① | 本店が支店に1,000円送金したが、支店に未達 | 期中で処理済 | 決算整理:(借)現金 1,000/(貸)本店 1,000 |
| ② | 支店が本店に500円送金したが、本店に未達 | 決算整理:(借)現金 500/(貸)支店 500 | 期中で処理済 |
| ③ | 本店が支店の買掛金500を支払ったが、支店に未達 | 期中で処理済 | 決算整理:(借)買掛金 500/(貸)本店 500 |
| ④ | 支店が本店の買掛金500を支払ったが、本店に未達 | 決算整理:(借)買掛金 500/(貸)支店 500 | 期中で処理済 |
| ⑤ | 本店が支店の売掛金500を受け取ったが、支店に未達 | 期中で処理済 | 決算整理:(借)本店 500/(貸)売掛金 500 |
| ⑥ | 支店が本店の売掛金500を受け取ったが、本店に未達 | 決算整理:(借)支店 500/(貸)売掛金 500 | 期中で処理済 |
手当てが済めば、本店勘定と支店勘定の残高は必ず一致します。そろえることこそが、未達処理のねらいです。
具体例
計算例(平成26年度第4問)
当社は支店分散計算制度を採用しており、本支店間の債権債務は支店勘定と本店勘定でそれぞれ処理している。未達事項を整理する前の、本店の支店勘定残高は400,000円(借方残高)であった。決算で判明した未達事項は次のとおり。整理後の支店の本店勘定貸方残高として最も適切なものはどれでしょうか。
【未達事項】
ア 300,000円 イ 350,000円 ウ 380,000円 エ 450,000円
考え方
整理が済めば両勘定の残高は揃います。ということは、求めたい支店側の「本店勘定貸方残高」は、本店側の「支店勘定借方残高」と同じ数字になります。支店側から追うのは手がかりが足りないので、本店の支店勘定を1件ずつ動かして答えを出します。
①本店から支店に現金70,000円を送付した
| 本店の仕訳 | 支店の仕訳 | |
|---|---|---|
| 送金時 | (支店)70,000/(現金)70,000 | 届いていない(仕訳なし) |
| 未達整理 | 仕訳なし | (現金)70,000/(本店)70,000 |
本店側はもう書き終えているので、支店勘定は動きません。
②支店は本店負担の運送費30,000円を支払った
| 本店の仕訳 | 支店の仕訳 | |
|---|---|---|
| 支払時 | 知らせが届いていない(仕訳なし) | (本店)30,000/(現金)30,000 |
| 未達整理 | (運送費)30,000/(支店)30,000 | 仕訳なし |
本店の支店勘定が30,000減ります。
③支店は本店の売掛金80,000円を回収した
| 本店の仕訳 | 支店の仕訳 | |
|---|---|---|
| 回収時 | 知らせが届いていない(仕訳なし) | (現金)80,000/(本店)80,000 |
| 未達整理 | (支店)80,000/(売掛金)80,000 | 仕訳なし |
本店の支店勘定が80,000増えます。
計算
正解はエです。
型にすると:まず「どちらに知らせが届いていないか」を見極め、届いていない側に仕訳を入れる。そのうえで本店の支店勘定が増えるか減るかを1件ずつ足し引きする。これだけで答えが出ます。
未達処理
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
