貸借対照表および損益計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
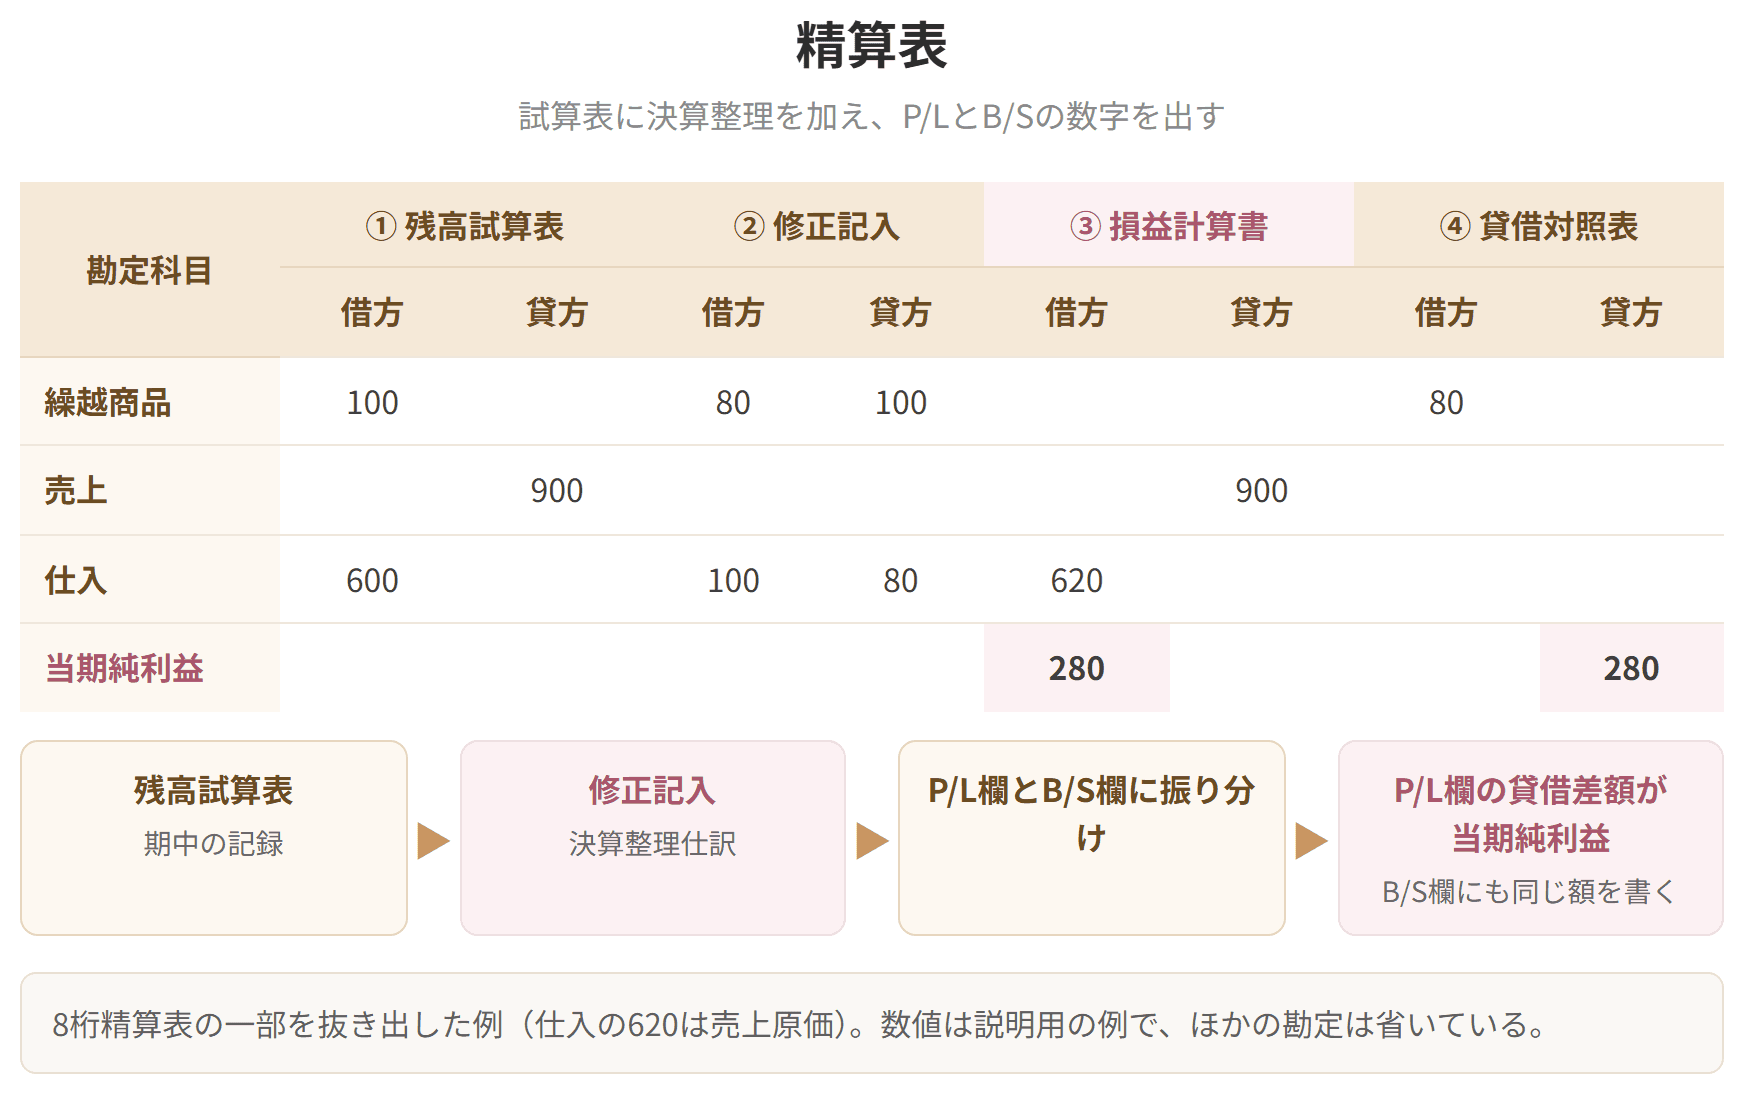
プレミアムで見る精算表(Working Sheet:W/S)は、決算整理前の試算表から始まり、整理記入をはさんで損益計算書と貸借対照表に行き着くまでを、1枚の紙の上に並べた表です。
本番の決算に取りかかる前にこれを作っておけば、どこかで向きを間違えていればその場で気づけます。決算の下書きであり、同時に点検表でもあるわけです。慣れてしまえば、決算も財務諸表づくりも格段に速く、確かになります。
この節は、第8章でここまで扱った決算整理を1枚の表の上で通して確かめる、総仕上げにあたります。


簡単にいうと
左から右へ、試算表→整理記入→P/L・B/Sと数字を送っていくだけ。手順が決まっているよ!
作る順番は決まっています。
整理記入欄の金額をどちらに動かすかは、単純な見分け方があります。
同じ側なら足す、反対側なら引く。それだけです。
具体例
計算例(精算表の作成)
次の決算整理事項から、精算表を作ってみましょう。(単位:千円)
[1]売上原価の算定
期末商品棚卸高は30,000千円である。
[2]減価償却
建物は定額法(耐用年数30年、残存価額10%)で償却する。建物の取得原価は400,000千円、建物減価償却累計額は150,000千円である。
[3]経過勘定
1)保険料前払高:3,500千円 2)支払利息未払高:2,800千円 3)受取家賃前受高:3,000千円 4)受取地代未収高:1,800千円
[1]売上原価の算定
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 |
精算表

試験のポイント


動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
損益計算書欄では借方、貸借対照表欄では貸方。同じ金額なのに置き場所が逆になるので、ここでつまずく人が多いところです。
ただ、理屈を追えば自然です。損益計算書では収益(右)が費用(左)を上回っているので、差額を左に足して釣り合わせます。貸借対照表では、その利益が純資産を厚くするので右に書く。逆に見えて、どちらも当たり前のことをしています。
| 繰越商品 |
| 20,000 |
| 繰越商品 | 30,000 | 仕入 | 30,000 |
[2]減価償却
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物減価償却費 | 12,000 | 建物減価償却累計額 | 12,000 |
残存価額10%を引き忘れないのがここでの急所です。引かずに400,000 ÷ 30 としてしまうと13,333となり、以降の数字がすべて狂います。
[3]経過勘定
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前払保険料 | 3,500 | 保険料 | 3,500 |
| 支払利息 | 2,800 | 未払利息 | 2,800 |
| 受取家賃 | 3,000 | 前受家賃 | 3,000 |
| 未収地代 | 1,800 | 受取地代 | 1,800 |
| 勘定科目 | 前T/B 借方 | 前T/B 貸方 | 整理記入 借方 | 整理記入 貸方 | P/L 借方 | P/L 貸方 | B/S 借方 | B/S 貸方 |
|---|---|---|---|---|---|---|---|---|
| 現金 | 10,000 | 10,000 | ||||||
| 繰越商品 | 20,000 | 30,000 | 20,000 | 30,000 | ||||
| 建物 | 400,000 | 400,000 | ||||||
| 土地 | 250,000 | 250,000 | ||||||
| 借入金 | 205,000 | 205,000 | ||||||
| 建物減価償却累計額 | 150,000 | 12,000 | 162,000 | |||||
| 資本金 | 250,000 | 250,000 | ||||||
| 売上 | 360,000 | 360,000 | ||||||
| 受取家賃 | 18,000 | 3,000 | 15,000 | |||||
| 受取地代 | 15,000 | 1,800 | 16,800 | |||||
| 仕入 | 240,000 | 20,000 | 30,000 | 230,000 | ||||
| 給料 | 60,000 | 60,000 | ||||||
| 保険料 | 12,000 | 3,500 | 8,500 | |||||
| 支払利息 | 6,000 | 2,800 | 8,800 | |||||
| 計 | 998,000 | 998,000 | ||||||
| 建物減価償却費 | 12,000 | 12,000 | ||||||
| 前払保険料 | 3,500 | 3,500 | ||||||
| 未払利息 | 2,800 | 2,800 | ||||||
| 前受家賃 | 3,000 | 3,000 | ||||||
| 未収地代 | 1,800 | 1,800 | ||||||
| (当期純利益) | (72,500) | 72,500 | ||||||
| 合計 | 73,100 | 73,100 | 391,800 | 391,800 | 695,300 | 695,300 |
検算のしかた
3つの欄すべてで左右が揃えば、まず間違いありません。揃わなければ、どこかの行で足し引きの向きを取り違えているはずです。上から順に、前T/Bのどちら側にあった科目かを確かめ直しましょう。

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
