キャッシュフロー計算書の作成プロセス
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見るここからは、キャッシュフロー計算書をどう組み立てるかを見ていきます。
「なぜこう処理するのか」を根まで追うには簿記の知識が要りますが、ここでは試験で必要になる範囲に絞ってあります。組み立ての手順そのものも、載せる項目を試験向けに限っています。
試験では、作れるようになれば十分です。細部で立ち止まらず、手順ごと覚えてしまいましょう。
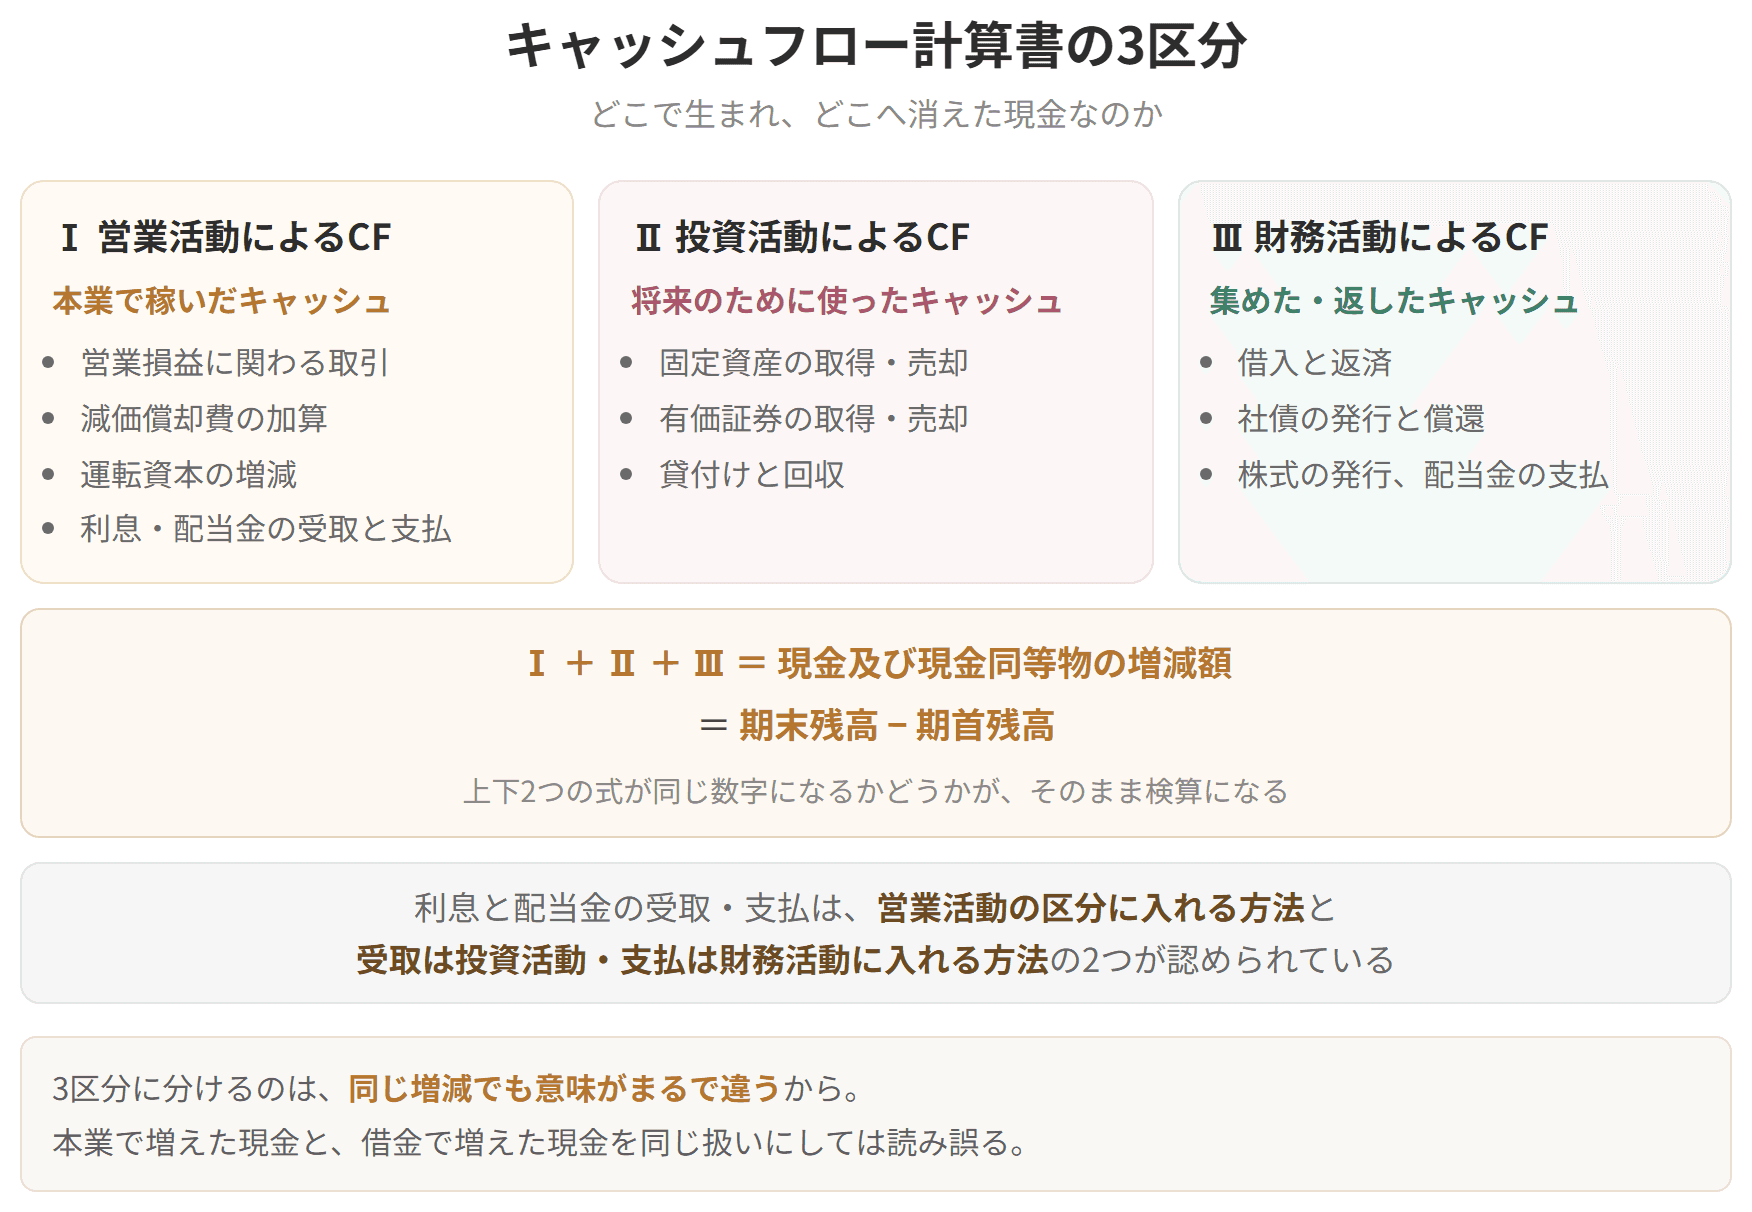
3つの表の役割をあらためて並べると、貸借対照表はある時点の財産のようす、損益計算書はある期間の成績、そしてキャッシュフロー計算書はある期間に現金がどれだけ動いたかを示します。現金が実際に入るか出るかしないと数字が動かないので、お金の流れをそのまま写し取るのに向いているのが、この表の持ち味です。


簡単にいうと
預金通帳を3つの活動に分けて並べ直したもの。それがキャッシュフロー計算書だよ!
感じをつかむために、預金通帳から始めてみましょう。
| 日付 | 摘要 | 入金 | 出金 | 残高 |
|---|---|---|---|---|
| 4月1日 | 300 | |||
| 4月2日 | 仕入代金支払 | 100 | 200 | |
| 4月10日 | 売上代金入金 | 200 | 400 | |
CF計算書の3区分

試験のポイント

簡単にいうと
ⅠからⅦまでの並びは決まっている。Ⅳの換算差額だけは本来のCFじゃないよ!
キャッシュフロー計算書の並びは決まっています。
| 区分 | 項目 | |
|---|---|---|
| Ⅰ | 営業活動によるキャッシュフロー | ××× |
| Ⅱ | 投資活動によるキャッシュフロー | ××× |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 固定資産購入 |
| 150 |
| 250 |
| 4月25日 | 経費支払 | 80 | 170 |
| 4月30日 | 借入 | 140 | 310 |
| − | 合計 | 340 | 330 | − |
日付順に並んでいるだけでは、外へ見せる資料としては読みにくいものです。そこでキャッシュフロー計算書は、中身を3つの活動に振り分けて並べ直します。
| 区分 | 項目 | 金額 |
|---|---|---|
| 営業活動CF | 営業収入 | 200 |
| 仕入支出 | −100 | |
| 経費支出 | −80 | |
| 計 | 20 | |
| 投資活動CF | 計 | −150 |
| 財務活動CF | 計 | 140 |
| 合計 | 10 |
期首300 + 増加10 = 期末310。通帳の残高とぴたり合います。
書いてある事実は何ひとつ変えていません。並べ替えただけです。それでも「本業で20稼ぎ、設備に150を投じ、足りない分を借入140で埋めた」という姿が、ひと目で立ち上がってきます。
| Ⅲ | 財務活動によるキャッシュフロー | ××× |
| Ⅳ | 現金及び現金同等物に係る換算差額 | ××× |
| Ⅴ | 現金及び現金同等物の増加額(減少額) | ← Ⅰ〜Ⅳまでの合計 |
| Ⅵ | 現金及び現金同等物の期首残高 | ××× |
| Ⅶ | 現金及び現金同等物の期末残高 | ← Ⅴ + Ⅵ |
動いていないのに増減するという妙な項目なので、3つの活動のどこにも入れず、独立させてあるわけです。
●営業活動によるキャッシュフロー(直接法)
●投資活動によるキャッシュフロー
●財務活動によるキャッシュフロー
●営業活動によるキャッシュフロー(間接法)
具体例
直接法と間接法の様式
キャッシュフロー計算書には「直接法」と「間接法」の2通りがあり、違うのは「Ⅰ 営業活動によるキャッシュフロー」の小計までの作り方だけです。
| 項目 | 金額 |
|---|---|
| Ⅰ 営業活動によるキャッシュフロー | |
| 営業収入 | 6,590 |
| 原材料又は商品の仕入れによる支出 | △4,300 |
| 人件費の支出 | △600 |
| その他の営業支出 | △280 |
| 小計 | 1,410 |
| 利息及び配当金の受取額 | 50 |
| 利息の支払額 | △70 |
| 法人税等の支払額 | △500 |
| 営業活動によるキャッシュフロー | 890 |
| Ⅱ 投資活動によるキャッシュフロー | |
| 有形固定資産の取得による支出 | △800 |
| 長期貸付金の回収による収入 | 200 |
| 投資活動によるキャッシュフロー | △600 |
| Ⅲ 財務活動によるキャッシュフロー | |
| 長期借入金の返済による支出 | △200 |
| 株式の発行による収入 | 800 |
| 配当金の支払額 | △400 |
| 財務活動によるキャッシュフロー | 200 |
| Ⅳ 現金及び現金同等物の増加額(又は減少額) | 490 |
| Ⅴ 現金及び現金同等物の期首残高 | 1,370 |
| Ⅵ 現金及び現金同等物の期末残高 | 1,860 |
| 項目 | 金額 |
|---|---|
| Ⅰ 営業活動によるキャッシュフロー | |
| 税引前当期純利益(又は税引前当期純損失) | 1,300 |
| 減価償却費 | 200 |
| 貸倒引当金の増加額 | 10 |
| 受取利息及び受取配当金 | △40 |
| 支払利息 | 60 |
| 売上債権の増加額 | △200 |
| たな卸資産の減少額 | 200 |
| 仕入債務の減少額 |
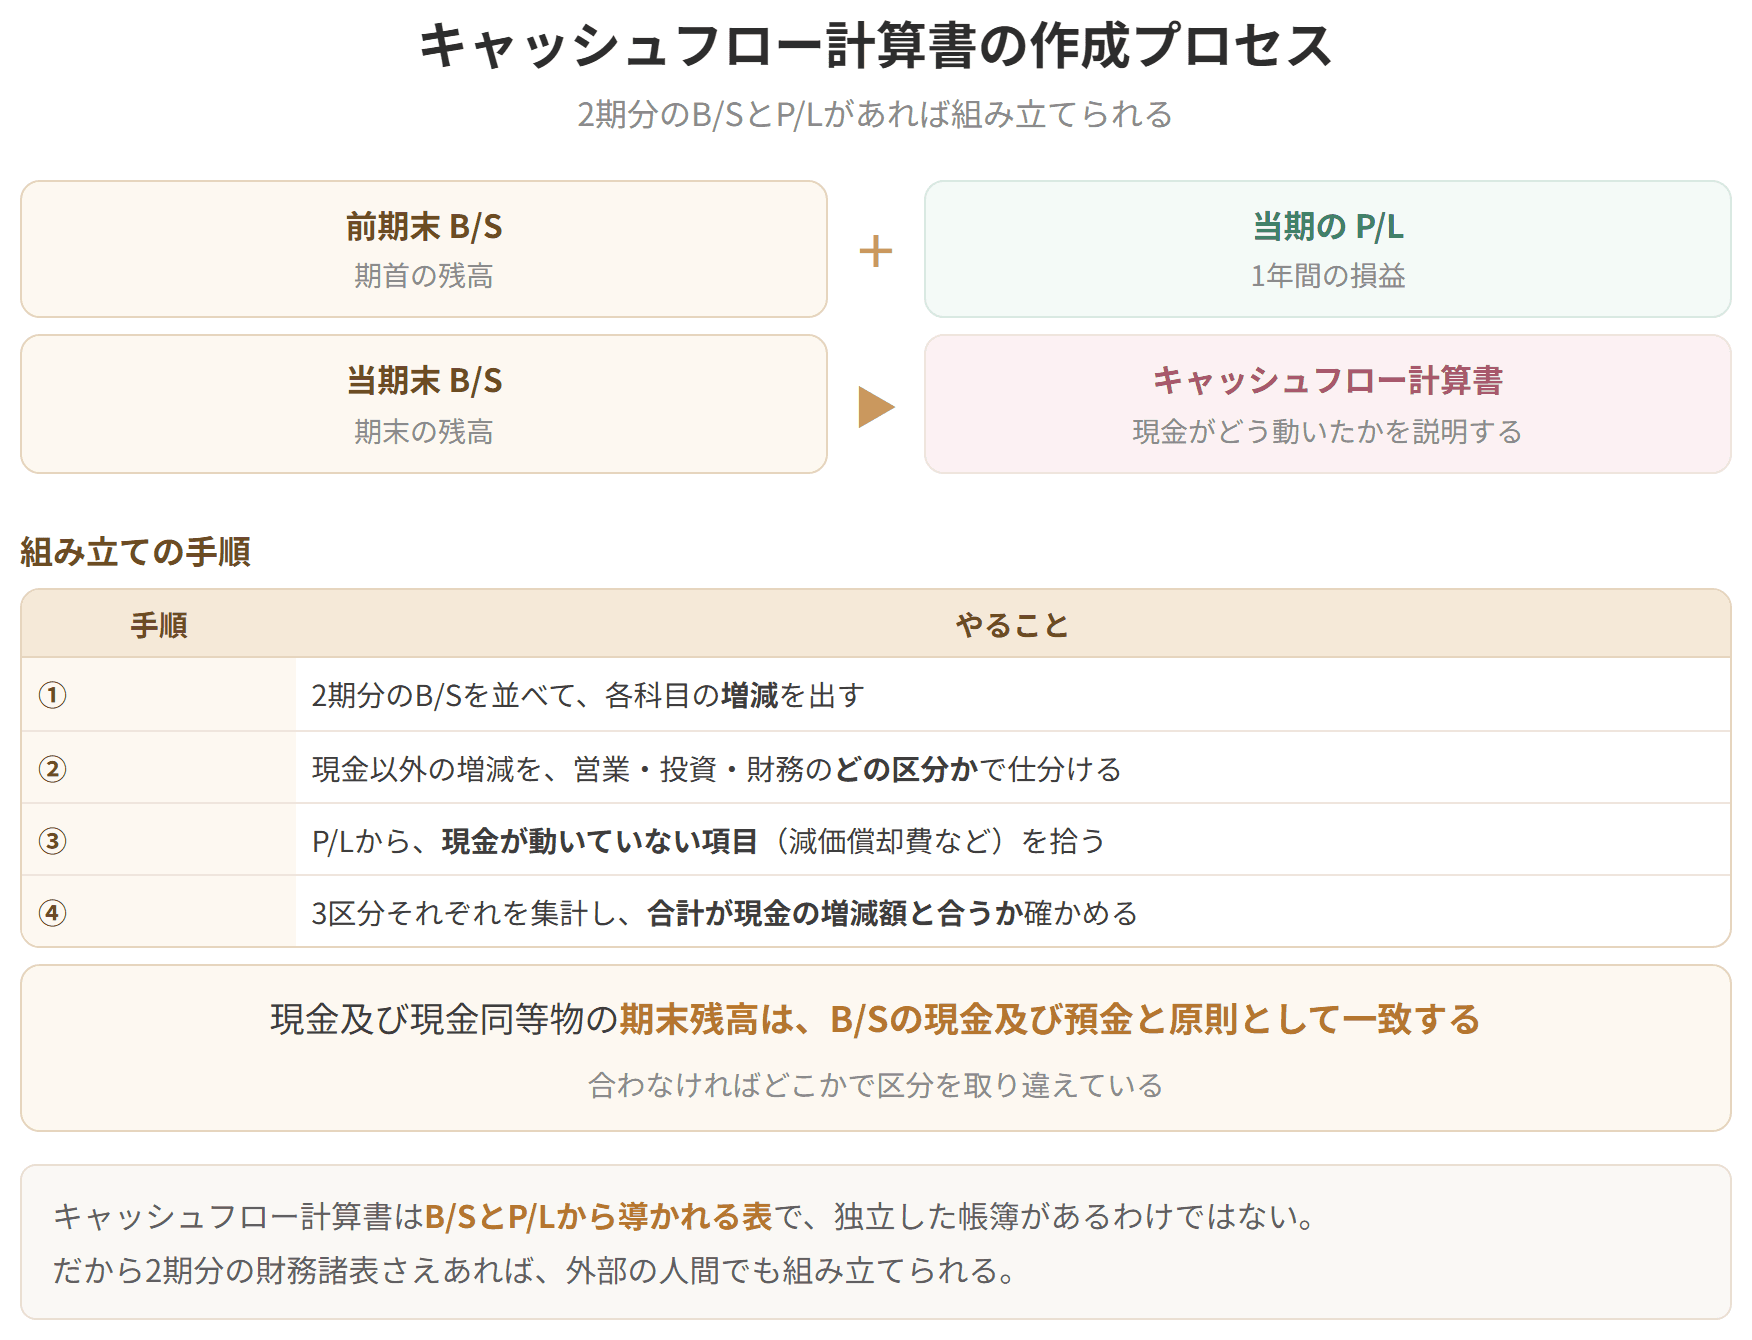
小計はどちらも1,410でぴたり一致しています。出発点も途中に並ぶ項目もまるで違うのに、着地は同じ。小計から下と、ⅡⅢの区分は、直接法でも間接法でもまったく同じものです。
CF計算書の作成プロセス
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
| 未払費用の減少額 | △20 |
| 小計 | 1,410 |
| (以下、直接法と同じ) |
