財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る貸借対照表の左側に並ぶ資産の部は、債権者から調達した負債と株主から調達した純資産を、どのように運用したかという結果を示す場所です。集めたお金が現金のままなのか、商品に変わったのか、工場になったのか。その姿が科目の名前として並んでいます。
資産は大きく流動資産と固定資産に分かれ、固定資産はさらに有形固定資産・無形固定資産・投資その他の資産の3つに枝分かれします。試験では、個々の科目が「どの区分に入るのか」「いくらで評価するのか」が繰り返し問われます。
この節では科目を1つずつ見ていきますが、単なる暗記にならないよう、似ているのに違うもの(売掛金と未収入金、有価証券と投資有価証券など)を対にして押さえていきましょう。


簡単にいうと
流動資産は「わりと早く現金に変わるもの」。現金そのものから、売掛金、商品まで顔ぶれは幅広いよ!
流動資産は、現金・預金そのものと、わりあい短いあいだに現金へ変わると見込まれるものの集まりです。おもな科目を順に見ていきます。
手元の現金と、銀行に預けてあるお金がここに入ります。
手形は、「いつ・いくら払う」と約束した紙(有価証券)です。これを振り出せば、商品を仕入れておきながら、実際の支払いはあとに回せます。ただし支払期日には手形の金額を必ず支払わなければならず、万が一、資金を用意できなかった場合は「手形不渡り」となり、発行者は信用を失います。6か月以内に2度の不渡りを出すと銀行取引停止となり、事実上の倒産です。
商品の販売時などに手形を受け取った場合、これを受取手形として資産に計上します。
商品を売ったけれど代金をまだ受け取っていない、というときの未収分がここに入ります。取引先に対する債権、ということです。販売時に取得する資産である点は受取手形と同じですが、売掛金は売買契約にもとづく債権であり、手形法にもとづく手形が発行されることはありません。
持っている株式や債券のうち、売買目的有価証券(B/S価額は時価)と、決算日の翌日から1年以内に満期が来る社債などの債券を、ここにまとめます。
具体例
売掛金と未収入金は、どちらも「まだもらっていないお金」ですが、置き場所が違います。
家具店を例に考えてみましょう。
| 取引 | 営業取引か | 使う科目 |
|---|---|---|
| 店頭でソファを売り、代金は翌月受取り | 主たる営業取引(商品販売) | 売掛金 |
| 使わなくなった配送用トラックを売り、代金は翌月受取り | 営業取引ではない | 未収入金 |
令和6年度第2問では「販売した自社商品の代金をいまだ受け取っていない場合に計上される勘定科目は、未収入金である」という選択肢が出題され、誤りとされました。主たる営業取引の未収額は売掛金を用います。似た者どうしを取り違えさせる出題は定番なので、ここは確実に区別しておきましょう。
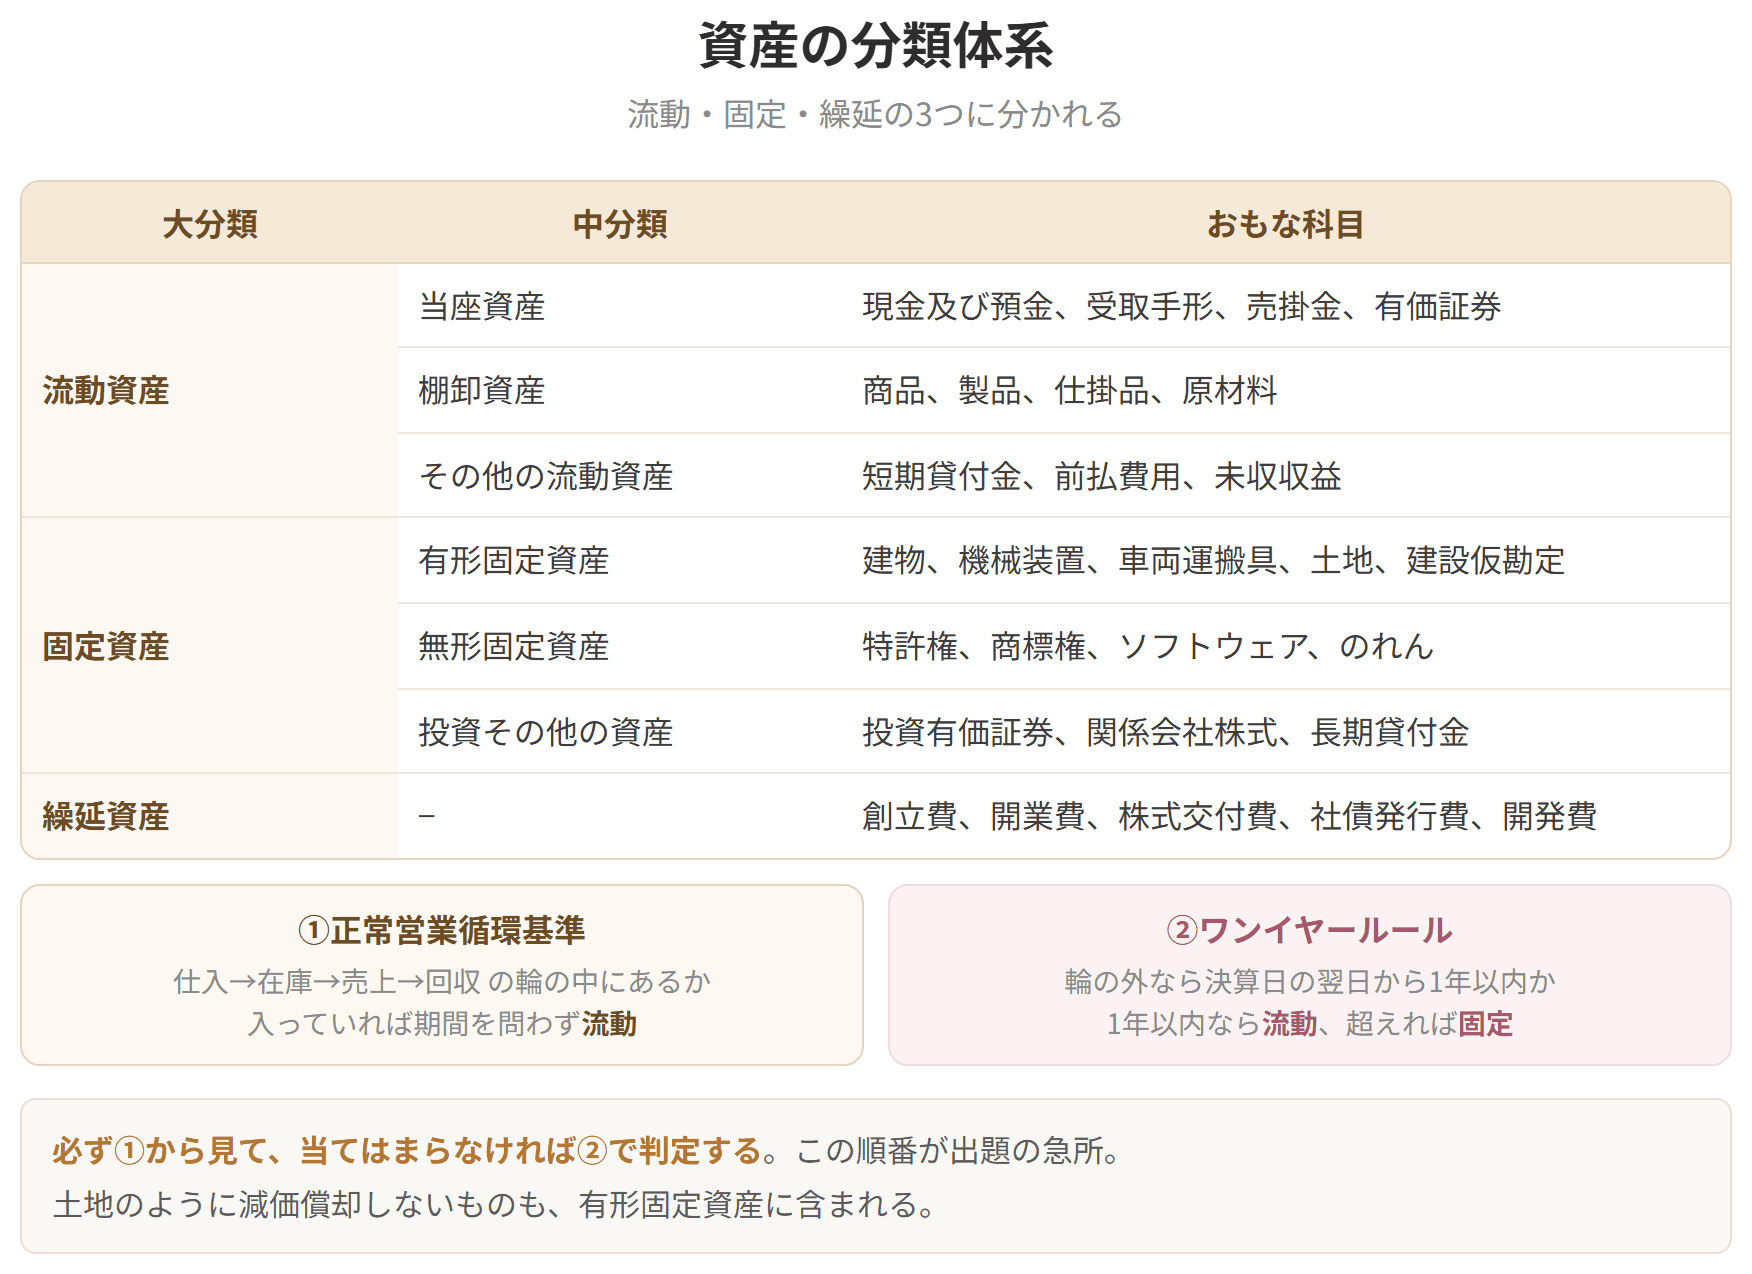
資産の分類体系

試験のポイント

簡単にいうと
貸倒引当金は「たぶん回収できない分」を先に見積もったもの。資産の部にマイナスで並ぶのがポイント!
企業が保有する売掛金、受取手形、貸付金などは、取引先の倒産などにより回収不能(貸倒れ)になる可能性があります。
そこで決算のときに、取りはぐれそうな分をあらかじめ見積もって、先に費用にしておくという処理をします。その見積額の置き場が貸倒引当金です。対象になるのは、売掛金・受取手形といった売上債権や、貸付金などの金銭債権です。
貸倒引当金は、将来の回収不能を見積もったうえで計上されるものですから、売上債権などの価値のマイナスを意味します。つまり貸借対照表上に表示される売上債権などは、そこから貸倒引当金を控除した額が、回収可能と見込まれる価値ということになります。
ですから並べ方も引き算の形になります。売上債権のすぐ下に、流動資産の部でマイナスとして置くわけです。長期貸付金のように回収が1年より先になる債権にかかる分は、置き場が変わって固定資産の部にマイナスとして並びます。
具体例
簡単にいうと
建物や車は使うほど価値が減る。その減り分を毎年の費用にしていくのが減価償却。土地だけは別扱いだよ!
固定資産は、長く手元に置いて使い続ける資産です。有形固定資産・無形固定資産・投資その他の資産の3つに枝分かれします。
このうち有形固定資産は、目に見えて手で触れる形のあるものです。
社屋・店舗・倉庫など、事業に使っている建物です。買ったときの金額から、これまでに使ったぶんの目減り(減価償却累計額)を引いた残りを載せます。
営業車やトラックなど。建物と同じく、取得金額から減価償却累計額を引いた残りです。
事業に使っている土地を、買ったときの金額のまま載せます。土地は使っても古びないので、減価償却をしません。ここは有形固定資産のなかで土地だけの特別扱いです。
簡単にいうと
形はないけど価値があるのが無形固定資産。長く持つ株や貸付金は投資その他の資産だよ!
無形固定資産は、手で触れる形はないけれど値打ちのあるものです。特許権のような法律上の権利が代表格で、ソフトウェアやのれん(営業権)もここに並びます。
投資その他の資産は、長く持つつもりで抱えている資産です。投資有価証券、関係会社株式、長期貸付金などが並びます。
流動資産の「有価証券」にも「関係会社株式」にも当てはまらない、残りぜんぶがここに来ます。B/S価額は保有目的しだいで、取得原価・償却原価・時価のいずれかになります。
子会社や関連会社の株式です。B/S価額は取得原価のまま動かしません。

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
小売業や卸売業のように、物を仕入れて売る会社で、期末に売れ残っている在庫の金額です。
営業取引以外の取引から生じた未収額のうち短期性のものです。
よそへ貸してあるお金のうち、決算日の翌日から1年以内に戻ってくる予定のものです。
| 流動資産 | 金額 | |
|---|---|---|
| 受取手形 | 48,000 | |
| 貸倒引当金 | △3,000 | → 45,000 |
| 売掛金 | 31,000 | |
| 貸倒引当金 | △1,000 | → 30,000 |
| 短期貸付金 | 5,200 | |
| 貸倒引当金 | △200 | → 5,000 |
一方、長期貸付金6,300に対する貸倒引当金300は、固定資産の部に控除項目として置かれ、差引6,000が表示されます。
「短期の債権に対する貸倒引当金は流動資産の部、長期の債権に対するものは固定資産の部」という対応関係が、そのまま出題ポイントになります。
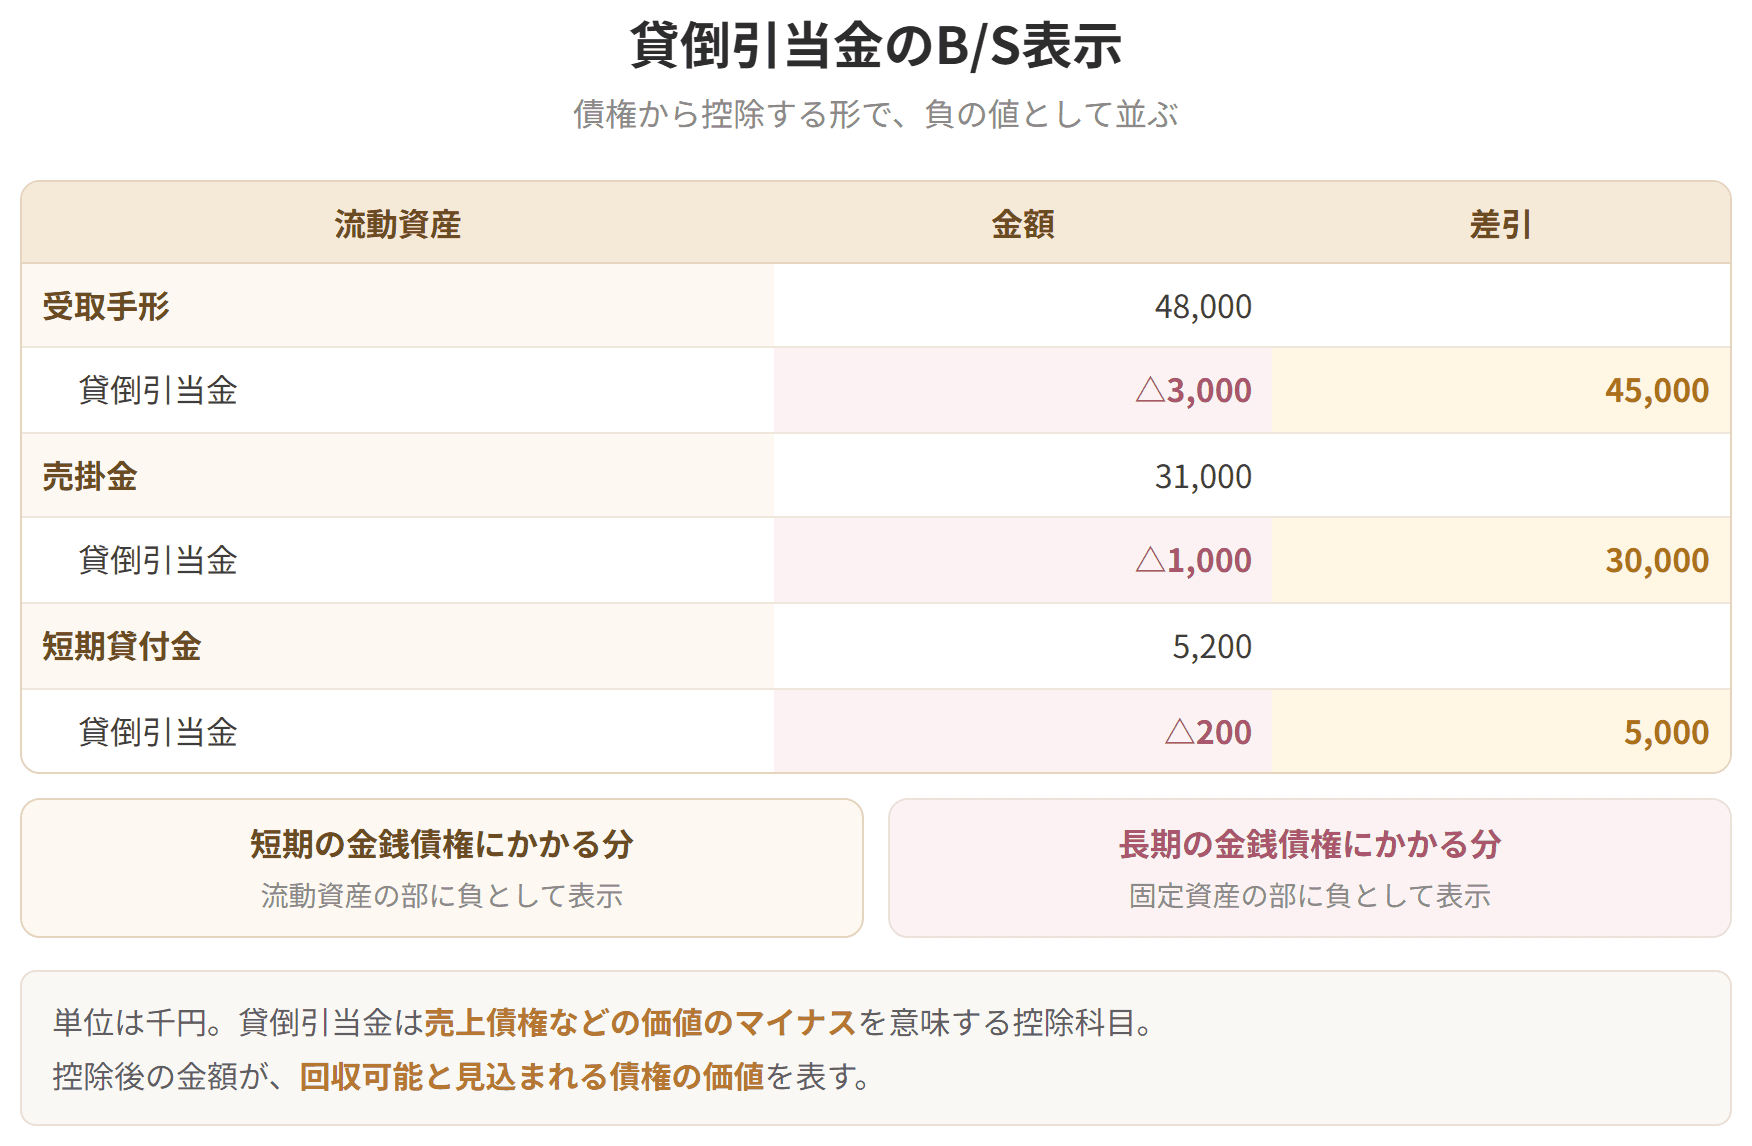
貸倒引当金のB/S表示
試験のポイント
まだ建っている途中の建物などに、手付けとして先に払ったお金の置き場です。できあがった時点で「建物」などに移し替えます。
固定資産は、使うことで売上に貢献してくれます。そのいっぽうで、土地を除けば、使えば傷み、置いておくだけでも古びていきます。値打ちは少しずつ落ちていくわけです。
そこで決算のたびに、買ったときの金額を使っていく年数に割り振って費用に振り替え、そのぶん資産の側を減らしていきます。この手続きが減価償却、そこで出てくる費用が減価償却費です。
減価償却の狙いは、投資した費用を一期にまとめて計上するのではなく、その効果(収益)が及ぶ将来の各期に反映させることにあります。
具体例
300万円の設備を3年間使う場合(定額法)
| 1年目 | 2年目 | 3年目 | |
|---|---|---|---|
| 支出 | 300万円 | − | − |
| 費用(減価償却費) | 100万円 | 100万円 | 100万円 |
| 収益への貢献 | あり | あり | あり |
300万円の支出を各年度に100万円(=300万円÷3年)ずつ費用として計上しています。この償却方法を定額法といいます。
収入・支出は現金が動いたかどうかの話、収益・費用は現金と切り離した儲けの話です。時間が経てば最後には同じ金額に行き着くのですが、指している中身は別物なので、混ぜないようにしましょう。
たとえば100万円の商品が売れた場合、その時点で100万円の収益となりますが、代金が未回収で売掛金となっている場合は収入とはなりません。後日、売掛金が回収された時点で100万円の収入となりますが、このときは収益とはなりません(収益は売れた時点で計上済みであり、結果的に収益=収入となります)。
帳簿価額とは、簿記会計上での金額のことです。建物や車両などは減価償却費という形で費用計上されるため、帳簿価額は年々減少します。帳簿価額は会計上の金額であり、実際の資産価値(時価)と必ずしも一致するわけではありません。
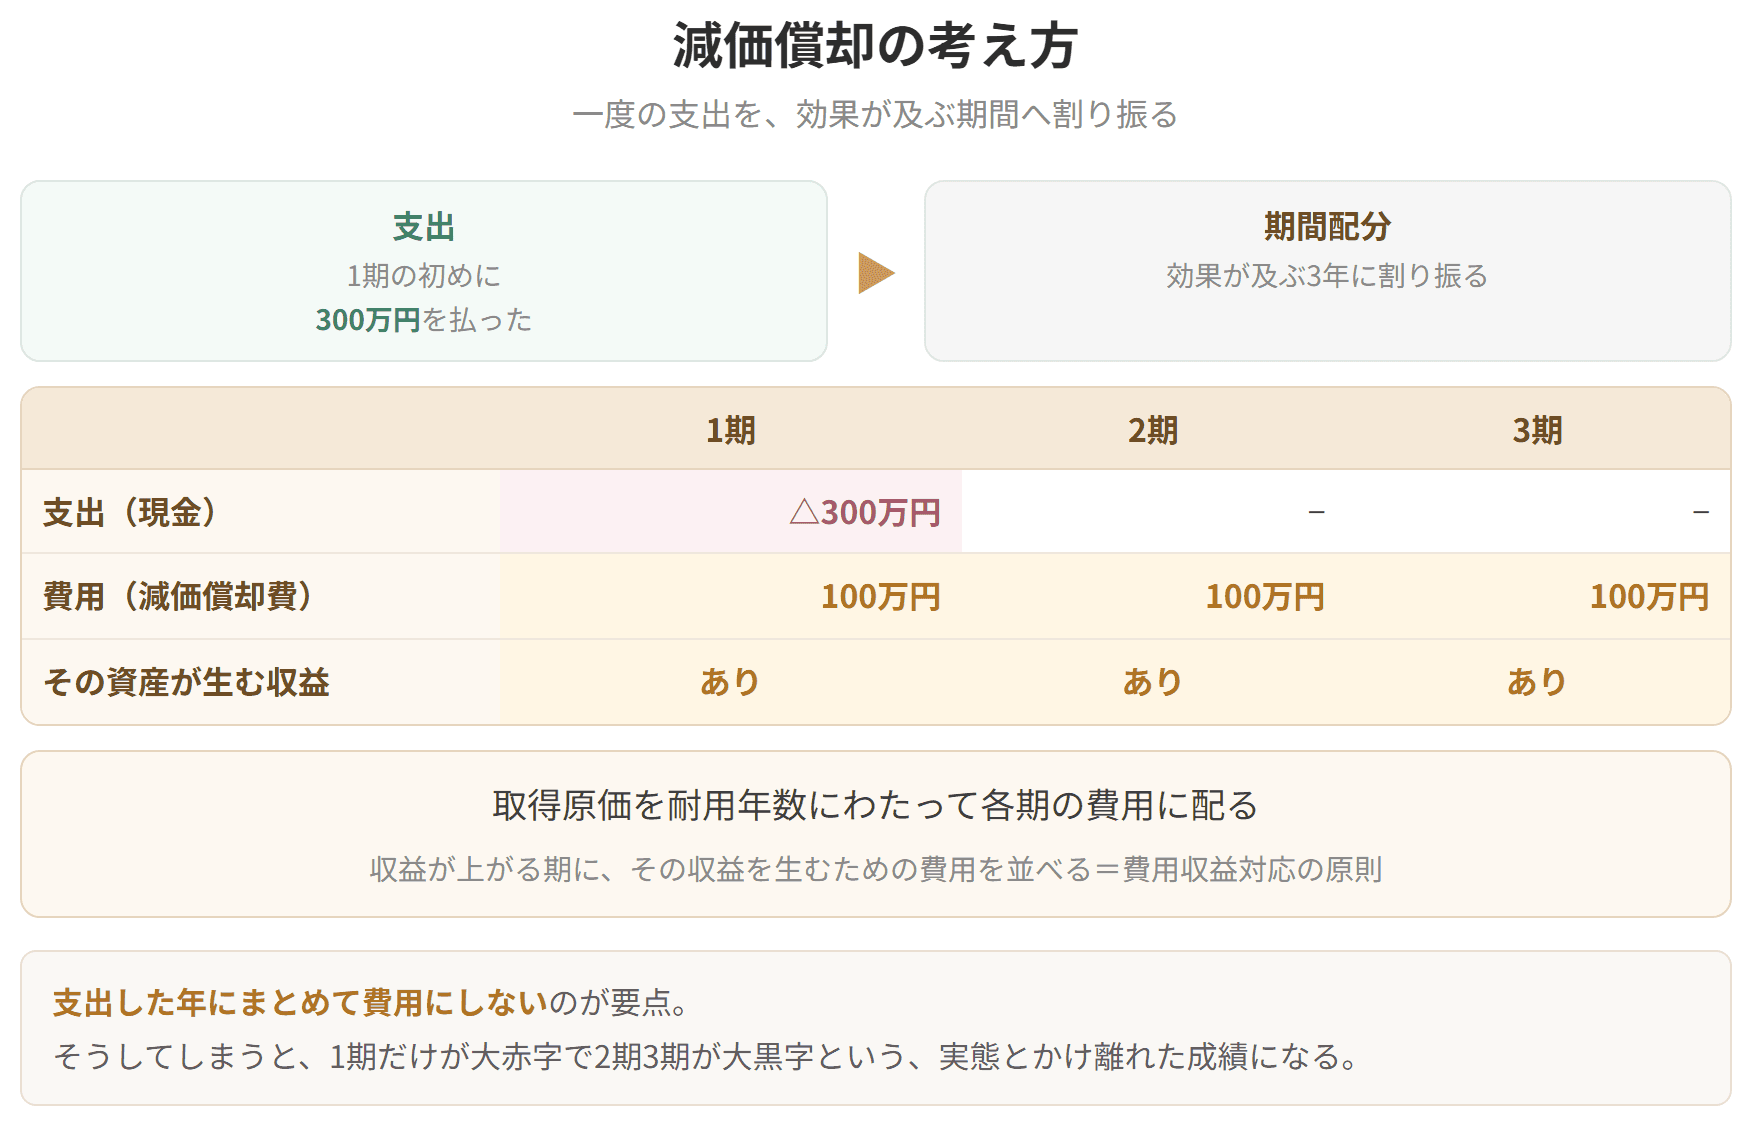
減価償却の考え方
試験のポイント
よそへ貸してあるお金のうち、戻ってくるのが決算日の翌日から1年より先になるものです。
具体例
有価証券は「保有目的」で置き場所も評価額も変わります。
| 保有目的 | B/Sの区分 | B/S価額 |
|---|---|---|
| 売買目的有価証券 | 流動資産「有価証券」 | 時価 |
| 満期保有目的の債券(1年以内満期) | 流動資産「有価証券」 | 取得原価または償却原価 |
| 満期保有目的の債券(1年超) | 投資その他の資産「投資有価証券」 | 取得原価または償却原価 |
| 子会社株式・関連会社株式 | 投資その他の資産「関係会社株式」 | 取得原価 |
| その他有価証券 | 投資その他の資産「投資有価証券」 | 時価 |
令和6年度第3問では「保有する有価証券のうち、時価をもって貸借対照表価額とするのは、売買目的有価証券と関連会社株式である」という選択肢が出題され、誤りとされました。関係会社株式は取得原価です。時価で評価するのは売買目的有価証券とその他有価証券だと覚えておきましょう。
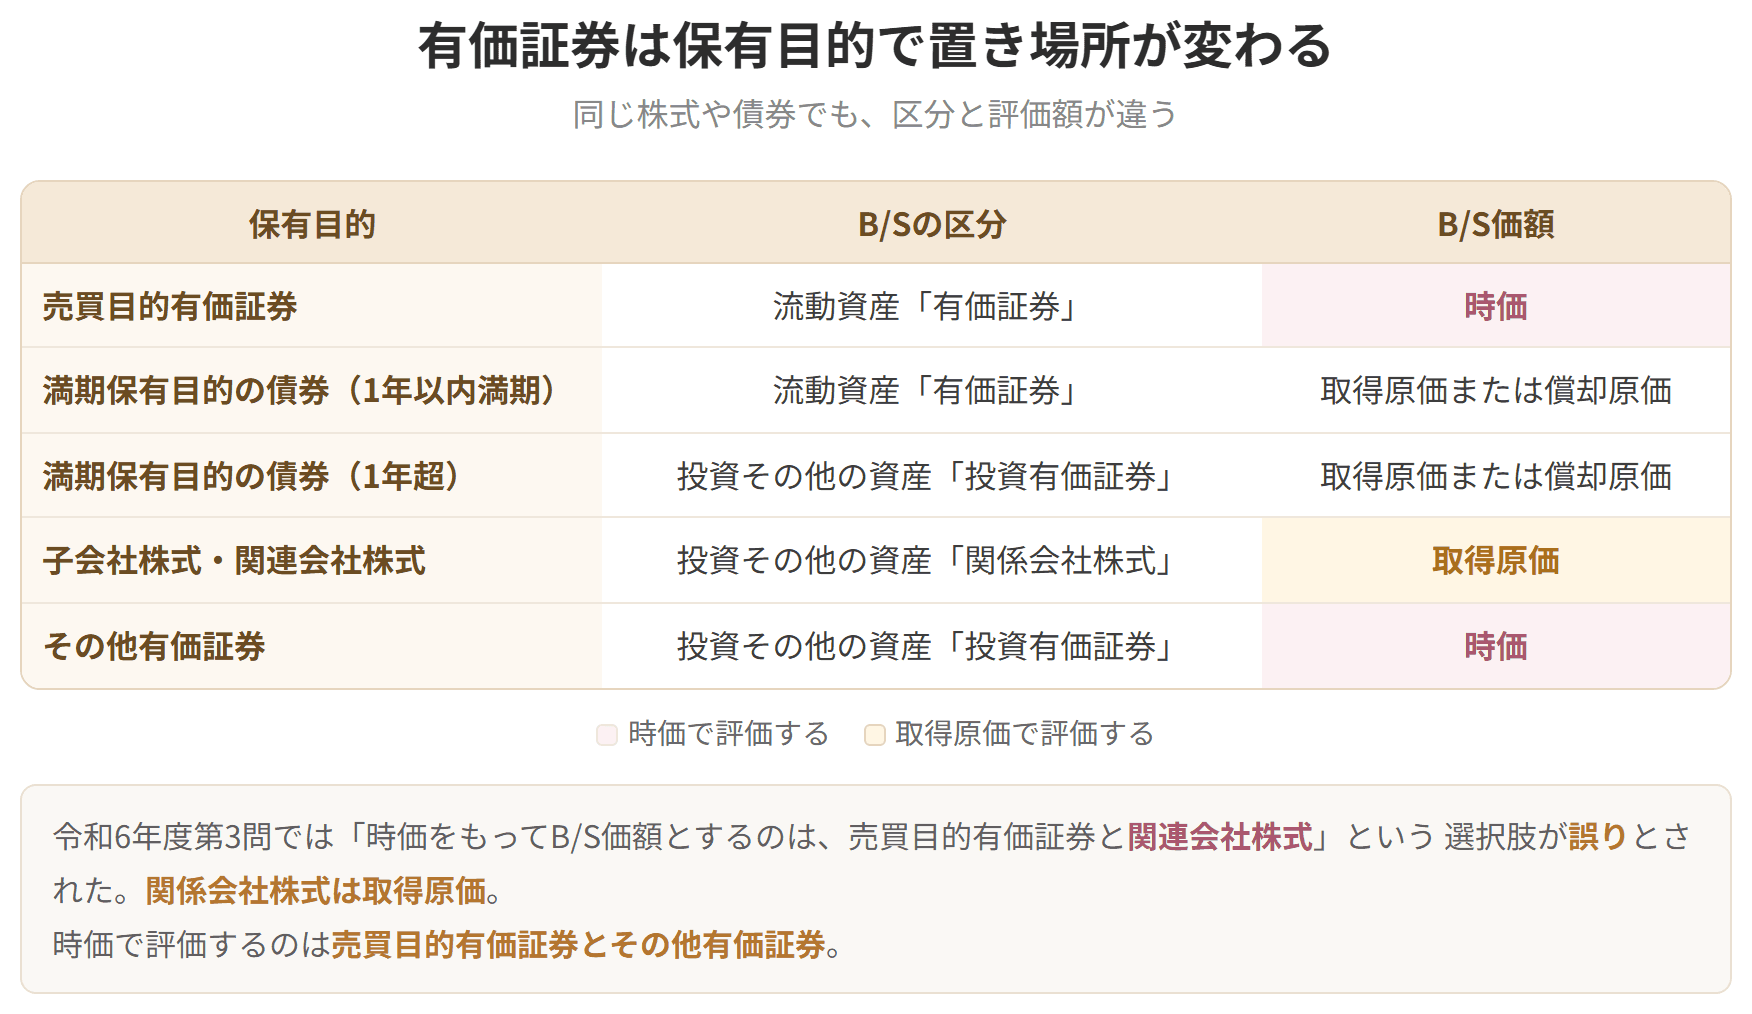
有価証券は保有目的で置き場所が変わる
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
