財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る貸借対照表(B/S)とは、ある時点(通常は事業年度末)における企業の財政状態、つまり資産の状態を表す財務諸表です。
貸借対照表を読むコツは、右から左へ目を動かすことです。右側には「お金をどこから持ってきたか」が、左側には「そのお金を何に変えたか」が書いてあります。右で集めて左で使う。この向きが頭に入ると、見慣れない勘定科目が出てきても居場所の見当がつきます。
この節では、貸借対照表の全体の形と、資産・負債を流動と固定に振り分けるルールを押さえます。分類基準は毎年のように出題される定番です。


簡単にいうと
右側は「どこから集めたか」、左側は「何に使ったか」。左右の合計が必ず一致するから「バランスシート」だよ!
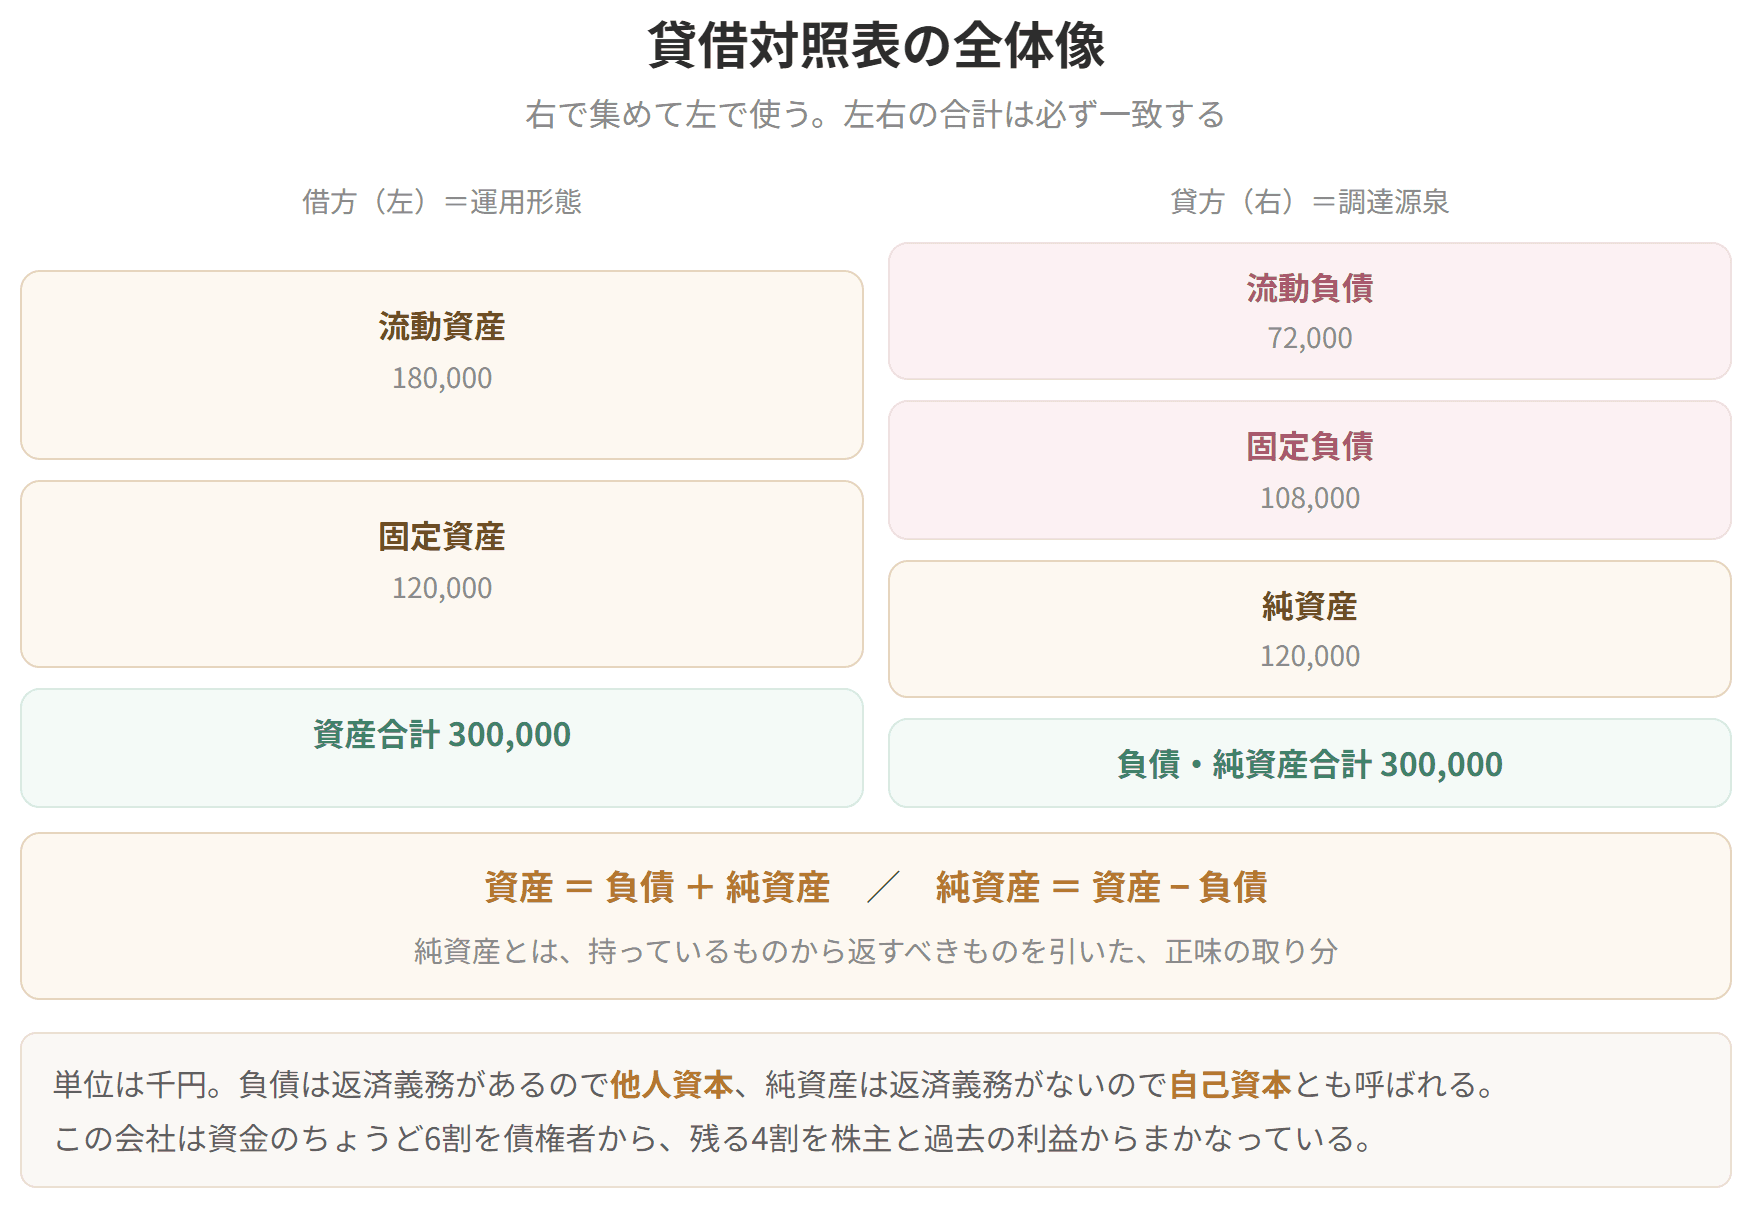
貸借対照表は、大きく分けると資産の部・負債の部・純資産の部の3つに分かれます。
左側を借方、右側を貸方といいます。借りる・貸すという日常の意味とは関係のない、ただの位置の呼び名だと割り切ってしまったほうが混乱しません。
左右の合計は必ず一致します。集めた金額と使った金額は同じはずだからです。この関係を式にすると次のようになります。
これを移項すると、純資産の意味がはっきりします。
具体例
貸借対照表の具体例(単位:千円、×2年3月31日現在)
| 資産の部 | 金額 | 負債・純資産の部 | 金額 |
|---|---|---|---|
| 流動資産合計 | 180,000 | 流動負債合計 | 72,000 |
| 現金及び預金 | 60,000 | 支払手形 | 18,000 |
| 受取手形(貸倒引当金控除後) | 45,000 | 買掛金 | 22,000 |
貸借対照表の全体像

試験のポイント

簡単にいうと
まず「営業のサイクルに乗っているか」を見て、乗っていなければ「1年以内か」を見る。この順番が大事!
資産の部と負債の部は、流動(流動資産・流動負債)と固定(固定資産・固定負債)に分類されます。その振り分けには2つの基準があり、適用する順番が決まっています。
売掛金、受取手形、買掛金、支払手形といった、取引先との通常の営業取引によって生じた債権・債務や、商品などの棚卸資産を流動項目に分類し、それ以外は固定項目に分類するという基準です。
本業の仕入から販売、代金回収までの一連のサイクル(営業循環)に乗っているものは、金額の大小や回収までの期間にかかわらず流動、という考え方です。
正常営業循環基準に該当しない資産・負債について、決算日の翌日から1年以内に決済期日が到来するものを流動項目に、それ以外を固定項目に分類するという基準です。
簡単にいうと
「資本金1,000万円=現金1,000万円」ではないよ。ここは受験生がいちばん取り違えるところ!
「純資産」と「資産」は似た言葉ですが、意味合いはまったく異なります。ここはしっかり区別しておきましょう。
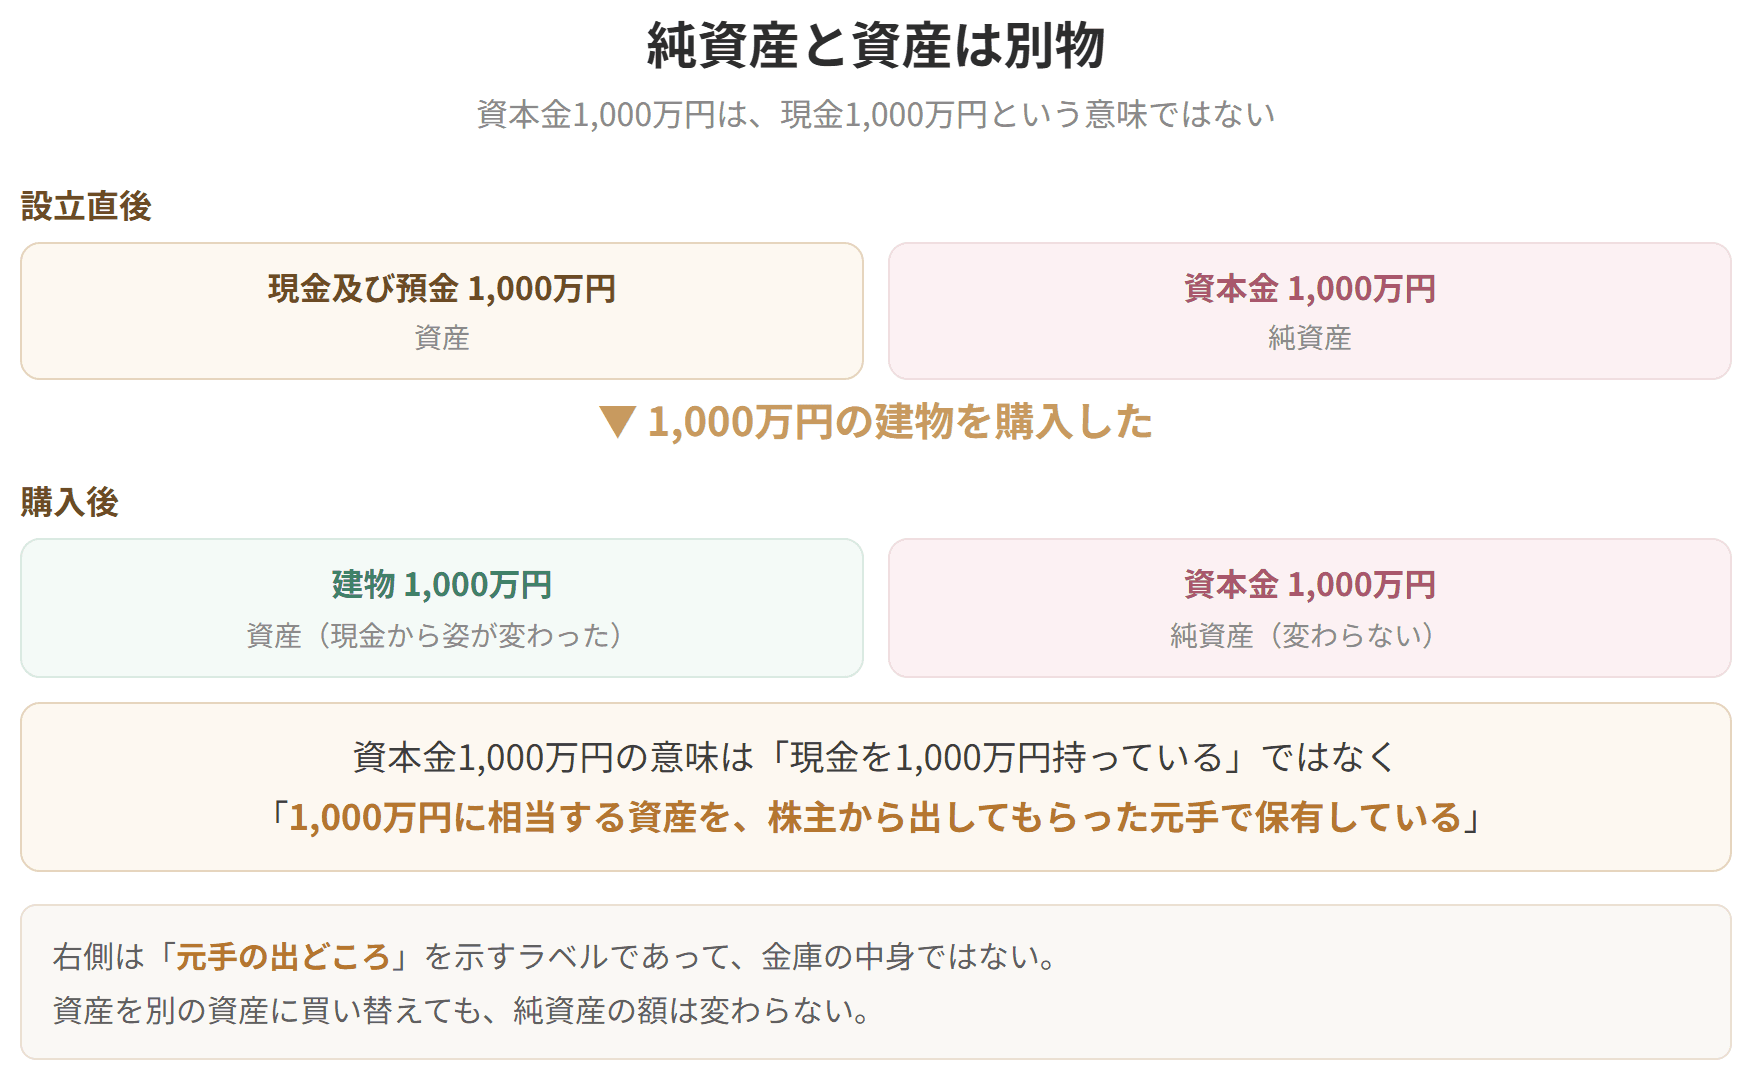
たとえば1,000万円を出資して会社を設立した場合、設立直後の貸借対照表は次のようになります。
| 資産 | 金額 | 純資産 | 金額 |
|---|---|---|---|
| 現金及び預金 | 1,000万円 | 資本金 | 1,000万円 |

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
つまり純資産とは、持っているものから返すべきものを引いた、正味の取り分です。
| 30,000 |
| 短期借入金 |
| 26,000 |
| 有価証券 | 9,000 | その他流動負債 | 6,000 |
| 商品 | 30,000 | 固定負債合計 | 108,000 |
| 短期貸付金(貸倒引当金控除後) | 5,000 | 社債 | 60,000 |
| その他流動資産 | 1,000 | 長期借入金 | 48,000 |
| 固定資産合計 | 120,000 | 負債合計 | 180,000 |
| 建物(減価償却累計額控除後) | 48,000 | 株主資本 | 120,000 |
| 車両運搬具(同上) | 6,000 | 資本金 | 90,000 |
| 土地 | 36,000 | 資本剰余金合計 | 18,000 |
| 建設仮勘定 | 6,000 | 利益剰余金合計 | 14,000 |
| 特許権 | 5,000 | 自己株式 | △2,000 |
| 投資有価証券 | 8,000 | 純資産合計 | 120,000 |
| 関係会社株式 | 5,000 |
| 長期貸付金(貸倒引当金控除後) | 6,000 |
| 資産合計 | 300,000 | 負債・純資産合計 | 300,000 |
左右の合計がぴたりと300,000で一致しています。この会社は、資金のちょうど6割(180,000÷300,000)を債権者から、残る4割を株主と過去の利益からまかなっていることが読み取れます。
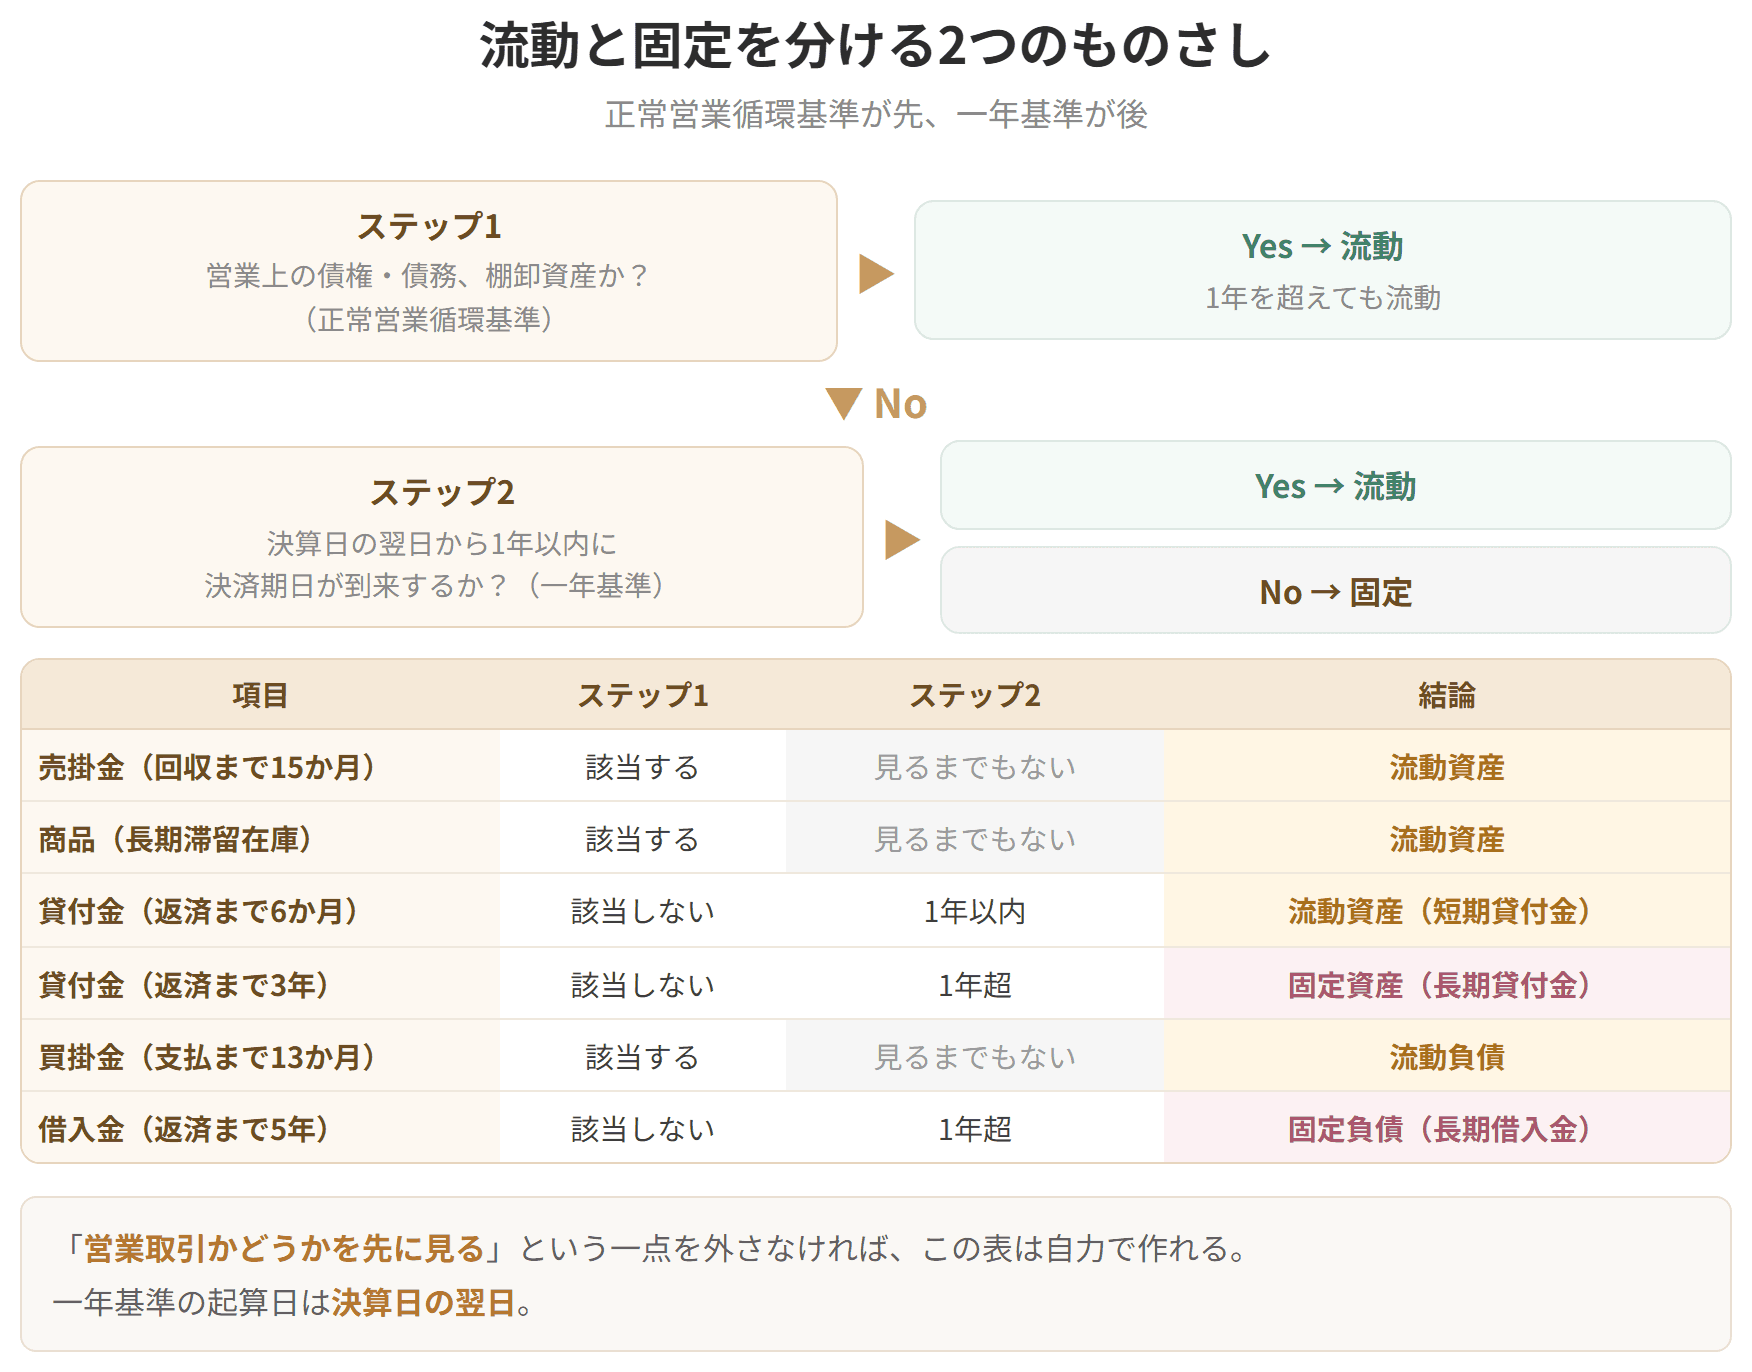
判定は必ず正常営業循環基準が先、一年基準が後です。手順にすると次のようになります。
この順番が大切なのは、営業循環に乗っているものは1年を超えても流動に分類されるからです。たとえば回収まで15か月かかる売掛金も、営業取引から生じた債権である以上、流動資産になります。
具体例
判定の練習をしてみましょう。
| 項目 | ステップ1(営業循環か) | ステップ2(1年以内か) | 結論 |
|---|---|---|---|
| 売掛金(回収まで15か月) | 該当する | 見るまでもない | 流動資産 |
| 商品(長期滞留在庫) | 該当する | 見るまでもない | 流動資産 |
| 貸付金(返済まで6か月) | 該当しない | 1年以内 | 流動資産(短期貸付金) |
| 貸付金(返済まで3年) | 該当しない | 1年超 | 固定資産(長期貸付金) |
| 買掛金(支払まで13か月) | 該当する | 見るまでもない | 流動負債 |
| 借入金(返済まで5年) | 該当しない | 1年超 | 固定負債(長期借入金) |
「営業取引かどうか」を先に見る、という一点を外さなければ、この表は自力で作れます。
流動と固定を分ける2つのものさし
試験のポイント
| 資産 | 金額 | 純資産 | 金額 |
|---|---|---|---|
| 建物 | 1,000万円 | 資本金 | 1,000万円 |
資本金1,000万円は変わっていません。変わったのは左側だけです。つまり資本金1,000万円の意味は、「現金を1,000万円持っている」ということではなく、「1,000万円に相当する資産(現金及び預金、建物など)を、株主から出してもらった元手で保有している」ということです。
右側は「元手の出どころ」を示すラベルであって、金庫の中身ではありません。この感覚がつかめると、増資や自己株式の取得といった純資産まわりの論点も見通しがよくなります。
純資産と資産は別物
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
