財務諸表概論
下の動画はこの節の解説ではありません。 解説動画の雰囲気を知っていただくための見本として、「正味現在価値法と内部収益率法の対比」の動画を再生します。
この節の解説動画はプレミアム限定です。プレミアムなら全科目・全節が見放題!
プレミアムで見る負債とは、銀行や取引先といった外から借りてきた資金のことです。いずれ返さなければならないお金なので、他人資本とも呼ばれます。
資産と同じように、正常営業循環基準と一年基準によって流動負債と固定負債に分かれます。見分け方は資産の部とそっくり同じなので、ここで一度つかんでおけば両方に使えます。
科目の名前も資産の部と鏡合わせになっているものが多く、受取手形と支払手形、売掛金と買掛金というように、対で覚えると頭に残ります。


簡単にいうと
流動負債は「わりとすぐ払うもの」。資産の部の受取手形・売掛金と、ちょうど裏返しの関係だよ!
流動負債は、わりあい近いうちに現金で払うことになると見込まれる負債です。
商品を仕入れて代金がまだ未払いのとき、その未払分のうち手形を振り出した分がここに載ります。
同じく商品の仕入で未払いになっている分のうち、手形を振り出していない残りが買掛金です。つまり「営業上の未払額 − 支払手形」という関係になります。
金融機関などからの借入のうち、決算日の翌日から数えて1年以内に返すものが載ります。
従業員などから一時的に預かっているお金のうち、短い期間で出ていくものです。給与から天引きした所得税や社会保険料のように、会社がいったん受け取って後日まとめて納めるお金が当たります。
具体例
資産の部と負債の部は、科目が鏡合わせになっています。
| 場面 | 自社が受け取る側(資産) | 自社が支払う側(負債) |
|---|---|---|
| 営業取引で手形をやりとりした | 受取手形 | 支払手形 |
| 営業取引で代金が未決済 | 売掛金 | 買掛金 |
| お金を貸した/借りた(1年以内) | 短期貸付金 | 短期借入金 |
| お金を貸した/借りた(1年超) | 長期貸付金 | 長期借入金 |
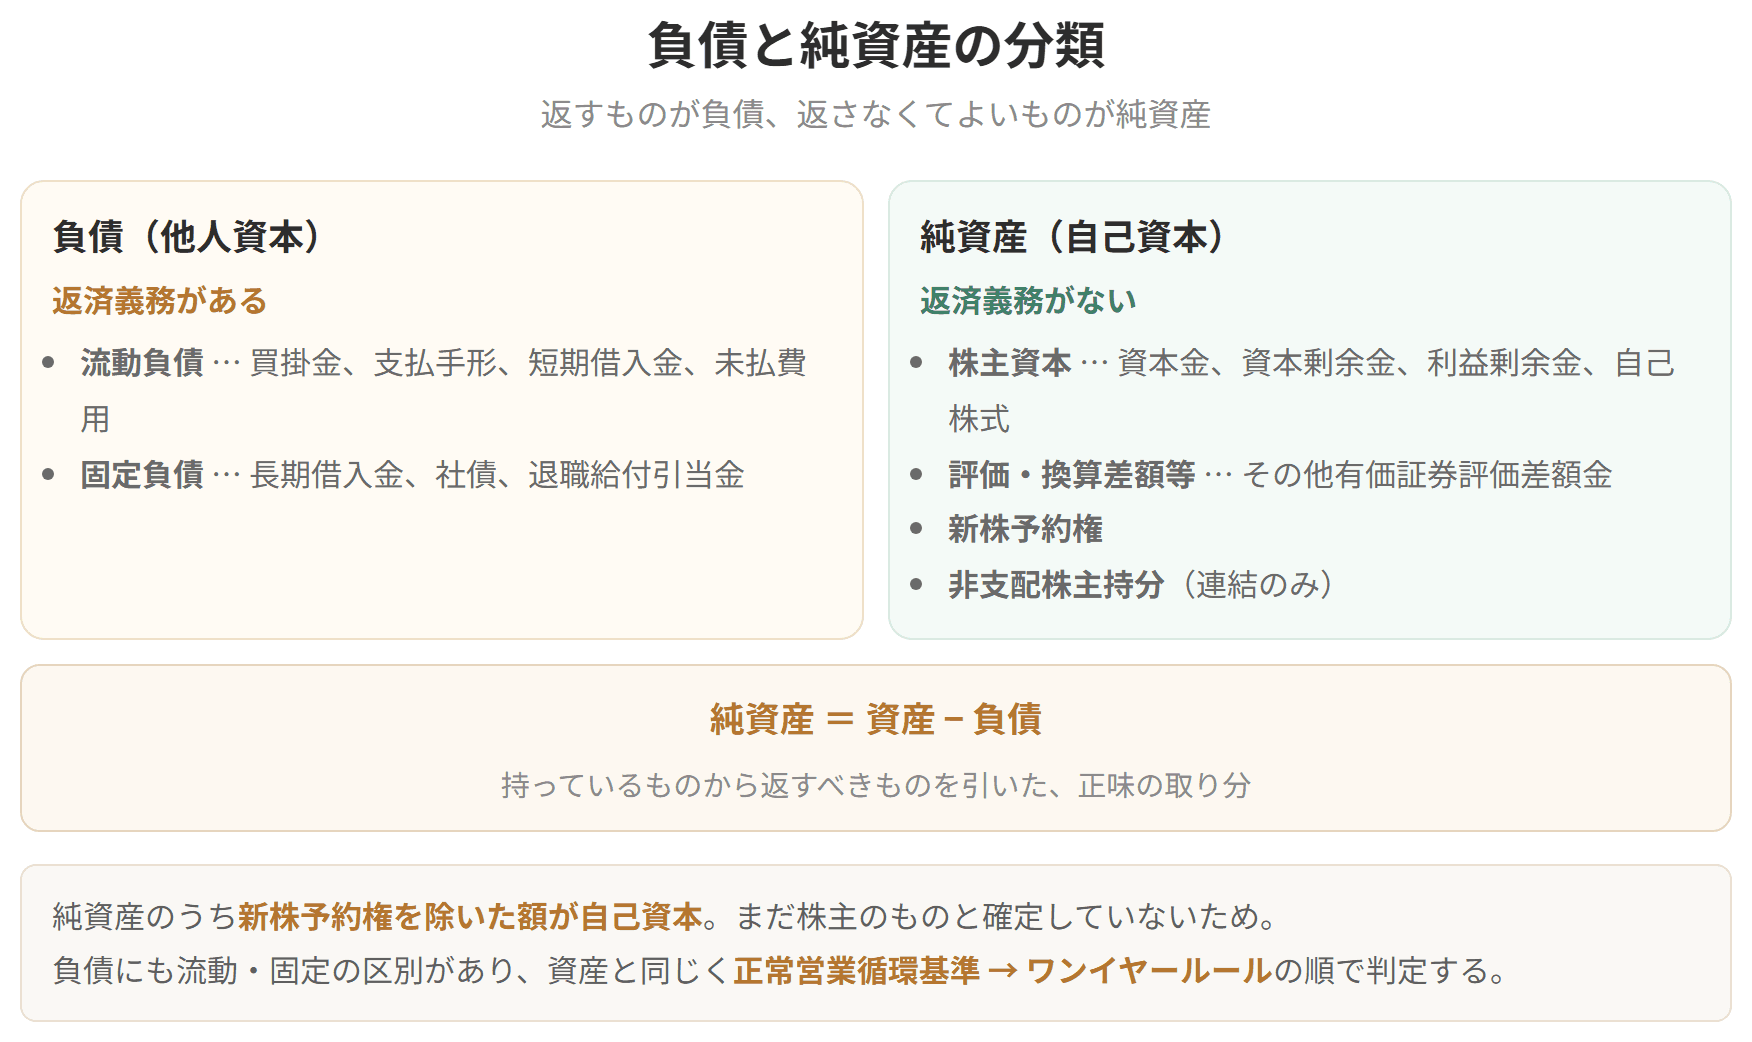
負債と純資産の分類

試験のポイント

簡単にいうと
1年を超えて返す約束のものが固定負債。社債は「会社が発行する借用証書」みたいなものだよ!
固定負債は、返すまでに1年を超える負債です。
社債は、会社が長く使う資金を集めるために、広く一般の個人や法人へ「社債券」という有価証券を出して借りたものです。決まった利息(クーポンといいます)を払い続け、期限が来たら元本を返します。
銀行から借りるのが「決まった相手から借りる」のに対し、社債は「広く世間から借りる」。発行の手続きは重くなりますが、利率も返す時期も自分で設計できるのが利点です。
金融機関などからの借入のうち、決算日の翌日から数えて1年を超えたところで返すものが載ります。
簡単にいうと
同じ借入金でも、返済期限が近づくと流動負債に引っ越すことがある。ここは要注意!
取り違えのもとになるのは、次の3つです。
どちらも「まだ払っていないお金」ですが、商品や原材料の仕入から生まれたものが買掛金、それ以外から生まれたものが未払金です。資産の部でいう売掛金と未収入金の関係と、そっくり同じ構図になっています。
長期で借りたものでも、返す日が決算日の翌日から1年以内に近づけば、一年基準にしたがって流動負債へ引っ越します。名前も「1年内返済予定の長期借入金」と改まり、流動負債の区分に並びます。
借りたときの契約が長期かどうかではなく、期末に立ったときの残り期間で決まる。ここを取り違えないようにしてください。
賞与引当金、退職給付引当金、製品保証引当金といったものは、先々の支出に備えて当期のうちに見積もって費用にしたもの

動画・テキスト・過去問・AI添削まですべて網羅!
予備校代の1/10以下で、独学の不安をまるごと解決できます

 全7科目536節の解説動画539本・合計約41時間が見放題。連続再生・ブックマーク再生で、移動中も1本5分前後で進められます。プレミアム限定
 令和3〜7年度の1次過去問1,116問を、科目別・年度別に無制限で演習。問題の図・表と解説つきで、間違えた問題はマイページに残ります。プレミアム限定
 2次は事例I〜IVの114設問に何度でも書いて出せます。AIが設問ごとの基準で採点し、改善点は「どう書き直すか」の例と模範解答つき。プレミアム限定
 科目別のテキストPDFをダウンロードできます。印刷して書き込む、タブレットで持ち歩くなど、好きな使い方で。プレミアム限定
| 営業取引以外の未決済 |
| 未収入金 |
| 未払金 |
横に並べてみれば、同じできごとを、受け取る側から見るか払う側から見るかの違いでしかないと分かります。覚えるのは科目名の組み合わせだけです。
預り金のうち、出ていくまでに時間がかかるものです。
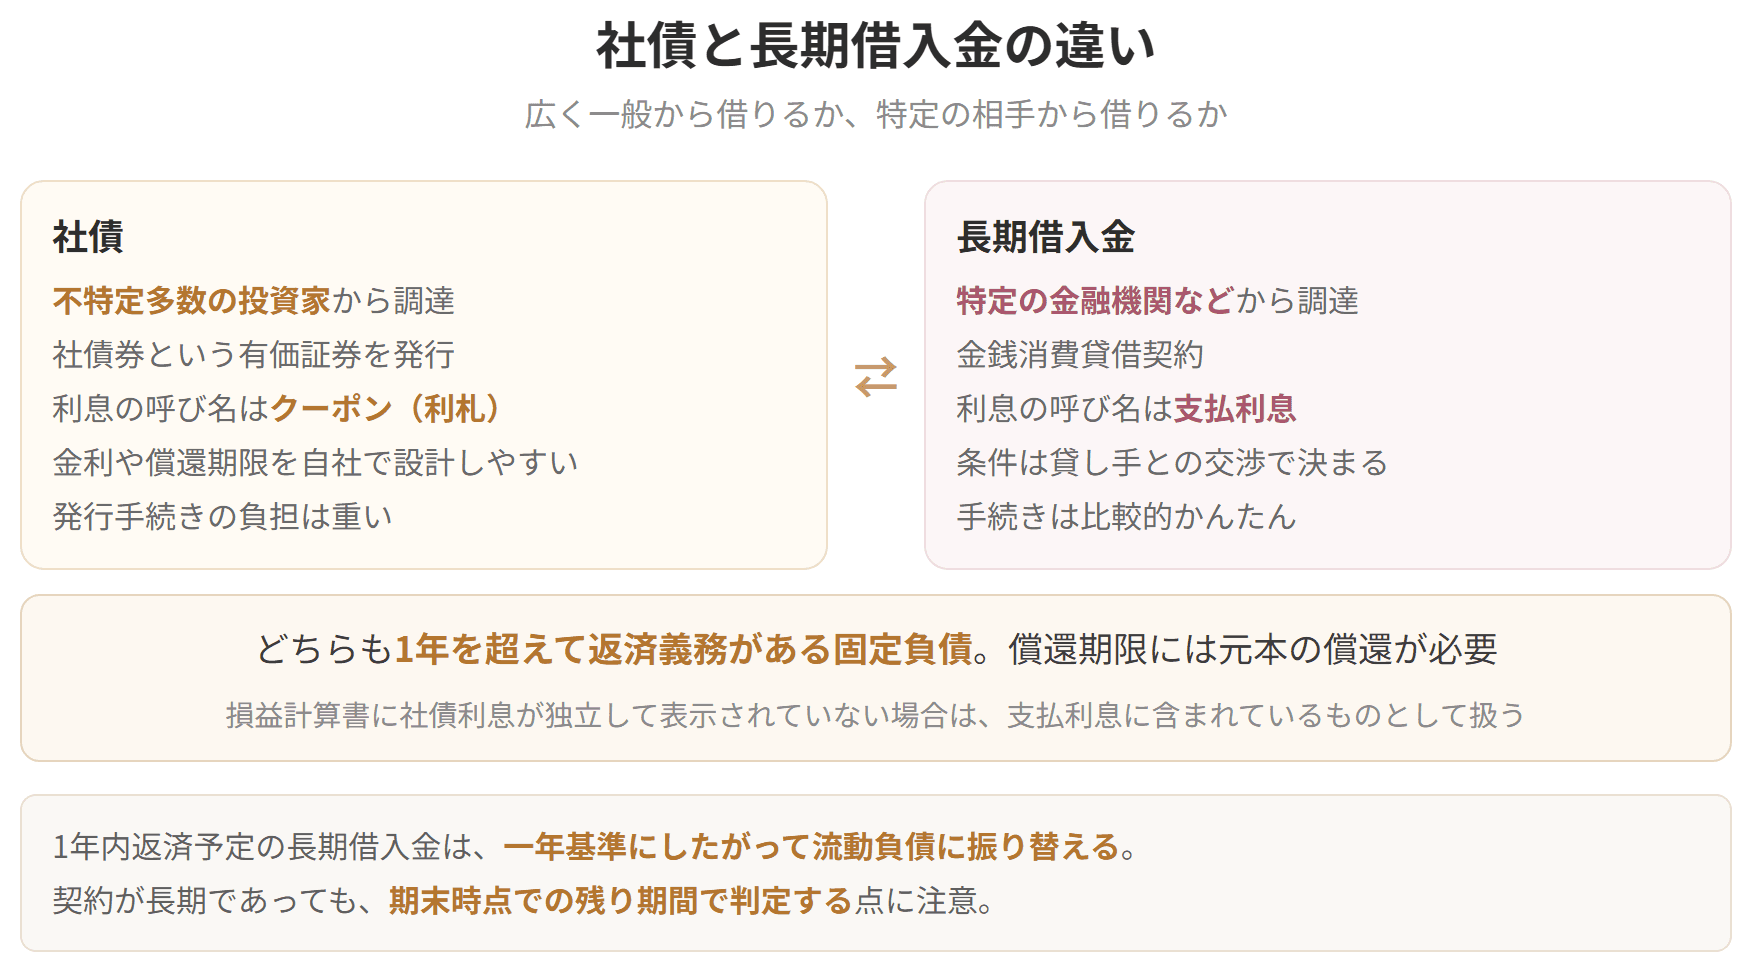
社債と長期借入金の違い
試験のポイント
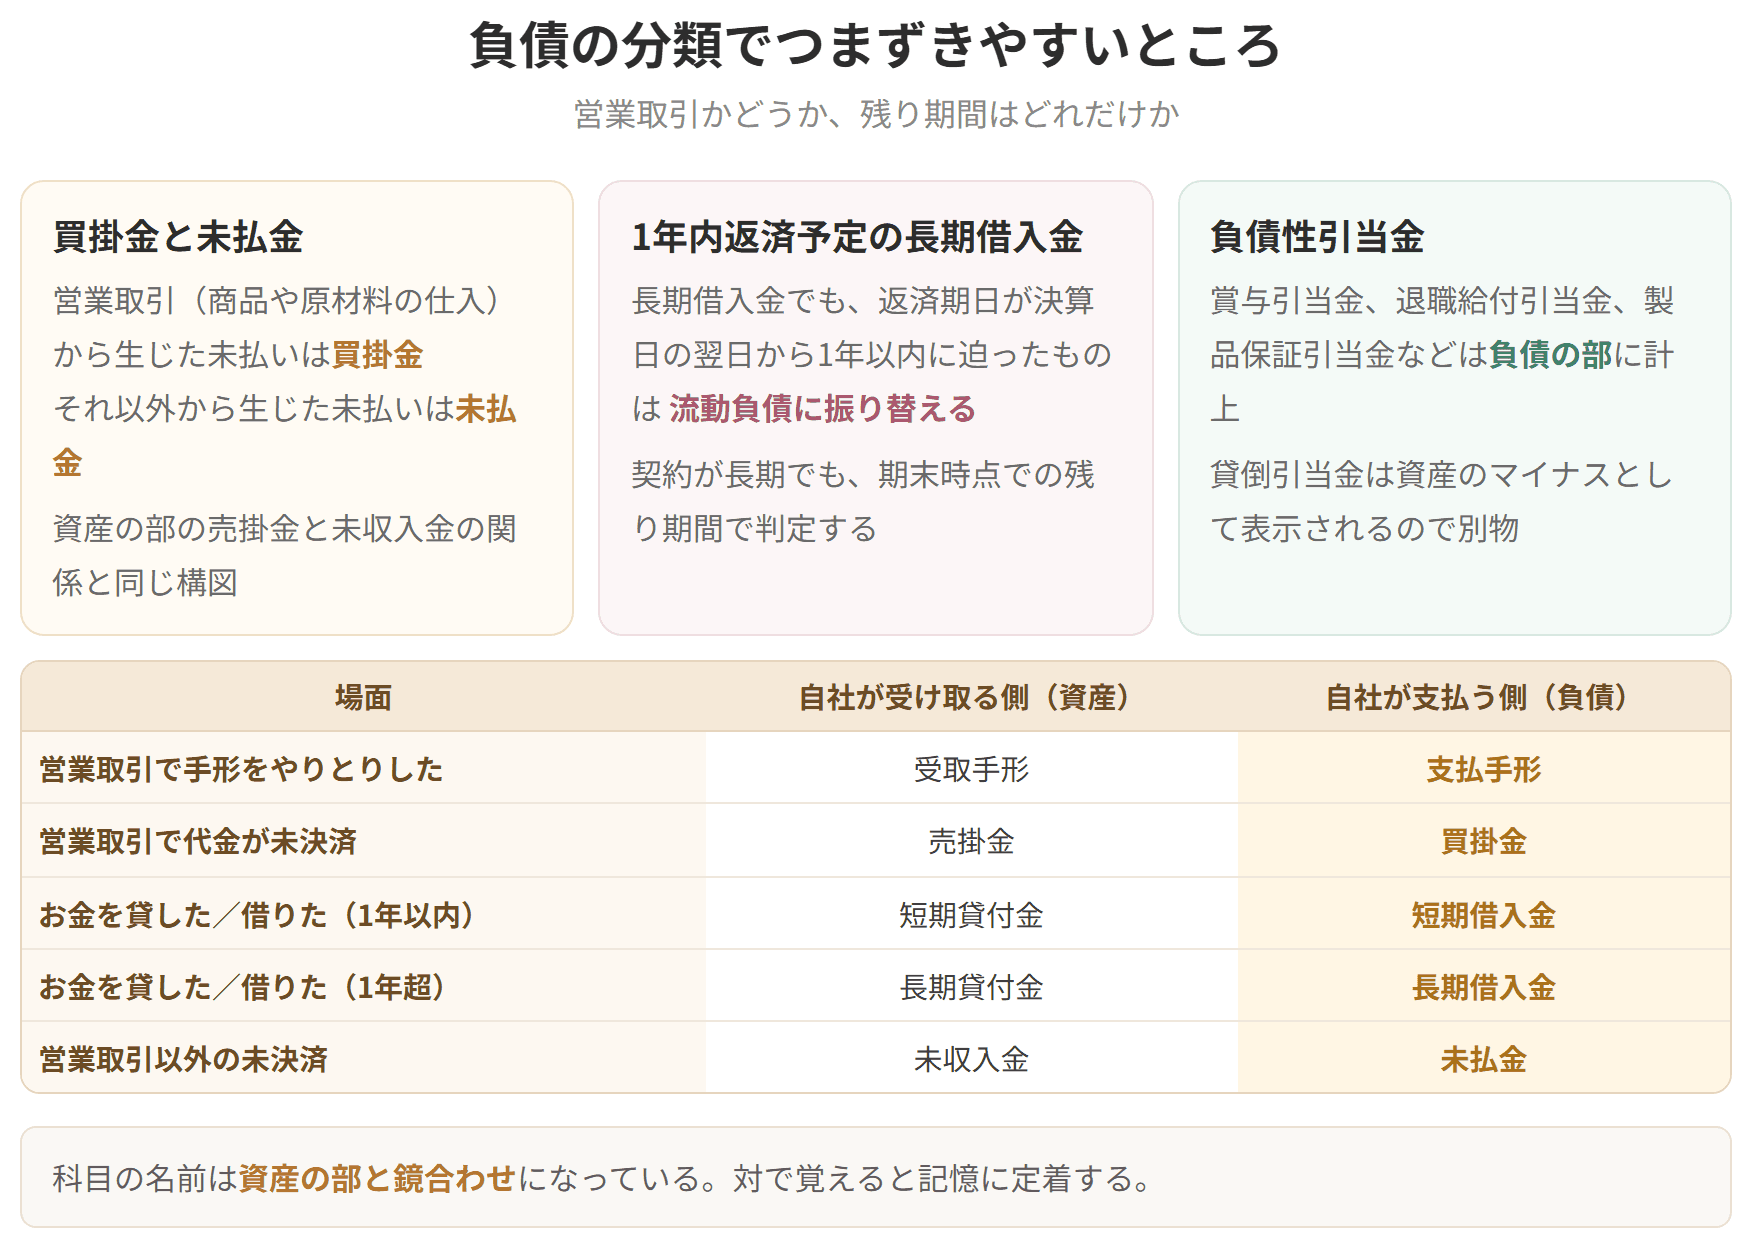
負債の分類でつまずきやすいところ
試験のポイント

 科目別の正答率と連続学習日数がマイページに出るので、次にどの科目をやるかで迷いません。プレミアム限定
プレミアムプラン
¥9,800〜/ 買い切り・自動更新なし(税込)
決済はStripe(世界最高水準・PCI-DSS準拠)で安全に処理されます。カード情報は当サービスに保存されません。
